الوسيط — لا المطابقة ولا تصحيح الأخطاء
ولأن ثلاثة أبواب تتقاطع عند الرصيد الذي لا يُفهَم:
وموضع هذا المقال ممّا يجاوره: مطابقة الفرعي بالعامّ عن المطابقات الشهرية وأسباب الفروق، وخطأ الفترة السابقة عن ما يُصحَّح بعد الإقفال، والتسويات البنكية عن مطابقة كشف البنك — وهذا عن المكان المؤقّت نفسه.
والعلاقة بينها عملية: المطابقة تكشف الفرق، والوسيط يُؤوي العملية حتى تُفهَم. فمن لا يملك وسيطًا يضع العملية في حساب خاطئ ليُغلِق يومه — وهذا أسوأ من الوسيط بكثير، لأن الخطأ يختفي بدل أن يظهر.
حسابٌ وسيط… لا يُفرَّغ
ولأن المشكلة ليست في الشهر بل في تراكم الشهور:
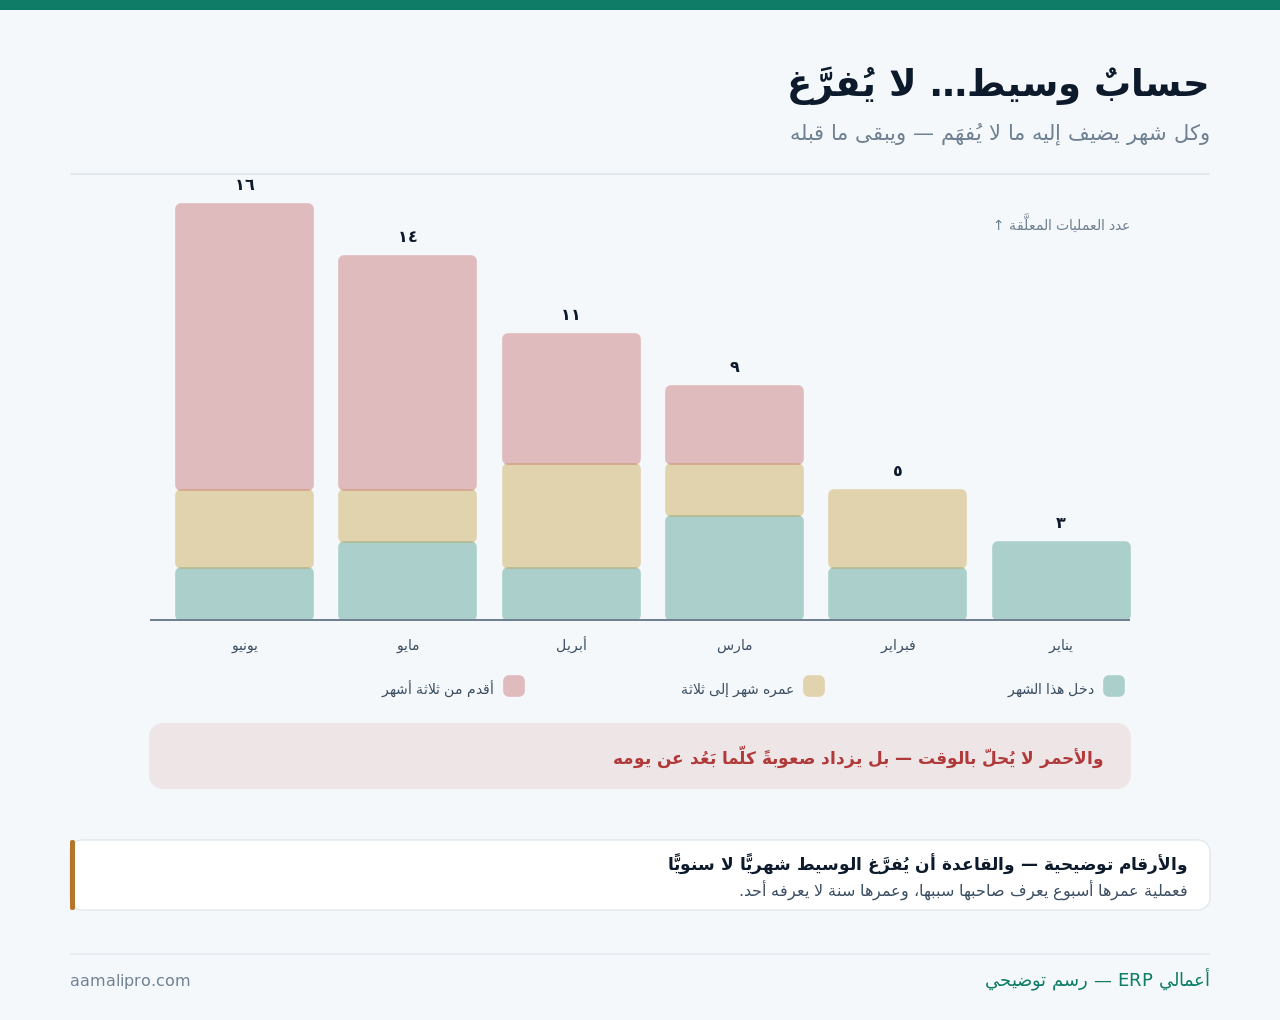
والسبب الذي يجعل التأخير مكلفًا: عملية عمرها أسبوع يعرف صاحبها سببها، وعمرها سنة لا يعرفه أحد. فمن سجّلها انتقل، والمستند ضاع، والعميل لا يذكر — فتُشطَب في النهاية بلا معرفة، وهذا أسوأ ما ينتهي إليه.
ستّة تدخله بحقّ — وثلاثة لا
ولأن الخلط هنا هو أصل المشكلة:
| الحالة | أتدخل الوسيط؟ | ملاحظة |
|---|---|---|
| مبلغ وارد بلا مرجع | نعم | حتى يُعرَف صاحبه |
| مصروف بلا مستند بعد | نعم — مؤقّتًا | حتى تصل الفاتورة |
| فرق في التحصيل غير مفسَّر | نعم | حتى يُطابَق |
| عملية بعملة أو قناة جديدة | نعم | حتى تُضبَط المعالجة |
| تحويل بين حسابات لم يكتمل | نعم | يُقفَل عند اكتماله |
| خطأ يُعرَف صوابه | لا — يُصحَّح | الوسيط ليس مأوى للكسل |
| مصروف يُراد إخفاؤه | لا | وهذا أخطر استعمال |
| فرق جرد معروف | لا — يُعالَج | له معالجته المستقلّة |
والصفّ السادس هو الاستعمال الخاطئ الأشيع: الوسيط ليس مأوى للكسل. فمن يعرف الحساب الصحيح ويؤجّل التصنيف يُنشئ عملًا مضاعفًا لنفسه — وقاعدة بسيطة: إن استطعتَ أن تعرف في دقيقتين فلا يدخل الوسيط.
والصفّ الأخير يُغري بالإخفاء: فرق الجرد له معالجته. فوضعه في الوسيط يؤجّل السؤال ولا يُلغيه — وقراءته في موضعها في الجرد الفعلي.
ثلاث قواعد تُكتَب مرّة
ولأن الضبط هنا قواعد لا اجتهاد:
| القاعدة | الصيغة المقترَحة | لماذا |
|---|---|---|
| مدّة قصوى للبقاء | ثلاثون يومًا | أهمّها |
| سقف للرصيد | مبلغ يُوقِف الإضافة فوقه | يمنع التراكم الصامت |
| من يُدخِل ومن يُخرِج | شخصان لا واحد | فصل بسيط يمنع الإساءة |
| سبب مكتوب لكل عملية | سطر عند الإدخال | يُنقِذ بعد شهرين |
| مراجعة شهرية معلَنة | مع الإقفال | لا تُترَك للسنوي |
والقاعدة الرابعة هي التي تُنقِذ العمليات القديمة: سطر السبب عند الإدخال. فكتابة «تحويل وارد بلا مرجع — يُتوقَّع أنه من عميل الشرقية» تستغرق عشر ثوانٍ، وتُغني عن ساعة بحث بعد شهرين.
والقاعدة الثالثة ضابط رقابي لا إداري: من يُدخِل غير من يُخرِج. فحساب يستطيع شخص واحد أن يُدخِل فيه ويُخرِج منه بحرّية يصلح لإخفاء فرق — وأصل هذا الفصل في منع التلاعب المالي.
اقرأ معلَّقك بأعماره لا برصيدهفي «أعمالي ERP» يُقرَأ الحساب الوسيط بعمليّاته وأعمارها وأسبابها — ويُنبَّه عمّا تجاوز مدّته.
اطلب عرضًاالتفريغ الشهري: خمس خطوات
ولأن نصف ساعة شهريًّا تمنع مشكلة سنوية:
| الخطوة | كيف | الزمن |
|---|---|---|
| اطبع العمليات بأعمارها | الأقدم أوّلًا | دقيقتان |
| ابدأ بالأقدم لا بالأكبر | الأقدم يزداد صعوبةً | — |
| اسأل من سجّلها | وهو يذكر إن كانت قريبة | الأسرع |
| راجِع المرفقات والمراسلات | قد يكون المرجع فيها | الأكثر نجاحًا |
| ما بقي: قرار مكتوب | يُصنَّف أو يُشطَب باعتماد | لا يُترَك |
والخطوة الثانية تُخالف الميل الطبيعي: ابدأ بالأقدم لا بالأكبر. فالمبلغ الكبير الحديث يُحلّ بمكالمة، والصغير القديم هو الذي يحتاج بحثًا — وتأجيله يجعله مستحيلًا.
والخطوة الأخيرة تُنهي التراكم: ما لا يُعرَف يُقرَّر فيه. فبقاؤه معلَّقًا لا يُنقِص الخسارة بل يُبقي رقمًا لا معنى له في قوائمك — والشطب باعتماد أوضح من التعليق بلا نهاية.
خمسة مصادر — وعلاج كلٍّ عند مصدره
ولأن تفريغ الوسيط بلا معالجة مصادره عمل يتكرّر:
| المصدر | العلاج عند المصدر | الأثر |
|---|---|---|
| تحويلات بلا مرجع | اطلب المرجع في شروط الفاتورة | يُنهي أكثرها |
| مصروفات بلا مستند | لا صرف بلا مستند إلّا بسقف | يقلّ فورًا |
| قنوات دفع غير مضبوطة | مطابقة البوّابة أسبوعيًّا | يمنع التراكم |
| موظّف لا يعرف التصنيف | تدريب نصف ساعة | أرخص علاج |
| دليل حسابات ناقص | إضافة الحساب الناقص | يُنهي التكرار |
والمصدر الرابع أرخصها علاجًا وأكثرها إهمالًا: موظّف لا يعرف أين يُصنَّف. فهو يضع في الوسيط ما يعرف غيره حسابه — ونصف ساعة تدريب على عشرة حسابات متكرّرة تُنهي نصف المشكلة.
والمصدر الأوّل يُعالَج بجملة في الفاتورة: «يُرجى ذكر رقم الفاتورة في التحويل». فهي تُنقِص التحويلات المجهولة كثيرًا — وربط التحصيل بالفواتير في أعمار الديون والتحصيل.
ثلاثة أرقام تُقرأ عن وسيطك
ولأن الرصيد وحده لا يقول شيئًا:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| عدد العمليات لا مبلغها | عدّها | مئة عملية صغيرة أسوأ من واحدة كبيرة |
| أقدم عملية فيه | تاريخها | أصدق مؤشّر |
| ما دخل وما خرج في الشهر | حركتان لا رصيد | يكشف الركود المستتر |
والرقم الثالث يكشف ما يُخفيه الرصيد: رصيد ثابت لا يعني استقرارًا. فقد يدخل عشرون ويخرج عشرون فيبقى الرقم — أو لا يدخل ولا يخرج شيء ويبقى الرقم أيضًا، والحركتان تفرّقان بينهما.
والرقم الأوّل يوجّه الجهد: العدد قبل المبلغ. فمئة عملية صغيرة معلَّقة تعني خللًا في إجراء يتكرّر، وعملية واحدة كبيرة تعني حادثة — والعلاجان مختلفان تمامًا.
ولا يُقفَل عام ووسيطك ممتلئ
ولأن ما يُؤجَّل إلى الإقفال السنوي يُشطَب بلا معرفة:
قبل الإقفال بشهرين
ابدأ التفريغ مبكرًا. فمن يبدأ في آخر أسبوع يشطب ما كان يمكن أن يُعرَف.
وصنّف ما يمكن
ولو بتقدير موثَّق بسببه. فتصنيف مبنيّ على مرجّح خير من رصيد مجهول.
والباقي يُعرَض على المالك
قائمة واحدة بسطر لكلّ — لا مبلغ إجمالي. فالتفاصيل تُنتِج تفسيرات.
ولا يُرحَّل معلَّق لسنة ثانية
فما لم يُفهَم في اثني عشر شهرًا لن يُفهَم في الثالث عشر — ويُقرَّر فيه.
والبطاقة الثالثة تُنتِج ما لا يُنتِجه أيّ تحليل: اعرض القائمة على المالك. فهو يعرف أشياء لا يعرفها المحاسب — تحويلًا من قريب، أو مبلغًا من صفقة قديمة، أو خصمًا وعد به شفهيًّا.
والبطاقة الأولى مسألة توقيت لا جهد: شهران قبل الإقفال. فالمعلومة ما زالت قابلة للاسترجاع، والناس الذين سجّلوا ما زالوا موجودين، والوقت يسمح بالسؤال — وترتيب الإقفال في الإقفال الشهري.
ليس وسيطًا واحدًا — بل ثلاثة
ولأن جمعها في حساب واحد يُضيِّع نصف المعلومة:
| الحساب | ما يدخله | من يتابعه |
|---|---|---|
| وسيط المقبوضات | مبالغ واردة بلا مرجع | من يتابع التحصيل |
| وسيط المصروفات | صرف بلا مستند بعد | المحاسب |
| وسيط التحويلات بين الحسابات | ما خرج ولم يصل بعد | من يطابق البنك |
| حساب واحد لكلّها | يُضيِّع المسؤولية | لا يعرف أحد أيّه له |
والصفّ الأخير هو سبب بقاء الأرصدة معلَّقة: حساب بلا مسؤول. فحين يجمع الوسيط مقبوضات ومصروفات وتحويلات لا يعرف أحد أيّ جزء يخصّه — والفصل إلى ثلاثة يجعل لكلٍّ صاحبًا يُسأل.
والصفّ الثالث يُقفَل بذاته غالبًا: التحويل بين حساباتك. فما خرج من حساب ولم يصل إلى آخر يُقفَل عند وصوله — ومطابقته في التسويات البنكية.
أين ينتهي دور النظام في الوسيط
ولأن هذا باب انضباط شهري:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حساب وسيط بعملياته وأعمارها | نعم | أساس القراءة |
| سبب مكتوب لكل عملية | نعم — حقلًا إلزاميًّا | أنفع ضابط |
| تنبيه بما تجاوز مدّته | نعم | يمنع التقادم |
| سقف يُوقِف الإضافة | نعم | ضابط لا تذكير |
| فصل من يُدخِل عمّن يُخرِج | نعم — بالصلاحيات | رقابي |
| معرفة صاحب المبلغ | لا | سؤال ومراسلة |
| قرار الشطب | لا | اعتماد بشري |
والمسألة الثانية أنفع ما يُطلَب منه: حقل سبب إلزامي. فهو يكلّف عشر ثوانٍ عند الإدخال ويوفّر ساعات بعد شهرين — وهو الفرق بين وسيط يُفرَّغ ووسيط يُشطَب.
خطة نصف ساعة شهريًّا
ولأن هذا الباب لا يحتاج أكثر من ذلك:
- اطبع عمليات الوسيط مرتَّبة بالأقدم أوّلًا.
- اسأل من سجّل ما كان عمره أقلّ من شهرين — وهو يذكر.
- راجِع المرفقات والمراسلات لما هو أقدم.
- صنّف ما عُرِف، واكتب سبب التصنيف سطرًا.
- اعرض ما بقي على المالك بقائمة سطر لكلّ عملية.
- اكتب القاعدتين: المدّة القصوى والسقف — وطبّقهما من الشهر القادم.
والخطوة الثانية هي التي تُنجِز نصف العمل في خمس دقائق: اسأل من سجّل. فأكثر العمليات الحديثة لها سبب يعرفه شخص واحد — ولا يحتاج إلّا أن يُسأل قبل أن ينسى.
أغلِق شهرك بلا رصيد مجهولاعرض كيف يُدار الحساب الوسيط بأسبابه وأعماره وتنبيهاته وسقفه في «أعمالي ERP».
تواصل معنا