ضررٌ تُسبّبه — لا ضررٌ يقع لك
ولأن أربعة أبواب تلتقي عند حادث:
وموضع هذا المقال ممّا يجاوره: التأمين على الأصول والمخزون عن تغطية ما تملكه أنت وقيمته، والسلامة في مكان العمل عن منع الحادث قبل وقوعه، وحادث في موقعك عن أوّل أربع وعشرين ساعة — وهذا عن من يدفع حين يكون المتضرّر غيرك.
والفرق الذي يجعله بابًا مستقلًّا: تأمين الممتلكات يدفع لك، وتأمين المسؤولية يدفع عنك. فالأوّل يُعوّضك عمّا فقدتَ، والثاني يتحمّل ما تُطالَب به — وهما وثيقتان لا بندان في وثيقة. أمّا كيف يُبنى قسط كلٍّ منهما وما يُنقِصه فبابٌ آخر، تفصيله في قسط التأمين.
وقع ضرر… فأيّ وثيقة تدفع؟
ولأن الجواب يختلف باختلاف من تضرّر:
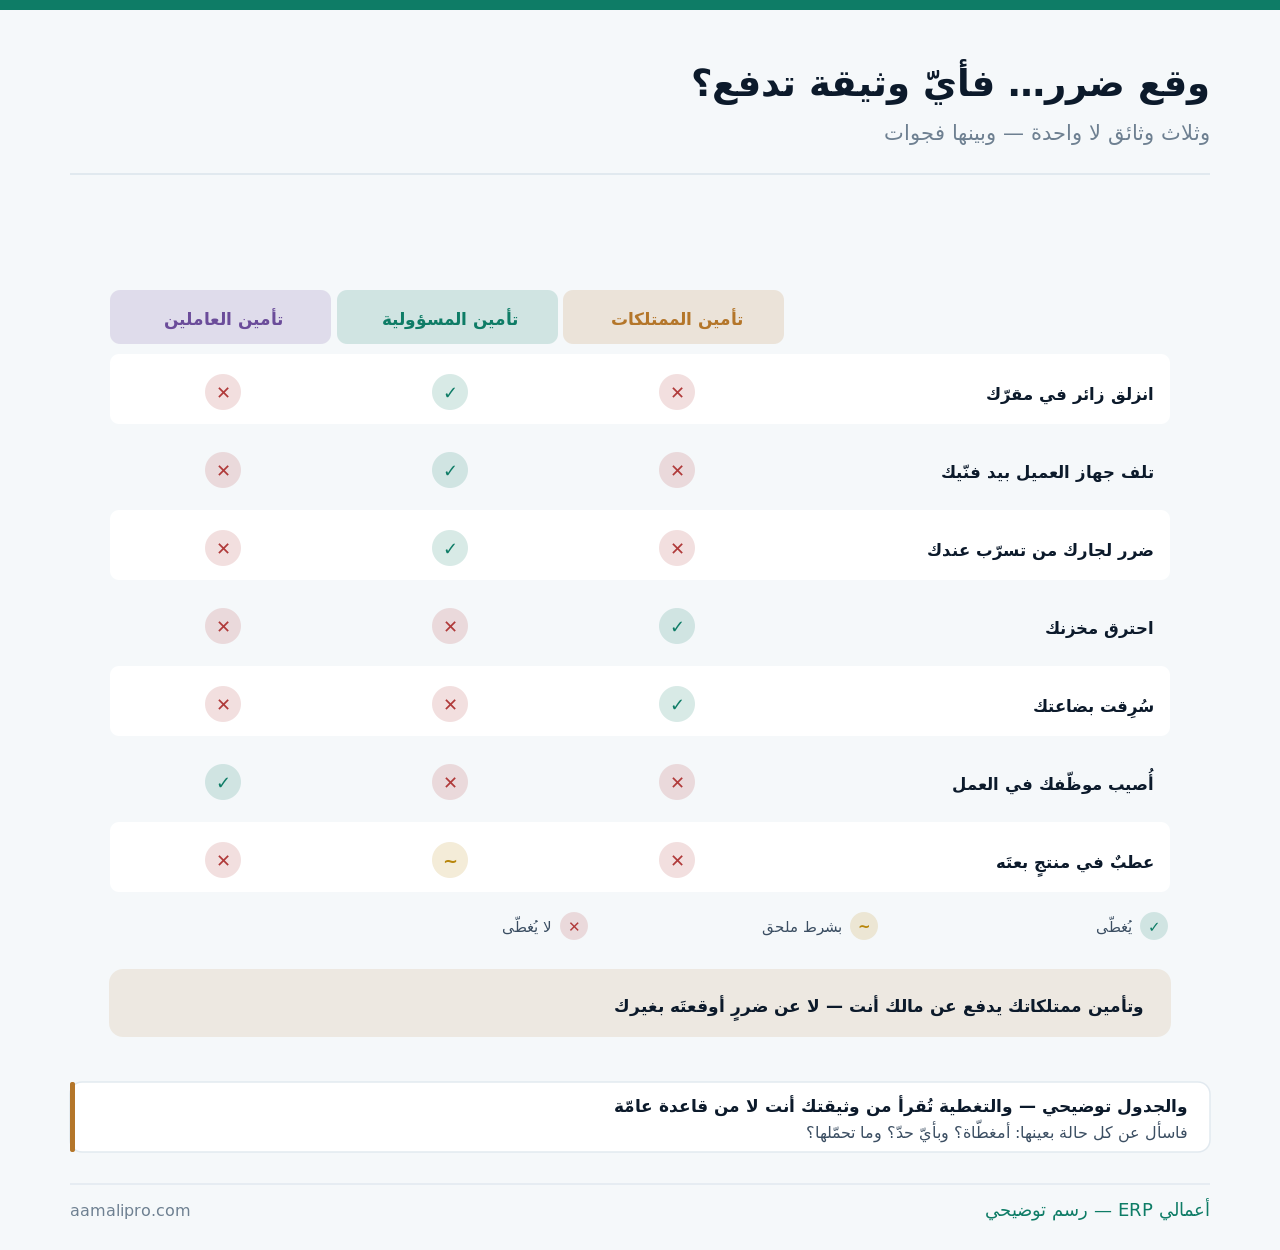
وثلاث وثائق لا واحدة: الممتلكات لما تملك، والمسؤولية لما تُسبّب، وتأمين العاملين لمن يعمل عندك. وبينها فجوات — وأشهرها أن الضرر الواقع على عميل داخل مقرّك ليس في وثيقة الممتلكات ولا في تأمين العاملين.
من يحتاجه فعلًا؟ خمسة أنشطة
ولأنه ليس لازمًا لكلّ نشاط بالدرجة نفسها:
| النشاط | الحاجة | السبب |
|---|---|---|
| يستقبل عملاء في مقرّه | عالية | زائرٌ يمكن أن يُصاب |
| يعمل في مواقع العملاء | عالية | أدواتك في ملك غيرك |
| يقدّم طعامًا أو خدمة جسدية | عالية | الضرر مباشر |
| يبيع منتجات قد تُسبّب ضررًا | متوسّطة — بملحق | مسؤولية المنتج |
| مكتب بلا زوّار | منخفضة | وتبقى مسألة الجار |
والصفّ الثاني يُغفَل رغم وضوحه: من يعمل داخل ملك غيره. فالفنّي الذي يُتلِف أرضية عميل أو جهازه يُنشئ مطالبة على منشأتك — وهذا أشيع ما يقع في الصيانة والتركيب، وترتيب العمل الميداني في الخدمة الميدانية.
والصفّ الأخير يحمل تنبيهًا: حتى المكتب بلا زوّار له جار. فتسرّبٌ أو حريق يمتدّ إلى ملك مجاور يُنشئ مسؤولية — وهي أرخص ما يُؤمَّن عليه وأقلّ ما يُفكَّر فيه.
ستّة أرقام تُقرأ في الوثيقة
ولأن العنوان لا يقول شيئًا:
| البند | ما تسأل عنه | ملاحظة |
|---|---|---|
| حدّ التغطية للحادث الواحد | كم؟ | الرقم الأهمّ |
| الحدّ السنوي الإجمالي | وهل يُستهلَك؟ | يُغفَل غالبًا |
| التحمّل | كم تدفع أنت أوّلًا؟ | يُقارَن بالقسط |
| النطاق الجغرافي | مقرّك فقط أم مواقع العملاء؟ | فجوة شائعة |
| الأنشطة المشمولة | أتطابق نشاطك المسجَّل؟ | وإلّا سقطت |
| مهلة الإبلاغ | كم يومًا بعد الحادث؟ | تجاوزها يُسقِط الحقّ |
والبند الرابع أشيع فجوة في المنشآت الخدمية: النطاق الجغرافي. فوثيقةٌ تغطّي «المقرّ» لا تغطّي فنّيًّا يعمل في بيت عميل — ومن يعمل في المواقع يحتاج نصًّا صريحًا على ذلك.
والبند السادس يُسقِط الحقّ كلّه بلا نقاش: مهلة الإبلاغ. فحادثٌ يُبلَّغ عنه بعد شهر قد يُرفَض مهما كانت التغطية صحيحة — والقاعدة أن يُبلَّغ فور العلم ولو لم تكتمل التفاصيل، ومنطق الاستجابة في حادث في موقعك.
اربط وثائقك بمواعيدها ومستنداتهافي «أعمالي ERP» تُحفَظ الوثائق بتواريخها وتُنبَّه قبل انتهائها — فلا تنكشف في يوم حادث.
اطلب عرضًاحين يُطلَب منك في عقد أو مناقصة
ولأنه صار شرطًا في عقود كثيرة:
اقرأ الحدّ المطلوب
لا وجود الوثيقة فقط. فعقدٌ يشترط حدًّا أعلى ممّا عندك لا تُجزئ فيه وثيقتك.
ومدّة السريان
تغطّي مدّة العقد كلّها لا شهرًا منها. فالتجديد في منتصف المشروع مسألة.
وإضافة اسم العميل
بعض العقود تشترط ذكره مؤمَّنًا إضافيًّا — وهو طلب معتاد وله كلفة.
واطلبها من مقاولك أنت
فمن يعمل باسمك في موقع عميلك يُنشئ مسؤوليةً تصل إليك.
والبطاقة الرابعة تُغلِق فجوة تنتقل إليك: مقاول الباطن. فضررٌ يقع منه في موقع عميلك يُطالَب به منك أوّلًا — وطلب وثيقته سارية قبل أن يبدأ أرخص من تحمّل خطئه، وترتيب ذلك في مقاولو الباطن.
والبطاقة الأولى تمنع رفضًا في اللحظة الأخيرة: الحدّ المطلوب. فكثيرٌ من العروض تُستبعَد لأن وثيقة المتقدّم أدنى من المشترط — وقراءة الشرط قبل التقديم تُتيح رفعه، ومنطق المناقصات في التقدّم للمناقصات.
وقع الضرر: خمسة أفعال بالترتيب
ولأن الساعات الأولى تحدّد النتيجة:
| الترتيب | الفعل | ملاحظة |
|---|---|---|
| الأوّل | أوقِف الضرر وأسعِف | قبل أيّ اتّصال |
| الثاني | صوّر الموضع قبل تغييره | أثمن دليل ويضيع بسرعة |
| الثالث | أبلِغ شركة التأمين | ولو لم تكتمل التفاصيل |
| الرابع | لا تُقرّ بالمسؤولية كتابةً | قبل مراجعة الوثيقة |
| الخامس | اجمع الشهود والمستندات | أسماء وأرقام |
والفعل الرابع يُقال بحذر ولا يعني الجفاء: الاعتذار غير الإقرار. فأن تعتذر وتساعد المتضرّر واجب إنساني ومصلحة، أمّا التوقيع على أن الخطأ خطؤك قبل مراجعة الوثيقة فقد يُسقِط تغطيتك — والتمييز بينهما يُشرَح لمن يمثّلك في الموقع.
والفعل الثاني هو أرخص دليل وأسرعه ضياعًا: الصورة. فالموضع يُنظَّف ويُصلَح خلال ساعة — ولقطة من هاتف تُغني عن جدل طويل بعد شهر، ومنطق ملفّ الحادثة في ملفّ النزاع.
خمسة استثناءات تتكرّر
ولأنها تُقرأ بعد الحادث عادةً:
| الاستثناء | ما يعنيه | ملاحظة |
|---|---|---|
| الفعل العمد | لا يُغطّى أبدًا | بديهي |
| مخالفة اشتراطات السلامة | قد تُسقِط التغطية | ولو كان الحادث عرضيًّا |
| أضرار العاملين عندك | لها وثيقتها | لا تُخلَط |
| الضرر المالي المحض | كخسارة أرباح العميل | يحتاج ملحقًا |
| نشاط غير مذكور في الوثيقة | أخطرها | يُحدَّث عند التوسّع |
والاستثناء الأخير يقع كثيرًا عند من ينمو: نشاط أُضيف ولم يُبلَّغ به. فمن أضاف خدمة تركيب إلى نشاط بيع ولم يُحدِّث وثيقته يكتشف عند أوّل حادث أنها لا تشمله — وترتيب الإبلاغ عند التغيير في من يجب أن يعلم.
والاستثناء الثاني يربط التأمين بالتشغيل: السلامة شرط تغطية لا توصية. فغياب إجراء مطلوب قد يُستعمَل سببًا للرفض — وهذا يجعل الإنفاق على السلامة جزءًا من كلفة التأمين، وتفصيله في السلامة في مكان العمل.
القسط والتحمّل: كيف يُوازَن بينهما؟
ولأن أرخص قسط ليس أرخص وثيقة:
| الخيار | أثره | متى يصلح |
|---|---|---|
| حدّ تغطية أعلى | قسط أعلى | حين يكون الضرر المحتمل كبيرًا |
| تحمّل أعلى | قسط أقلّ | إن كنتَ تحتمل المبلغ نقدًا |
| استثناء أنشطة لا تمارسها | قسط أقلّ | بشرط ألّا تمارسها |
| أرخص وثيقة بلا قراءة | قد لا تدفع شيئًا | أسوأ خيار |
| ضمّها إلى وثيقة الممتلكات | أسهل إدارةً | يُقرأ الحدّ منفصلًا |
والصفّ الثاني هو أذكى ما يُفاوَض عليه: ارفع التحمّل واخفض القسط. فالمنشأة التي تحتمل مبلغًا معقولًا من جيبها تشتري تغطيةً أعلى بالقسط نفسه — والغرض من التأمين تغطية ما يُعجِزك لا ما تحتمله.
والصفّ الأوّل يُقاس بالضرر المحتمل لا بحجمك: ورشة صغيرة قد تُسبّب ضررًا كبيرًا. فحدّ التغطية يُبنى على أسوأ ما يمكن أن يقع من نشاطك — لا على رأس مالك، ومنطق تقدير الخطر في سجلّ المخاطر.
أربعة أحداث تُعيدك إلى الوثيقة
ولأن الوثيقة تتقادم بصمت:
| الحدث | ما يُراجَع | ملاحظة |
|---|---|---|
| إضافة نشاط أو خدمة | الأنشطة المشمولة | أهمّها |
| الانتقال أو فتح فرع | النطاق الجغرافي | الموقع الجديد |
| عقد جديد يشترط حدًّا | الحدّ ومدّة السريان | قبل التوقيع |
| وقوع حادث ولو صغير | الحدّ المتبقّي | قد يكون استُهلِك |
| مرور سنة | كل ما سبق | مع التجديد لا بعده |
والحدث الرابع يُغفَل ويُنتِج مفاجأة: الحدّ السنوي يُستهلَك. فحادثان في سنة قد يستنفدان الحدّ الإجمالي — فتبقى بلا تغطية فعلية وأنت تدفع القسط، وقراءة المواعيد في تقويم التجديدات.
والحدث الأوّل هو أكثر ما يُبطِل التغطية عمليًّا: التوسّع في النشاط. فالنموّ يسبق الأوراق دائمًا — ومكالمة واحدة عند إضافة خدمة تُبقي وثيقتك مطابقة لما تفعله.
أين ينتهي دور النظام في هذا الملفّ
ولأن هذا ملفّ قراءة وقرار:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حفظ الوثائق بتواريخها | نعم | وتنبيه قبل الانتهاء |
| ربط الوثيقة بالعقد الذي يشترطها | نعم — مرفقات | يُقرأ قبل التقديم |
| سجلّ الحوادث والمطالبات | نعم | يُقرأ عند التجديد |
| مستندات المطالبة في مكان واحد | نعم | يُوفّر أيّامًا |
| قراءة نصّ الوثيقة | لا | قراءة بشرية |
| تحديد الحدّ المناسب | لا | تقدير خطر |
| التفاوض على القسط | لا | وسيط أو شركة |
والمسألة الخامسة تُقال بوضوح: لا بديل عن قراءة النصّ. فالتغطية تُقرَأ من وثيقتك أنت لا من قاعدة عامّة ولا من مقال — وهذا المقال يقول لك ماذا تسأل، والجواب في ورقتك.
خطة ساعة تكشف فجوتك
ولأنها تُنفَّذ بوثيقتك الحالية وقلم:
- اكتب خمس حالات ضرر يمكن أن تقع من نشاطك بالتحديد.
- اقرأ وثيقتك: أيّها مغطّى؟ وبأيّ حدّ؟ وما تحمّله؟
- اسأل شركتك عمّا لم تجده — واطلب الجواب مكتوبًا.
- تحقّق من النطاق: مقرّك فقط أم مواقع العملاء أيضًا؟
- راجِع الأنشطة المشمولة ومطابقتها لما تفعله اليوم.
- واحفظ الوثيقة بتاريخ انتهائها ومهلة الإبلاغ ظاهرةً لمن يمثّلك.
والخطوة الأولى تُغيّر الاتّجاه كلّه: ابدأ بالحالات لا بالوثيقة. فمن يقرأ الوثيقة أوّلًا يطمئنّ لعباراتها العامّة — ومن يكتب حالاته ثمّ يبحث عنها فيها يجد الفجوة في دقائق.
وثيقةٌ تُقرأ اليوم… لا بعد الحادثاعرض كيف تُحفَظ وثائقك بتواريخها وتُربَط بعقودها وتُنبَّه قبل انتهائها في «أعمالي ERP».
تواصل معنا