مسار المال إلى الخارج — لا رسوم بنكك ولا تسعيرك
ولأن ثلاثة أبواب تلتقي هنا ولكلٍّ مقاله:
وموضع هذا المقال ممّا يجاوره: رسوم البنك عن أنواع الرسوم التي تُخصَم عليك وكيف تُخفَّض، وتقلّب سعر الصرف عن قياس تعرّضك وتسعيرك في مواجهته، والاعتماد المستندي عن أداة تضمن التسليم مقابل الدفع — وهذا عن التحويل العادي وما يقع فيه.
والفرق عملي: تلك تجيب «كم تكلّفني علاقتي بالبنك؟» و«كيف أحمي هامشي من تقلّب العملة؟»، وهذا يجيب سؤالًا واحدًا يتكرّر كل شهر: كم سيصل إلى مورّدي من المبلغ — ومتى؟
أربعة مسارات — بكلفتين وسرعتين
ولأن الاختيار بينها يُبنى على الصفقة لا على العادة:
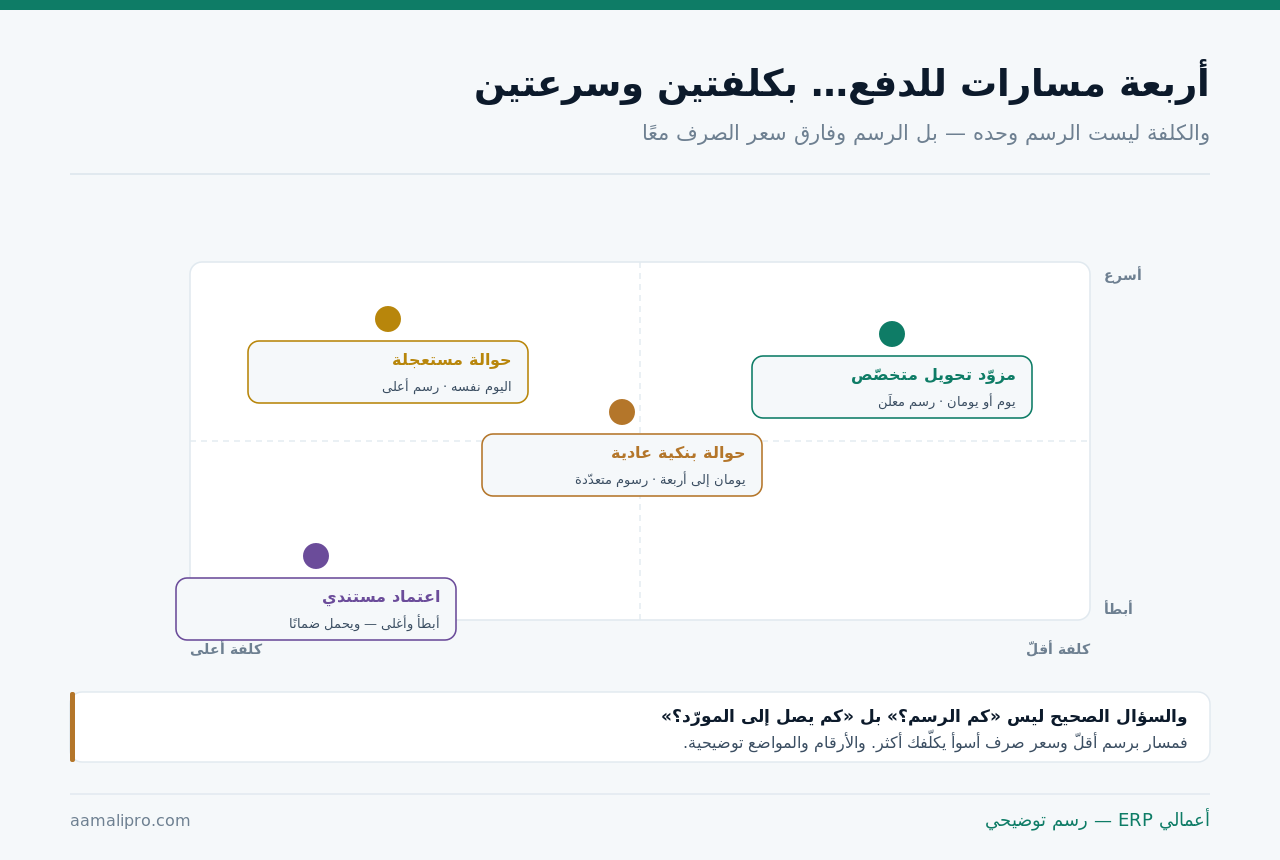
والمسار الرابع ليس بديلًا عن الثلاثة بل أداة أخرى: الاعتماد المستندي يشتري ضمانًا لا سرعة. ويُستعمَل مع مورّد جديد أو صفقة كبيرة حين تكون المخاطرة في التسليم لا في التحويل، وقد فُصِّل في الاعتماد المستندي.
ثلاث صيغ لتحمّل الرسوم — والفرق كبير
ولأن هذا الحقل يُملأ بلا انتباه ثمّ يُنتِج مطالبة:
| الصيغة | من يتحمّل | الأثر عمليًّا |
|---|---|---|
| الرسوم عليك بالكامل | أنت — رسم بنكك والوسيط | يصل المبلغ كاملًا |
| الرسوم مقسومة | أنت رسم بنكك وهو الباقي | يصل ناقصًا بمقدار غير معلوم |
| الرسوم على المستفيد | هو — كلّها | يصل ناقصًا وقد يعترض |
| بلا اتّفاق مسبق | يُفترَض المقسوم غالبًا | مطالبة بالفرق كل مرّة |
والصفّ الأخير هو مصدر أكثر الخلاف: عقدك يقول المبلغ ولا يقول من يتحمّل الرسوم. فيرسل المشتري بالصيغة الافتراضية ويستلم المورّد أقلّ ويطالب بالفرق. والحلّ سطر في أمر الشراء: المبلغ صافيًا للمستفيد والرسوم على المشتري — أو العكس صراحةً.
والفرق بين الصيغتين الأولى والثانية أكبر ممّا يبدو: رسم البنك الوسيط لا تعرفه مسبقًا ولا يظهر في كشفك، بل يُقتطَع من المبلغ في الطريق. ولذلك تختار المنشآت التي تشتري بانتظام الصيغة الأولى ليصير المبلغ الواصل معلومًا وتُقفَل المطالبات.
سعر الصرف المطبَّق: الكلفة التي لا تُسمّى رسمًا
ولأن أكبر بند في كلفة التحويل قد لا يظهر في أيّ سطر:
| المسألة | ما يُظنّ | ما يقع |
|---|---|---|
| السعر المطبَّق | سعر السوق | سعر البنك مع هامش |
| أين يظهر الهامش | في بند رسوم | مدمَج في السعر |
| لحظة التثبيت | لحظة الطلب | قد تكون لحظة التنفيذ |
| التحويل بعملة ثالثة | تحويل واحد | تحويلان وهامشان |
| المقارنة بين المسارات | بالرسم المعلَن | بالمبلغ الواصل |
والصفّ الرابع خطأ يُدفَع ثمنه مرّتين: الدفع بعملة لا هي عملتك ولا عملة مورّدك. فتُحوَّل مرّةً إلى عملة وسيطة ومرّةً إلى عملته — وفي كل تحويل هامش. والصحيح أن يكون الدفع بعملة الفاتورة مباشرةً حين يمكن، وقياس أثر ذلك كلّه في تعدّد العملات.
والصفّ الأخير هو الاختبار العملي الوحيد: اسأل عن المبلغ الواصل بعملة المورّد لا عن الرسم. فطلب عرضين لتحويل واحد بهذه الصيغة يكشف الفرق في دقيقة — وهو غالبًا أكبر من كل ما تفاوضتَ عليه في الرسوم، وأصل التفاوض على الرسوم في رسوم البنك.
ستّة أخطاء توقف التحويل أو تؤخّره
ولأن أكثر التأخير سببه حقل مكتوب خطأً لا إجراء معقّد:
| الخطأ | ما يقع | ما يمنعه |
|---|---|---|
| اسم المستفيد لا يطابق الحساب | يُعاد أو يُعلَّق | نسخ الاسم من خطاب البنك |
| رقم الحساب الدولي خاطئ بحرف | يُرتجَع بعد أيّام | لصق لا كتابة |
| رمز البنك غير مطابق للفرع | تأخير وسؤال | يُؤخَذ من المورّد كتابةً |
| سبب التحويل غير واضح | يُطلَب توضيح | رقم الفاتورة في الغرض |
| عنوان المستفيد ناقص | رفض في بعض الوجهات | يُستكمَل في بطاقة المورّد |
| مستندات الصفقة غير مرفقة | تعليق حتى تُقدَّم | الفاتورة وأمر الشراء جاهزان |
والخطأ الأوّل والثاني يُنهيهما إجراء واحد: بيانات المورّد تُدخَل مرّة من خطاب بنكه وتُحفَظ في بطاقته — لا تُكتَب في كل مرّة من رسالة. فالكتابة اليدوية تُنتِج حرفًا ناقصًا، والحرف الناقص يُنتِج ارتجاعًا بعد ثلاثة أيّام ورسمًا إضافيًّا.
والخطأ الرابع يخصّ الوجهات التي تدقّق في الغرض: «سداد فاتورة رقم كذا» أوضح من «شراء بضاعة». ويُكتَب رقم الفاتورة في حقل الغرض ليُقرأ عند الطرفين، فيسهل على مورّدك تخصيص المبلغ ويقلّ الخلاف على ما سُدِّد.
بيانات مورّديك محفوظة ومربوطة بفواتيرهمفي «أعمالي ERP» تُحفَظ بيانات المورّد وعملته وفواتيره في بطاقة واحدة — فلا تُكتَب من جديد كل مرّة.
اطلب عرضًامتى يصل — ولماذا يتأخّر أحيانًا
ولأن الوعد بالمدّة يُبنى على أيّام عمل بلدين لا بلد واحد:
| العامل | أثره في المدّة | ما يُفعَل |
|---|---|---|
| وقت القطع اليومي | ما بعده يُنفَّذ في اليوم التالي | يُعرَف ويُرسَل قبله |
| عطلة نهاية الأسبوع في البلدين | قد تختلف الأيّام | يُحسَب تقويم البلدين |
| عدد البنوك الوسيطة | كل وسيط يوم | مسار مباشر إن وُجد |
| تدقيق إضافي على الوجهة | يوم أو أكثر | مستندات جاهزة مسبقًا |
| أوّل تحويل لمستفيد جديد | أبطأ دائمًا | يُجرَّب بمبلغ صغير |
والعامل الأخير نصيحة عملية تُوفّر أسبوعًا: أوّل تحويل لمورّد جديد يُجرَّب بمبلغ صغير. فإن وقع خطأ في البيانات ظهر على مبلغٍ تجريبيٍّ صغير لا على المبلغ كاملًا، وإن نجح صارت البيانات مثبتة — وهذا جزء من تأهيل المورّد كما فُصِّل في تأهيل المورّد الجديد.
والعامل الثاني يُغفَل في التخطيط: عطلة نهاية الأسبوع تختلف بين البلدين، فتحويل يُرسَل الخميس قد لا يُنفَّذ إلّا الثلاثاء. ويُدخَل هذا في حساب مواعيد السداد وتخطيط النقد، وقد فُصِّل في وضوح التدفّق النقدي.
حين يُرتجَع التحويل أو يُعلَّق
ولأن هذه اللحظة تُدار بأربعة أفعال لا بانتظار:
اطلب رقم التتبّع
لكلّ تحويل مرجع يُتتبَّع به عبر البنوك. وهو أوّل ما يُطلَب — وبه يُعرَف أين توقّف بالضبط.
لا تُرسِل بديلًا فورًا
فقد يصل الأوّل بعد يومين فيُدفَع مرّتين. ويُنتظَر التأكيد قبل إعادة الإرسال.
المبلغ المرتجَع ناقص
فالرسوم لا تُستردّ غالبًا. ويُسجَّل الفرق مصروفًا لا يُترَك معلّقًا في حساب وسيط.
صحّح البطاقة لا الرسالة
فالخطأ الذي أُصلِح في رسالة يتكرّر. ويُحدَّث في بطاقة المورّد ليُستعمَل في كل مرّة.
والبطاقة الثانية تمنع أكثر ما يقع من ازدواج: لا يُعاد الإرسال قبل تأكيد الارتجاع. فالتحويل المعلَّق يختلف عن المرتجَع — الأوّل ما زال في الطريق والثاني عاد. ومن يرسل بديلًا عن معلَّق يجد بعد أسبوع مبلغين عند مورّده، وترتيب استرداده يستغرق شهورًا.
وإن جاءك طلب بتغيير حساب المورّد أثناء ذلك فتوقّف: لا يُغيَّر حساب بناءً على رسالة — بل بمكالمة على رقم معروف سابقًا، وقد فُصِّل في تحويل المدفوعات.
كيف يُقيَّد — وأين يقع الخطأ
ولأن التحويل الواحد قد يُنتِج ثلاثة أرقام مختلفة:
| العنصر | المعالجة | الخطأ الشائع |
|---|---|---|
| قيمة الفاتورة بعملتها | تُثبَّت بسعر يوم القيد | تُقيَّد بسعر يوم السداد |
| فرق سعر الصرف عند السداد | فرق محقَّق في الدخل | يُدفَن في المشتريات |
| رسوم بنكك | مصروف بنكي | يُحمَّل على الصنف |
| الرسوم المقتطَعة في الطريق | فرق يُسوّى مع المورّد | يُترَك معلّقًا |
| رصيد المورّد بعد السداد | يُقارَن بكشفه | يبقى فرق صغير دائم |
والصفّ الثاني هو الذي يُشوّه هامشك إن أُخطئ فيه: فرق سعر الصرف ليس جزءًا من تكلفة البضاعة بل نتيجة تمويلية مستقلّة. ومن يدفنه في المشتريات يجعل تكلفة صنفه تتغيّر بتغيّر العملة لا بتغيّر سعره، وأصل التفريق في تعدّد العملات وما يدخل التكلفة في كلفة الوصول.
والصفّ الأخير يُنتِج الفروق الصغيرة الدائمة: رصيد المورّد لا يُقفَل لأن ما وصله أقلّ ممّا أُرسِل. ويُحسَم هذا بقرار: إمّا أن تُكمِل الفرق وإمّا أن يقبله، ويُوثَّق — وترتيب المطابقة مع المورّد في إدارة الالتزامات.
خمسة ضوابط قبل أيّ تحويل
ولأن التحويل الخارجي لا يُسترَدّ كما تُسترَدّ حوالة محلّية:
| الضابط | كيف يعمل | ما يمنعه |
|---|---|---|
| مطابقة ثلاثية قبل السداد | أمر شراء + استلام + فاتورة | الدفع عن بضاعة لم تصل |
| بيانات بنكية من مصدر واحد | خطاب البنك في بطاقة المورّد | الاحتيال بتغيير الحساب |
| اعتماد مزدوج فوق حدّ | شخصان لا واحد | خطأ أو تلاعب فردي |
| مراجعة الغرض والمرفقات | رقم الفاتورة ومستنداتها | تعليق التحويل |
| تجربة المبلغ الصغير | لأوّل تعامل | ارتجاع مبلغ كبير |
والضابط الثاني هو أهمّها أمنيًّا: مصدر واحد لبيانات المورّد البنكية — خطاب من بنكه محفوظ في بطاقته، لا رسالة ولا مرفق في محادثة. فأكثر عمليات الاحتيال في هذا الباب تبدأ برسالة تبدو من مورّدك تطلب تحديث الحساب، وتفصيل الإجراء في تحويل المدفوعات.
والضابط الثالث يُبنى على الحدّ لا على المسمّى: اعتماد ثانٍ فوق مبلغ معلَن — وهو المنطق نفسه المطبَّق على التفويض البنكي في التفويض البنكي.
أين ينتهي دور النظام في التحويلات
ولأن من الأمانة أن نفصل ما تحلّه الأداة عمّا يحلّه البنك:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حفظ بيانات المورّد وعملته | نعم | مصدر واحد لا يُكتَب مرّتين |
| ربط السداد بالفاتورة وأمر الشراء | نعم | أساس المطابقة الثلاثية |
| تسجيل فرق سعر الصرف في موضعه | نعم | إن ضُبطت العملات |
| قراءة ما سُدِّد لكلّ مورّد بعملته | نعم | تقرير واحد |
| تنفيذ التحويل نفسه | لا | قناة البنك |
| تحديد الرسوم في الطريق | لا | تُسأل من البنك |
| ضمان وصول المبلغ كاملًا | لا | صيغة الرسوم لا الأداة |
والمسألة الثانية أنفع ما يعطيه هنا: لا يُسدَّد إلّا ما طابق أمر شراء واستلامًا وفاتورة. فهذا يمنع أكثر ما يقع من دفع مكرّر أو دفع عن شحنة لم تصل، وتفصيل المطابقة الثلاثية في الذمم الدائنة.
خطة أسبوع لضبط تحويلاتك
ولأن أكثر ما سبق يُنجَز مرّة ويعمل سنوات:
- اجمع بيانات كل مورّد خارجي من خطاب بنكه، وأدخِلها في بطاقته مرّة.
- اكتب في أوامر الشراء من يتحمّل الرسوم — بصيغة صريحة لا مفترَضة.
- اطلب من بنكك عرضًا بالمبلغ الواصل بعملة المورّد لا بالرسم المعلَن.
- قارِن مسارين على تحويل واحد، واحسب الفرق بالمبلغ الواصل.
- اضبط اعتمادًا ثانيًا فوق حدّ معلَن، واشترِط مطابقة ثلاثية قبل السداد.
- راجِع شهريًّا: كم تحويلًا تأخّر أو ارتجع ولماذا — وأصلِح البطاقة لا الرسالة.
والخطوة الثالثة هي التي تكشف الرقم الحقيقي: اطلب المبلغ الواصل لا الرسم. فالبنوك تجيب عن الرسم بسهولة وعن المبلغ الواصل بتحفّظ — والإصرار على الصيغة الثانية يُظهِر الفرق الذي لا يُعلَن.
سدِّد بما يطابق أمرك واستلامكاعرض كيف يُربَط سداد المورّد بفاتورته وأمر شرائه وعملته في «أعمالي ERP» — ويُقرأ فرق الصرف في موضعه.
تواصل معنا