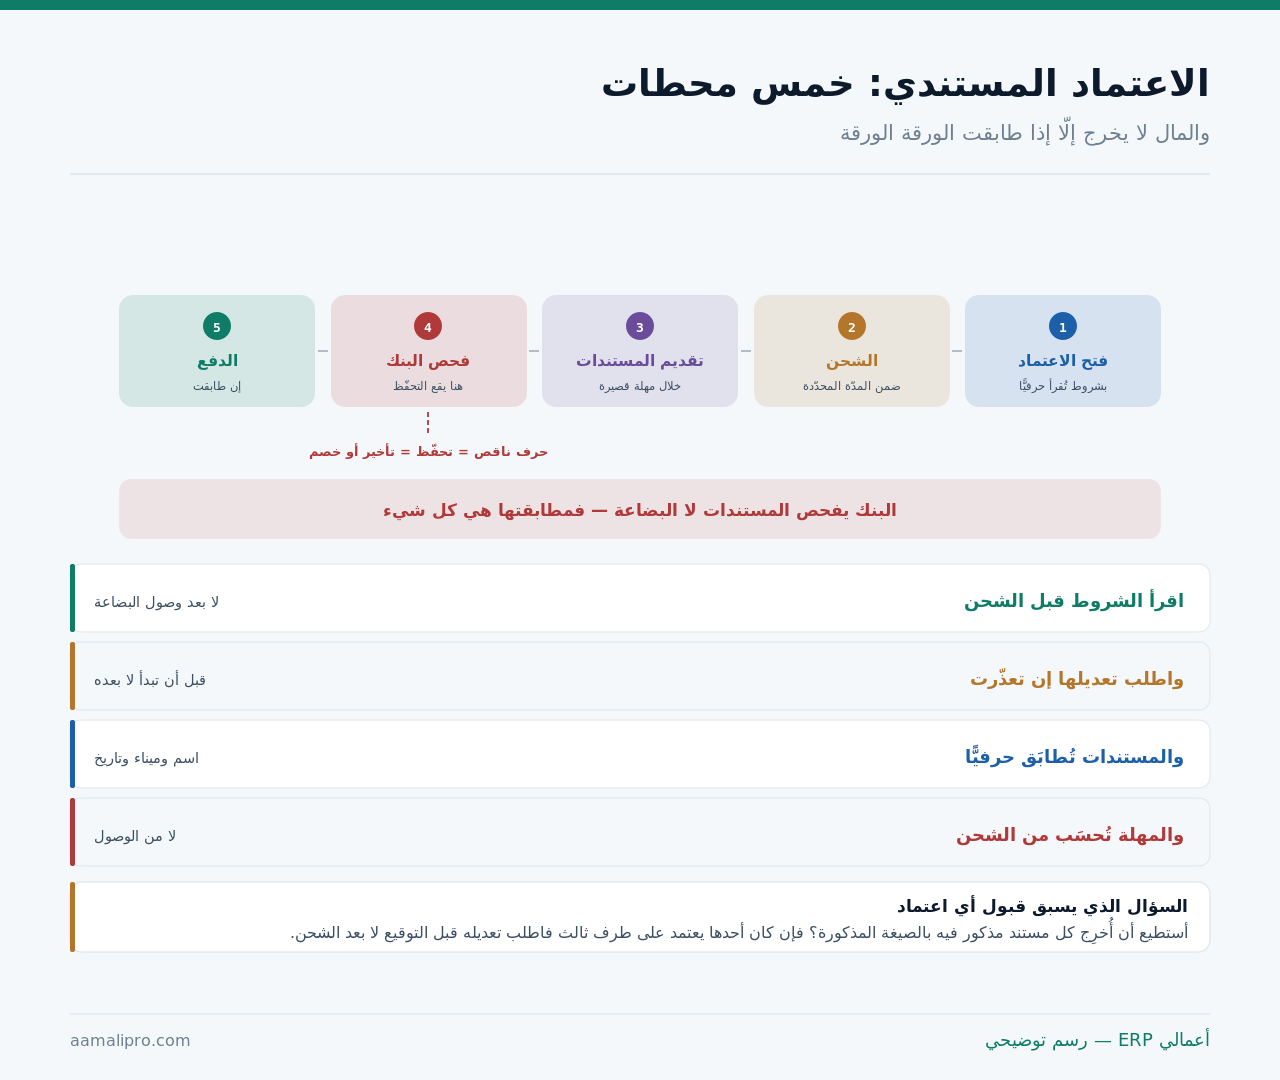
الاعتماد المستندي: خمس محطات
ولأن العطل يقع دائمًا في المحطّة الرابعة:
وهذا المقال عن أداة الدفع في التجارة الخارجية. أمّا التسهيلات البنكية عمومًا وكلفتها فمفصَّلة في التسهيلات البنكية، وأمّا تحميل كلفة الاستيراد على الصنف ففي التكلفة الواصلة، وأمّا البيع للخارج ومستنداته ففي البيع للخارج.
خمس حالات — وبدائل أخفّ
ولأنه أثقل أدوات الدفع وأغلاها فلا يُستعمَل حيث يكفي أخفّ منه:
| الحالة | الأداة المناسبة | لماذا |
|---|---|---|
| مورّد جديد بمبلغ كبير | اعتماد مستندي | ضمان للطرفين |
| مورّد يشترطه | اعتماد | شرط تعاقدي |
| مورّد معروف منذ سنوات | تحويل مباشر | أرخص وأسرع |
| شحنات صغيرة متكرّرة | دفعة مقدَّمة جزئية | كلفة الاعتماد تفوق الفائدة |
| حاجة لضمان بلا دفع | خطاب ضمان | أداة مختلفة |
والصفّ الرابع يُغفَل فيُدفَع ثمنه: اعتماد لشحنة صغيرة. فرسوم الفتح والتعديل والفحص لها حدّ أدنى — وقد تبلغ نسبة معتبرة من قيمة شحنة صغيرة، فيصير الضمان أغلى من الخطر الذي يحمي منه.
والصفّ الأخير تمييز مهمّ يُخلَط كثيرًا: خطاب الضمان ليس أداة دفع. فهو التزام بنكي يُدفَع عند إخلال — بينما الاعتماد آلية دفع مقابل مستندات، وقد فُصِّل في خطابات الضمان.
ستّة شروط تُقرأ قبل الشحن لا بعده
ولأن ما يُكتَب في الاعتماد يصير قانون المعاملة:
| الشرط | ما يُنتبَه له | ما يقع بإهماله |
|---|---|---|
| تاريخ آخر شحن | مدّة كافية للإنتاج | تحفّظ على التأخير |
| مهلة تقديم المستندات | تبدأ من الشحن | مستندات صحيحة تُرفَض |
| ميناء الشحن والوصول | بالصيغة الحرفية | اختلاف تسمية يُنتِج تحفّظًا |
| الشحن الجزئي | مسموح أم لا | شحنة تُرفَض لتجزئتها |
| إعادة الشحن | عبر ميناء وسيط | رفض لمسار طبيعي |
| من يتحمّل الرسوم | داخل وخارج | مفاجأة في الحساب |
والصفّ الثاني هو أكثر ما يُسقِط اعتمادات صحيحة تمامًا: مهلة التقديم. فالمستندات قد تكون مكتملة وصحيحة، لكنها قُدِّمت بعد المهلة المحسوبة من تاريخ الشحن لا من الوصول — فتُرفَض شكلًا وإن كان كل شيء سليمًا.
والصفّ الرابع يُغفَل حتى تقع الحالة: الشحن الجزئي. فمورّد يشحن نصف الكمّية اليوم والنصف بعد أسبوع يخالف اعتمادًا يمنع التجزئة — والسماح به يُكتَب صراحةً إن كان واردًا، وقد فُصِّل التسليم الجزئي في الطلبات المفتوحة.
ما يُقدَّم — وما يُدقَّق فيه
ولأن البنك يفحص الورق لا البضاعة:
| المستند | ما يُدقَّق فيه | أشيع تحفّظ |
|---|---|---|
| الفاتورة التجارية | الوصف حرفيًّا | وصف مختصر أو مختلف |
| بوليصة الشحن | التواريخ والأطراف | تاريخ شحن متأخّر |
| قائمة التعبئة | الأوزان والطرود | اختلاف عن الفاتورة |
| شهادة المنشأ | الجهة والختم | ختم أو تصديق ناقص |
| وثيقة التأمين | التغطية والمدّة | تبدأ بعد الشحن |
| شهادات الفحص | الجهة والصيغة | صادرة من غير المذكور |
أتُطابِق مستنداتك شروط اعتمادك حرفيًّا؟نراجع مستندات اعتمادك قبل تقديمها ونربط رسومه بالتكلفة الواصلة في نظامك.
اطلب مراجعة المستنداتوالصفّ الأول أكثرها إثارةً للتحفّظات وأسهلها منعًا: وصف البضاعة. فالفاتورة يجب أن تصف البضاعة بالصيغة المذكورة في الاعتماد حرفيًّا — لا مختصرة ولا مطوّلة ولا بمرادف، وهذه هي القاعدة التي يُخالفها من يظنّ أن المعنى يكفي.
والصفّ الأخير يُغفَل حتى يقع: شهادة من جهة غير المذكورة. فاعتماد يشترط شهادة من جهة بعينها لا تقبل شهادة أفضل منها من جهة أخرى — والمطابقة شكلية لا موضوعية، وقد فُصِّلت الشهادات في شهادات المنتج.
وقع تحفّظ… ماذا الآن؟
ولأنه يقع في نسبة كبيرة من الاعتمادات فيُدار ولا يُفاجَأ به:
- اقرأ التحفّظ بدقّة — أهو شكليّ أم جوهريّ.
- وصحّح ما يمكن تصحيحه إن بقيت المهلة.
- واطلب من المورّد إعادة إصدار المستند إن كان منه.
- وقرّر: أتتنازل عن التحفّظ أم تتمسّك.
- واحسب كلفة كل خيار — رسوم أم تأخير بضاعة.
أتقرأ شروط الاعتماد قبل الشحن؟نراجع معك شروط الاعتماد ومستنداته قبل بدء التنفيذ — فتُعدَّل ما يتعذّر قبل أن تُشحَن البضاعة.
اطلب مراجعة الاعتمادوالخطوة الرابعة قرار تجاري لا فنّي: التنازل عن التحفّظ. فأنت المشتري وقد وصلت البضاعة وقد تكون سليمة تمامًا — والتمسّك بتحفّظ شكليّ يعطّلها في الميناء بكلفة تخزين يومية قد تفوق ما تكسبه، والقرار يُحسَب لا يُتّخذ بالمبدأ.
والخطوة الأولى تفرّق بين حالتين مختلفتين تمامًا: الشكلي والجوهري. فاختلاف في صيغة اسم أمر، ووصول كمّية أقلّ أو مواصفة مختلفة أمر آخر — والثاني ليس تحفّظًا مستنديًّا بل مشكلة توريد تُعالَج مع المورّد لا مع البنك.
كلفته الحقيقية: خمسة بنود لا بند
ولأن النسبة المعلنة ليست كل ما تدفعه:
| البند | متى يُدفَع | ما يُنتبَه له |
|---|---|---|
| رسم الفتح | عند الإصدار | نسبة بحدّ أدنى |
| رسم كل تعديل | مع كل تغيير | يتكرّر بلا انتباه |
| رسم التحفّظ | عند كل تحفّظ | قد يتعدّد في معاملة |
| الغطاء أو الهامش المحجوز | يُجمِّد سيولتك | كلفة فرصة حقيقية |
| رسوم بنك المورّد | قد تقع عليك | يُحدَّد في الشروط |
والصفّ الرابع هو أكبر كلفة وأقلّها ظهورًا: المبلغ المحجوز. فبعض الاعتمادات تتطلّب تجميد نسبة من القيمة أو كلّها حتى السداد — وهذا مال معطّل شهورًا لا يظهر في أي فاتورة رسوم، وقد فُصِّلت كلفة السيولة في وضوح التدفّق النقدي.
والصفّ الثاني يتراكم بلا انتباه: رسوم التعديلات. فكل تمديد لتاريخ الشحن أو تصحيح لصيغة يكلّف رسمًا — واعتماد يُعدَّل ثلاث مرّات قد تصير كلفته ضعف ما قُدِّر، والقراءة الجيّدة قبل الفتح تُلغي أكثرها.
أين يظهر الاعتماد في حساباتك؟
ولأنه يمرّ بمراحل لكلٍّ معالجة:
| الحدث | المعالجة | ما يُنتبَه له |
|---|---|---|
| فتح الاعتماد | التزام محتمل — إفصاح | لا مصروف بعد |
| الغطاء المحجوز | نقد مقيَّد | يُفصَل عن النقد المتاح |
| الرسوم | مصروف بنكي | أو تُحمَّل على الصنف |
| الشحن وانتقال الملكية | بضاعة في الطريق | بحسب شرط التسليم |
| الدفع | إقفال الالتزام | وتسوية الغطاء |
والصفّ الثاني يُغفَل فيُضخِّم سيولتك الظاهرة: الغطاء المحجوز نقد مقيَّد. فهو في حسابك ولا تستطيع استعماله — وإظهاره ضمن النقد المتاح يجعل تقرير السيولة يقول ما ليس صحيحًا، وقد فُصِّل في قائمة التدفّقات النقدية.
والصفّ الرابع يحدّده شرط التسليم لا الاعتماد: متى تصير البضاعة ملكك. فقد تكون في عرض البحر وهي مسجَّلة في مخزونك — وهذا صحيح محاسبيًّا ويحتاج موقعًا مخزنيًّا يمثّلها، وقد فُصِّل في البضاعة في الطريق.
ثلاثة أرقام عن اعتماداتك
ولأن التكرار يُنتِج تعلّمًا إن قِيس:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| نسبة الاعتمادات بتحفّظات | جودة الإعداد | راجِع أشيع سبب |
| كلفة الاعتماد إلى قيمة الشحنة | أما زال مجديًا؟ | قارِن بالبدائل |
| أيام تجميد الغطاء | كلفة سيولة خفيّة | فاوض على تقليلها |
والرقم الأول أنفعها لأنه قابل للتحسّن مباشرة: أشيع سبب للتحفّظ عندك. فهو يتكرّر غالبًا لسبب واحد — وصف بضاعة مختصر أو مهلة ضيّقة أو شهادة يصعب استخراجها. ومعالجته مرّة تُنهي تكراره في كل الاعتمادات القادمة.
والرقم الثاني يُنضِج قرارًا استراتيجيًّا: الكلفة إلى القيمة. فبعد عشر شحنات ناجحة مع مورّد معروف قد تكون كلفة الاعتماد أعلى من الخطر الذي تحمي منه — والانتقال إلى تحويل مباشر بشروط دفع متدرّجة قرار يُبنى على هذا الرقم.
خمسة أخطاء في الاعتمادات
قراءة الشروط بعد الشحن
فما يتعذّر تنفيذه يُكتشَف بعد فوات وقت تعديله — والقراءة تسبق بدء الإنتاج لا الشحن.
وصف بضاعة غير مطابق حرفيًّا
مختصر أو بمرادف — وهو أشيع تحفّظ، والمطابقة شكلية لا موضوعية.
إهمال مهلة تقديم المستندات
فتُرفَض مستندات صحيحة لأنها قُدِّمت متأخّرة — والمهلة تُحسَب من الشحن لا من الوصول.
إظهار الغطاء نقدًا متاحًا
فيبدو رصيدك أكبر ممّا يمكنك استعماله — وهو نقد مقيَّد يُفصَل في تقاريرك.
اعتماد لشحنة صغيرة
فالرسوم بحدّ أدنى قد تبلغ نسبة معتبرة من قيمتها — والضمان يصير أغلى من الخطر.
ومتى تكون البدائل أفضل؟
هذا القسم يخالف مصلحتنا — فربط الاعتمادات بالتكلفة الواصلة في النظام عمل تهيئة نبيعه. لكن الأداة نفسها ليست دائمًا الأنسب:
| الحالة | البديل | لماذا |
|---|---|---|
| مورّد موثوق منذ سنوات | تحويل بشروط متدرّجة | أرخص وأسرع |
| شحنات صغيرة متكرّرة | دفعة مقدَّمة جزئية | الرسوم تفوق الفائدة |
| مورّد يقبل الدفع بعد الوصول | الأفضل لك | لا كلفة ولا تجميد |
| شراء محلّي | لا ينطبق | أدوات أخرى |
والصفّ الأول هو الترقية الطبيعية لأي علاقة ناجحة: من الاعتماد إلى التحويل. فبعد شحنات متتالية بلا مشكلة يمكن التفاوض على دفعة مقدَّمة جزئية والباقي بعد الشحن — فتوفّر الرسوم والتجميد معًا، وقد فُصِّل التدرّج في التفاوض مع المورّدين.
والصفّ الثالث يُغفَل لأنه يبدو بعيد المنال: الدفع بعد الوصول. فبعض الموردين يقبلونه لعميل مستقرّ — وطلبه لا يكلّف شيئًا، وقبوله يُلغي أداة كاملة بكلفتها.
قائمة فحص للاعتماد المستندي
- الشروط تُقرأ قبل بدء الإنتاج لا قبل الشحن فقط.
- وكل مستند مذكور يمكن إخراجه بالصيغة المذكورة.
- ووصف البضاعة مطابق حرفيًّا في الفاتورة.
- ومهلة تقديم المستندات كافية ومعلومة.
- وتاريخ آخر شحن يحتمل زمن الإنتاج.
- والشحن الجزئي وإعادة الشحن محسومان.
- ومن يتحمّل رسوم كل بنك مكتوب.
- والغطاء المحجوز مفصول عن النقد المتاح.
- والرسوم كلّها محمَّلة على التكلفة الواصلة.
- وأشيع سبب تحفّظ عندك مُعالَج لا مكرَّر.
وابدأ بالبند الثالث إن لم تبدأ بغيره: وصف البضاعة حرفيًّا — فهو أشيع تحفّظ على الإطلاق، ولا يكلّف إصلاحه إلّا نسخًا دقيقًا لعبارة موجودة أمامك.