تمويل طرف ثالث — لا تقسيطك أنت
ولأن ثلاثة أبواب تلتقي عند بيعةٍ تُدفَع على دفعات:
وموضع هذا المقال ممّا يجاوره: البيع بالتقسيط عن أن تموّل أنت العميل — جدول أقساطك وتحصيلك ومخاطرتك، وهذا عن أن يموّله غيرك. وسياسة الائتمان عن منح الأجل للعملاء المؤسّسيين، وتسوية بوّابة الدفع عن مطابقة ما يصلك من وسيط دفع.
والفرق الجوهري عن التقسيط الذاتي: هناك تحمل خطر التحصيل وتربح مقابله، وهنا تبيع خطر التحصيل وتدفع مقابله. فالعمولة هي ثمن أن تقبض اليوم ولا تُلاحِق أحدًا.
ثلاثة أطراف: من يدفع لمن ومتى؟
ولأن ترتيب الأطراف يشرح كل ما بعده:
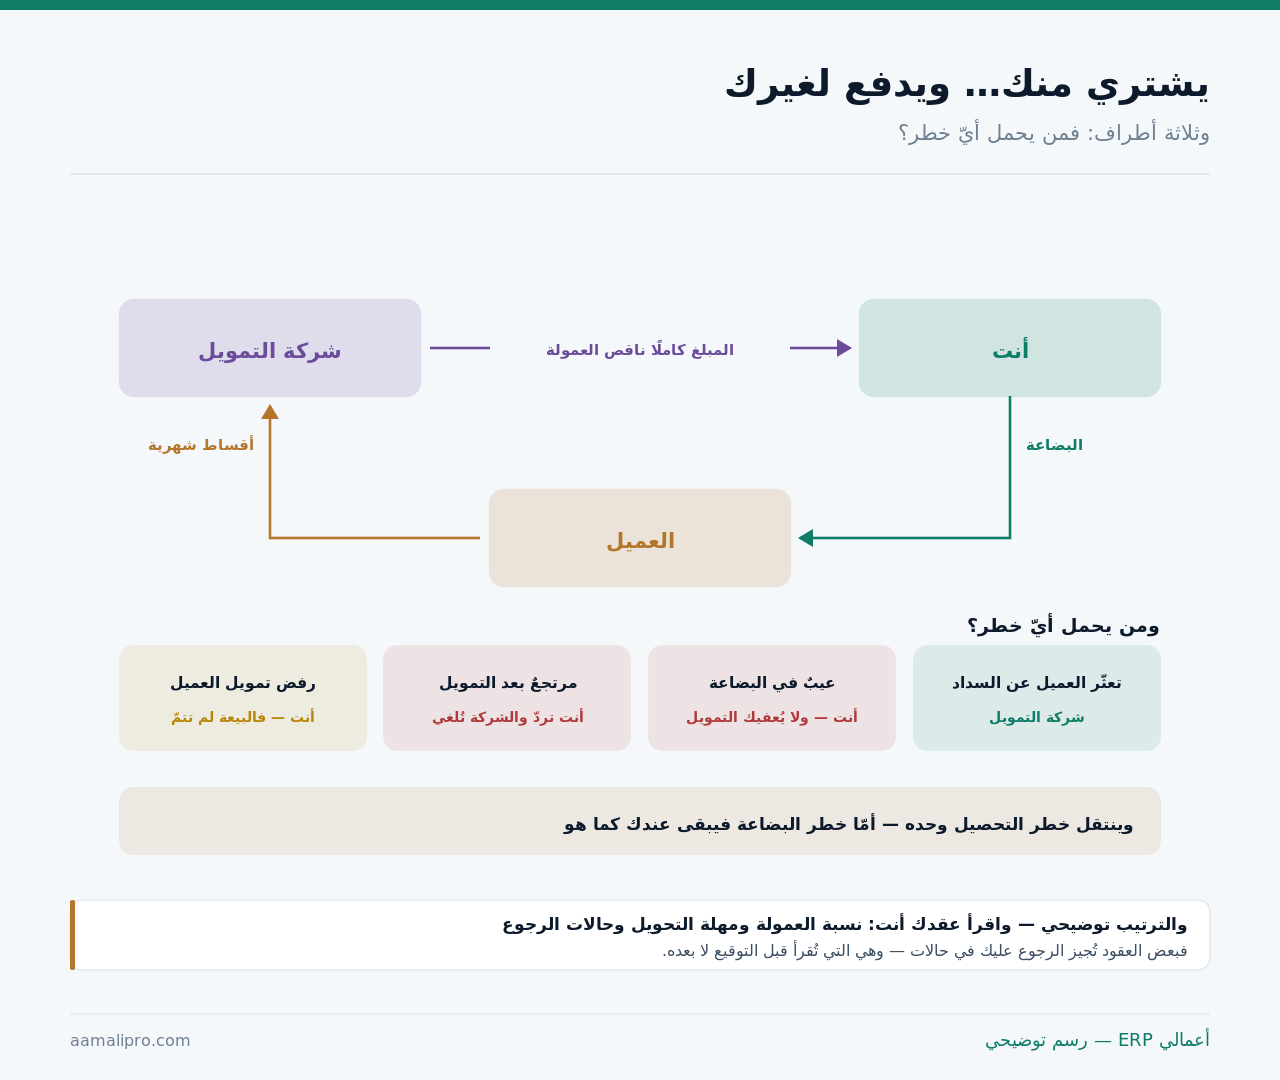
والمسار في أربع خطوات: يطلب العميل التمويل وتُدرَس أهليّته، ثمّ تصل الموافقة بحدّ ومدّة، ثمّ تُسلَّم البضاعة ويُوقَّع، ثمّ يصلك المبلغ من الشركة ناقصًا عمولتها خلال المدّة المتّفق عليها. والعميل بعدها يدفع أقساطه لها لا لك.
متى يصلك المال؟ وكم يُقتطَع منه؟
ولأن الرقم الذي يصلك ليس رقم الفاتورة:
| المسألة | ما يُتحقَّق منه | أثره |
|---|---|---|
| نسبة العمولة | من الفاتورة كاملة أم من الأصل؟ | فرقٌ معتبر |
| مدّة التحويل | من التسليم أم من رفع المستندات؟ | تُغيّر تدفّقك النقدي |
| الاستقطاعات الأخرى | رسوم ملفّ أو تحويل | تُقرأ في الكشف |
| حدّ أدنى للفاتورة | إن وُجِد | يستبعد الصغير |
| الدفعة المقدَّمة | تُقبَض منك أم منه؟ | تُسجَّل بمكانها |
والصفّ الأوّل يُقرأ بدقّة قبل التوقيع: على أيّ مبلغ تُحسَب العمولة. فنسبةٌ على الفاتورة شاملة الضريبة تختلف عن نسبةٍ على المبلغ قبلها — والفرق يظهر في كل بيعة لا في بيعةٍ واحدة.
والصفّ الثاني يخصّ سيولتك لا ربحك: متى تبدأ المدّة. فمدّةٌ تبدأ من رفع المستندات كاملةً تعني أن تأخّرك يومين في الرفع يؤخّر قبضك يومين — وترتيب أثر ذلك في وضوح التدفّق النقدي.
ما ينتقل وما يبقى عندك
ولأن «بعت وقبضت» لا تعني أن الملفّ أُغلِق:
| الحالة | من يتحمّلها | ملاحظة |
|---|---|---|
| تعثّر العميل عن السداد | شركة التمويل | وهذا ما تشتريه بالعمولة |
| عيبٌ في البضاعة | أنت | ولا يُعفيك التمويل |
| الضمان وخدمة ما بعد البيع | أنت | كأيّ بيعة |
| مرتجع بعد التمويل | أنت تردّ والشركة تُلغي | ترتيب ثلاثي |
| رفض تمويل العميل | أنت — فالبيعة لم تتمّ | والبضاعة قد تكون حُجِزت |
| حقّ الرجوع عليك | يُقرأ في العقد | بعض العقود تُجيزه |
والصفّ الأخير هو أهمّ سطر في العقد كلّه: حقّ الرجوع. فبعض العقود تُجيز للشركة الرجوع عليك في حالات — كتزوير في مستندات العميل أو خلل في التسليم — وهذا يعني أن الخطر لم ينتقل كاملًا كما ظننت.
والصفّ الثاني يُخطئ فيه كثيرون: العيب يبقى مسؤوليتك. فالعميل الذي وجد عيبًا سيعود إليك لا إلى الشركة — وهو يدفع أقساطًا عن شيء لا يعمل، وترتيب ذلك في خدمة الضمان.
وإذا رُفِض تمويل العميل؟
ولأنه يقع كثيرًا وأنت قد جهّزت البضاعة:
لا تُسلّم قبل الموافقة
ولا «على أساس أنها ستصل». فالتسليم المبكر يجعلك دائنًا لفرد.
ولا تحجز طويلًا
حدٌّ زمني للحجز معلَن. فصنفٌ محجوز أسبوعين مخزونٌ معطَّل.
واعرض بديلًا فورًا
دفعة أعلى أو شركة أخرى أو مبلغ أقلّ. فالرفض ليس نهاية البيعة.
ولا تُعلّق السبب على أحد
القرار قرارها وسرّية العميل تُحترم. فالإحراج يُفقِدك عميلًا نهائيًّا.
والبطاقة الأولى قاعدة لا استثناء لها: لا تسليم قبل موافقة مكتوبة. فمن سلّم على وعدٍ شفهي ثمّ رُفِض التمويل صار دائنًا لفردٍ لم يُدرَس ائتمانه أصلًا — وهذا هو الموقف الذي تدفع العمولة لتتجنّبه.
والبطاقة الثانية تُكلّفك بلا أن تشعر: الحجز المفتوح. فأصنافٌ محجوزة لطلبات لم تُبتّ تُخرِج مخزونًا من البيع — وترتيب ذلك في حجز المخزون.
المرتجع بعد التمويل: ثلاثة أطراف لا اثنان
ولأن الإلغاء لا يكفي فيه استرداد البضاعة:
| الخطوة | من يفعلها | ما يقع بغيرها |
|---|---|---|
| استلام البضاعة وفحصها | أنت | خلاف على الحالة |
| إبلاغ شركة التمويل فورًا | أنت — لا العميل وحده | أقساط تستمرّ عليه |
| إصدار إشعار دائن | أنت — بنفس مرجع الفاتورة | ضريبة تبقى مستحقّة |
| ردّ المبلغ للشركة | أنت أو خصمًا من مستحقّاتك | مطالبة لاحقة |
| العمولة المدفوعة | قد لا تُردّ | تُقرأ في العقد |
والصفّ الأخير خسارةٌ صافية تُحتسَب في قرارك: العمولة لا تُردّ غالبًا. فمرتجعٌ بعد التمويل يُعيد لك البضاعة ويُبقي العمولة مدفوعة — ولذلك يكون تشديد الفحص قبل التسليم أوفر هنا منه في البيع النقدي.
والصفّ الثاني هو الذي يُنتِج أسوأ الشكاوى: عميلٌ ردّ البضاعة وأقساطه تستمرّ. فإبلاغ الشركة مسؤوليتك أنت لا مسؤوليته — ومنطق مستندات الإلغاء في الإشعار الدائن والمدين.
اربط كل بيعة مموَّلة بمرجعها ومستحقّهافي «أعمالي ERP» تُسجَّل الفاتورة ومستحقّها من جهة التمويل وعمولتها — فتُطابَق الحوالة بما تخصّه.
اطلب عرضًاكيف تُسجَّل في دفاترك؟
ولأن تسجيلها كبيعةٍ نقدية يُخفي رقمين:
| العنصر | أين يُسجَّل | ملاحظة |
|---|---|---|
| الفاتورة | باسم العميل بالمبلغ الكامل | هو المشتري لا الشركة |
| المستحقّ | ذمّة على شركة التمويل | لا على العميل |
| العمولة | مصروف عند الاستحقاق | لا تُخصَم من الإيراد |
| الحوالة الواردة | تُطابَق بالفواتير التي تخصّها | لا تُقفَل جملةً |
| الفرق غير المفسَّر | يُفتَح ولا يُسوّى | حتى يُعرَف سببه |
والصفّ الثالث هو ما يُخطَأ فيه أكثر: العمولة مصروف لا خصمٌ من الإيراد. فإظهار الإيراد بالصافي يُخفي كلفة قناة البيع كاملة — وحين تُسجَّل مصروفًا مستقلًّا تعرف كم كلّفتك هذه القناة في السنة، ومنطق القيود في القيود المحاسبية.
والصفّ الرابع يمنع فوضى تتراكم: مطابقة الحوالة بفواتيرها. فحوالةٌ واحدة تغطّي عشر فواتير تُقفَل بالتفصيل لا جملةً — وإلّا تعذّرت معرفة أيّ فاتورة لم تُسدَّد، ومنطق ذلك في مطابقة الأستاذ المساعد.
والضريبة: على من ومتى؟
ولأن وجود مموّل لا يُغيّر من تبيع له:
| المسألة | القاعدة | ملاحظة |
|---|---|---|
| من يُفوتَر؟ | العميل — هو المشتري | لا شركة التمويل |
| متى تُستحقّ الضريبة؟ | عند التوريد | لا عند وصول المال |
| أساس الضريبة | قيمة البيع للعميل | لا الصافي بعد العمولة |
| عمولة الشركة | خدمة لك بفاتورتها | تُطلَب لتُخصَم مدخلاتها |
| الإلغاء أو المرتجع | إشعار دائن بمرجع الفاتورة | وإلّا بقيت مستحقّة |
والصفّ الثاني يُنتِج فجوةً نقدية إن غفلت عنه: الضريبة تُستحقّ عند التوريد لا عند القبض. فقد تُقرّها في إقرارك قبل أن يصلك مال الشركة — وتفصيل ذلك في ضريبة القيمة المضافة.
والصفّ الرابع مالٌ يُترَك على الطاولة: فاتورة العمولة. فطلبها فاتورةً ضريبيةً سليمة يجعل ضريبتها قابلة للخصم — ومن لا يطلبها يدفعها كاملة، ومنطق ذلك في خصم ضريبة المدخلات.
ستّة بنود في عقد المموّل تُقرأ قبل توقيعه
ولأنها تُقرأ مرّة وتُطبَّق على كل بيعة:
| البند | ما يُتحقَّق منه | لماذا |
|---|---|---|
| العمولة وأساس حسابها | نسبة ومن أيّ مبلغ | تتكرّر مع كل بيعة |
| مهلة التحويل ومبدؤها | أيّام ومن أيّ حدث | تُخطَّط بها السيولة |
| حالات الرجوع عليك | أهمّ بند في العقد | يُحدّد ما انتقل فعلًا |
| مستندات التسليم المطلوبة | قائمة محدَّدة | نقصها يؤخّر القبض |
| إجراء الإلغاء والمرتجع | مكتوبًا لا عرفًا | يقع كثيرًا |
| إنهاء التعاقد | مهلة وأثر على المعلَّق | ما حكم الطلبات الجارية |
والبند الرابع سببٌ خفيّ لتأخّر القبض: المستندات المطلوبة. فنقص توقيعٍ أو صورة تسليم يُعلّق الحوالة أسبوعًا — والقائمة تُطبَع وتُعلَّق عند من يُنهي البيع، ومنطق ذلك في توثيق الإجراءات.
والبند السادس يُنسى دائمًا: ما يقع عند الإنهاء. فطلباتٌ قائمة وعملاء في منتصف أقساطهم يحتاجون نصًّا واضحًا — وإلّا وقعت الفوضى في أسوأ وقت، ومنطق قراءة العقود في العقود طويلة الأجل.
أين ينتهي دور النظام في البيع المموَّل
ولأن العقد يُقرأ بعينك لا بشاشة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| فاتورة باسم العميل ومستحقّ على المموّل | نعم | الأساس كلّه |
| تسجيل العمولة مصروفًا مستقلًّا | نعم | يُظهِر كلفة القناة |
| مطابقة الحوالة بفواتيرها | نعم | لا إقفال جملةً |
| إشعار دائن بمرجع الفاتورة | نعم | للمرتجع |
| تقرير مبيعات القناة وربحها | نعم | بعد العمولة |
| قراءة حالات الرجوع في عقدك | لا | تُقرأ وتُفهَم |
| التفاوض على نسبة العمولة | لا | بحجمك لا ببرنامج |
والمسألة الخامسة تُغيّر قرارًا لا تُجمّل تقريرًا: ربحية القناة بعد العمولة. فقد تكتشف أن أصنافًا بعينها لا تحتمل هذه القناة أصلًا — وأن غيرها يستحقّ التوسّع فيها، ومنطق ذلك في ربحية العملاء.
خطة أسبوع… قبل بيعتك المموَّلة القادمة
ولأنها تُضبَط مرّة وتنطبق على الجميع:
- اقرأ في عقدك ثلاثة: نسبة العمولة وأساسها · مهلة التحويل ومبدؤها · حالات الرجوع عليك.
- اطبع قائمة مستندات التسليم — وعلّقها عند من يُنهي البيع.
- اجعل القاعدة: لا تسليم قبل موافقة مكتوبة — بلا استثناء.
- سجّل الفاتورة باسم العميل والمستحقّ على المموّل والعمولة مصروفًا.
- طابِق كل حوالة بفواتيرها — ولا تُقفِل الفرق حتى يُعرَف سببه.
- واقرأ بعد ربع سنة: كم باعت هذه القناة وكم كلّفت عمولتها.
والخطوة الأخيرة هي التي تُحوّل الترتيب من عادة إلى قرار: قراءة القناة بعد ربع سنة. فحينها تعرف إن كانت العمولة تشتري لك مبيعاتٍ إضافية فعلًا — أم تُموّل بيعاتٍ كانت ستقع نقدًا على أيّ حال.
اعرف كم باعت هذه القناة… وكم كلّفتكاعرض كيف تُسجَّل البيعة المموَّلة ومستحقّها وعمولتها وتُقرأ ربحيتها في «أعمالي ERP».
تواصل معنا