ما يُقدَّر عند الإقفال — لا معالجة كلٍّ منها
ولأن لكل مخصَّصٍ بابًا يخصّه:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| الديون المعدومة | متى تُشطَب وكيف | باب الديون المعدومة |
| المخزون الراكد | متى تُخفَّض قيمته | باب المخزون الراكد |
| كلفة الضمان | كيف تُقاس وتُسعَّر | باب الضمان وما بعد البيع |
| نهاية الخدمة | كيف يكبر الالتزام | باب مكافأة نهاية الخدمة |
| التقدير عند الإقفال | ما يُقدَّر معًا وبأيّ أساس | هذا المقال |
وموضعه ممّا يجاوره: الديون المعدومة والمخزون الراكد والضمان وخدمة ما بعد البيع ومكافأة نهاية الخدمة — وكلٌّ منها يشرح مخصَّصًا واحدًا.
والفرق العملي: تلك الأبواب تُجيب «كيف يُحسَب هذا؟» وهذا يُجيب «ماذا يُقدَّر معًا وماذا يفعل بربحك؟». فمن قرأ كلًّا على حدة قد لا يرى أن مجموعها ربع الربح.
ربحٌ قبل التقدير… وربحٌ بعده
ولأن الأثر المجتمع أكبر ممّا يبدو كلٌّ على حدة:
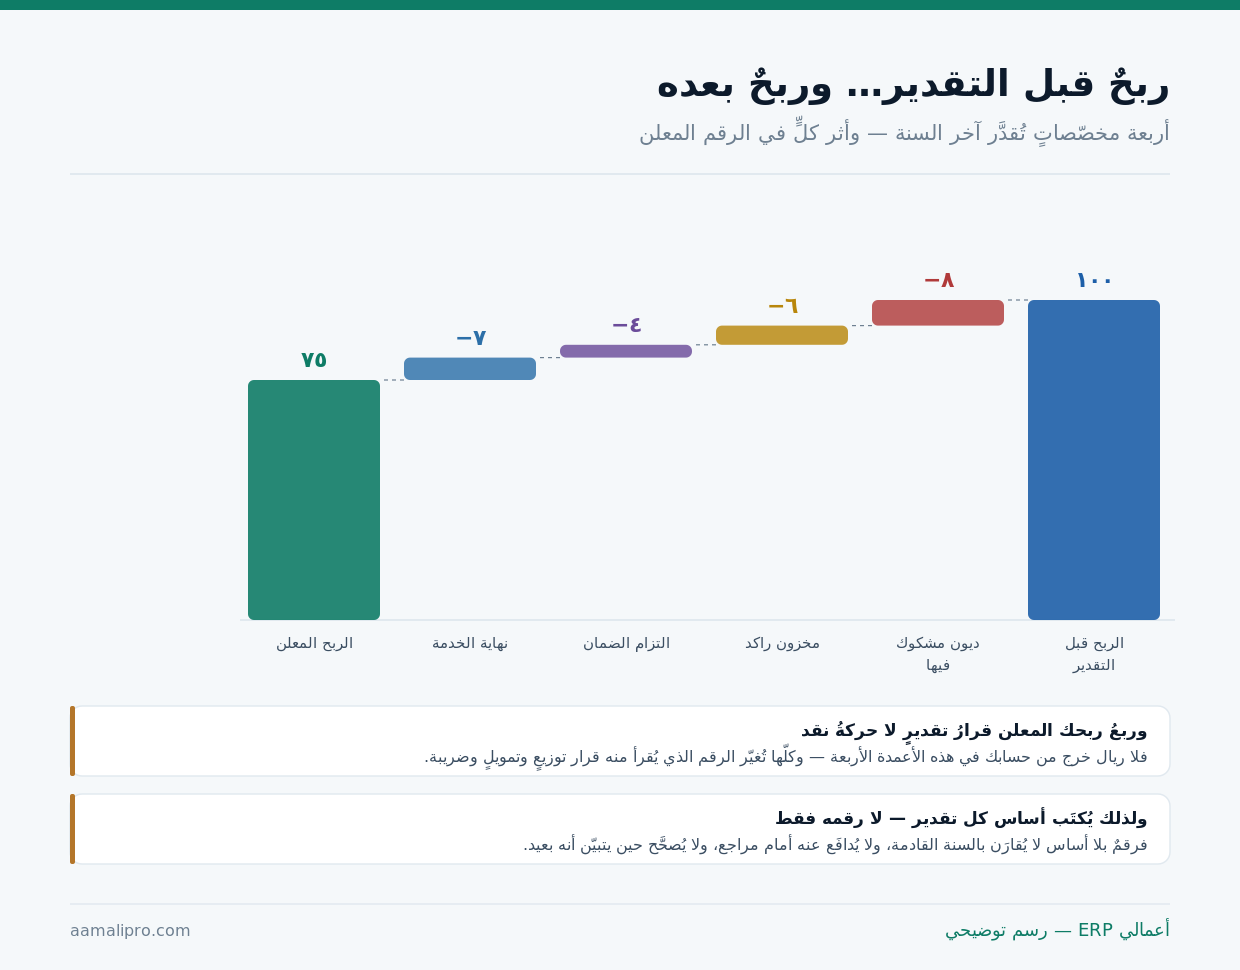
والملاحظة التي تُغيّر النظر إلى الرقم: لا ريال خرج من حسابك في هذه الأعمدة الأربعة. فالنقد لم يتحرّك، والربح تغيّر ربعه — ومن يقرأ التدفّق النقدي لا يرى شيئًا، ومن يقرأ قائمة الدخل يرى قرارًا.
ولذلك يُقرأ الرقمان معًا لا أحدهما: الربح قبل التقدير والربح بعده. فالأوّل يقول كيف كان تشغيلك، والثاني يقول ماذا يتوقّع من قدّر — والفرق بينهما هو ما يستحقّ النقاش في اجتماع الإقفال، ومنطق قراءة الأرقام في اجتماع الأرقام الشهري.
اجعل أساس كل تقديرٍ محفوظًا مع رقمهفي «أعمالي ERP» تُبنى المخصّصات من تقارير الأعمار والدوران — فيُعرَف الأساس لا الرقم فقط.
اطلب عرضًاخمسة تُقدَّر — ولكلٍّ مصدرٌ يُبنى عليه
ولأن التقدير الجيّد يُبنى من تقريرٍ لا من رأي:
| المخصَّص | المصدر | الأساس الشائع |
|---|---|---|
| ديون مشكوك فيها | تقرير أعمار الذمم | نسبة لكل شريحة عمرية |
| مخزون راكد أو تالف | تقرير عمر المخزون | نسبة بحسب مدّة الركود |
| التزام الضمان | تاريخ المطالبات | نسبة من مبيعات المدّة |
| نهاية الخدمة | ملفّ الموظّفين | حساب لكل موظّف |
| مصروفات وقعت ولم تُفوتَر | العقود والاستلامات | ما استُلِم ولم تصل فاتورته |
والصفّ الأخير يُغفَل مع أنه أقلّها اجتهادًا: ما وقع ولم يُفوتَر. فخدمةٌ استُهلِكت في ديسمبر ووصلت فاتورتها في يناير تخصّ ديسمبر — ومن أهملها أظهر ربحًا أعلى ممّا كان ومصروفًا في السنة الخطأ، وتفصيله في المستحقّات والمقدّمات.
والصفّان الأوّلان يُبنيان من تقريرين موجودين لا من تقدير: أعمار الذمم وعمر المخزون. فمن يملكهما يبني مخصَّصه في نصف ساعة، ومن لا يملكهما يُقدّر بالإحساس فيُقدّر أقلّ دائمًا، ومنطقهما في تقارير أعمار الديون.
الأساس يُكتَب — لا الرقم فقط
ولأن رقمًا بلا أساسٍ لا يُقارَن ولا يُدافَع عنه:
| ما يُكتَب | مثال | لماذا |
|---|---|---|
| المصدر | تقرير الأعمار بتاريخ ٣١ ديسمبر | يُعاد بناؤه عند السؤال |
| القاعدة | ٥٪ لما تجاوز ٩٠ يومًا و٢٥٪ لما تجاوز ١٨٠ | تُطبَّق كل سنة بالطريقة نفسها |
| الاستثناءات | عميلٌ متعثّر يُقدَّر منفردًا | وإلّا اختفى في النسبة |
| من قدّر ومن اعتمد | اسمان وتاريخ | مسؤوليةٌ لا اجتهاد مجهول |
| ما تغيّر عن السنة الماضية | ولماذا | أهمّ سطرٍ عند المراجعة |
والعنصر الثالث يمنع خطأً كبيرًا: الاستثناء. فعميلٌ توقّف عن السداد وأُغلِق نشاطه لا يُقدَّر بنسبة الشريحة بل بحالته — والنسبة للعموم والحالة الخاصّة تُقدَّر وحدها، ومنطقه في عميلك متعثّر.
ستّ خطواتٍ في أسبوع الإقفال
ولأن الترتيب يُنجِز في يومين ما يستغرق أسبوعين بلا ترتيب:
- استخرج تقارير الأعمار والدوران بتاريخ آخر السنة.
- طبّق القاعدة المكتوبة من السنة الماضية كما هي.
- افصل الحالات الخاصّة وقدّرها منفردة.
- اجمع ما استُلِم ولم تصل فاتورته من العقود والاستلامات.
- اعرض الأرقام مع أساسها على من يعتمد — لا الأرقام وحدها.
- احفظ الورقة: المصدر والقاعدة والاستثناءات والتوقيعات.
والخطوة الخامسة تُغيّر طبيعة الاجتماع: الأساس مع الرقم. فعرضُ مبلغ المخصَّص وحده يُنتِج مساومةً، وعرضُ «٥٪ من ذممٍ عمرها فوق ٩٠ يومًا وقدرها كذا» يُنتِج مراجعةً.
والخطوة الأولى تُحدّد جودة كل ما بعدها: التقارير بتاريخٍ محدَّد. فتقريرٌ استُخرِج بعد الإقفال بأسبوعين لا يُظهِر الحال في يوم الإقفال — ويُحفَظ ملفّه لا رقمه فقط، ومنطق تجهيز الملفّ في تجهيز النظام للمراجعة.
ثلاثة أدوارٍ في رقمٍ واحد
ولأن التقدير لا يُترَك لطرفٍ واحد:
من يُعِدّ
المحاسب: يستخرج التقارير ويطبّق القاعدة ويعرض الأساس. لا يقرّر النسبة وحده ولا يُغيّرها بلا سبب.
من يعرف الواقع
مدير المبيعات والمستودع: يعرف أيّ عميلٍ متعثّر وأيّ صنفٍ لن يُباع. رأيه يُوثَّق لا يُشافَه.
من يعتمد
المالك أو المدير: يوقّع على الأساس لا على الرقم — فما يُوقَّع عليه يُدافَع عنه أمام مراجعٍ أو بنك.
والدور الثاني يُغفَل فيُنتِج تقديرًا بعيدًا: من يعرف الواقع. فالمحاسب يرى رقمًا عمره مئة وعشرون يومًا، ومدير المبيعات يعرف أن صاحبه وعد بالسداد الأسبوع القادم — أو أنه أغلق محلّه. والرقمان مختلفان تمامًا.
والدور الثالث يُقال بوضوح: يوقّع على الأساس لا على الرقم. فمن يعتمد رقمًا لا يعرف من أين جاء يعتمد اجتهاد غيره باسمه، ومنطق الاعتماد في إدارة الموافقات.
السنة القادمة تحكم على تقدير هذه
ولأن التقدير يُقاس بما وقع لا بما بدا معقولًا:
| ما يُقارَن | كيف | ماذا يقول |
|---|---|---|
| المخصَّص مقابل ما تحقّق | قدّرتَ ٨٠ وشُطِب ٣٠ | التقدير مرتفع |
| ثلاث سنوات معًا | اتجاه لا سنة | الفرق المتكرّر هو الخلل |
| المخصَّص غير المستعمَل | يُعكَس أو يُرحَّل | بقاعدةٍ لا باجتهاد |
| أثر التصحيح | يظهر في ربح السنة التالية | ويُشرَح لا يُخفى |
والصفّ الثاني هو الذي يُصلِح القاعدة: ثلاث سنوات. فتقديرٌ زاد سنةً قد يكون صدفة، وتقديرٌ زاد ثلاث سنواتٍ متتالية يعني أن نسبتك مرتفعة — وتُخفَّض بسببٍ مكتوب لا بضغطٍ من أحد.
والصفّ الأوّل يُقرأ في الاتجاهين: المبالغة تُخفي ربحًا والتقليل يُظهِر ربحًا لم يقع. وكلاهما يُنتِج قرارًا خاطئًا: الأوّل يمنع توسّعًا مستحقًّا، والثاني يُنتِج توزيعًا من ربحٍ سيتبخّر.
أربعة مواضعَ تتأثّر بالرقم
ولأن التقدير يخرج من الدفاتر إلى قراراتٍ حقيقية:
| الموضع | الأثر | ما ينتبه له |
|---|---|---|
| توزيع الأرباح | يُوزَّع من ربحٍ بعد التقدير | لا من الربح الخام |
| ملفّ التمويل | يقرأ البنك الاثنين | المبالغة تُضعِف موقفك |
| مكافآت مرتبطة بالربح | تتأثّر بقرار تقدير | يُوضَّح للفريق |
| الوعاء الضريبي والزكوي | معالجةٌ قد تختلف | يُسأل عنها محاسبك |
والموضع الثالث يُنتِج شعورًا بالظلم إن لم يُشرَح: مكافأةٌ تنقص بسبب مخصَّص. فمن وُعِد بنسبةٍ من الربح ثمّ نزل الربح بتقديرٍ لم يشارك فيه يظنّ الرقم صُنِع — وشرحُ الأساس قبل الإعلان يُنهي الظنّ، ومنطق ربط المكافأة في خطط العمولات.
والموضع الأخير لا يُجتهَد فيه: المعالجة الضريبية قد تختلف عن المحاسبية. فما تُقدّره في دفاترك قد لا يُقبَل خصمه في إقرارك — ويُسأل عنه قبل الإقفال لا بعده، ومنطقه في الوعاء الزكوي.
خمسة تتكرّر عند الإقفال
ولأن أخطاء التقدير تظهر بعد سنةٍ لا في يومها:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| تقديرٌ بلا أساس مكتوب | لا يُقارَن ولا يُدافَع عنه | ورقة الأساس |
| تغيير النسبة كل سنة | يُقرأ إدارةً للربح | قاعدة ثابتة تُراجَع بسبب |
| نسيان مخصَّصٍ كل سنة | ربحٌ أعلى ممّا كان | قائمة الإقفال |
| الخلط بين المخصَّص والشطب | رصيدٌ لا يُفهَم | المخصَّص تقدير والشطب حدث |
| تقديرٌ يُطلَب ليصل الربح لرقم | أخطرها | الأساس قبل الرقم |
والخطأ الرابع يُربِك الدفاتر سنوات: الخلط بين المخصَّص والشطب. فالمخصَّص تقديرٌ يبقى مقابلًا للرصيد، والشطب إخراجٌ نهائيّ بعد أن ثبت — ومن شطب بلا مخصَّصٍ أنقص ربح سنةٍ واحدة بما كان يجب توزيعه على سنتين، وتفصيله في الديون المعدومة.
والخطأ الأخير يُقال بصراحة لأنه يقع: تقديرٌ يُصنَع ليصل الربح إلى رقم. وهو ليس تقديرًا بل ترتيبًا — ويُكتشَف في أوّل مراجعةٍ جادّة، ويُفقِد كل تقديراتك الأخرى مصداقيتها معه.
واقرأ ما قدّرتَه مقابل ما وقع فعلًااعرض كيف تُقرأ أعمار الذمم ودوران المخزون سنةً بسنة في «أعمالي ERP».
تواصل معناومتى لا تحتاج هذا التقدير كلّه؟
ولأن هذا الباب يُقال فيه ما لا يقوله محاسبٌ يحبّ الاكتمال:
| الحالة | ما يكفي | لماذا |
|---|---|---|
| بيعٌ نقديّ بلا ذمم | لا مخصَّص ديون | لا شيء يُقدَّر |
| مخزون سريع الدوران | مراجعة سريعة فقط | الركود نادر |
| بلا موظّفين أو بعقود قصيرة | حساب مباشر | لا تراكم |
| منشأة لا تُقدّم قوائمها لأحد | قاعدة بسيطة ثابتة | الدقّة أغلى من أثرها |
| أرقام صغيرة جدًّا | تُقرَّب ولا تُفصَّل | التفصيل لا يُغيّر قرارًا |
والصفّ الرابع يُقال بوضوح: منشأةٌ لا تُقدّم قوائمها لأحد ولا توزّع أرباحًا لن يتغيّر قرارها بتقديرٍ دقيق — لكنها تحتاج شيئًا واحدًا: أن تعرف كم من ذممها لن يصل. وهذه معلومةٌ تشغيلية تستحقّ حتى لو بُسِّطت المعالجة.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يُقدّر عنك، ولا تقرير يقول كم من هذا الدين لن يصل. والقاعدة تُكتَب في صفحةٍ وتُطبَّق سنوات، والاجتماع مع من يعرف الواقع يُنجَز في ساعة. وما يفعله النظام واحد: أن يُعطيك الأساس — أعمار الذمم وعمر المخزون وسجلّ المطالبات — بتاريخ الإقفال لا بتاريخ اليوم. ومن يقدّر بلا هذه التقارير يُقدّر أقلّ من الواقع دائمًا، لأن ما لا يُرى لا يُقدَّر.
ثمانيةٌ في أسبوع الإقفال
ولأن ما يُنجَز مرّةً في السنة يُنسى ترتيبه:
- استخرج تقرير أعمار الذمم بتاريخ آخر السنة واحفظ ملفّه.
- استخرج تقرير عمر المخزون ودورانه واحفظه كذلك.
- افتح ورقة الأساس من السنة الماضية وطبّق القاعدة نفسها.
- اجلس مع من يعرف الواقع: المبيعات والمستودع — ووثّق ما قالوه.
- افصل الحالات الخاصّة وقدّرها منفردة.
- احسب ما استُلِم ولم تصل فاتورته.
- قارن مخصَّص السنة الماضية بما تحقّق فعلًا.
- اعرض الأساس مع الرقم — ووقّع عليه من يعتمد.
والبند السابع هو الذي يجعل تقديرك يتحسّن سنةً بعد سنة: المقارنة بما تحقّق. فبلا هذه المقارنة تبقى نسبتك رقمًا وُرِث من أوّل سنة — ومعها تصير قاعدةً مبنيّة على تجربتك أنت.