تاريخان — وأحيانًا ثلاثة
ولأن كلًّا منها يحكم تقريرًا مختلفًا:
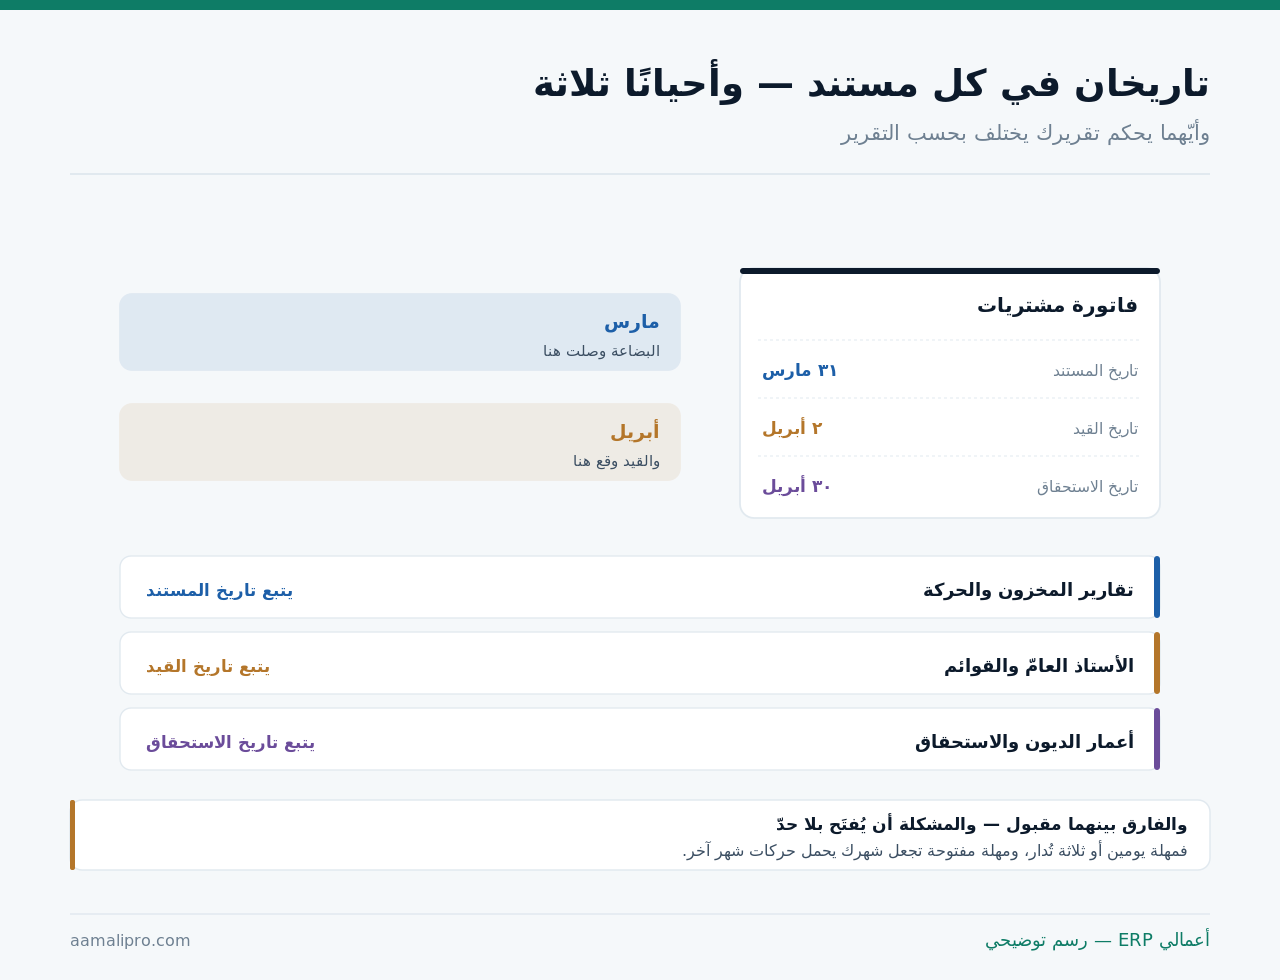
وموضع هذا المقال من غيره: المستحقّات والمقدّمات عن أي فترة يخصّها المصروف أو الإيراد، وإقفال الفترات عن متى تُغلَق الفترة، والتقويمان عن أي تقويم يُخزَّن ويُعرَض — وهذا عن التواريخ داخل المستند الواحد وأثرها.
ستّة تقارير — ولكلٍّ تاريخه
ولأن السؤال العملي ليس «ما الفرق» بل «أيّهما يحكم تقريري»:
| التقرير | يتبع | لماذا |
|---|---|---|
| حركة المخزون والأرصدة | تاريخ المستند | البضاعة تحرّكت في يومها |
| الأستاذ العامّ والقوائم | تاريخ القيد | الدفاتر تتبع الفترة المحاسبية |
| أعمار الديون | تاريخ الاستحقاق | المهلة تبدأ من شروطها |
| المبيعات والعمولات | تاريخ المستند غالبًا | الأداء يُنسَب ليومه |
| التدفّق النقدي | تاريخ القبض أو الصرف | لا علاقة له بالاثنين |
| التقارير النظامية | يُسأل من مصدرها | لا يُجتهَد فيه |
والصفّ الرابع يُنتِج خلافًا مع فريق المبيعات إن لم يُحسَم: العمولة. فبيع وقع في آخر يوم من الشهر وقُيِّد في الشهر التالي — أينسب لأي شهر في احتساب العمولة؟ والقاعدة تُكتَب مرّة في خطّة العمولات لا تُناقَش كل شهر، وقد فُصِّل في العمولات: من القاعدة إلى الصرف.
والصفّ الأخير حدّ صريح: ما يخصّ الجهات. فالتاريخ الذي تُبنى عليه الإقرارات والمستندات النظامية يُؤخَذ من مصدره ولا يُجتهَد فيه — وضبطه في النظام يكون بعد معرفته لا قبلها، وقد فُصِّل في تجهيز النظام للمراجعة.
التواريخ في مستندات أخرى
ولأن السؤال لا يخصّ الفواتير وحدها:
| المستند | التاريخ الحاكم | ما يُنتبَه له |
|---|---|---|
| سند القبض | تاريخ دخول المال | لا تاريخ الشيك |
| الشيك الآجل | تاريخ الاستحقاق | يُقيَّد في محفظة لا في النقد |
| التحويل البنكي | تاريخ كشف البنك | لا تاريخ الإرسال |
| قيد التسوية | آخر يوم في الفترة | لا يوم إعداده |
| مستند الجرد | تاريخ العدّ | لا تاريخ الترحيل |
أتُقيَّد تحويلاتك بتاريخ الإرسال أم بتاريخ البنك؟نضبط في نظامك التاريخ الحاكم لكل نوع مستند — فتتطابق دفاترك مع كشوف البنك بلا مطاردة شهرية.
اطلب ضبط التواريخوالصفّ الأخير يُفسِد الجرد إن أُهمِل: تاريخ العدّ. فجرد تمّ في ٣١ ورُحِّل في ٣ يجب أن يحمل تاريخ العدّ — وإلّا حُمِّلت فروقه على شهر لم تقع فيه، وقد فُصِّل في الجرد وتسوية الفروق.
والصفّ الثالث أشيع سبب لفروق التسوية البنكية: تاريخ الإرسال مقابل تاريخ البنك. فتحويل أُرسِل الخميس وظهر الأحد يُقيَّد بتاريخ ظهوره — وقيده بتاريخ الإرسال يُنشئ فرقًا يتكرّر كل شهر، وقد فُصِّل في التسوية البنكية.
خمسة أسباب لاختلاف التاريخين
ولأن أربعة منها طبيعية وواحدًا يستحقّ الوقوف:
| السبب | أهو طبيعي؟ | الحدّ المعقول |
|---|---|---|
| وصول الفاتورة متأخّرة | نعم | أيام لا أسابيع |
| إدخال يوم العطلة في اليوم التالي | نعم | يوم أو يومان |
| انتظار اعتماد | نعم | بمهلة الاعتماد |
| إقفال الفترة السابقة | نعم | يُقيَّد في الجارية |
| تأخير مقصود لتحسين شهر | لا | ممنوع — وضابط رقابي |
والسبب الأخير هو ما تُبنى الرقابة لأجله: التأخير المقصود. فتأجيل قيد مصروف إلى الشهر التالي ليبدو الشهر الحالي أفضل يُنتِج شهرين خاطئين ويُخفي مشكلة قائمة — وتقرير الفارق بين التاريخين يكشفه بلا اتّهام أحد، وقد فُصِّل في خطأ في فترة مقفلة.
والسبب الأول أشيعها وأسهله علاجًا: الفاتورة المتأخّرة. فبريد موحّد للفواتير وإلزام المورّدين بإرساله يُقلِّص الفارق من أسابيع إلى أيام، وقد فُصِّل في قراءة فواتير المورّدين.
آخر الشهر: خمس حالات تُحسَم مسبقًا
ولأن هذه الأيام الثلاثة تُنتِج أكثر أسئلة الإقفال:
| الحالة | القاعدة | ما يقع بلا قاعدة |
|---|---|---|
| شحنة خرجت ٣١ ولم تُفوتَر | تُفوتَر بتاريخها | إيراد يُنقَل لشهر آخر |
| بضاعة وصلت ٣١ بلا فاتورة | تُستلَم مخزنيًّا | مخزون ناقص في الجرد |
| فاتورة مورّد بتاريخ ٣٠ وصلت ٥ | قيد في الجارية بوصفها | تعديل فترة مقفلة |
| تحصيل ليلة ٣١ ظهر ١ | يتبع تاريخ البنك | خلاف على الشهر |
| مصروف يخصّ شهرين | يُوزَّع بمستحقّ | شهر يحمل غيره |
أتعرف كم مستندًا قُيِّد بعد شهره؟نُخرِج من نظامك تقرير الفارق بين تاريخ المستند وتاريخ القيد بأعماره — فتعرف أين يتأخّر الإدخال ولماذا.
اطلب تقرير فارق التواريخوالحالة الثانية أكثر ما يُفسِد الجرد: بضاعة وصلت بلا فاتورة. فاستلامها مخزنيًّا بتاريخها يجعل الجرد صحيحًا، ويبقى الالتزام في بند «مستلَم غير مفوتَر» حتى تصل الفاتورة — وإهمالها يُنتِج مخزونًا ناقصًا وربحًا أعلى من الحقيقة، وقد فُصِّل في الالتزامات التي لا تظهر في الدفاتر.
والحالة الأولى تخصّ إيرادك مباشرةً: ما سُلِّم ولم يُفوتَر. فشحنة خرجت في آخر يوم تُفوتَر بتاريخها لا بتاريخ إدخالها — وإلّا انتقل إيراد شهر إلى شهر آخر، وقد فُصِّل في الرقابة على الإيراد.
خمسة ضوابط على التاريخين
ولأن ترك الحقلين مفتوحين يجعل كل شيء ممكنًا:
- امنع القيد في فترة مقفلة — لا استثناء بلا صلاحية.
- وحدّد أقصى فارق مسموح بين التاريخين.
- وامنع تاريخًا مستقبليًّا إلّا لما يستحقّه.
- واجعل تاريخ القيد افتراضيًّا اليوم لا نسخة من تاريخ المستند.
- واقرأ تقرير الفارق شهريًّا قبل الإقفال.
والضابط الرابع دقيق ويُغفَل: الافتراضي. فنسخ تاريخ المستند إلى تاريخ القيد تلقائيًّا يجعل من يُدخِل فاتورة قديمة يُقيِّدها في شهر مضى بلا أن ينتبه — والافتراضي الصحيح هو اليوم مع إتاحة التعديل بصلاحية، وقد فُصِّل في إقفال الفترات.
والضابط الثالث يمنع خللًا يصعب تفسيره: التاريخ المستقبلي. فمستند بتاريخ الشهر القادم يظهر ويختفي من التقارير بحسب تاريخ القراءة — ويُسمَح به فقط لما يقتضيه كالشيك الآجل، وقد فُصِّل في الشيكات الآجلة.
ما تسأل عنه نظامك
ولأن هذه الأسئلة تُطرَح قبل الشراء لا بعد أول إقفال:
| السؤال | الجواب المطلوب | ما يقع بدونه |
|---|---|---|
| أيحمل المستند تاريخين؟ | نعم منفصلين | تاريخ واحد يخلط كل شيء |
| أي تاريخ يحكم كل تقرير؟ | مكتوب في التعريف | خلاف على الأرقام |
| أيمنع القيد في فترة مقفلة؟ | نعم بصلاحية | أرقام تتغيّر بأثر رجعي |
| أيمكن تحديد أقصى فارق؟ | يُفضَّل | قيود بأعمار طويلة |
| أيوجد تقرير للفارق؟ | يُبنى إن لم يوجد | لا رقابة على التوقيت |
والسؤال الثاني هو ما يُنهي نصف الخلاف على الأرقام: تعريف التقرير. فتقريران عن المبيعات أحدهما بتاريخ المستند والآخر بتاريخ القيد يُنتِجان رقمين صحيحين مختلفين — وكتابة ذلك في دفتر التعريفات تُغني عن شرحه في كل اجتماع، وقد فُصِّل في حوكمة التقارير.
والسؤال الأول أساسي: تاريخان منفصلان. فنظام لا يفصل بينهما يجبرك على الاختيار: إمّا مخزون صحيح ودفاتر خاطئة، وإمّا العكس — وهذا يُسأل عنه في جلسة العرض، وقد فُصِّل في جلسة العرض التجريبي.
ثلاثة أرقام تُقرأ قبل كل إقفال
ولأن هذا الباب يُدار بتقرير واحد يُقرأ في دقائق:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| متوسّط الفارق بين التاريخين | سرعة الإدخال | فوق خمسة أيام → افحص |
| مستندات قُيِّدت بعد شهرها | ما يُثقِل الشهر الجاري | اقرأها بالنوع |
| قيود بتاريخ مستقبلي | ما سيظهر لاحقًا | راجِع مبرّرها |
والرقم الثاني يُقرأ بالنوع لا إجمالًا: ما قُيِّد بعد شهره. فتأخّر فواتير المورّدين مشكلة استلام مستندات، وتأخّر فواتير المبيعات مشكلة أخطر لأنها تعني إيرادًا لم يُسجَّل في وقته — والعلاج مختلف تمامًا، وقد فُصِّل في تأخّر الإقفال.
والرقم الأول مؤشّر انضباط عامّ: متوسّط الفارق. فارتفاعه يعني أن دفاترك تصف الماضي البعيد لا الشهر الجاري — وأن أي قرار يُبنى على أرقام الشهر يُبنى على نصفها.
خمسة أخطاء في التعامل مع التاريخين
نسخ تاريخ المستند إلى القيد افتراضيًّا
من يُدخِل فاتورة قديمة يُقيِّدها في شهر مضى بلا أن ينتبه.
ترك الفارق بلا حدّ
شهرك يحمل حركات شهر آخر — والحدّ يُكتَب ويُراقَب.
تأجيل قيد ليبدو الشهر أفضل
شهران خاطئان ومشكلة مخفيّة — وتقرير الفارق يكشفه.
عدم استلام ما وصل بلا فاتورة
مخزون ناقص في الجرد وربح أعلى من الحقيقة.
تقارير بلا تعريف للتاريخ
رقمان صحيحان مختلفان — والتعريف يُكتَب لا يُشرَح.
ومتى لا يستحقّ هذا التفصيل؟
هذا القسم يخالف مصلحتنا — فضبط التواريخ والفترات جزء ممّا نبيعه. لكنه لا يلزم دائمًا:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| بيع نقدي يُقيَّد لحظته | لا فارق أصلًا | التاريخان واحد |
| إدخال يومي منضبط | لا تحتاج ضوابط | الفارق يوم |
| منشأة بلا مخزون ولا أجل | تاريخ واحد يكفي | لا تقارير متعارضة |
| مخزون وذمم وإقفال شهري | يلزم الفصل | هنا يظهر الأثر |
| مراجعة أو تمويل متوقّع | يلزم | يُسأل عن التوقيت |
والصفّ الأول صريح: البيع النقدي لا يعرف هذه المشكلة. فالفاتورة تُنشأ وتُرحَّل في اللحظة نفسها — والتاريخان واحد، وبناء ضوابط هنا عمل بلا عائد.
والإشارة التي تقول إن الضبط صار لازمًا ليست حجم منشأتك بل أول مرّة يقول فيها تقريران رقمين مختلفين عن الشهر نفسه — فما وقع مرّة يقع كل إقفال.
قائمة فحص للتواريخ
- المستند يحمل تاريخ حركة وتاريخ قيد منفصلين.
- وتاريخ القيد افتراضيًّا اليوم لا نسخة من المستند.
- وأقصى فارق مسموح محدَّد ومعلَن.
- ولا قيد في فترة مقفلة إلّا بصلاحية وسجلّ.
- ولا تاريخ مستقبلي إلّا لما يستحقّه.
- وما سُلِّم آخر الشهر يُفوتَر بتاريخه.
- وما وصل بلا فاتورة يُستلَم مخزنيًّا.
- وقاعدة نسبة العمولة إلى أي تاريخ مكتوبة.
- وكل تقرير مكتوب في تعريفه أي تاريخ يتبع.
- وتقرير الفارق يُقرأ قبل كل إقفال.
وابدأ بالبند التاسع هذا الشهر: اكتب أمام كل تقرير تستعمله أي تاريخ يتبع — فصفحة واحدة كهذه تُنهي أكثر الخلاف على الأرقام، ولا تحتاج تعديلًا في النظام.