من يجلس معك — لا من لم يعرفك بعد
ولأن أربعة أبواب تتكلّم عن مال يخرج بلا فاتورة بيع:
وموضع هذا المقال ممّا يجاوره: الإنفاق التسويقي عن ما يُنفَق ليعرفك من لا يعرفك وكيف يُقاس، والتبرّعات والرعايات عن ما يخرج دعمًا لجهة، وبطاقة الشركة عن وسيلة الصرف ومطابقتها، ومصروفات السفر عن عهدة رحلة.
والفرق الذي يجعله بابًا مستقلًّا: الضيافة تُصرَف على من يجلس معك، والتسويق على من لم يعرفك بعد. فالأولى لا يُقاس عائدها بالعملاء الجدد ولا ينبغي — والخلط بينهما يُفسِد قياس التسويق ويُخفي الضيافة معًا.
سقفٌ شهري… وأين ذهب؟
ولأن الصرف الصغير لا يُلاحَظ حتى يُجمَع:
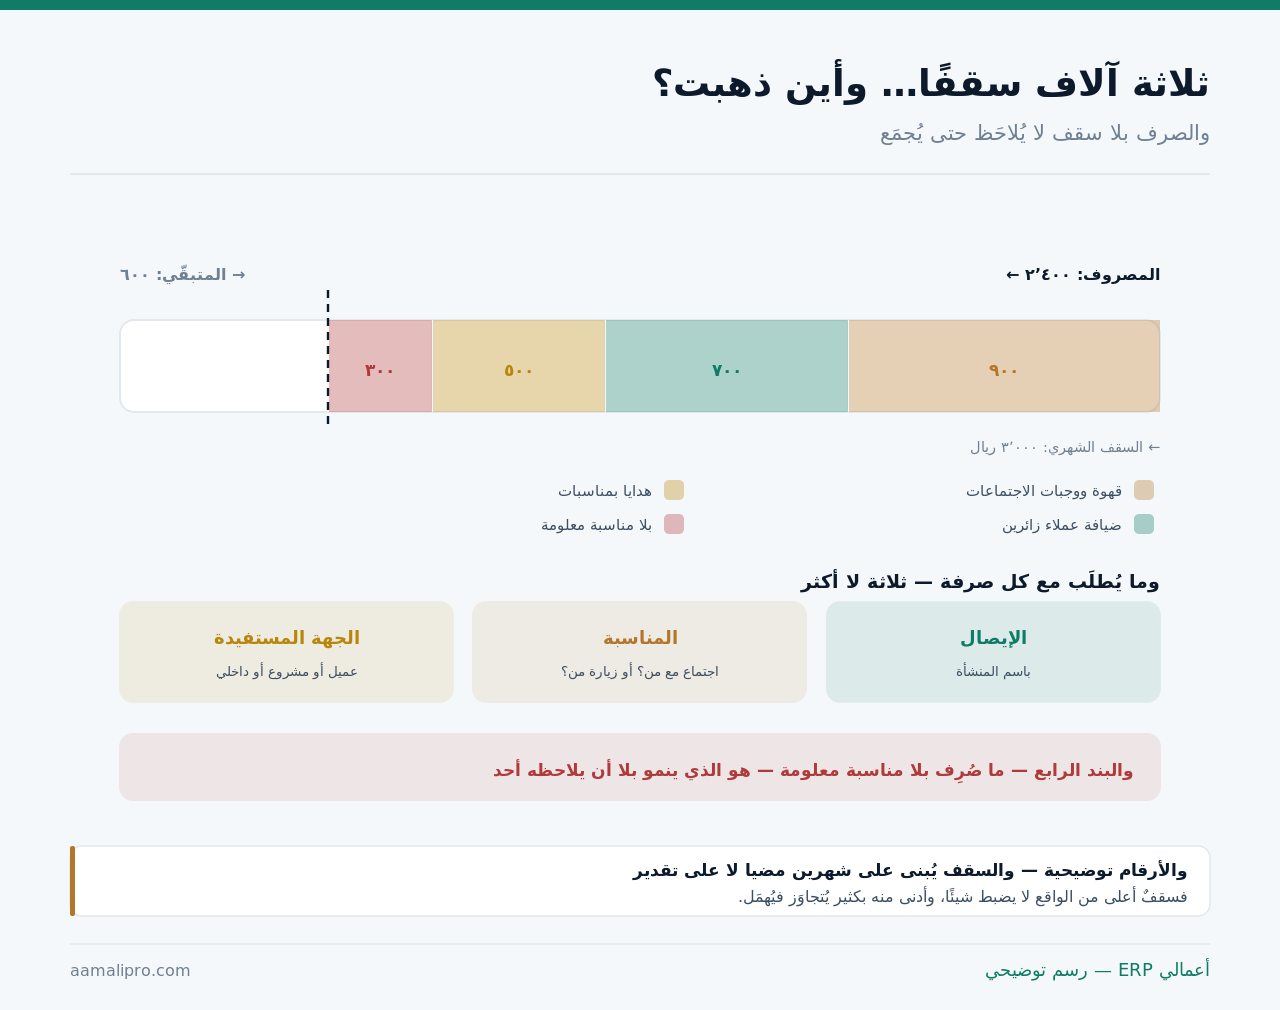
والسقف يُبنى على الواقع لا على الأمل: اقرأ شهرين مضيا. فسقفٌ أعلى من الواقع لا يضبط شيئًا، وأدنى منه بكثير يُتجاوَز في أوّل أسبوع فيُهمَل — والرقم الصحيح قريب من المتوسّط مع هامش.
خمسة أنواع — ولكلٍّ حكم مختلف
ولأن معاملتها معاملة واحدة تُفسِد قراءتها:
| النوع | أين يُقيَّد | ملاحظة |
|---|---|---|
| قهوة ووجبات الاجتماعات | مصروف إداري | داخلي |
| ضيافة عميل زائر | مصروف ضيافة | يُنسَب إلى العميل إن أمكن |
| وجبة عمل خارج المقرّ | مصروف ضيافة | بمناسبة مكتوبة |
| هدية بمناسبة | له سياسة وسقف | يُميَّز عن الرشوة بوضوح |
| ضيافة الفريق نفسه | ليست ضيافة عملاء | بند آخر يُقرأ منفصلًا |
والنوع الأخير يُخلَط دائمًا ويستحقّ الفصل: ضيافة الفريق. فوجبة الموظّفين في يوم مزدحم ليست ضيافة عملاء — وخلطها يُضخّم رقمًا ويُخفي آخر، وكلاهما يُقرأ خطأً.
والنوع الرابع يحتاج حدًّا صريحًا: الهدية. فما يُقدَّم في مناسبة عامّة معلوم، وما يُقدَّم لموظّف عند عميل قبل قرار شراء مسألة أخرى — والحدّ يُكتَب في سياسة تعارض المصالح، وتفصيله في تعارض المصالح.
ثلاثة تُطلَب مع كل صرفة — لا أكثر
ولأن الطلب الرابع يُنتِج التفافًا لا انضباطًا:
| المطلوب | لماذا | ما يقع بغيره |
|---|---|---|
| الإيصال باسم المنشأة | مستند القيد | لا يُخصَم ضريبيًّا |
| المناسبة | اجتماع مع من؟ زيارة من؟ | يُقرَأ صرفًا شخصيًّا |
| الجهة المستفيدة | عميل أو مشروع أو داخلي | يُنسَب إلى مكانه |
| موافقة مسبقة | للمبالغ فوق حدّ فقط | لا لكل قهوة |
| نموذج من صفحة | يُهجَر خلال شهر | سطر يكفي |
والمطلب الثاني هو أنفعها وأرخصها: المناسبة. فسطرٌ يقول «اجتماع مع مورّد التغليف» يحوّل الصرفة من مبلغ غامض إلى معلومة — ويجعل السؤال عنها بعد شهر ممكنًا بلا اتّهام.
والمطلب الأخير قاعدة تحكم هذا الباب كلّه: الإجراء أخفّ من المبلغ. فطلب نموذج وموافقتين على صرفة زهيدة يكلّف أكثر منها — والضبط يكون بالسقف والقراءة الشهرية لا بالبيروقراطية، ومنطق ذلك في مصفوفة الاعتماد.
من يصرف؟ وبأيّ وسيلة؟
ولأن انفلات هذا الباب يبدأ من كثرة من يصرف فيه:
| الصفة | ما يُسمَح به | الوسيلة |
|---|---|---|
| من يقابل العملاء | حدّ صغير بلا موافقة | نثرية أو سداد لاحق |
| مدير الفرع | حدّ أعلى ضمن السقف | بطاقة الفرع |
| المالك | ما فوق ذلك | ويُقيَّد كغيره |
| بقيّة الفريق | لا يصرفون على الضيافة | يطلبون من مسؤولهم |
| وسيلة الصرف | واحدة لكل مستوى | لا خلط بين ثلاث |
والصفّ الثالث يُقال للمالك قبل غيره: ما يصرفه المالك يُقيَّد كما يُقيَّد غيره. فمن يستثني نفسه من المستند يُفقِد القاعدة معناها عند الفريق — والرقم الذي لا يمرّ بالحساب لا يظهر في المجموع، ومنطق فصل الشخصي في حسابات المُلّاك.
والصفّ الأخير يُنهي فوضى المطابقة: وسيلة واحدة لكل مستوى. فمن يصرف مرّةً من البطاقة ومرّةً نقدًا ومرّةً يطلب سدادًا لاحقًا يُنتِج ثلاثة مسارات لمبلغ واحد — وضبط البطاقة في بطاقة الشركة.
اقرأ ما يُصرَف على الضيافة في سطرفي «أعمالي ERP» يُفصَل حساب الضيافة ويُنسَب إلى العميل أو المشروع — فيُقرَأ شهريًّا بلا جمع يدوي.
اطلب عرضًاالهدايا: أربعة حدود تُكتَب
ولأنها أكثر ما يُساء فهمه في هذا الباب:
قيمة معلنة لا تُتجاوَز
رقمٌ واحد للجميع. فالهدية التي تُحرِج مستلمها ليست هدية.
ومناسبة عامّة
عيد أو افتتاح أو شكر بعد مشروع — لا قبل قرار شراء.
ولا تُقدَّم لفرد يقرّر
حين يكون القرار معلَّقًا. فالتوقيت يُغيّر معناها كلّه.
وتُسجَّل باسم الجهة
لا باسم الشخص. فما يُسجَّل يُراجَع، وما لا يُسجَّل يُساء الظنّ به.
والبطاقة الثالثة هي الحدّ الفاصل: التوقيت. فالهديّة نفسها بعد إتمام مشروع شكرٌ مقبول، وقبل قرار شراء تُقرَأ تأثيرًا — والفرق في الوقت لا في القيمة، وترتيب ذلك في تعارض المصالح.
والبطاقة الرابعة تحميك أنت قبل غيرك: التسجيل باسم الجهة. فسجلٌّ مكتوب يُثبِت أن ما قُدِّم كان معلومًا ومحدود القيمة — ومن لا يسجّل يجد نفسه يشرح لاحقًا بلا سند.
خمس إشارات تعني أن الباب انفلت
ولأن الانفلات يبدأ صغيرًا:
| الإشارة | ماذا تعني | الإجراء |
|---|---|---|
| صرف متكرّر بلا مناسبة | أخطرها | يُسأل عنه فورًا |
| مبالغ قريبة من الحدّ دائمًا | تجزئة مقصودة | يُراجَع الحدّ |
| إيصالات بلا اسم منشأة | لا تصلح مستندًا | تُردّ |
| شخص واحد يصرف أكثر الباب | قد يكون طبيعيًّا | يُقرأ لا يُتَّهَم |
| نموّ شهريّ مطّرد | بلا نموّ في العمل | يُعاد النظر في السقف |
والإشارة الثانية تُقرأ بحذر ودقّة: التجزئة. فمبالغ تقف دائمًا تحت حدّ الموافقة بفارق ضئيل قد تعني تقسيمًا مقصودًا — وقد تعني أن الحدّ مضبوط جيّدًا، والتمييز يكون بالسؤال لا بالافتراض.
والإشارة الرابعة تستحقّ إنصافًا: من يصرف أكثر. فمن يقابل العملاء يوميًّا يصرف أكثر ممّن يجلس في مكتب — والرقم يُقرأ بنسبة إلى دوره لا مجرّدًا، ومنطق قراءة الشذوذ في شذوذ المصروفات.
وهل يُقاس عائد الضيافة أصلًا؟
ولأن هذا سؤال يُطرَح كثيرًا وجوابه ليس بسيطًا:
| المسألة | الجواب | ملاحظة |
|---|---|---|
| ربطها بصفقة بعينها | لا يُقاس | العلاقة أطول من صفقة |
| نسبتها من الإيراد | يُقرأ اتّجاهه | لا قيمته المطلقة |
| مقارنتها بين الفترات | مفيدة | مع تغيّر النشاط |
| نسبتها إلى عميل كبير | تُقرأ في ربحيته | قد تُغيّر تسعيره |
| إلغاؤها لتوفير | يُوفّر قليلًا ويكلّف كثيرًا | آخر ما يُخفَّض |
والصفّ الأخير يُقال بوضوح للمالك في وقت الضيق: الضيافة آخر ما يُخفَّض. فهي بند صغير أثره في العلاقة كبير — وإلغاؤها يُرى فورًا عند من اعتاده ويُقرَأ ضيقًا، وترتيب أولويات التخفيض في تقارير خفض التكاليف.
والصفّ الأوّل يُريح من يبحث عن رقم: لا تُقاس بصفقة. فالضيافة تُبقي علاقةً لا تُنتِج بيعًا — ومحاولة ربطها بعقد بعينه تُنتِج أرقامًا مصطنعة، ومنطق ما لا يُقاس في الإنفاق التسويقي.
ثلاثة أرقام تُقرأ في دقيقة
ولأن قراءتها شهريًّا تكفي:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| المصروف مقابل السقف | النسبة | يضبط الشهر القادم |
| ما صُرِف بلا مناسبة | من الوصف | يُفترَض أن يكون صفرًا |
| نسبتها من الإيراد | الضيافة ÷ المبيعات | يُقارَن بالسنة الماضية |
والرقم الثاني هو مقياس الانضباط في هذا الباب: ما صُرِف بلا مناسبة. فوجوده أصلًا يعني أن القاعدة لا تُطبَّق — وهو أهمّ من المبلغ الكلّي لأنه يقول شيئًا عن الإجراء لا عن الإنفاق.
والرقم الثالث يُقرأ باتّجاهه: نسبتها من الإيراد. فارتفاعها مع ثبات المبيعات يعني انفلاتًا — وثباتها مع نموّ المبيعات يعني ضبطًا، وقراءة المقارنات في مقارنة الفترات.
أين ينتهي دور النظام في الضيافة
ولأن هذا باب ذوق وسياسة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حساب مستقلّ للضيافة | نعم | أساس الباب |
| نسبتها إلى عميل أو مشروع | نعم | تُقرَأ في ربحيته |
| حقل المناسبة مع كل صرفة | نعم — بإعداد | يُلزِم من يصرف |
| مقارنة المصروف بالسقف | نعم | شهريًّا |
| حفظ صورة الإيصال | نعم — مرفقًا | يمنع الضياع |
| تحديد السقف | لا | قرار مالك |
| الحكم على ملاءمة الهدية | لا | سياسة وذوق |
والمسألة الثالثة تستحقّ الإلزام لأنها مجّانية: حقل المناسبة. فجعله إلزاميًّا عند القيد يُنتِج انضباطًا بلا رقابة — لأن من يكتب «اجتماع مع من» يفكّر قبل أن يصرف.
خطة ساعة تضبط الباب
ولأنها تبدأ بقراءة لا بقاعدة:
- اجمع ما صُرِف على الضيافة في شهرين مضيا — من الكشوف والإيصالات.
- صنّفه: اجتماعات · عملاء · هدايا · بلا مناسبة.
- ضع سقفًا شهريًّا قريبًا من الواقع مع هامش.
- افصل حسابًا باسمه — وافصل ضيافة الفريق عنه.
- ألزِم حقل «المناسبة» مع كل صرفة — سطر واحد.
- واقرأ الأرقام الثلاثة في أوّل كل شهر — في دقيقة.
والخطوة الثانية هي التي تكشف الحال: التصنيف. فأكثر المُلّاك يفاجَأ بحجم البند الرابع — «بلا مناسبة» — وهو الذي كان يُنفَق طوال السنة بلا أن يراه أحد مجموعًا.
اضبط بالسقف… لا بالنموذجاعرض كيف يُفصَل حساب الضيافة ويُلزَم حقل المناسبة ويُقارَن المصروف بالسقف في «أعمالي ERP».
تواصل معنا