أربع محطّات — والأخيرة وحدها تهمّ
وهذه سلسلة يفقد كل جزء منها شيئًا:
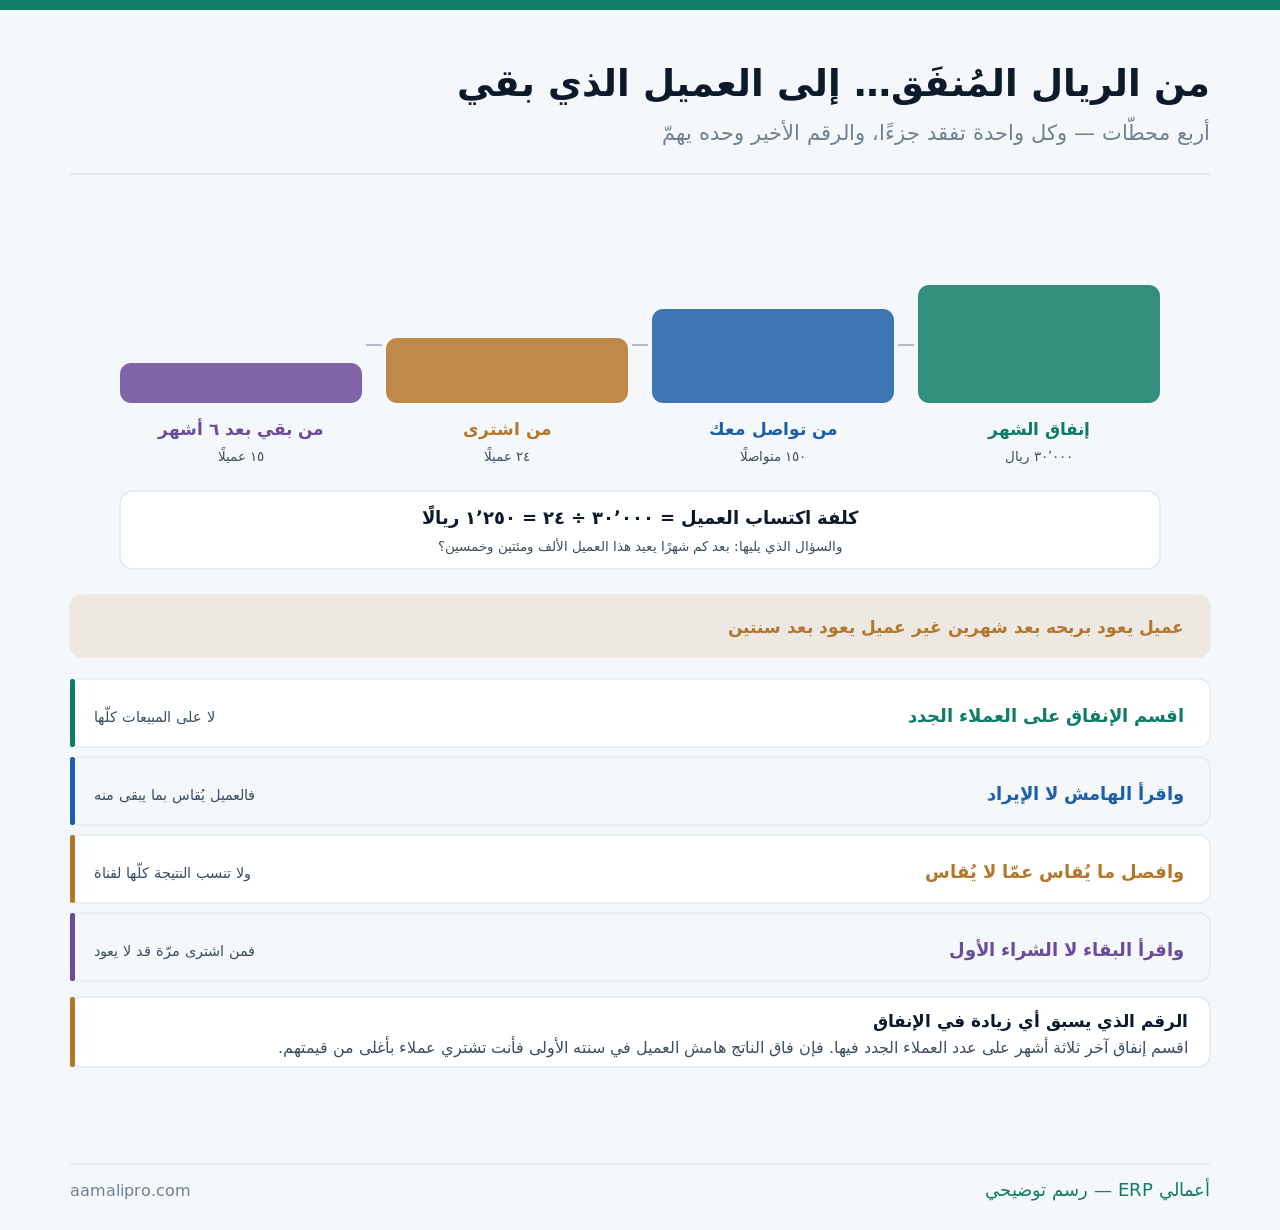
ولاحظ الفارق بين المحطّتين الأخيرتين: أربعة وعشرون اشتروا… وخمسة عشر بقوا. فمن يحسب كلفة الاكتساب على من اشترى يبني رقمًا متفائلًا، والحساب الصادق يقسم على من بقي.
وهذا عن قياس ما يُنفَق لجلب عميل. أمّا ربحية العميل بعد أن يصير عميلًا فمفصَّلة في كيف تحسب ربحية كل عميل أو عقد خدمة؟، وقياس بقائه في قياس بقاء العملاء: أرقام تملكها ولا تقرؤها، وأثر العروض الترويجية تحديدًا في إدارة العروض الترويجية وتأثيرها على الأرباح.
رقم واحد يُحسَب بخمسة مدخلات
ولأن أكثر ما يُخطأ فيه هو ما يدخل في البسط والمقام:
| المدخل | يدخل في الحساب؟ | لماذا |
|---|---|---|
| إعلانات مدفوعة | نعم | إنفاق مباشر |
| عمولة من جلب العميل | نعم | كلفة اكتساب صريحة |
| راتب من يعمل في التسويق | نعم — بنسبة وقته | يُنسى دائمًا |
| خصم افتتاحي للعميل الجديد | نعم | ثمن دخوله |
| رعاية أو حضور معرض | نعم — يُوزَّع على المدّة | أثره ممتدّ |
| خدمة العميل بعد شرائه | لا | كلفة خدمة لا اكتساب |
والصفّ الثالث هو الذي يقلب الرقم: موظّف يقضي نصف وقته في التسويق كلفة حقيقية. ومن يحسب الإعلانات وحدها يخرج برقم يبدو ممتازًا — ثمّ يعجز عن تفسير لماذا لا ينمو ربحه مع نموّ مبيعاته.
والمقام يُقرأ بحذر: العملاء الجدد فقط لا كل من اشترى. فمن اشترى منك السنة الماضية وعاد ليس عميلًا اكتسبتَه هذا الشهر — وخلطهما يُخفّض الرقم زورًا.
متى يعيد العميل ما دفعتَه فيه؟
ولأن الرقم وحده لا يكفي بلا زمن:
- احسب هامش العميل الشهري — لا إيراده.
- واقسم كلفة اكتسابه عليه — الناتج أشهر الاسترداد.
- وقارنها بمتوسّط بقاء العميل عندك.
- فإن كان البقاء أقصر من الاسترداد فأنت تخسر مع كل عميل جديد.
- وأعِد الحساب كل ربع — فالرقمان يتحرّكان.
والخطوة الأولى تُنجَز بهامشك أنت: الإيراد يخدع والهامش يصدق — وقد فُصِّل حساب نقطة التعادل في نقطة التعادل: كم تبيع لتغطّي كلفتك؟.
سؤال واحد يغني عن نظام تتبّع
ولأن القياس الدقيق للمصدر أصعب ممّا يُقال:
| طريقة المعرفة | دقّتها | كلفتها |
|---|---|---|
| سؤال العميل عند أول تعامل | جيّدة عمليًّا | مجّانية |
| رقم أو رمز لكل قناة | دقيقة | قليلة |
| رابط مخصّص لكل حملة | دقيقة للقنوات الرقمية | قليلة |
| ربط تحليلي كامل | الأدقّ نظريًّا | مرتفعة وتحتاج خبرة |
| التخمين بعد الشهر | لا شيء | صفر — والنتيجة صفر |
والسطر الأول أفضل استثمار في هذا الباب كلّه: حقل واحد في بطاقة العميل: «كيف عرفتنا؟». فهو لا يعطي دقّة مثالية — العميل ينسى ويخلط — لكنه يعطي بعد مئة عميل صورة أصدق من أي تخمين، وتُحفَظ في بطاقة العميل لا في ورقة، وقد فُصِّلت البطاقة في حوكمة البيانات الرئيسية.
ونقولها بصراحة: نسبة من عملائك لن تُعرَف مصادرهم أبدًا — وهذه ليست مشكلة تُحلّ بأداة، بل واقع يُقبَل ويُترَك له سطر «غير معروف» في التقرير بدل أن يُوزَّع بالتخمين على القنوات.
أتعرف من أين جاءك آخر عشرين عميلًا؟نضيف حقل «كيف عرفتنا؟» إلى بطاقة العميل ونربطه بتقرير شهري يقسم عملاءك الجدد على مصادرهم.
اطلب ضبط المصادروثلث أثرك لن يظهر في أي تقرير
ونقولها ونحن نبيع أنظمة تقيس: بعض ما ينفع لا يُقاس.
| النوع | أثره | كيف يُتعامَل معه |
|---|---|---|
| توصية عميل راضٍ | الأقوى غالبًا | يُسأل عنه لا يُتتبَّع |
| اسم يتكرّر أمام الناس | تراكمي بطيء | يُقاس بالسنة لا بالشهر |
| حضور مناسبة محلّية | علاقات لا مبيعات فورية | يُقيَّم بالفرص لا بالفواتير |
| إعلان بنتيجة مباشرة | يُقاس بدقّة | رقم لكل حملة |
| جودة الخدمة نفسها | أكبر مؤثّر ولا يُنسَب لتسويق | يُقاس بالبقاء |
والصفّ الأخير أصدق ما يُقال في هذا الباب: أرخص تسويق عندك عميل خرج راضيًا. ولا يظهر في أي بند إنفاق — ويظهر أثره في نسبة العملاء الذين جاؤوا بتوصية، وهي رقم يستحقّ أن يُقاس ولو بالسؤال.
والصفّ الأول يُقاس بأبسط سؤال: «من أوصاك بنا؟» — وتراكم الأسماء يكشف لك عملاءك الذين يجلبون غيرهم، وهؤلاء يستحقّون معاملة مختلفة، وقد فُصِّل في برنامج الولاء: نقاط لها كلفة.
لا تقارن قناتين بالإنفاق وحده
ولأن القناة الأرخص ليست الأفضل بالضرورة:
| ما يُقارَن | القناة أ | القناة ب |
|---|---|---|
| الإنفاق الشهري | أقل | الضعف |
| عملاء جدد | ٢٠ | ٢٥ |
| كلفة الاكتساب | الأرخص | أعلى بـ٦٠٪ |
| متوسّط قيمة الطلب | منخفض | أربعة أضعاف |
| البقاء بعد سنة | ٢٥٪ | ٦٠٪ |
| الحكم | أرخص وأضعف | أغلى وأفضل |
والجدول يقول ما لا يقوله رقم واحد: القناة الأرخص جلبت عملاء أصغر وأقلّ بقاءً. ومن يقرأ كلفة الاكتساب وحدها ينقل ميزانيته إلى القناة الخاطئة — والقراءة الصحيحة تضرب عدد العملاء في قيمتهم وبقائهم.
ولذلك يُقاس أثر القناة بعد ستّة أشهر لا بعد أسبوع: الحكم المبكّر يظلم القنوات البطيئة — وقد فُصِّلت أسس المقارنة الزمنية في كيف تقارن أرقامك؟ أربعة أسس.
أربعة أرقام تُقرأ كل ربع
ولأن هذا الملفّ لا يحتاج تقارير كثيرة:
| الرقم | ما يكشفه | الإشارة السيّئة |
|---|---|---|
| كلفة اكتساب العميل | ثمن النموّ | ترتفع ربعًا بعد ربع |
| أشهر الاسترداد | سرعة عودة المال | أطول من بقاء العميل |
| نسبة العملاء بتوصية | صحّة خدمتك | تنخفض |
| حصّة كل قناة من العملاء | التركّز | قناة واحدة تجلب الكلّ |
والرقم الأخير خطر يُغفَل: الاعتماد على قناة واحدة. فتغيّر في سياستها أو سعرها يوقف نموّك فجأةً — وقد فُصِّل مبدأ التركّز في تركّز الخطر في المنشأة.
والرقم الأول يُقرأ باتجاهه لا بقيمته: ارتفاعه المستمرّ يعني تشبّع القناة — أي أنك تصل إلى من هم أبعد عن حاجتك، وهذه لحظة تغيير القناة لا زيادة الإنفاق فيها.
أين يقع هذا الإنفاق في حساباتك؟
ولأن تجميعه في حساب واحد يُعمي القراءة:
| البند | أين يُسجَّل | لماذا الفصل |
|---|---|---|
| إعلانات | حساب مستقلّ | يُقارَن بالنتيجة |
| عمولات جلب العملاء | حساب مستقلّ | يتحرّك مع المبيعات |
| خصومات افتتاحية | تُخصَم من الإيراد | ليست مصروفًا |
| رعايات ومعارض | حساب مستقلّ | أثر ممتدّ |
| مواد تسويقية مطبوعة | حساب مستقلّ | يُقاس بالكمّية |
والصفّ الثالث يُخطئ فيه كثيرون: الخصم الافتتاحي ليس مصروفًا تسويقيًّا في الدفاتر وإن كان كذلك في المعنى. وتسجيله مصروفًا يُضخّم الإيراد والمصروف معًا، وقد فُصِّلت المعالجة في إدارة المرتجعات والخصومات محاسبيًا.
وربط الحساب بمركز تكلفة يجعل قراءة القناة ممكنة: مركز لكل قناة كبيرة — وقد فُصِّل في إدارة مراكز التكلفة.
أتقرأ إنفاقك التسويقي رقمًا واحدًا؟نفصل حساباتك التسويقية بمراكز تكلفة للقنوات، ونربطها بعدد العملاء الجدد — فتصير المقارنة ممكنة.
اطلب فصل القنواتمتى تزيد ومتى توقف؟
ولأن القرار يُبنى على شرطين لا على شعور:
- زِد حين يكون الاسترداد أقصر من البقاء بفارق مريح.
- وثبّت حين يتساويان تقريبًا — وحسّن الخدمة أولًا.
- وأوقِف حين يطول الاسترداد عن البقاء.
- وجرّب قناة جديدة بمبلغ تحتمل خسارته.
- وامنح كل تجربة ثلاثة أشهر قبل الحكم.
والخطوة الرابعة تحمي من قرار متسرّع: مبلغ تجربة محدَّد سلفًا. فمن يفتح قناة بلا سقف يجد نفسه بعد أشهر ينفق عليها لأنه أنفق — لا لأنها نجحت.
ومتى يكون القياس أغلى من فائدته؟
ونقولها ونحن نبيع تقارير وربطًا: ليست كل منشأة تحتاج قياسًا مفصَّلًا.
| الحالة | الأصحّ | لماذا |
|---|---|---|
| إنفاق شهري ضئيل | اسأل ولا تقِس | الوقت أغلى من الرقم |
| عملاؤك كلّهم بالتوصية | حسّن الخدمة | لا قنوات تُقارَن |
| قناة واحدة ثابتة | رقم شهري بسيط | لا مقارنة تلزم |
| ثلاث قنوات أو أكثر | يستحقّ قياسًا | القرار يحتاج مقارنة |
| إنفاق يفوق بند رواتب | يستحقّ قياسًا دقيقًا | أكبر من أن يُترَك |
والصفّ الأول أشيعها: منشأة تنفق القليل شهريًّا وتبني نظام تتبّع — فالكلفة الإدارية للقياس تفوق ما قد توفّره. وسؤال واحد في بطاقة العميل يكفيها سنوات.
والنصيحة التي تقلّل ما تشتريه منّا: لا تشترِ وحدة تسويق أو تحليلات قبل أن تسأل عملاءك ثلاثة أشهر. فالجواب الذي ستجمعه بحقل واحد يقول لك إن كنت تحتاج أداة أصلًا — وفي أكثر المنشآت الصغيرة يقول: لا.
قائمة فحص للإنفاق التسويقي
وتُراجَع كل ربع في ربع ساعة:
الرقم
الإنفاق ÷ العملاء الجدد — لا المبيعات.
الزمن
أشهر الاسترداد مقابل أشهر البقاء.
المصدر
حقل «كيف عرفتنا؟» في بطاقة العميل.
الصدق
سطر «غير معروف» بدل توزيع بالتخمين.
التنويع
حصّة أي قناة لا تبتلع كل عملائك.
وابدأ بحساب واحد اليوم: إنفاق آخر ثلاثة أشهر ÷ عدد العملاء الجدد فيها. فالرقم الذي يخرج — أيًّا كان — أفضل من عدم وجود رقم، وهو نقطة البداية لكل قرار بعده.