ما يخرج دعمًا — لا العيّنات ولا قياس التسويق
ولأن ثلاثة أبواب تتكلّم عمّا يخرج بلا بيع:
وموضع هذا المقال ممّا يجاوره: العيّنات والهدايا عن الصرف المجّاني من مخزونك ووجهاته، والإنفاق التسويقي عن قياس ما يعود من كل ريال، والمشاركة في معرض عن حدث تدفع مقابل حضورك فيه — وهذا عن ما يخرج لجهة خارجية دعمًا.
والفرق العملي الذي يجعله بابًا مستقلًّا: هذا الصرف لا يطلبه أحد من داخل المنشأة. فالعيّنة يطلبها البائع والإعلان تطلبه الخطّة — أمّا هذا فيأتي من الخارج طلبًا، ويُقرَّر غالبًا في دقيقة وبلا حساب. وهو يختلف عن الضيافة اليومية — قهوة الاجتماعات وهدايا العملاء — فتلك تُصرَف على من يجلس معك بسقف شهري، وتفصيلها في مصروفات الضيافة.
بابان يفصل بينهما سؤال واحد
ولأن المبلغ نفسه يُعامَل معاملتين:
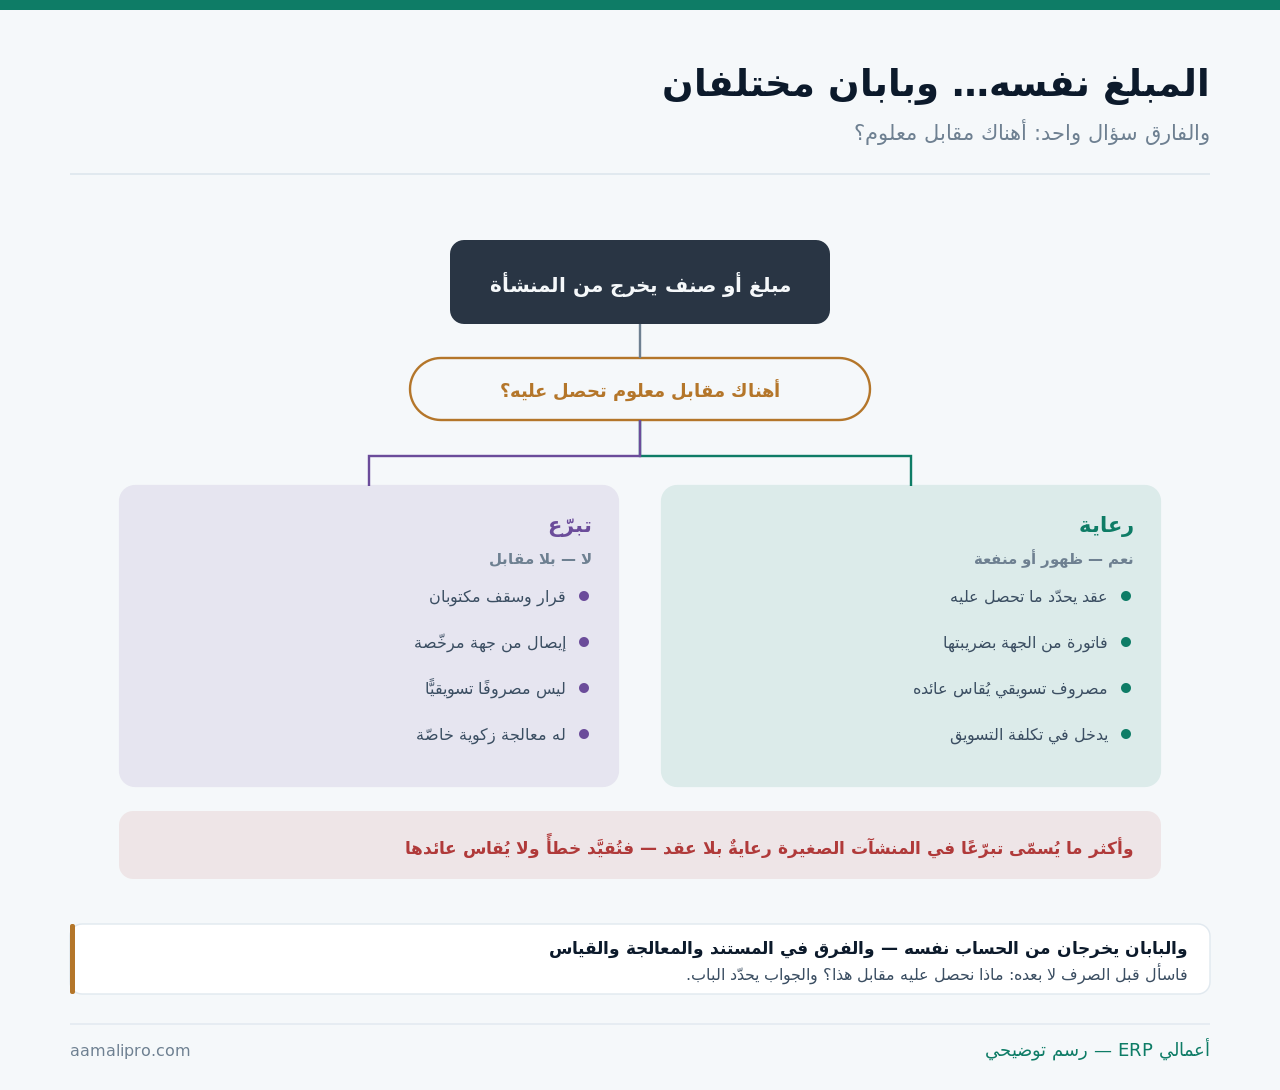
وأكثر ما يقع في المنشآت الصغيرة هو الخلط: رعايةٌ تُسمَّى تبرّعًا. فيُدفَع مبلغ ليظهر اسمك على قميص فريق أو لافتة فعالية، ويُقيَّد تبرّعًا — فلا عقد يحفظ ما وُعِدتَ به، ولا قياس يقول أنفَع أم لا، ولا مستند يصلح لشيء.
من يقرّر؟ وبأيّ سقف؟
ولأن غياب السقف يجعل كل طلب مفاوضة:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| سقف سنوي مكتوب | نسبة من الربح أو مبلغ | يُصرَف بلا حدّ |
| من يعتمد دون السقف | المالك أو من يفوّضه | كل مدير يعد بشيء |
| ما يفوق حدًّا معيّنًا | قرار مكتوب لا شفهي | يُنسى ويُكرَّر |
| الشركاء | يُعلَمون بالمجموع | خلاف عند القوائم |
| الوعد قبل الاعتماد | لا يُوعَد قبل القرار | التزام لا رجعة فيه |
والصفّ الأخير هو أكثر ما يُحرِج: وعدٌ يسبق القرار. فمن قال لطالب الدعم «إن شاء الله» صار ملتزمًا في عرفه — والصيغة الصحيحة: «نستقبل الطلب ونردّ خلال أسبوع»، وهي تحفظ العلاقة والقرار معًا.
والصفّ الأوّل يحوّل الباب من انفعال إلى قرار: سقف سنوي مكتوب. فحين يكون هناك رقم للسنة يصير السؤال «أيستحقّ هذا نصيبًا من السقف؟» لا «أنعطي أم لا؟» — وهذا يجعل الرفض ممكنًا بلا حرج، وترتيب الاعتمادات في مصفوفة الاعتماد.
المستند: ما يُقبَل وما لا يُقبَل
ولأن أكثر ما يخرج هنا يخرج بلا ورقة:
| الحالة | المستند اللازم | ملاحظة |
|---|---|---|
| تبرّع لجهة مرخّصة | إيصال باسم المنشأة | لا باسم شخص |
| رعاية فعالية أو فريق | عقد + فاتورة بضريبتها | وصور الظهور |
| دعم حالة فردية | لا يُقبَل مستندًا للمنشأة | يُدفَع من حساب المالك |
| تبرّع عيني من مخزونك | محضر بالأصناف وقيمتها | يُخرَج من المخزون |
| دعم نقدي بلا إيصال | يُعامَل مسحوبًا شخصيًّا | لا مصروفًا |
والصفّ الثالث يُقال بصراحة وإن ثقُل: دعم الحالات الفردية عمل شخصي لا مؤسّسي. فهو لا يجد مستندًا يصلح لدفاترك — والصواب أن يُدفَع من حساب المالك الشخصي لا من حساب المنشأة، فيبقى الأجر له والدفتر نظيفًا، ومنطق الفصل في حسابات المُلّاك.
والصفّ الأخير قاعدة عملية تُغني عن جدل طويل: ما خرج بلا إيصال يُعامَل مسحوبًا شخصيًّا. فهذا يحمي الدفتر ويجعل من يصرف حريصًا على الورقة قبل الصرف لا بعده.
حين يخرج من مخزونك لا من حسابك
ولأنه يُظنّ بلا كلفة وهو أكثرها التباسًا:
| المسألة | المعالجة | ما يقع بغيره |
|---|---|---|
| خروج الصنف | يُخرَج بمستند لا بلا قيد | يظهر فرقًا في الجرد |
| القيمة | بالتكلفة لا بسعر البيع | تضخيم لا يُقبَل |
| الضريبة على المسحوب | تُراجَع — لها حكم | يُسأل المحاسب |
| أصناف قريبة الانتهاء | لا تُقدَّم دعمًا | إتلاف بثوب عطاء |
| الإفصاح | يُدرَج في مجموع الدعم | يبدو الدعم أقلّ |
والصفّ الرابع يستحقّ وقفة: ما قرب انتهاؤه لا يُقدَّم دعمًا. فتصريف مخزون راكد باسم التبرّع يُحمّل الجهة المتلقّية عبئًا ويُسيء إليك حين يُعرَف — والصرف المجّاني له بابه في العيّنات والهدايا والإتلاف له بابه في البضاعة التالفة.
والصفّ الأوّل يمنع فرقًا يظهر بعد أشهر: يخرج بمستند. فصنفٌ يُعطى من الرفّ بلا قيد يظهر عجزًا في الجرد يُبحَث عنه طويلًا — ويُنسَب خطأً إلى سرقة أو خطأ إدخال.
اجعل ما يخرج دعمًا يظهر في مكانهفي «أعمالي ERP» يُقيَّد الدعم في حساب مستقلّ ويُخرَج العيني بمستند — فتقرأ المجموع في سطر.
اطلب عرضًاالرعاية: أربعة تُكتَب قبل الدفع
ولأنها شراء لا عطاء — فتُشترى بشروط:
ما تحصل عليه بالتحديد
شعار في أيّ مكان وبأيّ حجم وكم مرّة. فـ«ظهور مناسب» عبارة تُفسَّر عند الخلاف لا قبله.
ومتى وأين
تواريخ الفعالية ومدّة الظهور. فرعاية موسم تختلف عن رعاية يوم.
وماذا لو أُلغيت؟
يُردّ المبلغ أم يُنقَل؟ وأكثر العقود تسكت — والسكوت ليس في صالحك.
وإثبات ما وقع
صور وتقرير. فبلا إثبات لا فاتورة صحيحة ولا قياس ولا مطالبة.
والبطاقة الأولى هي مصدر أكثر الخلاف: «ظهور مناسب» ليست شرطًا. فالجهة تفهم منها شيئًا وأنت تفهم غيره — والصيغة الصحيحة: شعار بحجم كذا في كذا موضع، وذِكرٌ في كذا منشورًا.
والبطاقة الثالثة تحمي مالك: ماذا لو أُلغيت؟ فالفعاليات تُؤجَّل وتُلغى — ومن دفع مقدّمًا بلا نصّ يجد نفسه بين ردٍّ لا يأتي ونقلٍ إلى موسم لا يناسبه، وترتيب البنود في إدارة العقود.
كيف يظهر كلٌّ منهما في دفترك؟
ولأن مكان القيد يُغيّر ما تقرأه:
| البند | أين يُقيَّد | لماذا |
|---|---|---|
| الرعاية | مصروف تسويقي | مقابل معلوم يُقاس |
| التبرّع | حساب مستقلّ باسمه | لا يُخلَط بالتسويق |
| التبرّع العيني | الحساب نفسه بالتكلفة | ويُنقِص المخزون |
| دعم من جيب المالك | خارج الدفتر | أو مسحوبات |
| الخلط بينهما | يُفسِد رقمين | التسويق والعطاء معًا |
والصفّ الثاني يستحقّ حسابًا مستقلًّا ولو صغُر: لا تُدفَن التبرّعات في «مصروفات متنوّعة». فأنت لا تعرف مجموع ما أعطيت إن كان موزّعًا على خمسة حسابات — وسطرٌ واحد في قائمة الدخل يُنهي هذا، وأصل تصميم الحسابات في دليل الحسابات بحسب النشاط.
والصفّ الأخير يُفسِد قراءتين معًا: الخلط. فرعايةٌ في حساب التبرّعات تُنقِص إنفاقك التسويقي المعلن فتظنّ قنواتك أرخص ممّا هي، وتبرّعٌ في التسويق يُفسِد حساب عائد الإنفاق.
الطلبات التي تتكرّر كل موسم
ولأن الرفض هنا أصعب من العطاء:
| الموقف | ما يُقال | الأثر |
|---|---|---|
| طلب يتجاوز السقف | «سقفنا لهذا العام اكتمل» | صادق ومفهوم |
| طلب خارج مجالك | «ندعم في مجال كذا فقط» | يُنهي التكرار |
| طلب من عميل كبير | يُفصَل عن العلاقة التجارية | وإلّا صار شرطًا |
| طلب من موظّف لجهة يخصّها | يمرّ بالمسار نفسه | لا استثناء |
| الردّ بلا جواب | أسوأ من الرفض | يُبقي الطلب حيًّا |
والصفّ الثالث هو الأدقّ والأخطر: طلب دعم من عميل كبير. فقبوله مرّة يجعله بندًا ضمنيًّا في العلاقة يُطلَب كل سنة — والصواب أن يُقرَّر بمعيار الدعم لا بحجم المشتريات، وأثر التركّز في العميل الأكبر من طاقتك.
والصفّ الأخير قاعدة تُريحك وتُريحهم: ردّ صريح خير من صمت. فالصمت يُبقي الطلب مفتوحًا فيُعاد بعد أسبوعين — وجملة واحدة تُغلقه باحترام.
ثلاثة أرقام تُقرأ آخر السنة
ولأن ما لا يُجمَع لا يُقرَّر فيه شيء:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| مجموع ما خرج | نقدًا وعينًا | أكبر ممّا يُظنّ عادةً |
| نسبته من الربح | المجموع ÷ صافي الربح | أهو في حدّ معقول؟ |
| ما كان له مقابل | الرعايات ÷ المجموع | يُقاس عائدها |
والرقم الأوّل هو المفاجأة المتكرّرة: المجموع أكبر ممّا يُظنّ. فمبلغٌ هنا ومبلغٌ هناك عبر سنة تصير رقمًا يستحقّ أن يُقرَّر فيه بوعي — لا أن يتجمّع بلا انتباه.
والرقم الثالث يفصل العطاء عن الإنفاق: ما كان له مقابل يُقاس. فالرعايات جزء من تسويقك وتُقاس كما يُقاس أيّ إنفاق تسويقي — أمّا التبرّع فلا يُقاس بعائد، وهذا فرقٌ يُريح الجانبين، وقياس الأوّل في الإنفاق التسويقي.
أين ينتهي دور النظام في هذا الصرف
ولأن هذا باب قرار وسياسة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حساب مستقلّ للتبرّعات | نعم | أهمّ خطوة |
| قراءة المجموع والنسبة | نعم | في سطر |
| إخراج العيني بمستند | نعم | يمنع فرق الجرد |
| ربط الصرف باعتماد | نعم | يمنع الوعد المبكر |
| حفظ العقد والإثبات | نعم — مرفقات | لا يُغني عن العقد |
| تحديد السقف السنوي | لا | قرار مالك |
| رفض طلب بلا إحراج | لا | صياغة لا نظام |
والمسألة الأولى هي التي تُغيّر الحال كلّه: حساب باسمه. فمن يفصل هذا الحساب يقرأ رقمه آخر السنة ويقرّر فيه — ومن يتركه موزّعًا لا يعرف مجموعه أصلًا فلا يقرّر شيئًا.
خطة ساعة تُنظّم سنةً
ولأن هذا الباب يُضبَط بجلسة واحدة:
- افصل حسابًا باسم «تبرّعات ودعم» — واقرأ ما خرج في السنة الماضية.
- حدّد سقفًا لهذه السنة: نسبة من الربح أو مبلغًا.
- اكتب مجالك: ماذا تدعم وماذا لا تدعم؟
- اجعل السؤال قبل كل صرف: ماذا نحصل عليه مقابل هذا؟
- ما له مقابل: عقد وفاتورة وإثبات. وما لا مقابل له: إيصال جهة مرخّصة.
- واكتب جملة الردّ على ما يتجاوز السقف — وأعطها لمن يستقبل الطلبات.
والخطوة الثالثة هي التي تُنقِص الطلبات نفسها: اكتب مجالك. فمنشأة تقول «ندعم في التعليم والصحّة فقط» تتلقّى طلبات أقلّ وأدقّ — وترفض ما دونها بلا حرج لأن الرفض جاء من قاعدة معلنة لا من مزاج.
اعرف كم أعطيتَ… ومقابل ماذااعرض كيف يُفصَل حساب الدعم ويُخرَج العيني بمستند ويُربَط الصرف باعتماد في «أعمالي ERP».
تواصل معنا