الصرف المجّاني: أربع وجهات لا وجهة
ولأن الأربع تخرج من المخزون نفسه ويلزمها ما يفرّقها:
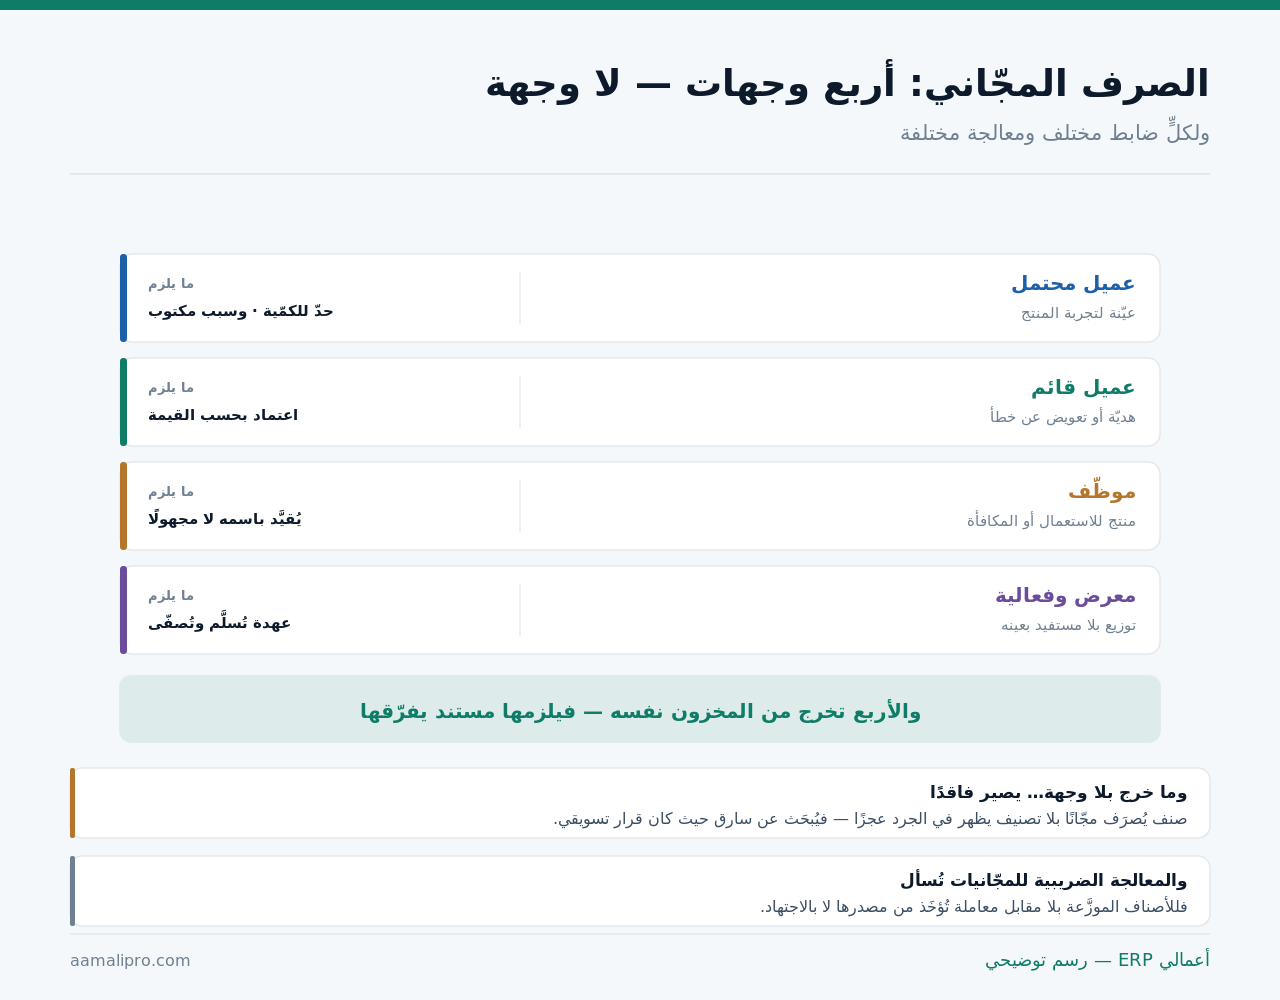
وهذا المقال عن ما يخرج بلا فاتورة بقرار. أمّا العروض والخصومات السعرية فمفصَّلة في ربحية العروض الترويجية، وأمّا الفاقد غير المقصود ففي الفاقد والعجز، وأمّا قياس الإنفاق التسويقي عمومًا ففي الإنفاق التسويقي.
من يطلب — ومن يعتمد؟
ولأن الاعتماد بالقيمة أعدل من الاعتماد بالمسمّى:
| الترتيب | ما يمكّنه | الحكم |
|---|---|---|
| طلب مكتوب بالمستفيد والسبب | يُنسَب ويُقاس | الأساس |
| اعتماد بحدّ قيمة متدرّج | سرعة في الصغير وضبط في الكبير | الأنسب |
| رصيد شهري لكل مندوب | يقرّر ضمن حدّه | يقلّل الاستئذان |
| موافقة شفهية | لا أثر ولا حدّ | أصل الفوضى |
| صرف من المندوب مباشرةً | لا فصل بين طالب ومنفّذ | يُتجنَّب |
والصفّ الثالث هو أعمل الترتيبات في فرق المبيعات: رصيد شهري. فمندوب له رصيد معلوم يتصرّف فيه بلا استئذان يومي — ويعرف أن ما ينفقه يُقاس عليه، فيصير القرار محسوبًا بلا أن يبطؤ العمل.
والصفّ الأخير هو ما يجعل الضبط ممكنًا أصلًا: فصل الطالب عن المنفّذ. فمن يطلب لا يصرف بنفسه من المستودع — وهذا مبدأ واحد يمنع أكثر ما يقع في هذا الباب، وقد فُصِّل في منع التلاعب المالي.
كيف يخرج الصنف — وبأي مستند؟
ولأن طريقة الإخراج هي ما يفرّق بين قرار وعجز:
| الطريقة | أثرها | الحكم |
|---|---|---|
| مستند صرف بسبب معلوم | يظهر في تقرير مستقلّ | الصواب |
| فاتورة بقيمة صفرية | تُثبِت المستفيد | تناسب العميل القائم |
| تحويل إلى مستودع «عيّنات» | يفصل قبل الصرف | يناسب المعارض |
| إخراج بلا سبب | يصير عجزًا | أصل المشكلة |
| تسوية جرد لاحقة | يُخفي القرار | أسوأ الطرق |
والصفّ الأخير هو أخطرها لأنه يبدو حلًّا إداريًّا: التسوية بعد الجرد. فمن يصرف بلا مستند ثمّ يُسوّي الفرق في نهاية الربع يكون قد محا أثر القرار — ولا يبقى من العيّنات إلّا رقم في «تسويات» لا يُقرأ، وقد فُصِّلت التسويات في الجرد الدوري.
والصفّ الثالث حيلة عملية للمعارض: مستودع عيّنات. فتُنقَل الكمّية إليه قبل الفعالية وتُصفّى بعدها بما وُزِّع وما رجع — فيصير المعرض عهدةً تُسلَّم وتُغلَق، وقد فُصِّل المبدأ في عهدة الأصول.
خمسة حدود تمنع التسرّب
ولأن المنع الكامل يُنتِج التفافًا لا انضباطًا:
- حدّ شهري بالقيمة لا بالعدد — فالأصناف تختلف.
- وحدّ لكل عميل فلا تتكرّر العيّنة عشر مرّات.
- وقائمة أصناف مسموح صرفها — لا كل المخزون.
- ومنع صرف الأصناف عالية القيمة إلّا باعتماد أعلى.
- ومراجعة شهرية بالقائمة لا بالمجموع.
أتعرف ما خرج مجّانًا هذا الشهر؟نبني مسار طلب العيّنات واعتماده وصرفه المخزني في نظامك — فيصير لكل صنف خرج وجهة ومستفيد.
اطلب ضبط دورة العيّناتوالحدّ الثالث أنفعها وأقلّها كلفةً: قائمة أصناف مسموحة. فليس كل ما في المخزون صالحًا للعيّنة — والقائمة تحصر الصرف في ما يُراد الترويج له فعلًا، وتمنع خروج صنف نادر أو مرتفع الكلفة بقرار سريع.
والحدّ الأخير هو ما يجعل الباقي حقيقيًّا: المراجعة بالقائمة. فمجموع شهري لا يقول شيئًا — وقائمة بمن استلم وماذا وبأي سبب تُظهِر التكرار والاستثناء في دقيقتين.
أين تُحمَّل كلفة ما خرج؟
ولأن تحميلها في غير موضعها يُشوّه قراءتين معًا:
| الوجهة | أين تُحمَّل | ما يقع بالخطأ |
|---|---|---|
| عيّنة لعميل محتمل | مصروف تسويقي | تكلفة مبيعات |
| هديّة لعميل قائم | مصروف تسويقي أو علاقات | خصم على الفاتورة |
| تعويض عن خطأ | كلفة جودة أو خدمة | يُخفى في التسويق |
| استعمال داخلي | مصروف القسم الطالب | يبقى في المخزون |
| معرض وفعالية | كلفة الفعالية نفسها | مصروف عامّ |
أتظهر كلفة المجّانيات في موضعها؟نضبط تحميل كلفة كل صرف مجّاني على وجهته في نظامك — تسويقًا أو جودةً أو فعالية.
اطلب ضبط تحميل الكلفةوالصفّ الثالث هو أكثر ما يُخفى بحسن نيّة: التعويض عن خطأ. فصنف يُرسَل بديلًا عن تالف ليس ترويجًا بل كلفة جودة — وإدراجه ضمن التسويق يجعل إنفاقك التسويقي يبدو أكبر ويُخفي مشكلة تشغيلية تستحقّ المعالجة، وقد فُصِّلت في معالجة الشكاوى.
والصفّ الأول يُغيّر قراءة هامشك: ليست تكلفة مبيعات. فتحميلها على تكلفة البضاعة المباعة يُنقِص هامشك المعلن بلا سبب — والصواب أن تظهر مصروفًا تسويقيًّا يُقارَن بما أنتجه، وقد فُصِّل في هامش المنتج.
المجّانيات: ما لا يُجتهَد فيه
ولأن هذا الباب تحديدًا لا يُبنى على العرف:
| المسألة | ما يُفعَل | ما يُتجنَّب |
|---|---|---|
| معاملة الصنف الموزَّع بلا مقابل | تُسأل من مصدرها | الاجتهاد بالقياس |
| مستند الخروج | يُحفَظ ولو بلا قيمة بيع | صرف بلا أثر |
| التفريق بين العيّنة والهديّة | يُوثَّق السبب | وصف واحد للجميع |
| الكمّيات الكبيرة | تُراجَع قبل الصرف | تمرير بالحدّ اليومي |
| ملفّ يجمع القرارات | يُبنى مع أول حالة | يُجمَع عند السؤال |
والصفّ الأول هو القاعدة الحاكمة هنا: يُسأل ولا يُقاس. فمعاملة ما يُوزَّع بلا مقابل تُؤخَذ من مصدرها النظامي أو من مختصّ — وما يُبنى على «هكذا يفعل الجميع» لا يصمد في مراجعة، وقد فُصِّل مبدأ الجاهزية في الجاهزية للمراجعة.
والصفّ الأخير أرخص استعداد ممكن: ملفّ يُبنى مبكّرًا. فحفظ مستندات الصرف مصنَّفةً منذ أول حالة يجعل أي سؤال لاحق مسألة استخراج تقرير — ومن يبدأ الجمع بعد السؤال يجمع ناقصًا.
العيّنة استثمار — فهل عاد؟
ولأن ما لا يُقاس يتحوّل إلى عادة:
| ما يُقاس | كيف | ما يكشفه |
|---|---|---|
| نسبة التحوّل بعد العيّنة | اشترى أم لا خلال مدّة | جدوى العيّنة أصلًا |
| قيمة أول طلب بعدها | متوسّطها | حجم العائد |
| تكرار العيّنة لعميل واحد | عدد المرّات | عميل يأخذ ولا يشتري |
| الأصناف الأكثر صرفًا | قائمة مرتّبة | أهي الأكثر بيعًا بعدها؟ |
| الكلفة إلى المبيعات المتولّدة | نسبة | قارِنها بقنواتك |
والصفّ الثالث يكشف تسرّبًا لا يظهر في أي رقم إجمالي: العميل المتكرّر. فعميل أخذ عيّنات ستّ مرّات ولم يشترِ ليس عميلًا محتملًا بل كلفة متكرّرة — وحدّ لكل عميل يُنهي ذلك بلا مواجهة.
والصفّ الأول هو المقياس الحاكم: نسبة التحوّل. فربطها بأول طلب خلال مدّة محدّدة يجعل العيّنة قابلة للمقارنة بأي قناة أخرى — ومن لا يقيسها يبقى يصرف لأن ذلك ما اعتاده، وقد فُصِّل في الإنفاق التسويقي.
ثلاثة أرقام عن صرفك المجّاني
ولأن ثلاثة أرقام تكفي هذا الباب:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| كلفة المجّانيات إلى المبيعات | حجمها الحقيقي | قارِنها بميزانيتك التسويقية |
| ما صُرِف بلا مستفيد مسمّى | ثغرة الضبط | أغلِقها بمستند إلزامي |
| تركّز الصرف عند مندوب أو فرع | عادة لا حاجة | راجِع الحدّ |
والرقم الأول يفاجئ أكثر المنشآت: النسبة إلى المبيعات. فصرف يبدو صغيرًا في كل حالة قد يبلغ مجموعه نسبة معتبرة من هامشك — وقراءته مرّة واحدة تُغيّر النقاش من «عيّنة واحدة لا تضرّ» إلى ميزانية تُدار.
والرقم الثالث يُقرأ بلا اتّهام: التركّز. فارتفاعه عند مندوب قد يعني سوقًا يحتاج تجربة أكثر — ويعني أحيانًا عادةً نشأت بلا جدوى، والفرق يظهر بمقارنته بنسبة التحوّل عنده لا بالمبلغ وحده.
خمسة أخطاء في الصرف المجّاني
الصرف بلا مستند
فيظهر في الجرد عجزًا — ويُبحَث عن سارق حيث كان قرارًا تسويقيًّا صحيحًا لم يُسجَّل.
تسوية الفرق بعد الجرد
فيُمحى أثر القرار ولا يبقى إلّا رقم في «تسويات» لا يُقرأ ولا يُقاس.
تحميلها على تكلفة المبيعات
فينقص هامشك المعلن بلا سبب — وهي مصروف تسويقي يُقارَن بما أنتجه.
حدّ بالعدد لا بالقيمة
فثلاث قطع من صنف رخيص ليست كثلاث من صنف مرتفع — والقيمة هي الضابط.
إغفال العميل المتكرّر
من أخذ ستّ مرّات ولم يشترِ ليس عميلًا محتملًا بل كلفة — وحدّ لكل عميل يُنهيها.
ومتى لا تحتاج دورة عيّنات؟
هذا القسم يخالف مصلحتنا — فبناء مسار العيّنات في النظام عمل تهيئة نبيعه. لكنه لا يلزم كل منشأة:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| صرف نادر ومحدود | مستند صرف بسيط | أن يُسجَّل خروجه |
| خدمات لا أصناف | لا مخزون يخرج | كلفة الساعة المجّانية |
| عيّنات يوفّرها المورّد | لا كلفة عليك | إثبات الاستلام |
| صرف متكرّر لفريق مبيعات | تلزم الدورة | كل ما سبق |
والصفّ الثاني يستحقّ تنبيهًا: الخدمات. فلا مخزون يخرج لكن الساعة المجّانية كلفة حقيقية — واستشارة أو زيارة تُقدَّم مجانًا تستهلك طاقة كان يمكن بيعها، والقياس يكون بالساعة لا بالصنف، وقد فُصِّل في إدارة الطاقة.
والصفّ الثالث يُغفَل فيه شيء واحد: عيّنات المورّد. فهي لا تكلّفك لكنها تدخل مخزونك — وخروجها بلا أثر يُنتِج الفرق نفسه في الجرد، والإثبات مطلوب ولو كانت الكلفة صفرًا.
قائمة فحص للصرف المجّاني
- لكل صرف مجّاني مستند بسبب ومستفيد مسمّى.
- ومن يطلب لا يصرف بنفسه من المستودع.
- والاعتماد بحدّ قيمة متدرّج لا بمسمّى وظيفي.
- ولكل مندوب رصيد شهري بالقيمة.
- وقائمة الأصناف المسموح صرفها محدَّدة.
- والمعارض تُدار بعهدة تُسلَّم وتُصفّى.
- ولا تُسوّى فروق العيّنات في تسويات الجرد.
- والكلفة تُحمَّل على وجهتها لا على تكلفة المبيعات.
- والمعاملة الضريبية للمجّانيات مسؤول عنها من مختصّ.
- ونسبة التحوّل بعد العيّنة تُقرأ ربعيًّا.
وابدأ بالبند الأول إن لم تبدأ بغيره: مستند لكل صرف — فهو وحده يفصل قرارك التسويقي عن عجز مخزنك، ولا يكلّف أكثر من حقلين في شاشة موجودة.