ثمن البقاء — لا ثمن الشراء
ولأن للمخزون أربعة أرقام يُخلَط بينها:
وموضع هذا المقال ممّا يجاوره: كلفة الوصول عن ما يدخل في تكلفة الصنف حتى يصل الرفّ، وتسعير صرف المخزون عن بأيّ سعر يخرج، وسعة المستودع عن قرار المساحة والإيجار، والمخزون الراكد عن معالجة ما توقّف — وهذا عن النسبة التي تُقاس بها كلفة البقاء نفسها.
والفرق عملي: تلك أرقام تدخل دفاترك، وهذه نسبة إدارية لا تُقيَّد — لا تجد لها حسابًا في دليل حساباتك ولا سطرًا في قائمة دخلك. وهذا سبب إغفالها: ما لا يُقيَّد لا يُقرأ، وما لا يُقرأ لا يدخل في قرار.
خمسة بنود — وأكبرها بلا فاتورة
ولأن النسبة مجموع بنود لكلٍّ مصدر مختلف:
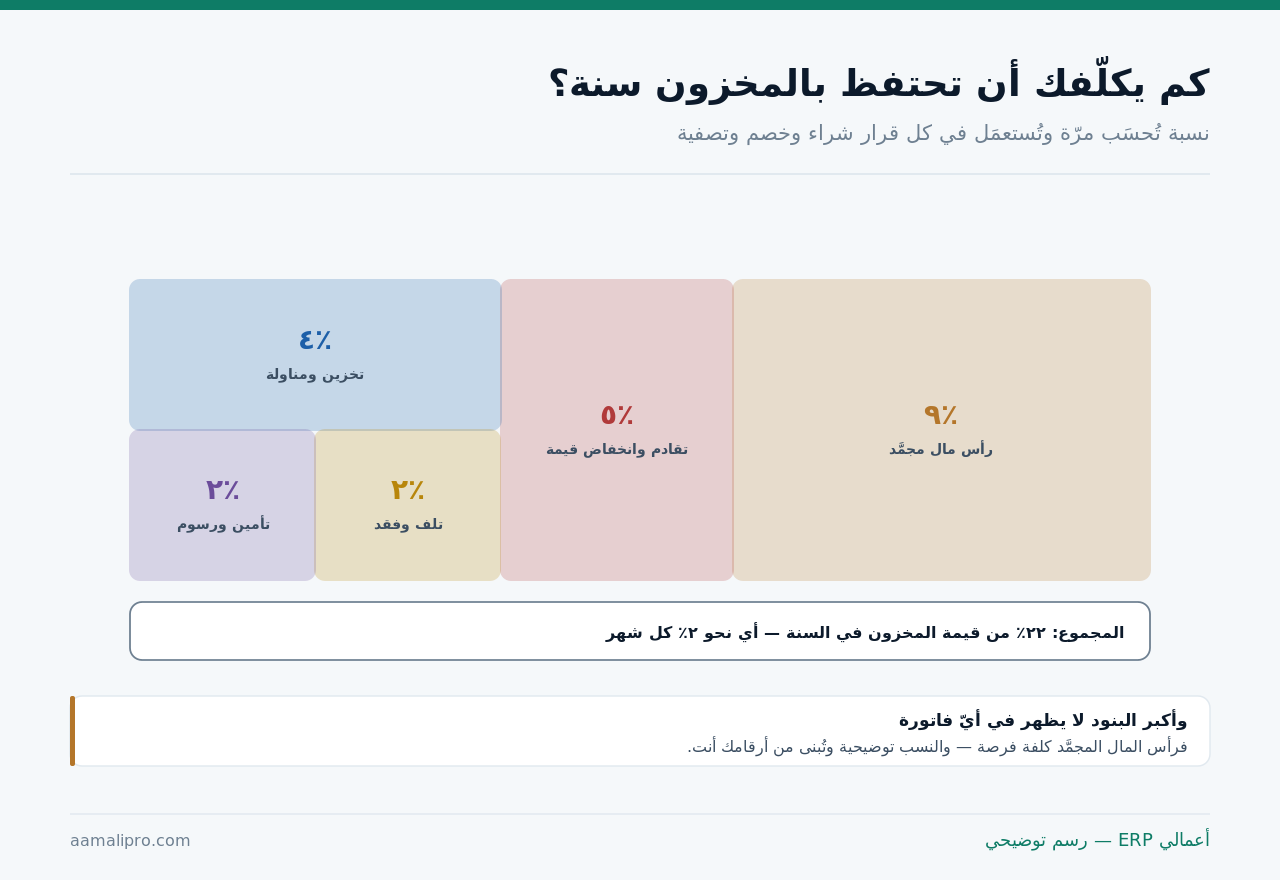
ولأن البنود تختلف بالصنف لا بالمنشأة وحدها: صنف يحتاج تبريدًا أو مساحة كبيرة أو يتقادم سريعًا نسبته أعلى. ومن يستعمل نسبةً واحدة لكل أصنافه يُخطئ في الطرفين — فيبالغ في تكلفة الصغير الثابت ويستهين بكلفة الكبير السريع التقادم.
رأس المال المجمَّد: أكبرها وأخفاها
ولأنه لا يُدفَع لأحد فلا يُحَسّ به:
| الحالة | كيف يُقدَّر البند | ملاحظة |
|---|---|---|
| تشتري بتمويل بنكي | كلفة التمويل الفعلية | أوضحها وأسهلها قياسًا |
| تشتري من نقدك الفائض | عائد أفضل استعمال بديل | كلفة فرصة لا مصروف |
| تشتري وأنت متأخّر عن مورّدين | أعلى من الاثنين | تموّل الرفّ وتؤخّر التزامك |
| تشتري بأجل من المورّد | أقلّ — لأن المال لم يخرج بعد | حتى يحلّ السداد |
والصفّ الثاني هو الذي يُنكَر أكثر ممّا يُفهَم: كلفة الفرصة كلفة حقيقية ولو لم تُدفَع. فمن جمّد مبلغًا كبيرًا في بضاعة كان يمكن أن يشتري بها بضاعة أسرع دورانًا أو يسدّد بها التزامًا مكلفًا — والفارق خسارة وإن لم تظهر. وقياس بدائل استعمال النقد في فائض النقد.
والصفّ الرابع يُصلِح مبالغةً شائعة: الشراء بأجل يؤجّل كلفة رأس المال لا يُلغيها. فما دام المال لم يخرج فالتجميد لم يبدأ — ولذلك تكون كلفة الاحتفاظ الفعلية أقلّ في الأصناف التي تبيعها قبل أن تسدّد ثمنها، وهذا هو جوهر ما يُقاس في وضوح التدفّق النقدي.
كيف تُحسَب نسبتك في نصف ساعة
ولأن الدقّة هنا أقلّ أهمّية من وجود رقم يُستعمَل:
| الخطوة | من أين | مثال توضيحي |
|---|---|---|
| متوسّط قيمة مخزونك السنوي | من تقارير المخزون | «م» |
| (+) كلفة التمويل أو الفرصة | نسبة × المتوسّط | ٩٪ من «م» |
| (+) إيجار ومرافق ومناولة | حصّة المخزون من المستودع | ٤٪ من «م» |
| (+) تأمين ورسوم | من الوثيقة | ٢٪ من «م» |
| (+) تلف وفقد فعلي | من تسويات الجرد | ٢٪ من «م» |
| (+) تقادم وتخفيضات | من قرارات التصريف | ٥٪ من «م» |
| = النسبة | المجموع ÷ المتوسّط | مجموع النسب = ٢٢٪ |
والخطوتان الأخيرتان تُؤخَذان من واقعك لا من مرجع: التلف من تسويات الجرد، والتقادم من تخفيضات التصريف. فمن خفّض أسعار بضاعة راكدة العام الماضي يعرف الرقم — ومن لم يفعل يعرف أن مخزونه يحمل خسارة لم تُعلَن بعد، وقراءة ذلك في الجرد الفعلي والمخزون الراكد.
والنتيجة تُقرَّب ولا تُدقَّق: رقم بين خمسة عشر وثلاثين في المئة أنفع من رقم دقيق لا يُحسَب أبدًا. والفائدة كلّها في استعماله لا في ضبط عشرته.
اقرأ متوسّط مخزونك وتلفه وتخفيضاته من مكان واحدفي «أعمالي ERP» تُقرأ قيمة المخزون وتسوياته وتخفيضاته — وهي المدخلات التي تُبنى منها نسبتك.
اطلب عرضًاالخصم الذي يبدو مربحًا
ولأن هذا هو أوّل موضع يتغيّر فيه القرار بمجرّد وجود النسبة:
| العنصر | شراء ربع سنة | شراء سنة بخصم ١٢٪ |
|---|---|---|
| قيمة الشراء | كمّية ربع | كمّية سنة بعد الخصم |
| متوسّط المخزون المحتفَظ به | منخفض | أكثر من ثلاثة أضعاف |
| كلفة الاحتفاظ بنسبة ٢٢٪ | منخفضة | أكثر من ثلاثة أضعاف |
| الوفر من الخصم | — | ١٢٪ من قيمة الشراء |
| الصافي | — | موجب لكنه أصغر بكثير ممّا يبدو — ما لم يتقادم |
والقيد الأخير هو الذي يقلب النتيجة: «ما لم يتقادم». فالحساب أعلاه يفترض أنك ستبيع الكمّية كلّها بالسعر نفسه — ومن اشترى كمّية سنة لصنف يتغيّر موديله كل ستّة أشهر خسر الوفر كلّه في التخفيض. والقاعدة: كلّما طالت مدّة التخزين ارتفع احتمال التقادم لا كلفة التخزين وحدها.
والحساب نفسه يُطبَّق على خصم السداد المبكّر بمنطق معكوس: هناك تعجّل الدفع فتوفّر، وهنا تعجّل الشراء فتدفع. ومقارنة العائدين تُبنى على النسبة نفسها، وقد فُصِّل في خصم السداد المبكّر وطريقة حساب الخصم في حساب الخصم وأثره.
أثرها في كمّية الطلب ونقطته
ولأن كمّية الطلب توازن بين كلفتين متعاكستين:
| إن زدت الكمّية | ما ينخفض | ما يرتفع |
|---|---|---|
| شراء أكبر ومرّات أقلّ | كلفة إصدار الطلب والشحن | كلفة الاحتفاظ |
| شراء أصغر ومرّات أكثر | كلفة الاحتفاظ | كلفة الطلب والشحن وخطر النفاد |
| رفع مخزون الأمان | خطر النفاد | كلفة الاحتفاظ |
| خفض مخزون الأمان | كلفة الاحتفاظ | خطر التوقّف والبيع الضائع |
والنسبة هي الطرف الغائب في أكثر هذه القرارات: من لا يعرف كلفة احتفاظه يرجّح دائمًا الشراء الأكبر — لأن وفر الشحن ظاهر وكلفة الاحتفاظ خفيّة. وضبط نقطة الطلب وكمّيته بحساب الطرفين في نقطة الطلب.
والصفّ الأخير تحذير من الإفراط في الاتّجاه المعاكس: خفض المخزون ليس هدفًا بذاته. فكلفة النفاد — بيع ضائع وعميل ينصرف وخطّ إنتاج يقف — قد تفوق كلفة الاحتفاظ بأضعاف، وقياس ذلك في كلفة التوقّف.
متى يصير البيع بخسارة قرارًا رابحًا؟
ولأن هذا أصعب قرار نفسيًّا وأوضحه حسابيًّا:
| الصنف | قيمته الدفترية | القرار بحساب الاحتفاظ |
|---|---|---|
| راكد سنة ويُطلَب أحيانًا | كاملة | خصم محسوب وتصريف تدريجي |
| راكد سنتين ولا يُطلَب | كاملة دفتريًّا | صرِّف ولو بنصف القيمة |
| تالف جزئيًّا | يجب تخفيضها | يُخفَّض ويُصرَّف |
| موسمي انتهى موسمه | كاملة | التخزين لموسم قادم يُحسَب |
| يُنتظَر ارتفاع سعره | كاملة | يُقارَن الارتفاع المتوقَّع بـ٢٢٪ سنويًّا |
والصفّ الثاني هو الذي يقاومه أكثر المُلّاك: بيع بنصف القيمة يبدو اعترافًا بخطأ. والحقيقة أن الخطأ وقع يوم الشراء وانتهى، وأن الاحتفاظ يضيف إليه اثنين وعشرين في المئة كل سنة — فالصنف الذي بقي سنتين كلّفك نحو نصف قيمته وأنت تنتظر مشتريًا لم يأتِ.
والصفّ الأخير حساب يُغني عن جدال: إن كان الارتفاع المتوقَّع في السعر أقلّ من نسبة الاحتفاظ فالانتظار خسارة. ومن يتوقّع ارتفاعًا عشرة في المئة خلال سنة وكلفة احتفاظه اثنان وعشرون يخسر اثني عشر وهو يظنّ أنه يستثمر.
رقم إداري لا يُقيَّد — وهذا سبب إغفاله
ولأن كل ما سبق لا ينتج قيدًا واحدًا في دفاترك:
لا حساب له
فبنوده متفرّقة: بعضها مصروف قائم (إيجار وتأمين)، وبعضها خسارة مسجَّلة (تلف وتخفيض)، وأكبرها لا يُقيَّد أصلًا (كلفة الفرصة).
لا يُضاف للتكلفة
ولا يُرسمَل على قيمة المخزون. فالمعالجة المحاسبية لما يدخل التكلفة بابها آخر — والنسبة هنا أداة قرار لا قيد.
أين يُقرأ إذن؟
في تقرير إداري شهري بجانب قيمة المخزون ودورانه — لا في قائمة الدخل.
ولمن يُقرأ؟
لمن يشتري ويسعّر ويقرّر التصريف. فالنسبة التي لا تصل إلى مسؤول الشراء رقم بلا أثر.
والبطاقة الثانية تمنع خطأً محاسبيًّا شائعًا: لا تُضَف كلفة الاحتفاظ إلى تكلفة الصنف في دفاترك. فما يدخل في التكلفة محكوم بقواعد أخرى، وقد فُصِّل في كلفة الوصول. وأمّا هذه فنسبة إدارية تُستعمَل في المقارنة لا في القيد — والصيغة المنطبقة على حالتك تُسأل من محاسبك القانوني.
والبطاقة الرابعة هي التي تحوّل الحساب من تمرين إلى أداة: النسبة تُعلَن لمن يشتري، وتُوضَع في نموذج تقييم عروض المورّدين إلى جانب السعر والمدّة، وقد فُصِّل في التفاوض مع المورّد.
أربعة قرارات تتغيّر بمجرّد وجود الرقم
ولأن قيمة النسبة في استعمالها لا في حسابها:
| القرار | بلا النسبة | بالنسبة |
|---|---|---|
| قبول خصم كمّية | يُقبَل لأن الخصم ظاهر | يُقارَن بكلفة الاحتفاظ الإضافية |
| تحديد كمّية الطلب | الأكبر دائمًا | توازن بين كلفتين |
| تصريف الراكد | يُؤجَّل انتظارًا لمشترٍ | يُحسَب ثمن الانتظار |
| قبول شرط مورّد بكمّية أدنى | يُقبَل لتوفير السعر | يُقارَن بالكلفة الكاملة |
والقرار الأخير يقع كثيرًا في التعامل مع المورّدين البعيدين: حدّ أدنى للطلب يفرضه المورّد يبدو مقبولًا لأنه يخفّض سعر الوحدة — وحين تُضاف كلفة الاحتفاظ بكمّية تكفي ثمانية أشهر قد ينقلب الوفر خسارةً. والوجه الآخر لهذه المسألة — أن تفرض أنت حدًّا أدنى على عملائك — في الحدّ الأدنى للطلب.
والقرار الثاني يُستعمَل به الرقم استعمالًا يوميًّا لا سنويًّا: يُدخَل في حساب كمّية الطلب مرّة ويعمل في كل صنف. وأثر ذلك على هامش المنتج بعد الكلفة الكاملة في هامش المنتج.
خمسة أخطاء في استعمال النسبة
ولأن الرقم الصحيح في غير موضعه يُنتِج قرارًا خاطئًا:
| الخطأ | ما ينتج عنه | الصواب |
|---|---|---|
| نسبة واحدة لكل الأصناف | مبالغة في صنف واستهانة بآخر | مجموعتان أو ثلاث تكفي |
| إغفال كلفة الفرصة | نسبة أقلّ من نصف الحقيقة | تُقدَّر ولو تقريبًا |
| حسابها مرّة ونسيانها | رقم قديم يقود قرارات جديدة | تُراجَع سنويًّا |
| استعمالها لخفض المخزون بلا حدّ | نفاد وبيع ضائع | تُقرأ مع كلفة النفاد |
| إضافتها إلى تكلفة الصنف دفتريًّا | خطأ محاسبي | رقم إداري لا قيد |
والخطأ الأول أشيعها في المنشآت متعدّدة الأصناف: الأدوات الكهربائية والمواد الاستهلاكية لا تُقاسان بنسبة واحدة. ويكفي أن تقسّم أصنافك مجموعتين أو ثلاثًا بحسب سرعة التقادم وحجم التخزين، وطريقة التصنيف في ترميز الأصناف.
خطة نصف ساعة تُنجِز الرقم
ولأن هذا حساب يُنجَز في جلسة واحدة ويعمل سنة:
- استخرج متوسّط قيمة مخزونك في آخر اثني عشر شهرًا.
- قدّر كلفة رأس المال: كلفة تمويلك إن كنت تقترض، أو عائد أفضل استعمال بديل.
- اجمع الإيجار والمرافق والمناولة والتأمين المنسوبة للمخزون.
- اقرأ من دفاترك تلف السنة وتخفيضات التصريف — رقمان فعليان لا تقديران.
- اقسم المجموع على المتوسّط، وقرّب الناتج، واكتبه في مكان يراه من يشتري.
- قسّم أصنافك مجموعتين أو ثلاثًا، وأعطِ كلًّا نسبتها، وراجِعها سنويًّا.
والخطوة الخامسة هي التي تُنقِل الحساب من ملفّ إلى قرار: الرقم يُكتَب حيث يُشترى — في نموذج تقييم عروض المورّدين أو في إجراء الشراء نفسه. فالنسبة التي تعيش في ملفّ المحاسب لا تغيّر شيئًا.
اجعل قرار الشراء يعرف ثمن البقاءاعرض كيف تُقرأ قيمة مخزونك ودورانه وتسوياته في «أعمالي ERP» — وهي مدخلات نسبتك.
تواصل معنا