تغيير نهاية السنة — لا التقويم ولا الإقفال
ولأن أربعة أبواب تدور حول «السنة»:
| الباب | سؤاله | أين يُبحَث |
|---|---|---|
| الهجري والميلادي | أيّ تقويمٍ تعمل عليه | باب التقويمين |
| إقفال الفترات | كيف تُقفَل الفترة وتُمنَع التعديلات | باب إقفال الفترات |
| مقارنة الأرقام | بأيّ أساسٍ يُقارَن الرقم | باب مقارنة الأرقام |
| تغيير السنة المالية | نقل نهاية السنة نفسها | هذا المقال |
وموضعه ممّا يجاوره: الهجري والميلادي عن التقويم الذي تُثبَّت عليه السنة — وهو غير سؤال «متى تنتهي؟». وإقفال الفترات عن الإغلاق نفسه. ومقارنة الأرقام عن الأساس.
والفرق العملي: ذاك يسأل «بأيّ تقويمٍ تعدّ؟» وهذا يسأل «أين تضع نهاية السنة؟». فقد تبقى على التقويم نفسه وتنقل النهاية من ديسمبر إلى مارس.
فترةٌ واحدة لا تشبه أختها
ولأن التغيير لا يقع بين ليلةٍ وضحاها بل يُنتِج فترةً:
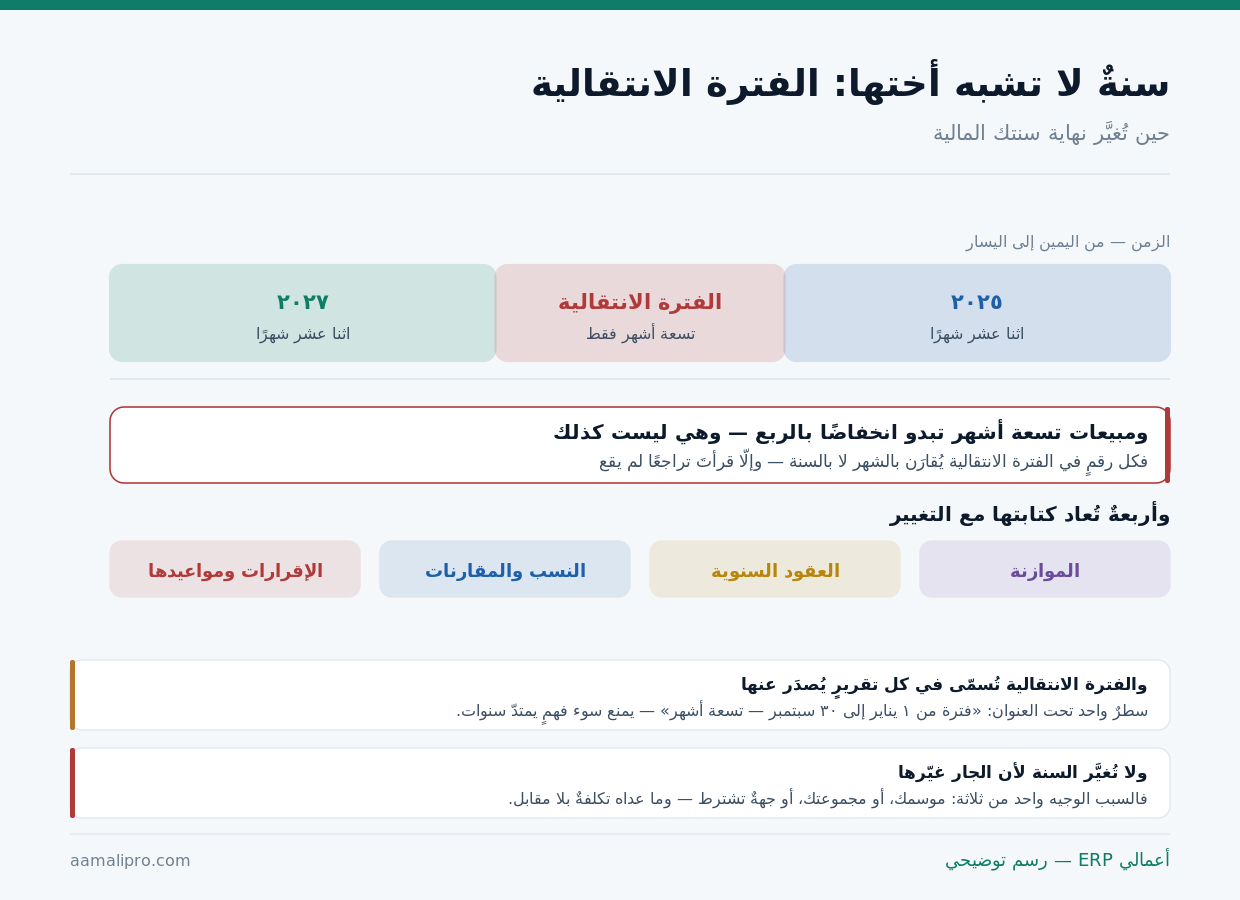
والقاعدة التي تُنقِذ من سوء فهمٍ يمتدّ سنوات: سمِّ الفترة في كل تقريرٍ يُصدَر عنها. سطرٌ واحد تحت العنوان: «فترة من ١ يناير إلى ٣٠ سبتمبر — تسعة أشهر» — فمن قرأ الرقم بعد سنتين لن يسأل أحدًا.
والخيار بين شكلين: فترةٌ أقصر أم أطول؟ فالنقلة تُنجَز إمّا بفترةٍ قصيرة تسبق السنة الجديدة، أو بفترةٍ ممتدّة تزيد على اثني عشر شهرًا — والأقصر أوضح في القراءة، والأطول أقلّ في عدد الإقفالات، والاختيار يُسأل عنه محاسبك والجهات معًا.
واضبط فتراتك قبل أن تُقفِل عليهافي «أعمالي ERP» تُعرَّف السنة المالية وفتراتها وتُقفَل بصلاحية — فلا يقع قيدٌ في فترةٍ خطأ.
اطلب عرضًاثلاثة أسبابٍ وجيهة — وثلاثةٌ ليست كذلك
ولأن هذا قرارٌ لا يُتَّخذ بالتقليد:
| السبب | أوجيهٌ هو؟ | ملاحظة |
|---|---|---|
| موسمك يقع في منتصف السنة | وجيه | الإقفال وسط الموسم مُرهِق ومضلّل |
| الانضمام إلى مجموعة | وجيه | التجميع يحتاج سنةً موحّدة |
| اشتراط جهةٍ أو شريك | وجيه — ولا خيار | يُوثَّق سببه |
| لأن المنافس فعلها | ليس سببًا | ولا علاقة لسنته بسنتك |
| لتأجيل ظهور خسارة | أخطرها | يُقرأ عند أوّل مراجعة |
| لأن الإقفال متأخّر عندك | المشكلة في الإجراء | ونقل التاريخ لا يُصلحه |
والصفّ الأخير يُقع فيه بحسن نيّة: الإقفال المتأخّر. فمن يتأخّر إقفاله ثلاثة أشهر سيتأخّر مثلها مهما نقل التاريخ — والعلاج في ترتيب الإقفال لا في موضعه، ومنطقه في تأخّر الإقفال الشهري.
والصفّ الخامس يستحقّ الصراحة: تغييرٌ يُخفي نتيجة. فنقل النهاية ليقع شهرٌ خاسر خارج السنة لا يُخفي شيئًا — لأن الفترة الانتقالية تُعرَض وتُقرأ، والسؤال عن سببها أوّل ما يُسأل.
خمسةٌ تتوقّف عن العمل يوم التغيير
ولأن ما بُني على «السنة» يحتاج إعادة كتابة:
| ما ينكسر | لماذا | ما يُفعَل |
|---|---|---|
| المقارنات بالسنة السابقة | فترتان غير متساويتين | قارِن بالشهر أو بالمعدّل |
| الموازنة | بُنِيت على اثني عشر شهرًا | تُعاد للفترة الانتقالية |
| العقود «السنوية» | أيّ سنة يقصد العقد؟ | تُقرأ نصوصها لا يُفترَض |
| النسب المالية | نسبٌ سنوية على تسعة أشهر | تُسنوَن أو تُوضَّح |
| العمولات والمكافآت السنوية | تُحسَب على أيّ مدّة؟ | يُعلَن قبل الفترة لا بعدها |
والصفّ الرابع يُخطئ فيه من يقرأ نسبك من خارجك: النسب. فمعدّل دوران المخزون أو العائد على الأصول محسوبًا على تسعة أشهر يبدو أضعف — ويُعالَج بتحويله إلى أساسٍ سنويّ مع ذكر ذلك صراحةً، ومنطق قراءة النسب في مقارنة الأرقام.
أربعةٌ تتحرّك مواعيدها معك
ولأن مواعيد كثيرة مربوطة بنهاية سنتك لا بالتقويم:
| الالتزام | ما يتغيّر | ما يُفعَل |
|---|---|---|
| الإقرارات المرتبطة بالسنة | موعدها يتبع النهاية الجديدة | يُسأل عن مدّة الفترة الانتقالية |
| القوائم المدقَّقة | تُعدّ عن فترةٍ غير معتادة | يُبلَّغ المراجع مبكّرًا |
| مواعيد الجمعيّات والاعتمادات | مرتبطة بالقوائم | تُنقَل معها |
| تجديداتٌ ربطتَها بالسنة | تراخيص واشتراكات | تُفصَل عن السنة المالية |
والصفّ الأوّل لا يُجتهَد فيه: اسأل ولا تفترض. فمدّة الفترة الانتقالية قد تُغيّر موعد الإقرار وقد تُوجِب إقرارًا مستقلًّا عنها — وسؤالٌ واحد قبل القرار أرخص من تصحيحٍ بعده، ومنطق التقويم في تقويم التجديدات.
سبع خطواتٍ قبل أن تنقل التاريخ
ولأن الترتيب هنا يُوفّر إقفالًا ثانيًا:
- اكتب السبب في سطر — وإن لم تستطع فلا تُغيّر.
- اسأل محاسبك عن الشكل المقبول: فترة قصيرة أم ممتدّة.
- اسأل عن الالتزامات النظامية ومواعيدها بعد التغيير.
- حدّد تاريخ النهاية الجديد وابدأ من فترةٍ لم تُقفَل بعد.
- أعد بناء الموازنة للفترة الانتقالية بالأشهر.
- راجع العقود والمكافآت التي تذكر «السنة» وأعلِن الأساس.
- عرّف السنة الجديدة وفتراتها في نظامك قبل أوّل قيد فيها.
والخطوة الأولى تُسقِط أكثر النيّات: سطرٌ واحد. فمن لم يستطع كتابة سببٍ يُقنِع طرفًا ثالثًا لا يحتاج التغيير — والكلفة فيه حقيقية والفائدة يجب أن تكون كذلك.
والخطوة الأخيرة تمنع فوضى لا تُصلَح بسهولة: عرّف الفترات أوّلًا. فقيودٌ تقع في فترةٍ غير معرَّفة أو في سنةٍ قديمة تُنتِج تقارير لا تتوازن — والتعريف قبل أوّل قيدٍ في الفترة الجديدة، ومنطقه في إقفال الفترات.
أربعةٌ تُكتَب في كل تقريرٍ عن الفترة
ولأن العرض نصف الفهم في هذا الباب:
| ما يُكتَب | مثاله | لماذا |
|---|---|---|
| اسم الفترة ومدّتها | تسعة أشهر — بالتاريخين | أهمّ سطر |
| أساس المقارنة | مقارنٌ بتسعة أشهر مقابلة | لا بسنةٍ كاملة |
| ما سُنوِن من النسب | مُحوَّلٌ إلى أساس سنويّ | يُذكَر لا يُخفى |
| سبب التغيير | في الإيضاحات | يُسأل عنه دائمًا |
والبند الثاني هو الذي يجعل القراءة عادلة: تسعة مقابل تسعة. فقارِن الفترة الانتقالية بالأشهر التسعة المقابلة من السنة الماضية — وحينها يظهر الأداء الحقيقي بلا وهم انخفاض.
والبند الأخير يُوفّر شرحًا متكرّرًا: اكتبه مرّةً في الإيضاحات. فبنكك ومراجعك وشريكك سيسألون السؤال نفسه — وفقرةٌ جاهزة تُنهيه في كل مرّة، ومنطق ما يُفصَح عنه في ما يُفصَح عنه.
أربعةٌ يُبلَّغون — وثلاثةٌ يُسألون قبل
ولأن التغيير يخرج من دفاترك إلى غيرك:
يُسألون قبل القرار
محاسبك ومراجعك والجهة التي تُقدَّم لها قوائمك. فالشكل المقبول والمواعيد تُعرَف قبل أن تُقرّر لا بعده.
يُبلَّغون بعد القرار
بنكك ومموّلوك وشركاؤك ومن يقرأ قوائمك. ورسالةٌ قصيرة قبل أوّل قوائم انتقالية تمنع أسئلةً كثيرة.
يُعلَمون داخليًّا
من تُربَط مكافآته بالسنة، ومن يُعِدّ الموازنات والتقارير. فالمفاجأة هنا تُفسِد الثقة أكثر من التغيير نفسه.
والبطاقة الأولى تسبق كل شيء: اسأل قبل أن تقرّر. فبعض الجهات تشترط شكلًا أو مدّةً أو موافقة — ومن غيّر ثمّ سأل قد يجد نفسه يُقفِل مرّتين، ومنطق سؤال الجهات في إبلاغ الجهات.
والبطاقة الثانية تُنجَز في فقرة: رسالةٌ قصيرة لبنكك. فقارئ قوائمك سيرى فترةً قصيرة وأرقامًا أصغر — وإخبارُه قبل أن يقرأ يجعلها معلومةً لا مفاجأة، ومنطق ملفّ التمويل في ملفّ التمويل.
خمسةٌ تُضبَط قبل أوّل قيدٍ في السنة الجديدة
ولأن النظام يتبع تعريفك لا نيّتك:
| ما يُضبَط | لماذا | ملاحظة |
|---|---|---|
| تعريف السنة والفترات | قبل أوّل قيد | وإلّا وقعت القيود في فترةٍ خطأ |
| إقفال ما قبلها | ومنع التعديل | بصلاحية محدَّدة |
| الأرصدة الافتتاحية | تُرحَّل بتاريخ البداية الجديد | وتُطابَق |
| قوالب التقارير | عناوين الفترات | تُراجَع مرّة |
| الجداول المتكرّرة | إهلاك واستحقاقات ومخصّصات | مدّتها تغيّرت |
والصفّ الأخير يُغفَل فيُنتِج أرقامًا خاطئة بهدوء: الإهلاك والاستحقاقات. فجدولٌ يحسب إهلاك سنةٍ كاملة على فترةٍ من تسعة أشهر يُحمّلها ثلاثة أشهر لا تخصّها — وتُراجَع الجداول بمدّة الفترة لا بعدد الدورات، ومنطق التقدير عند الإقفال في مخصّصات آخر السنة.
والصفّ الثالث يُطابَق ولا يُفترَض: الأرصدة الافتتاحية. فبدايةٌ جديدة بأرصدةٍ لم تُطابَق تنقل خطأً قديمًا إلى فترةٍ نظيفة، وتفصيله في الأرصدة الافتتاحية.
واجعل فتراتك معرَّفةً ومقفَلةً بصلاحيةاعرض كيف تُعرَّف السنة المالية وتُقفَل فتراتها في «أعمالي ERP».
تواصل معناومتى يكون البقاء على سنتك أرخص؟
ولأن هذا الباب يُقال فيه ما لا يقوله من يتقاضى أجرًا على الإقفال:
| الحالة | الأرجح | لماذا |
|---|---|---|
| لا سبب مكتوب | لا تُغيّر | الكلفة مؤكّدة والفائدة لا |
| موسمك في نهاية سنتك أصلًا | لا داعي | المشكلة غير قائمة |
| إقفالك متأخّر | أصلِح الإجراء | لا التاريخ |
| منشأة صغيرة بلا قوائم تُقدَّم | الأثر ضئيل | والكلفة تبقى |
| اشتراطٌ أو انضمامٌ لمجموعة | غيّر — ورتّب | هنا لا خيار |
والصفّ الرابع يُقال بوضوح: الكلفة تبقى ولو صغرت الفائدة. فالتغيير يعني إقفالًا إضافيًّا وقوائم انتقالية وشرحًا متكرّرًا لسنتين — ومنشأةٌ لا يقرأ قوائمها أحد تدفع هذا كلّه ولا تجني منه شيئًا.
وهذا يخالف مصلحتنا كبائع نظام: تغيير السنة في النظام إعدادٌ يُضبَط في دقائق. والصعوبة كلّها خارجه: في الموازنة التي تُعاد، والعقود التي تُقرأ، والمكافآت التي تُعلَن، والشرح الذي يتكرّر سنتين. وما يفعله النظام واحد: أن يمنع قيدًا يقع في فترةٍ خطأ، وأن يُخرِج تقارير الفترة الانتقالية باسمها ومدّتها — وما عدا ذلك قرارٌ يُكتَب سببه في سطر.
ثمانيةٌ حول تاريخٍ واحد
ولأن هذا قرارٌ يُتَّخذ مرّةً ويُشرَح سنتين:
- اكتب سبب التغيير في سطر — وأرِه لطرفٍ ثالث.
- اسأل محاسبك ومراجعك والجهة قبل أن تقرّر.
- اختر شكل الفترة: أقصر أم أطول — واكتب لماذا.
- أعد بناء الموازنة بالأشهر لا بالسنة.
- راجع كل عقدٍ يذكر «سنة» — وأعلِن أساس المكافآت قبل الفترة.
- عرّف السنة والفترات في نظامك قبل أوّل قيد.
- راجع جداول الإهلاك والاستحقاقات بمدّة الفترة.
- اكتب فقرة الإيضاح مرّة — واستعملها في كل تقرير.
والبند الخامس أكثر ما يُغفَل وأسرعه إثارةً للخلاف: أعلِن قبل الفترة. فمكافأةٌ تُحسَب على تسعة أشهر ولم يُقَل ذلك مسبقًا تُقرَأ تحايلًا — وجملةٌ في بداية الفترة تُنهي المسألة.