سعر الطلب الخاصّ: خمس زيادات لا واحدة
ولأن أربعًا منها لا تدخل في حساب من يسعّر بسرعة:
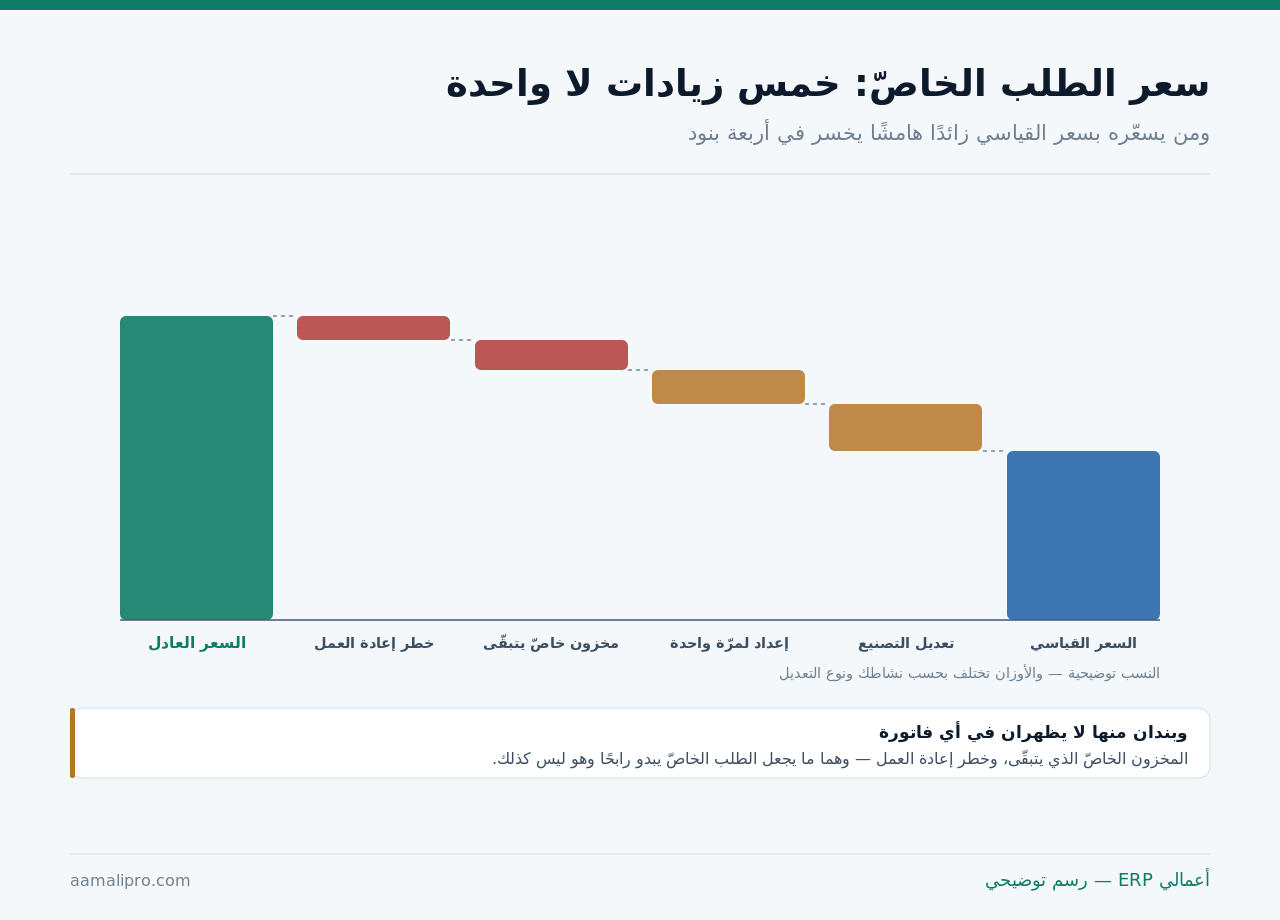
وموضع هذا المقال من غيره: العميل الذي يفوق حجمك عن حجم الطلب لا نوعه، والطلب العاجل عن الاستعجال لا التخصيص، وإطلاق صنف جديد عن منتج تطرحه للسوق — وهذا عن شيء يُصنَع لعميل واحد بعينه.
خمسة أنواع من الطلب الخاصّ — ولكلٍّ كلفة مختلفة
ولأن كلمة «تعديل بسيط» تُخفي فروقًا هائلة في الكلفة:
| النوع | ما يتغيّر | الكلفة الحقيقية |
|---|---|---|
| تغليف أو ملصق باسم العميل | الغلاف وحده | منخفضة — ومخزون غلاف يتبقّى |
| مقاس أو كمّية غير قياسية | الإعداد والفاقد | متوسّطة وتتكرّر مع كل دفعة |
| مواصفة أو خامة مختلفة | الشراء والتخزين | عالية — مادّة لا تُستعمَل في غيره |
| خلطة أو تركيبة معدَّلة | الإنتاج والجودة | عالية — واختبار قبل التسليم |
| خدمة إضافية مع المنتج | وقت فريقك | خفيّة — تُنسى في التسعير |
والصفّ الأخير أكثرها إغفالًا لأنه لا يمرّ على المستودع: خدمة إضافية. فتركيب أو تجميع أو ترتيب على الرفّ عند العميل كلّه وقت فريقك — ومن لا يسعّره يبيعه مجّانًا ويجعله عرفًا يُطلَب في كل طلبية بعدها، وقد فُصِّل في نماذج تسعير الخدمات.
والصفّ الثالث هو ما يُنتِج أكبر بقايا: خامة مختلفة. فالمورّد يبيع بحدّ أدنى لا يطابق طلب عميلك غالبًا — والفرق بين ما تشتريه وما تستهلكه هو ما يبقى عندك، وهذا يُحسَب قبل الموافقة لا بعدها.
أربع بوّابات قبل أن تقبل
ولأن سقوط واحدة يكفي لإعادة التفاوض أو الاعتذار:
| البوّابة | السؤال | إن كان الجواب لا |
|---|---|---|
| المواصفة | أهي مكتوبة ومفهومة؟ | لا تسعّر قبل أن تُكتَب |
| الطاقة | أيعطّل طلبك القياسي؟ | سعّر التعطيل أو أجّل الموعد |
| المادّة | أتُشترى بكمّية معقولة؟ | احسب المتبقّي في السعر |
| العميل | أيسدّد ويلتزم؟ | اطلب دفعة مقدَّمة |
والبوّابة الأولى هي التي تمنع أكثر الخسارة: مواصفة مكتوبة. فعبارة «مثل السابق لكن أغمق قليلًا» ليست مواصفة — وهي أصل أكثر حالات إعادة العمل. وصفحة واحدة فيها المقاس واللون والوزن والتغليف ومعيار القبول تُوقَّع قبل البدء، وقد فُصِّل في محضر المعاينة.
والبوّابة الرابعة تُغفَل لأن الطلب يبدو فرصة: العميل نفسه. فطلب خاصّ لا يُباع لغيره يجعلك مكشوفًا تمامًا إن تراجع العميل — والدفعة المقدَّمة هنا ليست تشدّدًا بل توزيعًا عادلًا للمخاطرة، وقد فُصِّل في الدفعات المقدَّمة.
الحدّ الأدنى للكمّية: كيف يُحسَب؟
ولأن رفض طلب صغير أرحم من قبوله بسعر لا يغطّي إعداده:
| المدخل | كيف يُقدَّر | أثره |
|---|---|---|
| كلفة الإعداد لمرّة | وقت التوقّف × كلفة الساعة | تُوزَّع على الكمّية |
| الحدّ الأدنى لشراء المادّة | من عرض المورّد | يفرض كمّية دنيا |
| الفاقد في أول تشغيلة | من تجربتك السابقة | أعلى في الخاصّ |
| وقت التصميم والاتّفاق | ساعات فريقك | يُسعَّر أو يُغتفَر مرّة |
| الناتج | الكمّية التي يتعادل عندها | حدّك الأدنى |
والمدخل الثاني هو ما يفرض الرقم غالبًا لا حساباتك أنت: الحدّ الأدنى للمورّد. فمن يبيعك المادّة بكمّية لا تقلّ عن حدّ معيّن يجعل حدّك الأدنى تابعًا لحدّه — والحلّ إمّا أن يُقنَع بكمّية أقلّ، أو أن يُحمَّل الفارق على السعر، أو أن يُرفَض الطلب.
والمدخل الأول يُقلَّل دائمًا: الإعداد. فتغيير إعداد خطّ أو آلة ليس دقائق بل ساعات في أكثر الأحيان — وساعة توقّف في خطّ مشغول أغلى ممّا يظنّ من يوافق على الطلب، وقد فُصِّل في كلفة التوقّف.
خمسة بنود تُكتَب قبل أن تبدأ
ولأن الخلاف في الطلب الخاصّ لا يقع على السعر بل على المواصفة والموعد:
- المواصفة ومعيار القبول — بما يُقاس لا بما يُوصَف.
- والكمّية وحدود التفاوت المقبولة زيادةً ونقصًا.
- ومصير المتبقّي — أيشتريه العميل أم يبقى عندك؟
- وملكية القالب أو التصميم إن صُنِع خصّيصًا.
- وأثر تعديل الطلب بعد البدء — سعرًا وموعدًا.
أتسعّر طلباتك الخاصّة بحساب أم بتقدير؟نضبط في نظامك بطاقة تكلفة للطلب الخاصّ تجمع المادّة والإعداد والوقت والمتبقّي — فتُسعِّر بالرقم لا بالانطباع.
اطلب ضبط تكلفة الطلب الخاصّوالبند الثالث ينهي أكثر خسارة صامتة: مصير المتبقّي. فاتّفاق واحد يقول إن العميل يشتري ما تبقّى من مادّته الخاصّة بسعر التكلفة ينقل هذا الخطر كلّه — وأكثر العملاء يقبلونه إن طُرِح قبل البدء، ويرفضونه إن طُرِح بعده.
والبند الأخير يمنع تسرّبًا يوميًّا: أثر التعديل بعد البدء. فطلب صغير يُضاف بمكالمة ثمّ آخر يُنتِج منتجًا مختلفًا بسعر الأول — وجملة واحدة تقول إن أي تعديل يُعاد له التسعير والموعد تكفي، وقد فُصِّل في إدارة طلبات التعديل.
المخزون الخاصّ: خمسة مصائر
ولأن ما لا يُقرَّر فيه اليوم يصير راكدًا يُشطَب بعد سنتين:
| المصير | متى يناسب | ما يُفعَل الآن |
|---|---|---|
| يشتريه العميل | اتُّفِق عليه مسبقًا | ضعه في الاتفاق |
| يدخل في طلبه القادم | العميل متكرّر | احجزه باسمه بمدّة |
| يُستعمَل في منتجك القياسي | الخامة متوافقة | حوّله فورًا |
| يُباع لعميل آخر | له سوق | اعرضه قبل أن يتقادم |
| يُشطَب | لا مصير غيره | اشطبه مبكرًا لا متأخّرًا |
والمصير الثاني يحتاج قيدًا زمنيًّا: الحجز باسم العميل. فمادّة تُحجَز لطلب قادم «قريبًا» تبقى سنة — والحجز يُكتَب بمدّة، فإن انقضت صار المصير غيره، وقد فُصِّل في المخزون الراكد.
والمصير الأخير يُؤجَّل دائمًا وهو الأصدق أحيانًا: الشطب المبكر. فبقاء صنف لا يُباع في مخزونك يجعل قيمة مخزونك أعلى من الحقيقة ويشوّش الجرد — والاعتراف به مبكرًا أرخص من حمله سنتين، وقد فُصِّل في التالف والمنتهي.
حين يتكرّر الطلب: متى يصير منتجًا؟
ولأن الخاصّ الذي يتكرّر ثلاث مرّات لم يعد خاصًّا:
| الإشارة | ما تعنيه | ما يُفعَل |
|---|---|---|
| ثلاثة طلبات أو أكثر في سنة | طلب مستقرّ | اجعله صنفًا برمز |
| عميلان أو أكثر يطلبونه | سوق لا استثناء | أدخِله في قائمتك |
| المادّة صارت مخزونًا دائمًا | كلفة قائمة | أعِد تسعيره كمنتج |
| الإعداد صار روتينًا | الكلفة انخفضت | اخفض السعر عمدًا |
| يبقى عميلًا واحدًا لسنتين | تركّز خطر | اقرأ أثر فقده |
والصفّ الأول هو نقطة التحوّل العملية: ثلاث مرّات. فعندها يستحقّ رمزًا وبطاقة صنف وسعرًا معلنًا — وبقاؤه «طلبًا خاصًّا» يعني إعادة الحساب والتفاوض في كل مرّة، وقد فُصِّل في ترميز الأصناف.
والصفّ الأخير تحذير مهمّ: منتج لعميل واحد. فما تصنعه لطرف واحد منذ سنتين يجعل مخزونك وخطّك ووقتك رهينة قراره — ويُقرأ ضمن تركّز خطرك لا ضمن نجاحك، وقد فُصِّل في تركّز الخطر.
ثلاثة أرقام تُقرأ عن طلباتك الخاصّة
ولأن ربحيتها لا تظهر في تقرير المبيعات العادي:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| هامش الطلب الخاصّ مقابل القياسي | أهو أربح فعلًا؟ | قارِن بعد كل البنود |
| قيمة المخزون الخاصّ الراكد | كلفة القبول المتراكمة | اقرأها كل ربع |
| نسبة إعادة العمل فيها | جودة المواصفات | راجِع من يكتبها |
أتعرف هامش كل طلب خاصّ على حدة؟نفصل في نظامك الطلبات الخاصّة عن القياسية بتكلفتها الكاملة — فتقرأ هامشها الحقيقي وقيمة ما تبقّى منها.
اطلب تقرير الطلبات الخاصّةوالرقم الأول يفاجئ كثيرين: الهامش الحقيقي. فطلب سُعِّر أعلى بعشرين بالمئة قد يكون هامشه أقلّ من القياسي بعد احتساب الإعداد والفاقد والمتبقّي — وهذا لا يعني رفضه، بل تسعيره بما يستحقّ، وقد فُصِّل في هامش الربح لكل منتج.
والرقم الثالث يُصلِح السبب لا العرَض: إعادة العمل. فارتفاعه يقول إن المواصفات تُكتَب ناقصة — والعلاج في نموذج المواصفة لا في لوم الإنتاج، وقد فُصِّل في من الفحص إلى بطاقة الأداء.
خمسة أخطاء في الطلبات الخاصّة
التسعير بسعر القياسي زائدًا هامشًا
أربعة بنود لا تدخل الحساب — والمتبقّي وإعادة العمل أثقلها.
البدء بمواصفة شفهية
«مثل السابق لكن أغمق» ليست مواصفة — وهي أصل أكثر إعادة العمل.
إغفال مصير المتبقّي
يُقبَل الاتفاق عليه قبل البدء ويُرفَض بعده — والفرق مخزون راكد.
قبول تعديلات بمكالمات
منتج مختلف بسعر الأول — وأي تعديل يُعاد له التسعير والموعد.
إبقاؤه خاصًّا بعد أن تكرّر
ثلاث مرّات في سنة تعني صنفًا برمز وسعر معلن لا تفاوضًا كل مرّة.
ومتى تقبل بلا كل هذا الحساب؟
هذا القسم يخالف مصلحتنا — فبطاقات التكلفة والتسعير وحدة نبيعها. لكن الحساب الكامل لا يلزم دائمًا:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| تعديل لا يغيّر المادّة ولا الإعداد | اقبله بسعرك | لا كلفة إضافية فعليًّا |
| عميل كبير وطلب صغير | اقبله ولو بلا هامش | كلفة العلاقة أكبر |
| طلب يفتح لك بابًا جديدًا | اقبله بوعي | استثمار لا صفقة |
| مادّة خاصّة ومخزون يتبقّى | لا تقبل بلا حساب | هنا تقع الخسارة |
| مواصفة غير واضحة | لا تقبل قبل كتابتها | إعادة العمل مؤكّدة |
والصفّ الأول صريح: ليس كل «خاصّ» مكلفًا. فملصق مختلف أو ترتيب مغاير في الصندوق قد لا يكلّفك شيئًا — والمبالغة في التسعير هنا تخسر طلبًا كان مجّاني الكلفة.
والصفّ الثالث قرار يُتَّخذ مفتوح العينين: الطلب الذي يفتح بابًا. فقد يستحقّ القبول بهامش ضعيف إن كان يُدخِلك قطاعًا أو يمنحك مرجعًا — بشرط أن يُسمّى استثمارًا في محضره لا صفقة رابحة، فيُقاس بعده بما فتحه لا بما ربحه.
قائمة فحص قبل قبول طلب خاصّ
- المواصفة مكتوبة ومعيار القبول محدَّد.
- وكلفة الإعداد محسوبة بوقت التوقّف.
- والحدّ الأدنى لشراء المادّة معلوم.
- وحدود التفاوت في الكمّية مكتوبة.
- ومصير المتبقّي متّفق عليه قبل البدء.
- وملكية القالب أو التصميم محسومة.
- وأثر أي تعديل بعد البدء منصوص عليه.
- ودفعة مقدَّمة إن كان لا يُباع لغيره.
- وأثره على جدول طلبك القياسي محسوب.
- وهامشه يُقرأ بعد التسليم لا قبله فقط.
وابدأ بالبند الأول والخامس معًا: مواصفة مكتوبة، ومصير للمتبقّي — فهذان وحدهما يمنعان أكثر ما يُخسَر في هذا الباب، ولا يستغرقان أكثر من صفحة تُوقَّع قبل البدء.