اختيار الصيغة — لا إدارة الأسطول ولا حساب البدل
ولأن أربعة أبواب تدور حول عجلةٍ واحدة:
| الباب | سؤاله | أين يُبحَث |
|---|---|---|
| بدل السيّارة | كيف يُحسَب البدل ويُثبَت | باب بدل السيّارة |
| إدارة الأسطول | كيف تُدار مركباتٌ تملكها | باب إدارة الأسطول |
| تكلفة الرحلة | كم تكلّفك الرحلة الواحدة | باب تكلفة الرحلة |
| اختيار الصيغة | تملّك أم إيجار أم بدل | هذا المقال |
وموضعه ممّا يجاوره: بدل السيّارة — وعنوانه الأوّل «سيّارته هو — لا سيّارتك»، وهذا المقال هو ما استثناه. وإدارة الأسطول عن ما بعد أن تملك. وتكلفة الرحلة عن الرحلة لا المركبة.
والفرق العملي: تلك تُجيب «كيف تُدير ما اخترتَه؟» وهذا يُجيب «ماذا تختار أصلًا؟». ومن اختار بلا حساب يُدير صيغةً لا تناسبه سنوات.
ثلاث صيغٍ لسيّارةٍ واحدة
ولأن الكلفة تُقارَن سنويًّا لا عند الشراء:
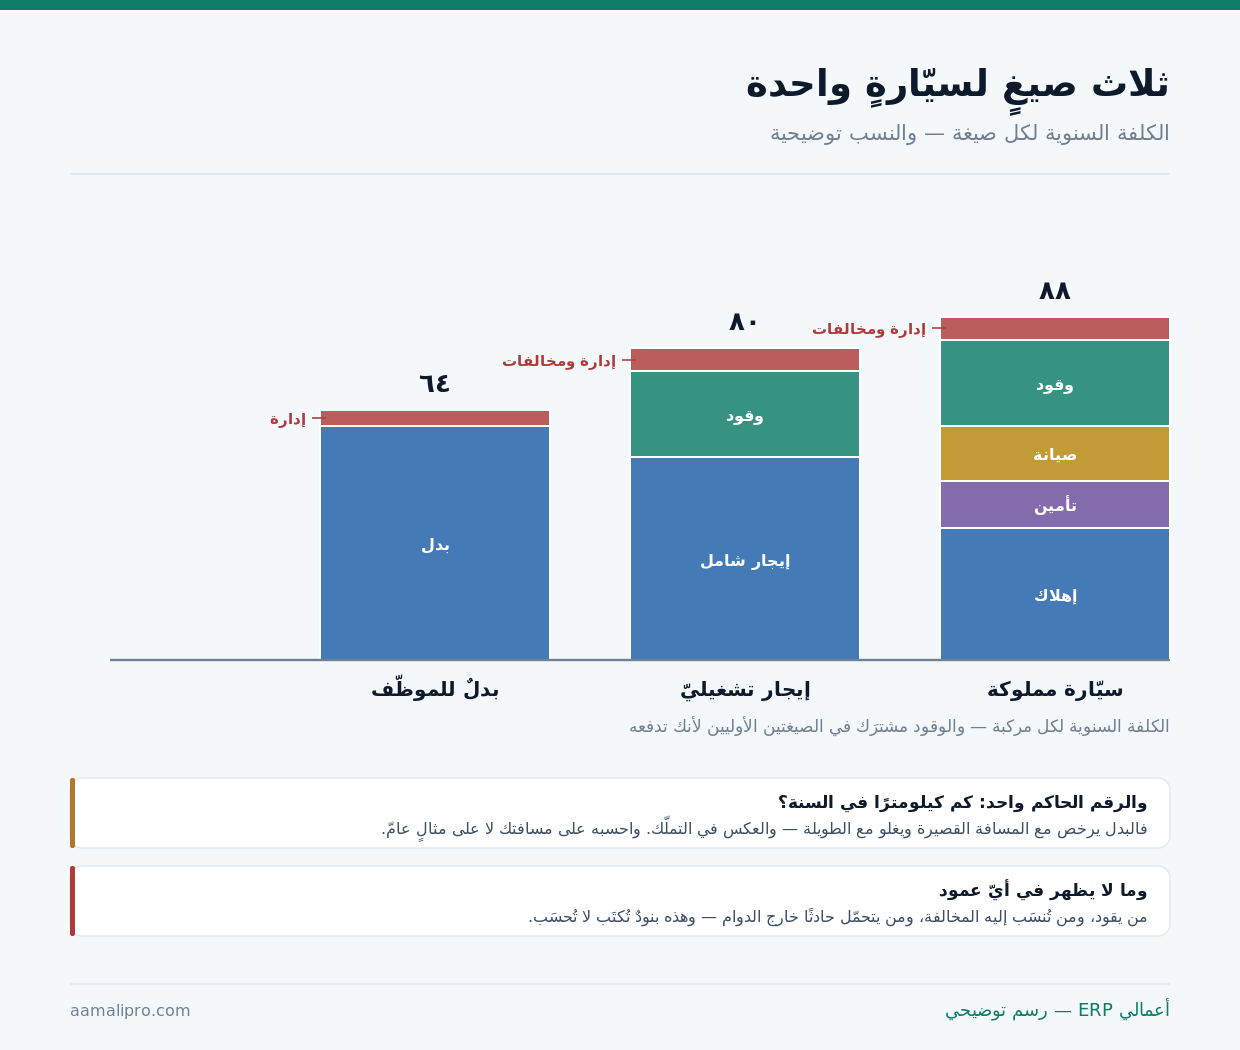
والخطأ الشائع في المقارنة: مقارنة قسطٍ بقسط. فمن يقارن قسط الشراء بمبلغ الإيجار يُغفِل التأمين والصيانة والإهلاك — والمقارنة تكون على مجموع السنة لا على البند الظاهر.
والوقود يُعزَل عمدًا في الحساب: لأنه لا يفرّق. فأنت تدفعه في التملّك وفي الإيجار — وفي البدل يكون داخله، ولذلك يبدو البدل أكبر رقمًا وهو ليس أكبر كلفة.
واعرف كلفة كل مركبةٍ على حدةفي «أعمالي ERP» تُقيَّد مصروفات كل مركبةٍ باسمها — فتُقارَن الصيغ بأرقامك لا بمثال.
اطلب عرضًاالرقم الحاكم: كم كيلومترًا في السنة؟
ولأن كل ما سبق ينقلب بهذا الرقم:
| المسافة السنوية | الأرجح | لماذا |
|---|---|---|
| أقلّ من ١٥ ألف كم | البدل | كلفة الامتلاك موزّعة على قليل |
| ١٥–٣٥ ألف كم | يُحسَب — والفرق ضيّق | ويحسمه غير الكلفة |
| أكثر من ٣٥ ألف كم | التملّك أو الإيجار | البدل يصير مكلفًا |
| مسافة متذبذبة بالمواسم | إيجارٌ مرن أو خليط | ولا تشترِ للذروة |
والصفّ الأخير يُخطئ فيه من يشتري للذروة: لا تشترِ لأسوأ شهر. فمن اشترى ثلاث مركبات لموسمٍ يستمرّ شهرين يدفع عنها عشرة أشهر واقفة — والإيجار الموسميّ أو التعاقد مع ناقلٍ أنسب، ومنطق الموسم في النشاط الموسمي.
وقياس المسافة يُنجَز في شهر: سجّل العدّاد. اقرأه أوّل الشهر وآخره لثلاث مركبات أو لسيّارة الموظّف — واضرب في اثني عشر، فتحصل على رقمك بدل تقديرٍ يميل دائمًا إلى الأقلّ.
خمسةٌ لا تظهر في أيّ عمود
ولأن هذه هي التي تُنتِج الخلاف بعد سنة:
| المسألة | في التملّك | في البدل |
|---|---|---|
| المخالفات المرورية | تصل باسم المنشأة | تخصّه هو |
| حادثٌ خارج الدوام | مسؤوليتك غالبًا | مسؤوليته |
| الاستعمال الشخصي | يُنظَّم أو يُمنَع | لا شأن لك به |
| مظهر المركبة والعلامة | تحت سيطرتك | ليست تحتها |
| الالتزام عند انتهاء الخدمة | تُستردّ المركبة | ينتهي البدل وحسب |
والصفّ الرابع يحسم القرار في أنشطةٍ بعينها: المظهر. فمن تحمل مركباتُه علامته أمام عملائه لا يستطيع أن يترك المظهر لاختيار الموظّف — وهذا وحده قد يُرجّح التملّك ولو كان أغلى، ومنطق ما يقوله المظهر في الزيّ الموحّد.
أربعةٌ تختلف في القيد لا في الجيب
ولأن الصيغة تُغيّر شكل قوائمك لا مقدار إنفاقك فقط:
| المسألة | التملّك | الإيجار والبدل |
|---|---|---|
| المركبة | أصلٌ يُهلَك | مصروفٌ شهريّ |
| أثرها في الميزانية | أصلٌ والتزامٌ إن مُوّلت | خارج الميزانية غالبًا |
| قراءة النسب | تُثقِل الأصول | أخفّ في النسب |
| مركز الكلفة | تُنسَب المصروفات للمركبة | تُنسَب للموظّف |
والصفّ الأخير هو ما يجعل المقارنة ممكنةً بعد سنة: انسب المصروف. فوقودٌ وصيانةٌ تُقيَّد في بندٍ عامّ لا تقول لك كم كلّفتك المركبة الثالثة — وحقلٌ واحد في القيد يُنتِج تقريرًا يحكم على قرارك، ومنطقه في مراكز التكلفة.
والصفّ الثاني يُسأل عنه محاسبك لا يُجتهَد فيه: المعالجة تختلف بنوع العقد. فبعض عقود الإيجار تُعالَج أصلًا والتزامًا لا مصروفًا — واقرأ العقد قبل أن تفترض، وتفصيله في عقود الإيجار.
ستّة أسطرٍ تُنهي الجدل قبل أن يبدأ
ولأن ما لا يُكتَب يُتنازَع عليه يوم الحادث:
- من يقود المركبة — بالاسم — ومن لا يقودها بحال.
- أيُسمَح باستعمالها خارج الدوام؟ وبأيّ حدود؟
- من يتحمّل المخالفة، وكيف تُنسَب، ومتى تُخصَم.
- ما يُفعَل عند الحادث: أوّل مكالمة وأوّل ورقة.
- الصيانة: من يحجزها وأين وبأيّ سقف.
- ما يُعاد عند انتهاء الخدمة: المركبة والبطاقة والمفاتيح.
والسطر الثاني هو الذي يُهمَل فيُنتِج نصف المشكلات: الاستعمال خارج الدوام. فإن سكتّ عنه فقد سمحتَ به عمليًّا — ثمّ يقع حادثٌ ليلة جمعة فلا يُعرَف من يتحمّل. وسطرٌ واحد يُنهي الاحتمالين: يُسمَح بحدود، أو لا يُسمَح.
والسطر الأخير يُنفَّذ يوم المغادرة لا بعده: ما يُعاد. فالمركبة والبطاقة والمفاتيح وتصاريح الدخول تُسلَّم بمحضر مع آخر يوم — ومن أجّلها إلى «حين يمرّ» قد لا يمرّ، ومنطق تصفية العهدة في عهد الأصول.
خمسةٌ تُقرَّر قبل أن تدفع
ولأن قرار الشراء نفسه فيه قرارات:
جديدة أم مستعملة؟
المستعملة تُنقِص الإهلاك وتزيد الصيانة. والقاعدة: الاستعمال الشاقّ اليومي يميل إلى الجديد، والاستعمال الخفيف إلى المستعمل.
نقدًا أم بتمويل؟
قرارٌ ثانٍ منفصل عن قرار الشراء. واحسب كلفة التمويل الكاملة — لا القسط وحده.
ماذا تفعل بها بعد ثلاث سنوات؟
قيمة البيع جزءٌ من الحساب لا مفاجأةٌ في النهاية. واسأل عنها قبل أن تشتري لا بعدها.
والبطاقة الثالثة تُغيّر المقارنة كلّها: قيمة ما يبقى. فمركبةٌ تحتفظ بنصف قيمتها بعد ثلاث سنوات أرخص فعليًّا من أخرى أقلّ سعرًا وتحتفظ بالثلث — والسؤال يُسأل للبائع وللسوق معًا، ومنطق حساب العمر في الإصلاح أو الاستبدال.
والبطاقة الثانية تُفصَل عمدًا: قراران لا قرار. فقد يكون الشراء صحيحًا والتمويل خاطئًا — وخلطهما يجعلك ترفض الصيغة الصحيحة بسبب عرضٍ سيّئ، ومنطقه في قرارات الإنفاق الرأسمالي.
ولا مانع أن تخلط الصيغ
ولأن الحاجات داخل المنشأة الواحدة تختلف:
| الحالة | الصيغة الأنسب | ملاحظة |
|---|---|---|
| مندوب توصيلٍ يوميّ | مركبة مملوكة أو مؤجَّرة | مسافةٌ عالية ومظهر |
| مندوب مبيعات يتنقّل قليلًا | بدل | وأبسط في الإدارة |
| مديرٌ يتنقّل متفرّقًا | بدل أو استئجارٌ عند الحاجة | ولا تُخصَّص له مركبة |
| ذروة موسمية | إيجارٌ قصير | ولا تُشترى للموسم |
والقاعدة العامّة: الصيغة تتبع الاستعمال لا المسمّى الوظيفيّ. فليس كل مندوبٍ يحتاج مركبة، وليس كل مديرٍ يستحقّ واحدة — والمسافة والمظهر هما اللذان يقرّران.
والخلط يحتاج عدلًا معلَنًا: اكتب المعيار. فمن رأى زميله بمركبةٍ وهو ببدل سيسأل «لماذا؟» — ومعيارٌ مكتوب بالمسافة والاستعمال يُجيب بلا حرج، ومنطق العدل في المزايا في مشتريات الموظّفين.
واقرأ كلفة التنقّل كبندٍ واحداعرض كيف تُجمَع مصروفات المركبات والبدلات في تقريرٍ واحد في «أعمالي ERP».
تواصل معناأربعة أرقامٍ تُقرأ كل سنة
ولأن القرار يُراجَع بعد سنةٍ لا يُتَّخذ مرّةً للأبد:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| الكلفة السنوية لكل مركبة | كل ما قُيِّد باسمها | الأساس للمقارنة |
| الكلفة للكيلومتر | الكلفة ÷ المسافة | يُقارَن بين المركبات |
| نسبة الوقوف | أيّام لم تتحرّك فيها | ويُغفَل دائمًا |
| مجموع البدلات | ما يُدفَع للموظّفين | يُقارَن بكلفة أسطول |
والرقم الثالث يكشف قرارًا خاطئًا بهدوء: الوقوف. فمركبةٌ وقفت مئةً وخمسين يومًا في السنة تعني أن ثلثها زائد — ويُقاس بعدّاد المسافة لا بالشعور، ومنطق قراءة الأصول العاطلة في سجلّ الأصول.
والرقم الرابع يُغفَل لأنه موزّع: اجمع البدلات في سطرٍ واحد. فبدلاتٌ متفرّقة على ثمانية موظّفين قد تساوي كلفة ثلاث مركبات — ولا يظهر ذلك ما لم تُجمَع.
ومتى لا تحتاج مركبةً ولا بدلًا؟
ولأن هذا الباب يُقال فيه ما لا يقوله معرض سيّارات:
| الحالة | الأرجح | لماذا |
|---|---|---|
| رحلاتٌ قليلة متفرّقة | تطبيقات التنقّل بالفاتورة | أرخص وأقلّ إدارة |
| توصيلٌ يمكن إسناده | شركة توصيل | ويُحسَب بالطلب |
| مركبةٌ تقف أكثر ممّا تسير | بِعها | الوقوف يُكلّف أيضًا |
| مركبةٌ للمظهر لا للعمل | أعِد النظر | ولا تُبنى على شعور |
| توصيلٌ يوميّ كثيف | الصيغة تُحسَب | وهنا يستحقّ القرار |
والصفّ الثالث يُقاس ولا يُقدَّر: مركبةٌ تقف. فمركبةٌ تسير خمسة آلاف كيلومتر في السنة تكلّفك تأمينًا وصيانةً وإهلاكًا وترخيصًا — وحسابُ كلفتها للرحلة الواحدة يُظهِر أن كل رحلةٍ فيها أغلى من سيّارة أجرة، ومنطق حساب الرحلة في تكلفة الرحلة.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يختار لك صيغة. وأنفع ما في هذا الباب قراءةُ عدّادٍ شهرًا واحدًا، وستّةُ أسطرٍ تُكتَب في سياسة، وسؤالٌ عن قيمة البيع قبل الشراء. وما يفعله النظام واحد: أن تُقيَّد مصروفات كل مركبةٍ باسمها لا في بندٍ عامّ — فبعد سنةٍ تعرف كم كلّفتك كل واحدة، وتُقارِن الصيغ بأرقامك أنت لا بمثالٍ في مقال. وهذا هو ما يُصحّح القرار في المرّة القادمة.
سبعةٌ قبل أن تختار الصيغة
ولأن هذا قرارٌ يُلزِمك ثلاث سنوات على الأقلّ:
- اقرأ العدّاد شهرًا واحدًا — واضرب في اثني عشر.
- احسب الكلفة السنوية للصيغ الثلاث على مسافتك أنت.
- اسأل: أيهمّني مظهر المركبة أمام عملائي؟
- اكتب من يقود، والاستعمال خارج الدوام، ومن يتحمّل المخالفة.
- إن اشتريتَ: اسأل عن قيمة البيع بعد ثلاث سنوات قبل أن تدفع.
- افصل قرار التمويل عن قرار الشراء.
- اجعل مصروفات كل مركبةٍ تُقيَّد باسمها من اليوم الأوّل.
والبند الأوّل وحده يُصحّح أكثر القرارات: اقرأ العدّاد. فأكثر التقديرات تميل إلى الأقلّ بالثلث — وشهرٌ من القياس يُغيّر الصيغة التي كنتَ ستختارها.