السجلّ — لا الإهلاك ولا العهدة
ولأن ثلاثة أشياء تُسمّى «الأصول» في المنشأة الواحدة:
وموضع هذا المقال ممّا يجاوره: الأصول الثابتة والإهلاك عن جدول الإهلاك وطرقه وأعماره، وعهدة الأصول عن ما يُسلَّم للموظّف ويُستردّ — وهذا عن القائمة التي يقوم عليها الاثنان.
والترتيب واضح: لا إهلاك لأصل غير مدرَج، ولا عهدة لأصل بلا رقم. فمن يبدأ بجدول الإهلاك يحسب على قائمة لم تُتحقَّق، ومن يبدأ بالعهدة يُسلِّم ما لا يستطيع أن يُسمّيه في محضر.
اللصاقة: أرخص خطوة وأكثرها أثرًا
ولأن الأصل الذي لا يحمل رقمًا لا يُجرَد ولا يُنسَب إلى أحد:
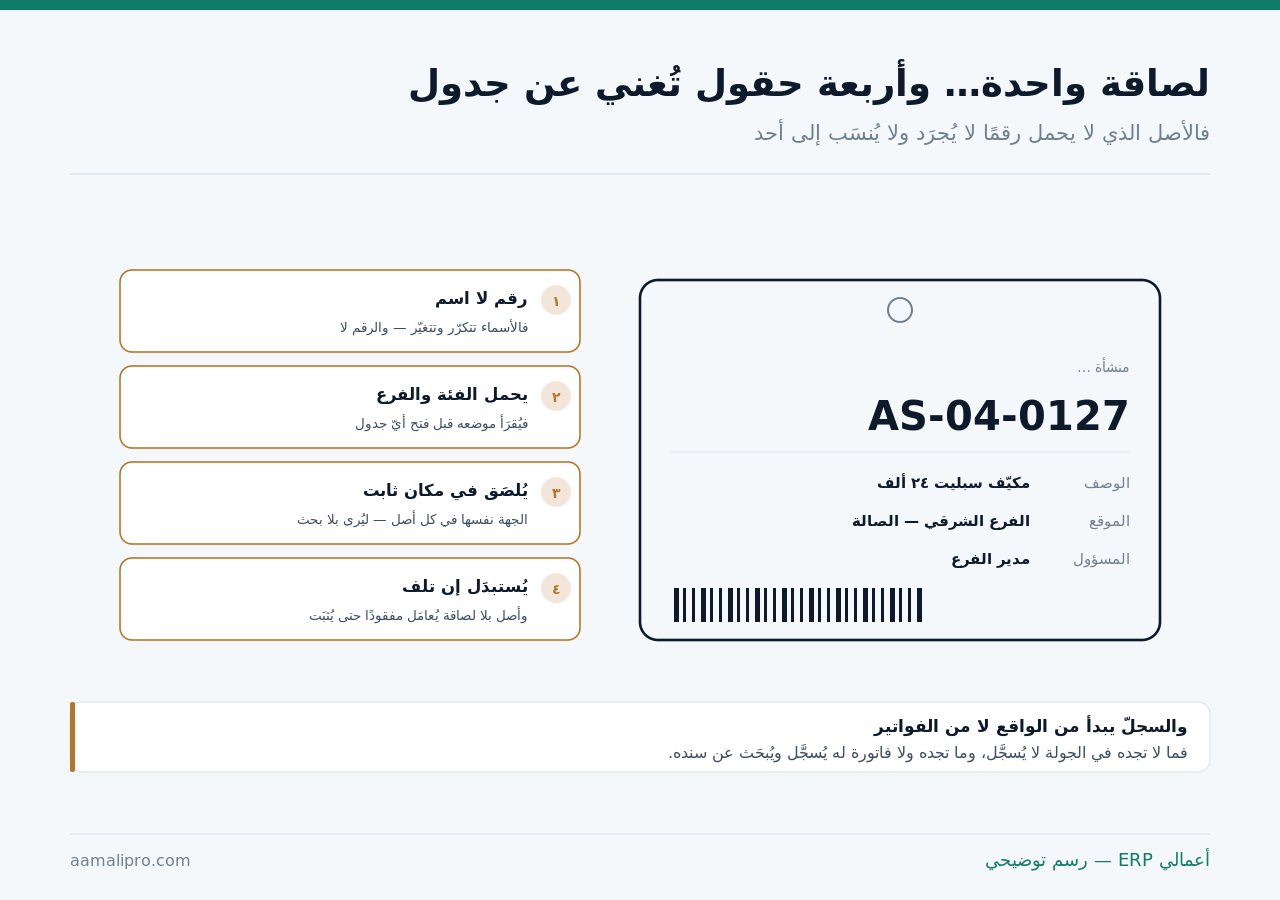
وبنية الرقم تُقرَّر مرّة: فئة + موقع + تسلسل يكفي أكثر المنشآت. ومن يجعله تسلسلًا مجرّدًا يضطرّ لفتح النظام لمعرفة ما بين يديه، ومن يُثقِله برموز كثيرة يجد الفنّي يخطئ في نسخه. وحين تكبر الأعداد تُقرأ اللصاقة بالمسح بدل النسخ.
ما يدخل السجلّ وما لا يدخل
ولأن إدخال كل ما يُشترى يُنتِج سجلًّا لا يُدار:
| البند | أيدخل؟ | لماذا |
|---|---|---|
| ما تجاوزت قيمته حدّ الرسملة | نعم | أصل بحكم السياسة |
| ما دون الحدّ لكنّه يُتابَع | نعم — بسجلّ رقابي | هاتف أو أداة تُفقَد بسهولة |
| المستهلكات والقرطاسية | لا | مصروف لا أصل |
| المستأجَر لا المملوك | يُدرَج بوسم مستقلّ | ليُعرَف عند الجرد |
| ما هو تحت الإنشاء | نعم — حساب مستقلّ | ينتقل عند التشغيل |
| ما بِيع أو تلف | يبقى بحالة «مستبعَد» | لا يُحذَف من التاريخ |
والصفّ الثاني هو الذي يخلط على كثيرين: الرقابة غير الرسملة. فجهاز رخيص قد يكون مصروفًا محاسبيًّا وهو في الوقت نفسه شيء تريد أن تعرف عند من هو — فيُدرَج في السجلّ الرقابي بلا إهلاك، وتسليمه لموظّف في عهدة الأصول.
والصفّ الأخير قاعدة تُخالَف كثيرًا: لا يُحذَف أصل من السجلّ. فالحذف يُضيِّع أثر ما كان، ويجعل مقارنة السنة بالسنة مستحيلة — والصواب تغيير حالته مع تاريخ الاستبعاد وسببه.
البناء الأوّل: جولة قبل أيّ جدول
ولأن ترتيب الخطوات هنا يحدّد جودة السجلّ سنوات:
| الخطوة | كيف تُنجَز | خطأ يقع |
|---|---|---|
| قسّم المنشأة إلى مواقع | فرع · دور · غرفة | الجرد بلا حدود موقع |
| امشِ الموقع كاملًا | اتّجاه واحد لا قفز | ترك الأدراج والمخازن |
| صوِّر وسجّل ما تجده | وصف · حالة · موقع | الاعتماد على الذاكرة |
| ألصِق الرقم فورًا | قبل مغادرة الغرفة | الترقيم لاحقًا مكتبيًّا |
| ثمّ قابِل بالفواتير | بعد الجولة لا قبلها | بناء القائمة من الملفّ |
والخطوة الأخيرة هي التي تُقلَب عادةً: الفواتير تُقابَل بعد الجولة. فمن يبدأ بالفواتير يمشي وهو يبحث عمّا في يده فيرى ما يتوقّعه ويُغفِل ما لم يكن في قائمته — والجولة العمياء تكشف الأصول غير المسجَّلة، وهي أكثر ممّا يُظنّ.
والخطوة الرابعة تُوفّر أسبوعًا من العمل: اللصق في الموقع لا في المكتب. فترقيم مؤجَّل يعني جولة ثانية، وجولة ثانية لا تقع غالبًا — فيبقى السجلّ بلا لصاقات وهو أسوأ من عدمه لأنه يُوهِم بالضبط.
عشرة حقول تكفي — وثلاثة تُضاف عند الحاجة
ولأن كثرة الحقول تُنشئ سجلًّا لا يُملأ:
| الحقل | لماذا يلزم | من يملؤه |
|---|---|---|
| الرقم والوصف والفئة | التعريف والتصنيف | من يبني السجلّ |
| الموقع والمسؤول | أهمّ حقلين للجرد | يُحدَّث عند النقل |
| تاريخ الشراء والتشغيل | أساس الإهلاك | المحاسب |
| التكلفة ومرجع الفاتورة | القيمة الدفترية | المحاسب |
| الحالة (يعمل · معطَّل · مستبعَد) | يمنع جرد ما لم يعد قائمًا | من يجرد |
| الرقم التسلسلي للمصنّع | يُضاف للأجهزة | عند الاستلام |
| الضمان وتاريخ انتهائه | يُضاف حين يُستعمَل | يُنسى فيضيع حقّ |
والصفّ الثاني هو محور السجلّ كلّه: الموقع والمسؤول. فسجلّ فيه القيمة والإهلاك ولا يقول أين الأصل ولا عند من ليس سجلّ أصول بل جدول محاسبي — والجرد يصير فيه بحثًا لا تحقّقًا.
والصفّ الأخير يُغفَل فيُخسَر مال: الضمان. فجهاز يتعطّل في شهره العاشر ويُصلَح على حساب المنشأة لأن أحدًا لم يعرف أنه في الضمان — وربط ذلك بجدولة الصيانة في الصيانة الوقائية.
سجلّ أصول يقول أين الأصل وعند منفي «أعمالي ERP» يُبنى سجلّ الأصول بحقوله ومواقعه ومسؤوليه — ويُربَط بالإهلاك والصيانة.
اطلب عرضًافرقان يظهران دائمًا — ولكلٍّ معالجة
ولأن أوّل جرد يُخرِج قائمتين لا واحدة:
| الفرق | ما يعنيه | ما يُفعَل |
|---|---|---|
| مسجَّل ولم يُوجَد | بِيع أو تلف أو نُقِل بلا قيد | يُبحَث ثمّ يُستبعَد بقرار موثَّق |
| موجود وغير مسجَّل | شُرِي كمصروف أو استُلم بلا قيد | يُسجَّل ويُبحَث عن سنده |
| موجود بحالة مختلفة | معطَّل ويُهلَك كأنه يعمل | تُصحَّح الحالة |
| موجود في غير موقعه | نُقِل بلا تحديث | يُصحَّح الموقع ويُسأل عن سبب النقل |
والفرق الأوّل يُعالَج بقرار لا بقلم: الاستبعاد قرار موثَّق — من قرّره ولماذا وبأيّ قيمة. فحذف أصل من الجدول لأنه لم يُوجَد يفتح بابًا لتغطية فقدٍ حقيقي، وضبط ذلك بصلاحيات كما في صلاحيات المستخدمين.
والفرق الثاني أكثر شيوعًا ممّا يُتوقَّع: أصول اشتُريت وقُيِّدت مصروفًا. وهي في الغالب مشتريات صغيرة متفرّقة تراكمت — وتصحيحها بأثر رجعي مسألة يُسأل فيها المحاسب القانوني، وأصلها ضبط الشراء كما في طلب الشراء واعتماده.
الأصول القديمة: بأيّ قيمة تدخل؟
ولأن أكثر ما يوقف بناء السجلّ سؤال «وكم قيمته الآن؟»:
| الحالة | الأساس | ملاحظة |
|---|---|---|
| الفاتورة موجودة | التكلفة الأصلية | ويُحسَب الإهلاك من تاريخ التشغيل |
| الفاتورة مفقودة والأصل حديث | تقدير موثَّق بمرجعه | يُذكَر أنه تقدير |
| أصل قديم مُهلَك بالكامل | يدخل بقيمة رمزية | ليُجرَد لا ليُهلَك |
| أصل موروث من شركة سابقة | يُسأل المحاسب | مسألة قانونية |
والصفّ الثالث يحلّ عقدة عملية: الأصل المُهلَك بالكامل يبقى في السجلّ. فقيمته الدفترية صفر وهو يعمل ويُستعمَل ويُسرَق إن أُهمِل — والغرض من إدراجه رقابيّ لا محاسبيّ.
والصفّ الأوّل يوضّح تمييزًا يُخلَط: تاريخ الشراء غير تاريخ التشغيل. فجهاز اشتُري في رمضان وشُغِّل في شوال يبدأ إهلاكه من التشغيل — وتفصيل حساب الإهلاك في الأصول الثابتة والإهلاك.
أربعة أحداث تُحدِّث السجلّ
ولأن سجلًّا يُبنى مرّة ولا يُحدَّث يعود إلى حاله في سنة:
الشراء
لا يُقفَل استلام أصل حتى يُرقَّم ويُدرَج. وتُربَط الخطوة بالفاتورة نفسها لا بنيّة لاحقة.
النقل
نقل بين موقعين أو موظّفين يُسجَّل حين يقع. فحركة غير مسجَّلة تُنتِج فرقًا في الجرد القادم.
تغيّر الحالة
تعطُّل أو خروج للصيانة أو إيقاف. وأصل معطَّل في السجلّ كأنه يعمل يُضلّل قرار الشراء.
الاستبعاد
بيع أو تلف أو فقد — بقرار موثَّق وقيمة. وهذا أكثرها إهمالًا وأخطرها على صحّة الأرقام.
والبطاقة الأولى هي الضمانة الوحيدة التي تعمل بلا انضباط شخصي: الإدراج شرط لإقفال الاستلام. فما يُترَك لنيّة لاحقة لا يقع — وربط ذلك بدورة الاستلام في نافذة الاستلام.
والبطاقة الرابعة هي التي تُفسِد الأرقام صامتةً: أصول مستبعَدة تُهلَك سنوات. فيظهر في دفترك مصروف إهلاك لأشياء لم تعد موجودة، وتظهر قيمة أصول أعلى من الحقيقة — وأثره في القوائم كما في قراءة قائمة الدخل.
كم مرّة يُجرَد؟ وكيف يُختصَر؟
ولأن الجرد الشامل السنوي يُرهِق فيُترَك:
| الأسلوب | الدورة | يصلح لـ |
|---|---|---|
| جرد شامل سنوي | مرّة في السنة | المنشآت الصغيرة |
| جرد دوّار بالموقع | موقع كل شهر | الأنسب للمتوسّطة |
| جرد الفئات عالية القيمة | كل ربع | حيث تتركّز القيمة |
| جرد عند تغيّر المسؤول | عند الحدث | لا يُؤجَّل أبدًا |
والصفّ الأخير قاعدة تُنقِذ من خلاف: لا يُسلَّم موقع لمسؤول جديد بلا جرد. فمن يستلم بلا محضر يتحمّل نقصًا لم يُحدِثه، ومن يُسلِّم بلا محضر يُتَّهم بما لا يعرف — وتفصيل المحضر في محضر التسليم.
والصفّ الثاني أسهل ما يستمرّ: موقع واحد في الشهر. فساعتان شهريًّا تُغطّي المنشأة في سنة، وتُبقي السجلّ صحيحًا على الدوام بدل أسبوع مرهق مرّة في السنة يُؤجَّل عامين.
أين ينتهي دور النظام في سجلّ الأصول
ولأن هذا الباب يبدأ بالقدمين لا بالبرنامج:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حفظ السجلّ بحقوله ومواقعه | نعم | الأساس |
| توليد الأرقام بنمط ثابت | نعم | يمنع تكرار الأرقام |
| حساب الإهلاك من التواريخ | نعم | بعد ضبط السياسة |
| تسجيل النقل وتاريخه | نعم | يُحسِّن الجرد القادم |
| إخراج قائمة جرد بالموقع | نعم | ورقة الجولة |
| معرفة أن الأصل موجود فعلًا | لا | جولة بشرية |
| لصق اللصاقات والمحافظة عليها | لا | انضباط ميداني |
والمسألة الخامسة أنفع ما يُطلَب منه عمليًّا: ورقة جرد بالموقع فيها الأصول المتوقّعة وحقل للتحقّق. فالجولة بورقة مرتّبة تستغرق ثلث ما تستغرقه بورقة أبجدية طويلة.
خطة يومين لسجلّ يبقى صحيحًا
ولأن أكثر ما يمنع البدء تصوّر أن الأمر مشروع كبير:
- قرّر حدّ الرسملة وبنية الرقم — نصف ساعة تُنهي أطول جدال.
- اطبع لصاقات مرقَّمة مسبقًا واحمِلها معك في الجولة.
- امشِ المواقع موقعًا موقعًا: صوِّر وسجّل وألصِق قبل المغادرة.
- قابِل القائمة بالفواتير بعد الجولة، وأخرِج قائمتَي الفروق.
- عالِج الفروق بقرارات موثَّقة — ولا تحذف شيئًا.
- ثبّت أربعة أحداث تُحدِّث السجلّ، وجردًا دوّارًا شهريًّا.
والخطوة الثانية تبدو تفصيلًا وهي التي تُنجِح اليوم كلّه: لصاقات جاهزة مسبقًا. فمن يخرج بلا لصاقات يعود بقائمة بلا ترقيم — وقد بيّنّا أن الترقيم المؤجَّل لا يقع.
ابدأ بجولة… وأنهِ بسجلّ يُعتمَد عليهاعرض كيف يُبنى سجلّ الأصول ويُرقَّم ويُجرَد ويُربَط بالإهلاك والعهدة في «أعمالي ERP».
تواصل معنا