الشراء بخصم — لا العهدة ولا السلفة
ولأن ثلاثة أشياء تنتقل من المنشأة إلى الموظّف:
وموضع هذا المقال ممّا يجاوره: عهدة الأصول عن ما يُسلَّم للعمل ويُستردّ، وسلف الموظّفين عن المال المصروف مقدَّمًا، وحساب الخصم عن أثر الخصم في الهامش عمومًا — وهذا عن البيع للموظّف نفسه.
والفرق الجوهري عن أيّ خصم آخر: هذا بيع لمن يعرف تكلفتك ويملك الوصول إلى بضاعتك. ولهذا يحتاج قواعد أوضح لا لأن الموظّفين أقلّ أمانة، بل لأن الغموض هنا يُنتِج تفسيرات مختلفة بحسن نيّة.
الخصم يُحسَب من الهامش لا من السعر
ولأن أشهر خطأ في هذا الباب حسابي لا إداري:
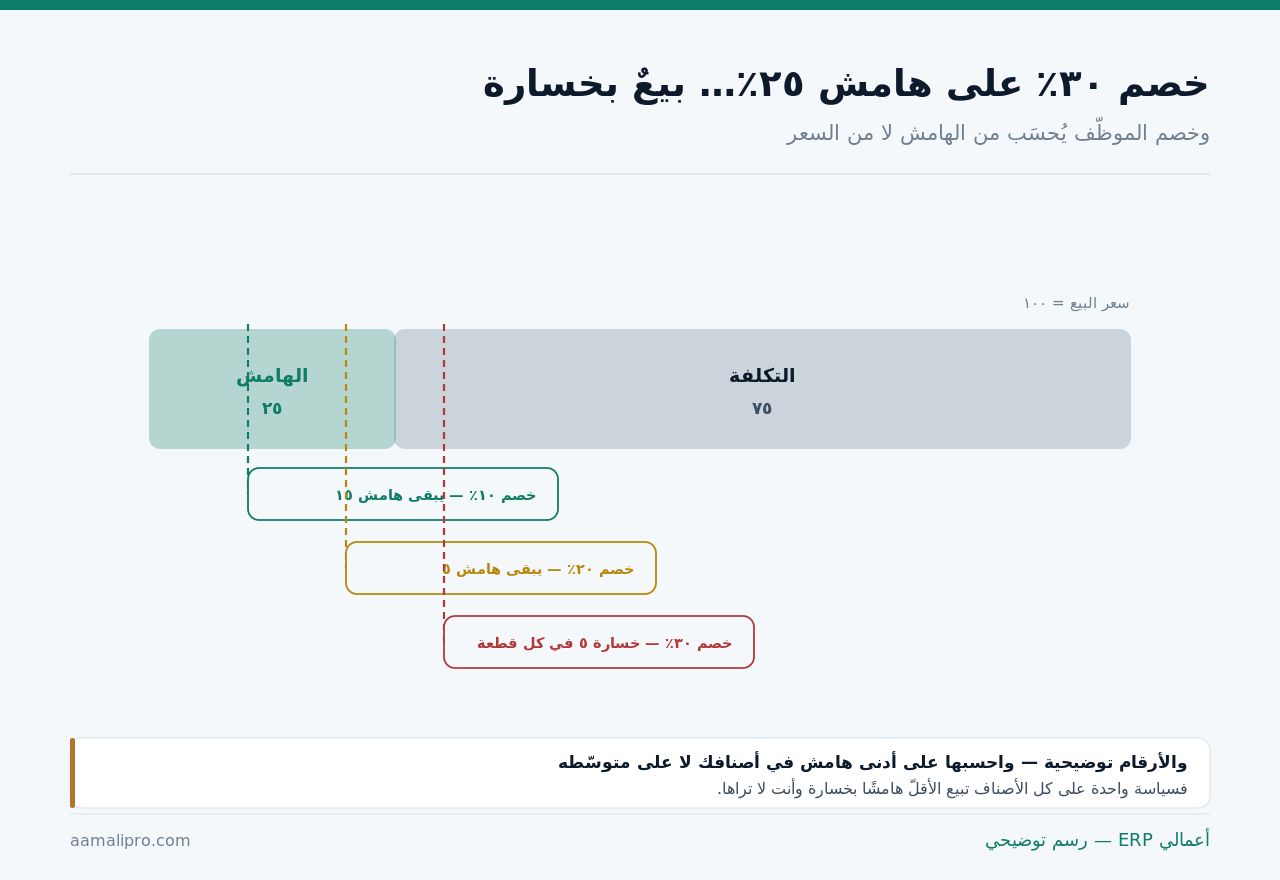
والحلّ صيغة أوضح وأسهل: حدّد الخصم بنسبة من الهامش لا من السعر — «نصف هامش الصنف» مثلًا. فهي عادلة على كل الأصناف، وتمنع البيع بخسارة تلقائيًّا، ولا تحتاج جدولًا لكل صنف. وقراءة الهوامش بالصنف في هامش المنتج.
أربع صيغ — ولكلٍّ ما يناسبها
ولأن الصيغة تُختار بحسب نشاطك لا بحسب الكرم:
| الصيغة | تصلح لـ | خطرها |
|---|---|---|
| نسبة من الهامش | أكثر الأنشطة | تحتاج معرفة الهامش |
| نسبة ثابتة من السعر | حيث الهوامش متقاربة | تبيع الأقلّ هامشًا بخسارة |
| سعر التكلفة | الأصناف عالية الهامش | يُفقِدك المساهمة كلّها |
| رصيد شهري بمبلغ | أوضحها وأسهلها ضبطًا | يحتاج متابعة رصيد |
| بلا سياسة — بالمزاج | أسوأها | تفاوت يُنتِج شعورًا بالظلم |
والصيغة الرابعة أنفع ما يُطبَّق في المنشآت الصغيرة: رصيد شهري بمبلغ — «مئتان في الشهر بسعر التكلفة». فهي معلومة الكلفة سلفًا، ولا تحتاج حسابًا في كل عملية، ويعرف الموظّف حدّه بلا سؤال.
والصيغة الأخيرة هي الغالبة قبل أيّ تنظيم: بالمزاج. وضررها ليس ماليًّا فحسب — فتفاوت الخصم بين موظّف وآخر يُنتِج شعورًا بالمحاباة أشدّ أثرًا في الفريق من الميزة نفسها.
خمسة حدود تُكتَب في ثلاثة أسطر
ولأن الميزة بلا حدّ تتحوّل إلى قناة توزيع:
| الحدّ | لماذا | صيغة مقترَحة |
|---|---|---|
| حدّ شهري بالمبلغ | يمنع التراكم | مبلغ يُراجَع سنويًّا |
| حدّ بالكمّية للصنف | يمنع إعادة البيع | قطعة أو قطعتان |
| للاستعمال الشخصي فقط | أهمّ بند | يُكتَب صراحةً |
| أصناف مستثناة | العروض والمخفَّض أصلًا | لا يُجمَع خصمان |
| من يشمله | الموظّف — والأسرة بحدّ | يُحدَّد لا يُترَك |
والحدّ الثالث هو الذي يمنع أخطر انحراف: إعادة البيع. فموظّف يشتري بسعر التكلفة ويبيع بسعر السوق يصير منافسًا لك بمالك — والعلامة عليه شراء متكرّر لصنف واحد بكمّيات، وهي تُرى في التقارير إن كانت المشتريات مسجَّلة باسمه.
والحدّ الرابع يُنسى فيُنتِج بيعًا بخسارة: لا يُجمَع خصم الموظّف مع خصم العرض. فصنف مخفَّض أصلًا بعشرين في المئة لا يحتمل خصمًا آخر، وترتيب طبقات الأسعار في قوائم الأسعار.
اجعل بيع الموظّف عمليةً مسجَّلة كغيرهافي «أعمالي ERP» يُسجَّل بيع الموظّف بقائمة أسعاره وحدّه ورصيده — ويُستقطَع من الراتب بلا ورق.
اطلب عرضًاكيف تُنفَّذ العملية فعليًّا؟
ولأن أكثر التسرّب يقع في طريقة التنفيذ لا في السياسة:
| الخطوة | الصواب | ما يقع بغيره |
|---|---|---|
| إصدار العملية | فاتورة باسم الموظّف | أخذ الصنف بلا مستند |
| السعر | قائمة أسعار «موظّفين» | خصم يدوي في كل عملية |
| من ينفّذ البيع | غير الموظّف المشتري | أن يبيع لنفسه |
| الاعتماد | المشرف أو بحسب المبلغ | بلا اعتماد أصلًا |
| السداد | نقدًا أو استقطاعًا من الراتب | يبقى ذمّة مفتوحة |
| أثره في المخزون | يُنقِص الرصيد كأيّ بيع | فرق جرد بلا سبب |
والصفّ الثالث قاعدة تُطبَّق بلا استثناء: لا يبيع الموظّف لنفسه. وهي ليست اتّهامًا بل مبدأ فصل المهامّ نفسه المطبَّق في كل موضع، وتفصيله في منع التلاعب المالي.
والصفّ الأخير هو الذي يُفسِد الجرد صامتًا: صنف خرج بلا عملية بيع. فيظهر بعد ثلاثة أشهر عجزٌ في الجرد يُبحَث له عن سبب — وهو في الحقيقة مشتريات موظّفين لم تُسجَّل، وقراءة الفروق في الجرد الفعلي.
الاستقطاع من الراتب: ضوابطه
ولأنه أسهل طرق السداد وأكثرها إثارةً للخلاف إن أُهمِل:
| الضابط | التفصيل | ملاحظة |
|---|---|---|
| موافقة مكتوبة | مرّة عند بدء العمل أو لكل عملية | لا استقطاع بلا موافقة |
| سقف الاستقطاع الشهري | نسبة من الراتب | يُسأل مختصّ في حدّه |
| الظهور في كشف الراتب | بندًا مستقلًّا واضحًا | لا يُخصَم بلا بيان |
| عند انتهاء الخدمة | يُسوّى الرصيد قبل المخالصة | يُنسى فيضيع |
| التوقّف عن العمل فجأةً | رصيد قائم يُتابَع | يُقلّل بحدّ شهري معقول |
والضابط الثالث يمنع أكثر الشكاوى: البند يظهر في كشف الراتب باسمه. فخصم بلا بيان يُقرَأ ظلمًا ولو كان صحيحًا — وتفصيل مكوّنات الكشف في كشف الراتب.
والضابط الرابع مسألة مال تُنسى: رصيد المشتريات يُسوّى قبل المخالصة. ومن لا يُدرِجه في قائمة نهاية الخدمة يفقده — وترتيب الإنهاء في مكافأة نهاية الخدمة.
كيف يُقيَّد؟ وثلاثة أخطاء
ولأن معالجته قيدًا تُوضِّح كلفته الحقيقية:
| المعالجة | الصواب | الخطأ المقابل |
|---|---|---|
| البيع نفسه | إيراد بسعر البيع للموظّف | إخراجه من المخزون بلا بيع |
| قيمة الخصم | تُقرَأ ميزةً لا خسارة | تُهمَل فلا تُعرَف كلفتها |
| رصيد الموظّف | ذمّة مدينة باسمه | يُخلَط بالسلف |
| الاستقطاع | يُقفِل الذمّة عند صرف الراتب | يُقيَّد مصروفًا |
| الأثر في الهامش | يُقرَأ مجمَّعًا آخر السنة | يُخلَط بهامش البيع العادي |
والصفّ الثاني هو المقصود من هذا القسم كلّه: اعرف كم تكلّفك هذه الميزة سنويًّا. فمبلغ الخصم المتراكم رقم صغير غالبًا — ومعرفته تُريحك من التشدّد بلا داعٍ، أو تكشف أنه أكبر ممّا تصوّرت فيُراجَع الحدّ.
والصفّ الأخير مسألة قراءة لا قيد: لا يُخلَط هامش بيع الموظّفين بهامش البيع العادي. فمنشأة تبيع خُمس بضاعتها لموظّفيها بخصم تقرأ هامشًا منخفضًا وتظنّ المشكلة في تسعيرها — وقراءة الهامش الصحيح في هامش المنتج.
أربع قنوات تشبهها — وتُضبَط معها
ولأن ضبط الموظّفين وحدهم يترك الأبواب المجاورة مفتوحة:
| القناة | الضابط | ما يقع بغيره |
|---|---|---|
| أقارب المالك والشركاء | قائمة أسعار معلنة كغيرهم | خصم بلا سقف ولا تسجيل |
| أصدقاء الموظّفين | لا يشملهم | اتّساع الميزة بلا حدّ |
| موظّفو المورّدين والعملاء | سعر عادي أو عرض معلن | يقترب من تضارب المصالح |
| العيّنات والهدايا | بابها مستقلّ وسجلّها منفصل | تُخلَط بالمشتريات فتُربِك الجرد |
والصفّ الأوّل هو الأصعب اجتماعيًّا والأهمّ نظاميًّا: شراء الأقارب يُسجَّل كغيره. فمنشأة تُخرِج بضاعة لأقارب المالك بلا فاتورة تفقد القدرة على قراءة مخزونها وربحها — والحلّ ليس المنع بل التسجيل بقائمة أسعار معلنة.
والصفّ الثالث يقترب من باب آخر: الخصم لموظّف عند مورّدك أو عميلك قد يُقرَأ محاباةً تؤثّر في قراره — وحدود ذلك في تضارب المصالح، وترتيب العيّنات والهدايا في العيّنات والهدايا.
العدل: ما يجعلها ميزةً لا مشكلة
ولأن أثرها في نفوس الفريق أكبر من أثرها في دفاترك:
واحدة للجميع
النسبة نفسها والحدّ نفسه لكل من يشمله. فتفاوت الخصم بالمسمّى أو بالعلاقة يُفسِد أثرها كلّه.
مكتوبة ومعلنة
في صفحة واحدة يعرفها الجديد يوم دخوله. فالميزة التي لا يعرفها أحد لا تُقدَّر.
ولا تُستعمَل عقوبةً
حرمان موظّف منها لخطأ إداري يحوّلها من ميزة إلى أداة ضغط — ويُفقِدها معناها.
وتُراجَع لا تُلغى
فإلغاء ميزة قائمة يُقرَأ خسارة أكبر من قيمتها. والمراجعة تكون في الحدّ لا في المبدأ.
والبطاقة الأخيرة تحذير عملي: إلغاء ميزة قائمة أغلى من تركها. فالموظّفون يقيسون ما فُقِد لا ما بقي — ومن وجد الحدّ مرتفعًا فليخفضه تدريجًا مع سبب معلن، لا يُلغِ الباب كلّه.
والبطاقة الثانية تُضاعِف قيمتها بلا ريال: الإعلان. فميزة تُمارَس بلا إعلان يستفيد منها من يعرف بها فقط — وذكرها في ملفّ الموظّف الجديد يجعلها جزءًا ممّا يُقدَّم، كما في استقبال الموظّف الجديد.
أين ينتهي دور النظام في هذه الميزة
ولأن هذا باب سياسة قصيرة قبل أن يكون باب إعدادات:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| قائمة أسعار للموظّفين | نعم | تمنع الخصم اليدوي |
| حدّ شهري يُوقِف التجاوز | نعم | أنفع ضابط |
| رصيد الموظّف واستقطاعه | نعم | يربط البيع بالراتب |
| أثره في المخزون والهامش | نعم | يُقرَأ مستقلًّا |
| كشف الشراء المتكرّر المشبوه | نعم — تقريرًا | يُقرَأ لا يُحكَم به |
| قرار النسبة والحدّ | لا | قرار مالك |
| العدل في التطبيق | لا | انضباط إداري |
والمسألة الثانية أنفع ما يقدّمه فعلًا: حدّ يُوقِف التجاوز لحظته. فالفرق بين حدّ يُراجَع آخر الشهر وحدّ يمنع العملية عند تجاوزه هو الفرق بين مطالبة محرجة وضابط صامت.
سياسة من صفحة واحدة
ولأن هذا الباب لا يستحقّ أكثر من صفحة:
- من يشمله: الموظّفون بعد فترة التجربة — والأسرة أو لا.
- كم الخصم: نسبة من هامش الصنف، أو رصيد شهري بمبلغ.
- ما المستثنى: العروض والأصناف المخفَّضة ولا يُجمَع خصمان.
- كم الحدّ: مبلغ شهري وكمّية للصنف — وللاستعمال الشخصي فقط.
- كيف يُنفَّذ: فاتورة باسمه، ولا يبيع لنفسه، وسداد أو استقطاع.
- من يعتمد: المشرف — ومن يراجع: المحاسب مرّة في الربع.
والبند الرابع هو الذي يمنع تحوّلها إلى قناة بيع: «للاستعمال الشخصي فقط» تُكتَب صراحةً. فهي جملة واحدة تُغني عن مراقبة، وتجعل المخالفة واضحة إن وقعت بدل أن تكون محلّ اجتهاد.
ميزة محسوبة… لا باب مفتوحاعرض كيف تُضبَط أسعار الموظّفين وحدودهم وأرصدتهم واستقطاعاتهم في «أعمالي ERP».
تواصل معنا