سيّارته هو — لا سيّارتك ولا رحلة سفر
ولأن ثلاثة أبواب تتكلّم عن التنقّل وكلفته:
وموضع هذا المقال ممّا يجاوره: أسطول المركبات عن مركبة تملكها أنت بملفّاتها الأربعة، ومصروفات السفر عن عهدة رحلة تُصرَف وتُسوّى — وفيه قسم عن «بدل يومي أم مصروف فعلي»، وهذا يطبّق المنطق نفسه على أصلٍ يملكه غيرك ويُستعمَل كل يوم. وكلفة الموظّف عن مجموع ما يكلّفه.
والفرق العملي: السفر حدثٌ ينتهي، واستعمال السيّارة عادةٌ تستمرّ. فالأوّل يُصفّى بمستندات، والثاني يُدفَع كل شهر بلا تصفية — ولذلك يحتاج قاعدة تُكتَب مرّة لا اجتهادًا في كل مرّة.
ثابتٌ أم بالمسافة؟ الجواب يتغيّر
ولأن كلًّا منهما عادلٌ في موضعه:
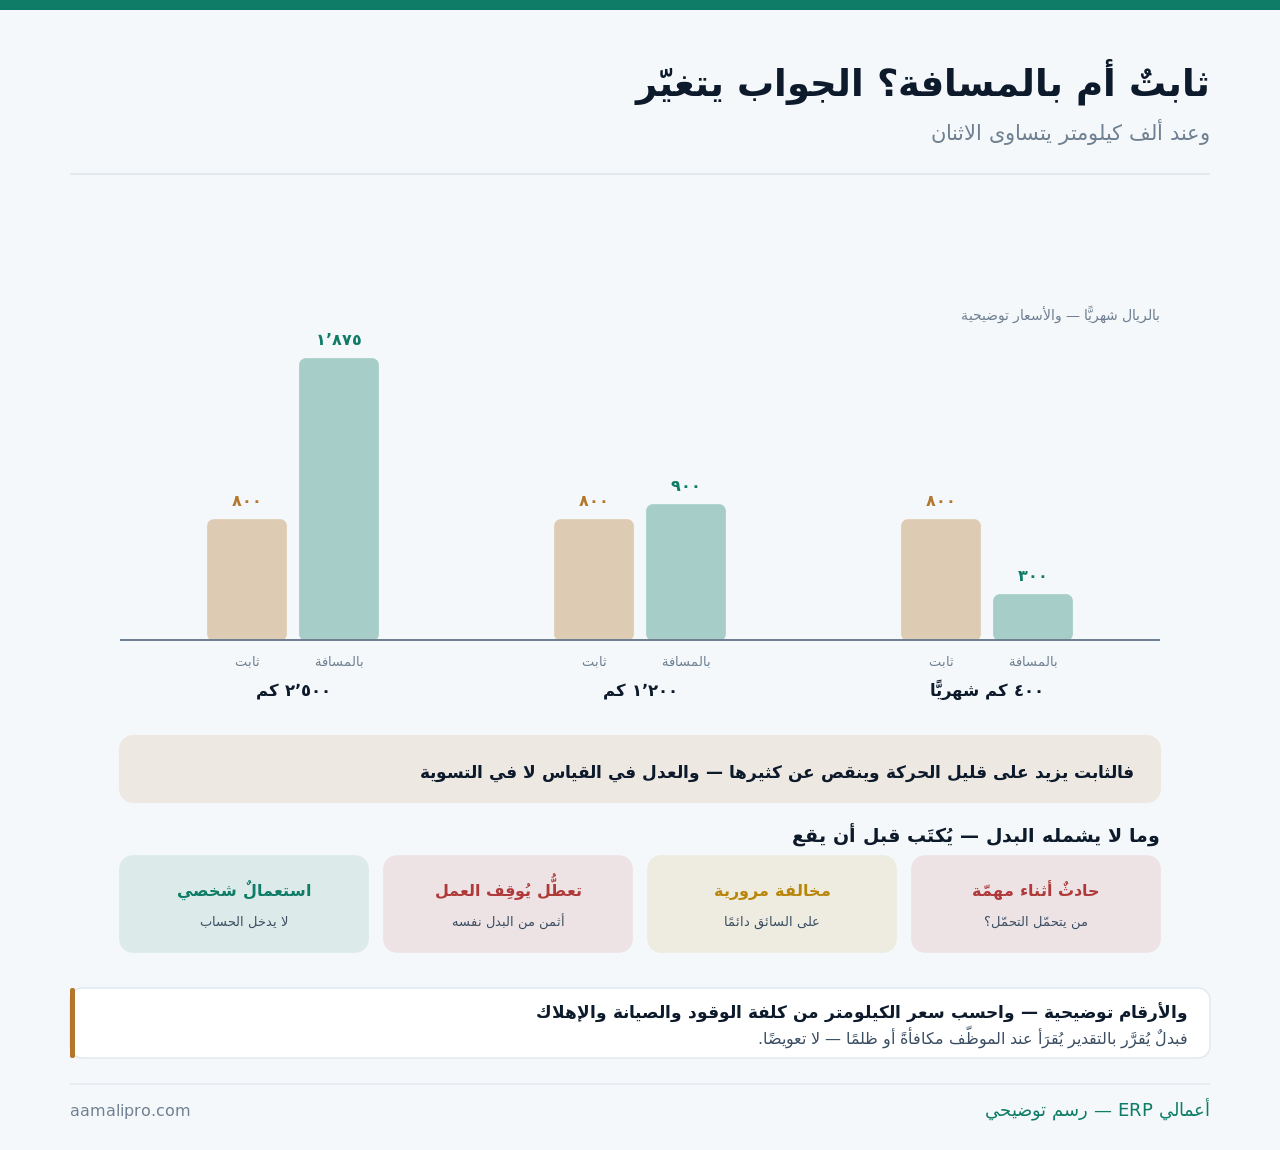
ومتى يصلح كلٌّ منهما؟ الثابت حين تتشابه المسافات وتقلّ — فكلفة القياس تفوق فائدته. وبالمسافة حين تتفاوت أو تكثر — وحينها يصير القياس عدلًا لا بيروقراطية.
سعر الكيلومتر: خمسة مدخلات لا واحد
ولأن حسابه بالوقود وحده يظلم الموظّف:
| المدخل | كيف يُقدَّر | ملاحظة |
|---|---|---|
| الوقود | الاستهلاك × سعر اللتر | أوضحها وأقلّها |
| الصيانة الدورية | كلفة السنة ÷ كيلومترات السنة | يُغفَل غالبًا |
| الإطارات والاستهلاكيات | مثلها | يُضاف للسعر |
| الإهلاك | أكبر بند ولا يُرى | السيّارة تنقص قيمتها |
| التأمين | الجزء الذي يخصّ العمل | يُوزَّع بالنسبة |
والمدخل الرابع هو الذي يجعل البدل عادلًا أو ظالمًا: الإهلاك. فالموظّف الذي يقود ثلاثين ألف كيلومتر سنويًّا لعملك يفقد من قيمة سيّارته أضعاف ما دفعتَه له وقودًا — وتجاهله يجعل البدل يبدو كافيًا وهو ليس كذلك، ومنطق الإهلاك في الأصول الثابتة والإهلاك.
والمدخل الأوّل أقلّها في الحساب رغم أنه أشهرها: الوقود. فمن يبني بدله على البنزين وحده يدفع أقلّ من نصف الكلفة الحقيقية — ويظنّ أنه أنصف.
إثبات المسافة بلا تعقيد
ولأن القياس يُهجَر إن ثقُل:
| الطريقة | كلفتها | الحكم |
|---|---|---|
| مسافات معيارية لكل وجهة | صفر — تُكتَب مرّة | أنسب لأكثر المنشآت |
| عدّاد السيّارة أوّل الشهر وآخره | دقيقة شهريًّا | يشمل الشخصي فيُطرَح |
| سجلّ رحلات يكتبه الموظّف | يُهجَر بعد شهرين | إلّا إن كان قصيرًا |
| من أوامر العمل نفسها | الأدقّ إن كانت مسجَّلة | بلا عبء إضافي |
| تتبّع الموقع | يحتاج إعلامًا وإذنًا | مبالغة لبدل |
والطريقة الأولى تُنهي الجدل بلا قياس يومي: جدول مسافات ثابت. فمن يزور العميل الفلاني يُحتسَب له اثنان وعشرون كيلومترًا — تُكتَب مرّة وتُستعمَل سنة، ولا أحد يختلف عليها.
والطريقة الرابعة أذكاها إن كان عندك أوامر عمل: المسافة من الوجهة. فالزيارة مسجَّلة أصلًا — ويُحسَب البدل من عدد الزيارات ووجهاتها بلا ورقة إضافية، وترتيب الزيارات في توزيع أوامر العمل.
اربط البدل بما وقع فعلًافي «أعمالي ERP» تُقرأ الزيارات ووجهاتها — فيُحسَب البدل من عمل مسجَّل لا من تقدير.
اطلب عرضًاأربعة لا يشملها البدل — تُكتَب قبل أن تقع
ولأن السكوت عنها يُنتِج خلافًا في أسوأ لحظة:
حادثٌ أثناء مهمّة
من يتحمّل مبلغ التحمّل؟ ومن يدفع إن ارتفع قسطه بعدها؟ يُكتَب قبل أن يقع.
المخالفة المرورية
على السائق دائمًا — ولو كانت في مهمّة. فهي فعله لا فعلك.
تعطُّل يُوقِف عمله
أتنتظر يومين؟ أم لديك بديل؟ فالكلفة هنا أثمن من البدل نفسه.
الاستعمال الشخصي
لا يدخل الحساب. والحدّ يُعلَن حتى لا يُقاس عليه.
والبطاقة الأولى أهمّها وأكثرها إهمالًا: الحادث. فسيّارة الموظّف مؤمَّنة باسمه لأغراضه — واستعمالها في عملك يُثير سؤالًا عن التغطية، وسؤال شركة التأمين مرّة أرخص من اكتشاف الجواب بعد الحادث، وقراءة تغطية الغير في تأمين المسؤولية تجاه الغير.
والبطاقة الثالثة خطرٌ تشغيلي لا مالي: تعطُّل سيّارة الموظّف يُعطّل عملك. فأنت تعتمد على أصلٍ لا تملكه ولا تتحكّم في صيانته — والبديل يُفكَّر فيه قبل أن يُحتاج، لا يوم يتعطّل.
أين يظهر البدل في حساباتك؟
ولأن موضعه يُغيّر ما تقرأه:
| المسألة | الصواب | ملاحظة |
|---|---|---|
| حساب البدل | ضمن كلفة الموظّف | لا في مصروفات النقل العامّة |
| ربطه بمركز التكلفة | القسم أو المشروع | يُظهِر كلفة الخدمة |
| أثره في التأمينات والمستحقّات | يُسأل عنه المختصّ | يختلف بحسب صفته |
| الأثر الضريبي | يُسأل المحاسب | لا يُقاس على غيره |
| صرفه مع الراتب أم منفصلًا | منفصلًا يُسهّل قراءته | ويُبيَّن في الكشف |
والصفّ الأوّل يُصحّح قراءة كلفتك: البدل جزء من كلفة الموظّف. فمن يضعه في «مصروفات نقل» يقرأ كلفة موظّفيه أقلّ ممّا هي — ويُخطئ في تسعير ساعته، وحساب الكلفة الكاملة في كلفة الموظّف.
والصفّ الثاني يُنتِج معلومة لا قيدًا فقط: ربطه بمركز التكلفة. فحين يُنسَب بدل المندوب إلى منطقته تعرف كلفة خدمة تلك المنطقة — وقراءة ذلك في مراكز التكلفة.
سياسة من ستّة أسطر تكفي
ولأن الطول هنا لا يزيد وضوحًا:
| السطر | ماذا يقول | ملاحظة |
|---|---|---|
| من يستحقّ البدل | الوظائف لا الأشخاص | يمنع الاستثناءات |
| طريقة الحساب | ثابت أم بالمسافة وسعرها | برقم لا بوصف |
| ما يُحتسَب وما لا يُحتسَب | من البيت إلى العمل مثلًا | أشيع سوء فهم |
| الإثبات المطلوب | وجدول المسافات | قصير أو لا يُنفَّذ |
| الحادث والمخالفة | صريحًا | لا يُترَك للعرف |
| موعد المراجعة | مع تغيّر أسعار الوقود | سنويًّا على الأقلّ |
والسطر الثالث هو أشيع سوء فهم في هذا الباب: الذهاب من البيت إلى مقرّ العمل. فهو تنقّل شخصي لا يُحتسَب عادةً — ومن لم يكتب ذلك يجد موظّفًا يطالب به بحسن نيّة، والخلاف عندها يبدو صغيرًا وأثره في الثقة كبير.
والسطر الأوّل يمنع نصف المشكلات: الاستحقاق بالوظيفة. فحين يكون البدل مربوطًا بوظيفة «مندوب مبيعات» لا بشخص، لا يصير منحه أو منعه قرارًا شخصيًّا يُفسَّر تفضيلًا، ومنطق سياسات الموارد في إقرار السياسات.
ومتى يكون البدل خطأً أصلًا؟
ولأنه ليس الحلّ الوحيد:
| الحالة | الأصوب | السبب |
|---|---|---|
| استعمال يومي كثيف | سيّارة للمنشأة | أرخص وأضبط |
| حاجة متقطّعة | أجرة أو تطبيق نقل | بلا التزام |
| موظّف واحد يتنقّل قليلًا | بدل ثابت صغير | يكفي |
| نقل بضاعة لا أشخاص | سيّارة الموظّف لا تصلح | تأمين ومسؤولية |
| مناطق بعيدة متكرّرة | يُعاد النظر في التغطية | الكلفة تفوق البدل |
والصفّ الرابع حدٌّ يُقال بوضوح: سيّارة الموظّف ليست لنقل البضاعة. فالتأمين والمسؤولية يختلفان، وضررٌ يقع للبضاعة أو منها يُثير أسئلة لا جواب لها — ومنطق نقل البضائع في شركات الشحن.
والصفّ الثاني أرخص ممّا يُظنّ: الأجرة أو تطبيق النقل. فمن يحتاج مشوارين في الأسبوع لا يحتاج بدلًا شهريًّا — والدفع بالاستعمال أوضح وأقلّ التزامًا، وحساب كلفة الرحلة في كلفة الرحلة.
ثلاثة أرقام تُقرأ عن بدلاتك
ولأنها تكفي لمراجعة سنوية:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| مجموع البدلات سنويًّا | من كلفة الموظّفين | يُقارَن بثمن سيّارة |
| البدل لكل زيارة | المجموع ÷ عدد الزيارات | يُقارَن بين المناطق |
| نسبته من كلفة الموظّف | البدل ÷ الكلفة الكاملة | يكشف الشذوذ |
والرقم الأوّل يُنتِج قرارًا لا معلومةً فقط: قارِنه بثمن سيّارة. فمنشأة تدفع بدلات ثلاثة موظّفين قد تجد أن سيّارتين للمنشأة أرخص وأضبط — والمقارنة تُجرى مرّة في السنة لا تُفترَض.
والرقم الثاني يكشف ما لا يُرى: البدل لكل زيارة. فارتفاعه في منطقة بعينها يعني أن خدمتها أغلى ممّا تظنّ — وقد لا تستحقّ التغطية أصلًا، وقراءة ربحية العميل في ربحية العميل.
أين ينتهي دور النظام في البدل
ولأن هذا قرار سياسة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| صرف البدل مع الرواتب | نعم | بندًا مستقلًّا |
| ربطه بمركز التكلفة | نعم | يُنتِج معلومة |
| حسابه من الزيارات المسجَّلة | نعم | إن كانت مسجَّلة |
| إظهاره في كشف الراتب | نعم | يمنع سوء الفهم |
| قراءة مجموعه سنويًّا | نعم | للمقارنة |
| تحديد سعر الكيلومتر | لا | حساب ثمّ قرار |
| مسؤولية الحادث | لا | سياسة وتأمين |
والمسألة السادسة تُقال بصدق: سعر الكيلومتر يُحسَب مرّة ويُراجَع سنويًّا. فهو خمسة مدخلات على ورقة — ولا نظام يعرف كم تستهلك سيّارة موظّفك ولا كم تنقص قيمتها.
خطة ساعة تُنهي الجدل
ولأنها تُكتَب مرّة وتُستعمَل سنوات:
- احسب سعر الكيلومتر: وقود وصيانة وإطارات وإهلاك وتأمين.
- اكتب جدول مسافات للوجهات المتكرّرة — مرّة واحدة.
- اختر الطريقة: ثابت لقليل الحركة، وبالمسافة لكثيرها.
- اكتب ما لا يشمله البدل: الحادث والمخالفة والتعطّل والشخصي.
- اجعل البدل بندًا مستقلًّا في كشف الراتب ومركز التكلفة.
- وراجِع السعر سنويًّا — أو مع تغيّر أسعار الوقود.
والخطوة الرابعة هي التي تمنع الخلاف لا تحلّه: ما لا يشمله البدل. فأكثر ما يقع في هذا الباب لا يقع على المبلغ — بل على حادثٍ لم يُتَّفق على من يتحمّله، وسطران يُكتبان اليوم يُغنيان عن نقاش لا ينتهي غدًا.
اجعل البدل حسابًا… لا تقديرًااعرض كيف يُصرَف البدل بندًا مستقلًّا ويُنسَب إلى مركز التكلفة ويُحسَب من الزيارات في «أعمالي ERP».
تواصل معنا