الانتقال — لا كم حسابًا ولا رسومه
ولأن ثلاثة أبواب تتكلّم عن حساباتك البنكية:
وموضع هذا المقال ممّا يجاوره: حساباتك البنكية عن كم حسابًا ولماذا يُفصَل، ورسوم البنك عن الخصومات التي تمرّ بلا اعتماد، والمفوَّضون بالتوقيع عن من يوقّع وبأيّ حدّ — وهذا عن عملية النقل نفسها.
والفرق العملي: هيكلة الحسابات قرارٌ في التصميم، والتبديل مشروعٌ له ترتيب وتواريخ. فالأوّل يُجاب عنه بورقة، والثاني يُنفَّذ في ستّة أسابيع ويُخطئ فيه من يستعجل.
ثلاث مراحل… والوسطى أطولها
ولأن الخطأ الأشيع أن تُختصَر المرحلة الوسطى:
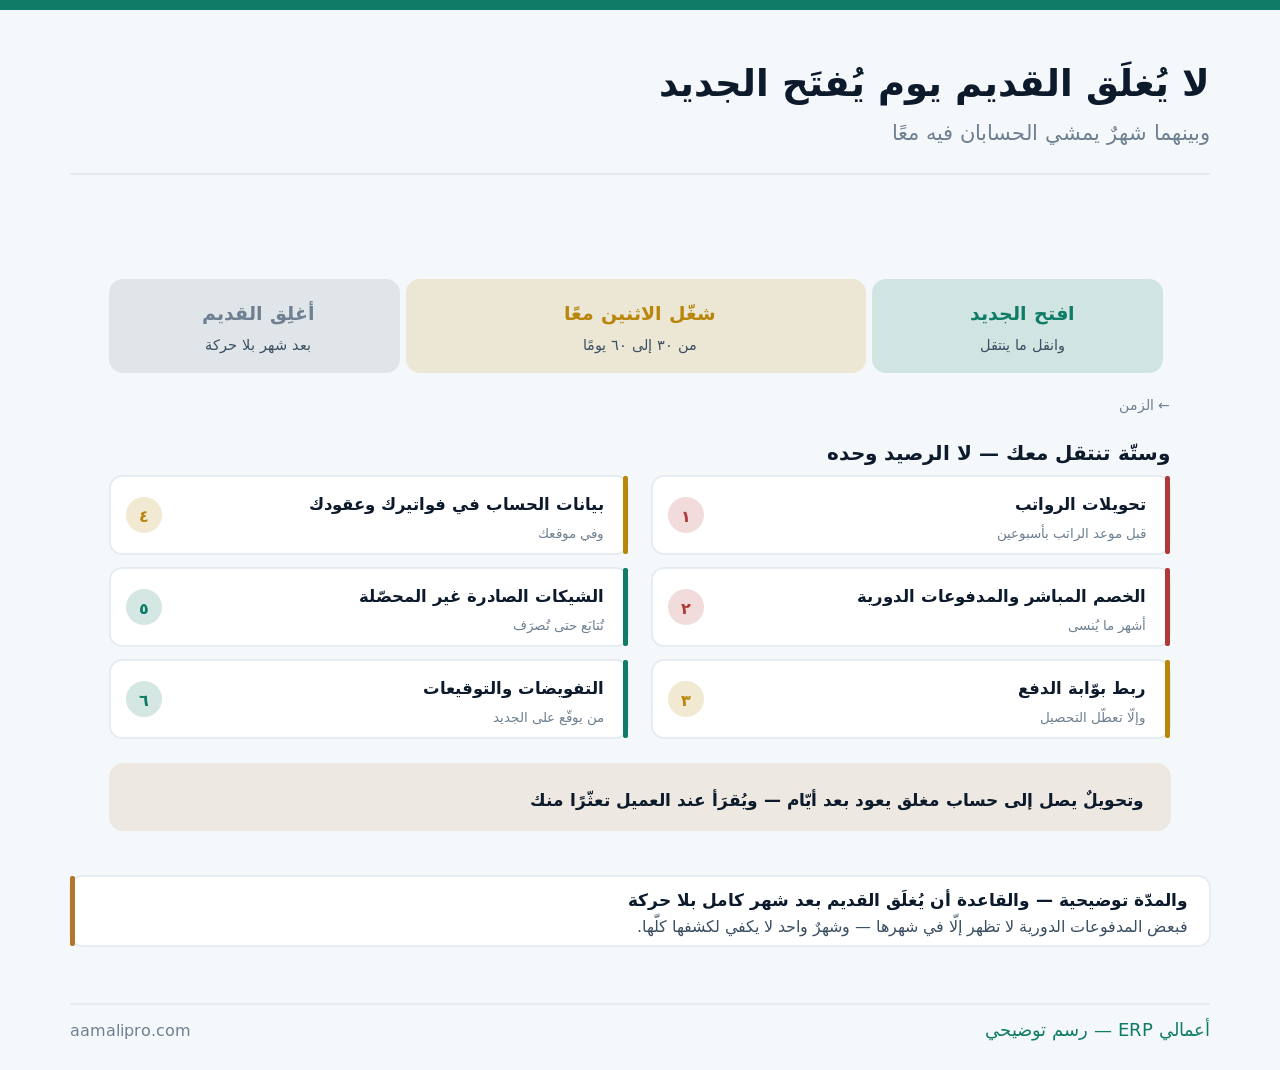
والمرحلة الوسطى ليست انتظارًا سلبيًّا: هي مرحلة اكتشاف. فكل حركة تظهر على الحساب القديم خلالها تعني شيئًا لم يُنقَل — وهي تُقرأ أسبوعيًّا لا مرّة واحدة في نهايتها.
وداخل المراحل قاعدة واحدة تُغني عن جدول: لا تُبلِغ أحدًا قبل أن يعمل الجديد. فعميلٌ يُخبَر بحساب لم يُفعَّل بعد قد يحوّل فيرتدّ — وهذا يُقرَأ عنده تعثّرًا منك لا خطأً إداريًّا. ويُختَم كل شيء بمستند: خطاب إغلاق يُحفَظ، فهو يُطلَب في تجديد ترخيص أو تسجيل مورّد بعد سنتين، وترتيب الإبلاغ بعد أيّ تغيير في من يجب أن يعلم.
ومتى يستحقّ التبديل عناءه؟
ولأن الانتقال نفسه له كلفة وقتٍ وخطر:
| السبب | أيستحقّ؟ | ملاحظة |
|---|---|---|
| رسوم أعلى بفارق ملموس | يُحسَب سنويًّا لا شهريًّا | قارِن الكشف كاملًا |
| تسهيل تحتاجه ولا يمنحه | نعم | أقوى سبب |
| خدمة رقمية ناقصة | نعم إن عطّلت عملك | كربط بوّابة الدفع |
| فرع بعيد أو خدمة بطيئة | يُوزَن بأثره اليومي | قد يُحلّ بالتحويل الرقمي |
| عرض ترويجي مؤقّت | لا وحده | ينتهي ويبقى النقل |
والصفّ الأخير فخّ يتكرّر: عرضٌ ينتهي بعد سنة. فالإعفاء المؤقّت من الرسوم لا يبرّر نقلًا يكلّفك أسابيع — وحين ينتهي العرض تجد نفسك حيث كنتَ وقد دفعتَ ثمن الانتقال مرّتين.
والصفّ الأوّل يُحسَب على السنة لا على العملية: اجمع رسوم كشف سنة كاملة. فرسمٌ صغير يتكرّر مئة مرّة أكبر من رسم كبير يقع مرّة — وقراءة هذه الرسوم في رسوم البنك.
ستّة تنتقل معك — لا الرصيد وحده
ولأن الرصيد أسهلها وأقلّها أثرًا:
| ما ينتقل | متى | ما يقع بإهماله |
|---|---|---|
| تحويلات الرواتب | قبل موعد الراتب بأسبوعين | راتب لا يصل |
| الخصم المباشر والمدفوعات الدورية | أشهر ما يُنسى | اشتراك يتوقّف |
| ربط بوّابة الدفع | قبل الإغلاق بمدّة | تحصيل معطَّل |
| بيانات الحساب في فواتيرك | مع أوّل فاتورة جديدة | تحويل يذهب للقديم |
| الشيكات الصادرة غير المحصّلة | تُتابَع حتى تُصرَف | شيك يرتدّ |
| التفويضات والتوقيعات | قبل أوّل حركة كبيرة | دفعة معلَّقة |
والصفّ الخامس هو الذي يُجبِرك على الانتظار: شيكات صادرة لم تُصرَف بعد. فمن أغلق حسابه وفي السوق شيكات باسمه يُعرّض نفسه لارتداد لا يُصلَح باعتذار — والقاعدة أن يبقى الحساب مفتوحًا حتى تُصرَف كلّها، وترتيب متابعتها في الشيكات الآجلة.
والصفّ الثاني أشيع ما يُنسى لأنه يعمل بلا تدخّل: الخصم المباشر. فاشتراكاتك ورسومك الدورية مربوطة ببطاقة أو حساب — ولا تُكتشَف إلّا حين تتوقّف الخدمة، وجردها في حوكمة الاشتراكات.
خمسة تسقط بين الحسابين
ولأن الضرر لا يقع في الحسابين بل في المسافة بينهما:
| ما يسقط | كيف يقع | ما يمنعه |
|---|---|---|
| راتبٌ في منتصف النقل | نُقِل بعد إغلاق الدورة | النقل بعد صرف الراتب لا قبله |
| خصمٌ دوريّ يُسحَب مرّتين | رُبِط بالجديد ولم يُلغَ عند القديم | الإلغاء قبل الربط |
| فاتورة بالرقم القديم | صدرت من قالب لم يُحدَّث | مصدر واحد للبيانات |
| إيداع نقدي في فرع القديم | موظّف لم يُبلَّغ | إعلام داخلي قبل الخارجي |
| تحويلٌ وارد بعد الإغلاق | يعود بعد أيّام | شهر المراقبة |
والصفّ الثاني خسارةٌ مزدوجة يقع فيها من رتّب بحسن نيّة: الخصم المسحوب مرّتين. فمن ربط اشتراكه بالحساب الجديد قبل أن يُلغيه عند القديم يدفع مرّتين في الشهر نفسه — والترتيب الصحيح: ألغِ عند القديم ثمّ اربط بالجديد، وجرد ما هو مربوط في حوكمة الاشتراكات.
والصفّ الرابع يُغفَل لأنه داخليّ: موظّف لم يُبلَّغ. فمن يودِع تحصيل اليوم في الفرع الذي اعتاده يُنشئ حركةً على حساب تنتظر إغلاقه — والإعلام الداخلي يسبق الخارجي دائمًا، لأن من يعمل عندك يمسّ الحسابين يوميًّا.
اجعل بيانات حسابك تُقرأ من مكان واحدفي «أعمالي ERP» تُضبَط بيانات الحساب مركزيًّا فتظهر صحيحة في كل فاتورة وعرض يخرج منك.
اطلب عرضًاإغلاق القديم: أربعة قبل أن تُوقّع
ولأن الإغلاق قرارٌ لا رجعة فيه غالبًا:
شهرٌ كامل بلا حركة
لا أسبوعان. فبعض الرسوم والاشتراكات ربع سنوية — ولا تظهر إلّا في شهرها.
وكشف السنة الأخيرة محفوظًا
قبل الإغلاق لا بعده. فالحصول عليه لاحقًا أبطأ وقد يكون برسم.
وخطاب إغلاق مختوم
يُطلَب في مواضع لا تخطر ببالك — وطلبه بعد سنة رحلة كاملة.
ولا تُغلِقه ولك شيك سارٍ
ولا التزام دوري لم يُنقَل. فارتداد واحد يكلّف أكثر من رسوم سنة.
والبطاقة الثانية تُوفّر وقتًا يُهدَر لاحقًا: كشف السنة الأخيرة. فهو يُطلَب في المراجعة والتمويل وأحيانًا في نزاع — واستخراجه من بنك أُغلِق حسابه فيه أصعب من استخراجه اليوم، ومنطق الحفظ في أرشفة المستندات.
والبطاقة الأولى تُقال بوضوح: الأسبوعان لا يكفيان. فالحساب الذي مرّ عليه أسبوعان بلا حركة قد يكون بانتظار خصم شهري لم يحن موعده — والشهر الكامل هو أدنى مدّة تُعطي طمأنينة.
وفي دفاترك: خمسة تُضبَط
ولأن التبديل يمرّ على حساباتك كما يمرّ على حسابك:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| حساب البنك الجديد | يُفتَح حسابًا مستقلًّا | يُخلَط بالقديم |
| التحويل بين الحسابين | حركة تحويل لا إيراد ولا مصروف | يُضخَّم الإيراد |
| رصيد القديم عند الإغلاق | يُصفَّر ويُطابَق | رصيد معلّق سنوات |
| الشيكات المعلّقة | تُنقَل مع متابعتها | تُنسى في تسوية |
| التسوية البنكية | تُقفَل للقديم قبل الإغلاق | فروق لا تُفسَّر |
والصفّ الثاني خطأ شائع يُفسِد رقمًا مهمًّا: التحويل بين حسابيك ليس إيرادًا. فمن يُدخِله دخلًا يقرأ مبيعات أعلى من حقيقتها في شهر النقل — وتفصيل ذلك في القيود المحاسبية.
والصفّ الأخير شرطٌ قبل الإغلاق لا بعده: أقفِل تسوية الحساب القديم. فبعد الإغلاق تفقد سهولة الوصول إلى الكشوف — وأيّ فرق يبقى بلا تفسير يبقى في دفترك سنوات، ومنطق التسوية في التسوية البنكية.
من يُبلَّغ؟ وبماذا بالضبط؟
ولأن الإبلاغ الناقص أسوأ من تأخيره:
| الطرف | ما يُرسَل | ملاحظة |
|---|---|---|
| العملاء الذين يحوّلون | بيان الحساب الجديد وتاريخ سريانه | ومن مصدر رسمي |
| من له فاتورة قائمة | يُبلَّغ فرديًّا | سيحوّل قريبًا |
| الموردون الذين يخصمون | بيانات جديدة وتفويض | قبل موعد الخصم |
| الموظّفون | قبل موعد الراتب | يسألون وإلّا |
| الجهات التي تودِع لك | بحسب إجرائها | قد تحتاج مستندًا |
والصفّ الأوّل يستحقّ حذرًا خاصًّا: تغيير بيانات الحساب رسالةٌ يشيع انتحالها. فالعميل الذي اعتاد التحقّق يتردّد — والصواب أن تصل من قناتك الرسمية المعروفة وأن تُتبَع باتّصال، وتفصيل هذا الخطر في طلب تغيير حساب المورّد.
والصفّ الثاني يمنع تحويلًا ضائعًا: من له فاتورة قائمة يُبلَّغ فرديًّا. فهو سيدفع خلال أيّام — ورسالة جماعية قد لا تصله أو لا يقرؤها، ومتابعة الفواتير القائمة في أعمار الذمم.
خمسة أخطاء تتكرّر في التبديل
ولأنها تتكرّر بالترتيب نفسه:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| الإغلاق مبكرًا | ارتدادات متفرّقة | شهر بلا حركة |
| الإبلاغ قبل تفعيل الجديد | تحويل يرتدّ | ترتيب المراحل |
| نسيان الخصم المباشر | خدمة تتوقّف فجأة | جرد الاشتراكات |
| ترك البيانات القديمة في القوالب | يستمرّ شهورًا | مصدر واحد للبيانات |
| التبديل في موسم الذروة | يُضاعِف أثر أيّ خطأ | اختر شهرًا هادئًا |
والخطأ الأخير يُجنَّب بلا كلفة: التوقيت. فتبديلٌ في موسم الذروة أو قبل الإقفال السنوي يجعل كل خلل أثقل — واختيار شهر هادئ يُنقِص الخطر إلى النصف بلا إجراء إضافي.
والخطأ الرابع يبقى أطول ممّا يُظنّ: بيانات قديمة في قوالبك. فالفاتورة والعرض والعقد تحمل رقم الحساب — ومن لم يضبطها في مكان واحد يجد نسخةً قديمة تخرج بعد ستّة أشهر، وترتيبها في قوالب المستندات.
أين ينتهي دور النظام في التبديل
ولأن هذا إجراء بنكيّ لا برمجيّ:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| بيانات الحساب في كل مستند | نعم — من مصدر واحد | أهمّ ما يُحلّ به |
| قائمة العملاء الذين لهم فواتير قائمة | نعم | ليُبلَّغوا فرديًّا |
| الشيكات الصادرة غير المحصّلة | نعم | تمنع إغلاقًا مبكرًا |
| تسوية الحساب القديم قبل إقفاله | نعم | شرط قبل الإغلاق |
| حساب مستقلّ للبنك الجديد | نعم | يمنع الخلط |
| نقل المدفوعات الدورية | لا | عند البنك والمزوّدين |
| اختيار البنك | لا | قرار مالك |
والمسألة السادسة تُقال بوضوح: المدفوعات الدورية تُنقَل عند مصدرها. فهي مربوطة عند البنك أو عند المزوّد نفسه — ولا يعرفها نظامك ولا يستطيع نقلها، وجردها منك أنت.
خطة ستّة أسابيع… تُغلِق بأمان
ولأن الاستعجال هنا هو الخطر الوحيد:
- الأسبوع الأوّل: افتح الجديد واستلم أدواته وفعّلها بحركة صغيرة.
- الثاني: اجرد المدفوعات الدورية والخصومات من كشف سنة كاملة.
- الثالث: انقل الرواتب وبوّابة الدفع — قبل مواعيدها لا معها.
- الرابع: حدّث بياناتك في القوالب والموقع والعقود، ثمّ أبلِغ العملاء.
- الخامس: راقِب القديم أسبوعيًّا — وكل حركة عليه تعني شيئًا لم يُنقَل.
- السادس: أقفِل تسويته، واستخرج كشف السنة، ثمّ أغلِق بخطاب مختوم.
والخطوة الثانية هي التي تكشف المنسيّ: اجرد من كشف سنة كاملة. فالكشف الشهري يُظهِر ما يتكرّر شهريًّا — أمّا الرسوم السنوية والاشتراكات الربع سنوية فلا تظهر إلّا في كشف سنة، وهي أكثر ما يُنسى.
بدّل بنكك… بلا ارتداد واحداعرض كيف تُضبَط بيانات الحساب مركزيًّا وتُقرأ الفواتير القائمة والشيكات غير المحصّلة في «أعمالي ERP».
تواصل معنا