الشراء المباشر — لا الاستيراد التجاري ولا التحويل
ولأن ثلاث حالات تُسمّى «شراءً من الخارج» وتختلف في كل تفصيل:
| الحالة | ما تفعله | من يتولّى الإجراءات |
|---|---|---|
| شراء مباشر من متجر خارجي | تطلب وتدفع ببطاقتك | الناقل غالبًا |
| استيراد تجاري بشحنة | تتعاقد مع مورّد | مخلّص جمركي |
| تحويل لمورّد في الخارج | تدفع ثمن بضاعة أو خدمة | بنكك |
وموضعه ممّا يجاوره: التخليص الجمركي عن الشحنة التجارية ومستنداتها. والدفع لمورّد في الخارج عن مسار المال. وكلفة الوصول عن احتساب الكلفة على الصنف في مخزونك.
والفرق العملي: هنا لا وسيط ولا عقد ولا تفاوض — بل صفحةٌ وزرّ. وهذا ما يجعله سريعًا، وهو نفسه ما يجعل كل خللٍ فيه عليك وحدك.
ستّة بنود بين الشاشة والباب
ولأن السعر المعلن هو أوّل البنود لا آخرها:
| البند | مثال | ملاحظة |
|---|---|---|
| سعر الصنف | ٤٠٠ | وحده ما تراه أوّلًا |
| الشحن الدولي | ١٢٠ | يُحسَب بالوزن الحجمي أحيانًا |
| الرسوم الجمركية | ٦٥ | بحسب تصنيف الصنف |
| الضريبة عند الإفراج | ٨٧ | على المجموع لا على السعر |
| التوصيل المحلّي والمناولة | ٣٥ | يُطلَب أحيانًا عند التسليم |
| فرق العملة ورسم البطاقة | يُقرأ في كشفك | أعلى من السعر المعروض |
والصفّ الرابع أكثر ما يُفاجئ: الضريبة تُحسَب على القيمة شاملةً الشحن والرسوم لا على سعر الصنف وحده. فبندٌ ظننتَه ستّين يصير سبعةً وثمانين — وهو وحده يكفي لقلب مقارنةٍ ظننتَها محسومة.
والصفّ الأخير لا يظهر في أيّ صفحة: سعر الصرف الذي طبّقه بنكك ورسم العملة الأجنبية. فما رأيتَه بسعرٍ قد يُخصَم من حسابك بأكثر منه — ويُعرَف بقراءة كشفك بعد أوّل عملية، لا بالتقدير. ومنطق فرق الصرف في سعر الصرف وأثره.
واحدٌ وعشرون يومًا مقابل يومين
ولأن الزمن بندٌ في الكلفة وإن لم يظهر في أيّ فاتورة:
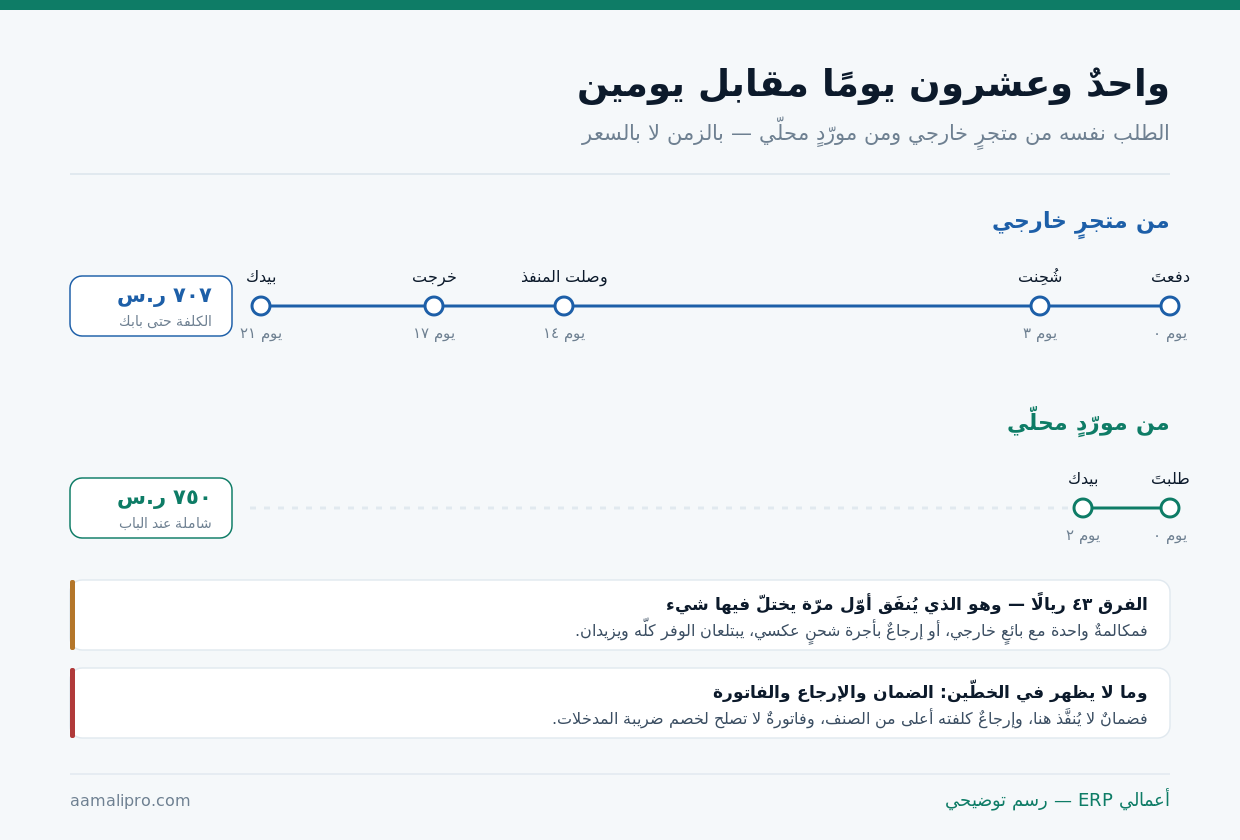
والفرق الذي يُقرأ من الرسم ليس الأيام بل ما يقع فيها: فمعدّةٌ تنتظرها ثلاثة أسابيع تعني ثلاثة أسابيع من العمل بالطريقة القديمة، ومستلزَمٌ نفد تعني ثلاثة أسابيع بلا بيع. والوفر الذي يُحسَب بالريال يُقابله تعطّلٌ يُحسَب باليوم.
ولذلك تُقسَم مشترياتك قسمين: ما يحتمل الانتظار وما لا يحتمله. فقطعة غيارٍ لجهازٍ يعمل عليه فريقك لا تُطلَب من الخارج مهما كان الفرق — ومنطق كلفة التوقّف في كلفة التوقّف.
اجعل ما تشتريه محسوبًا حتى بابكفي «أعمالي ERP» تُضاف كلفة الشحن والرسوم إلى الصنف — فتعرف كلفته الحقيقية لا سعره.
اطلب عرضًاالفاتورة التي لا تصلح لدفاترك
ولأن الوفر يُحسَب أحيانًا على مستندٍ لا يُقبَل:
| ما يصلك | أيصلح مستندًا؟ | الأثر |
|---|---|---|
| إيصال متجر إلكتروني | كمصروف نعم | لا خصم لضريبة مدخلات |
| فاتورة بلا رقمك الضريبي | ناقص | يُسأل عنه عند المراجعة |
| إيصال الرسوم عند الإفراج | نعم | يُحفَظ مع الفاتورة |
| كشف البطاقة وحده | لا يكفي | يُثبِت الدفع لا الشراء |
والقاعدة التي تُختصَر بها المسألة: ضريبة المدخلات لا تُستردّ على ما اشتُري من متجرٍ خارجي بفاتورةٍ أجنبية — وما يُستردّ هو الضريبة المدفوعة عند الإفراج بمستندها الرسمي. فمن حسب الوفر على أساس أنه سيسترد ضريبةً لن يستردّها زاد وهم الوفر خمس عشرة بالمئة. وتفصيله في ضريبة المدخلات.
والصفّ الأخير يقع كثيرًا في الشراء الشخصيّ للمنشأة: أن يُدفَع ببطاقةٍ ولا يُحفَظ إلّا كشف البنك. فيبقى في دفاترك مبلغٌ بلا مستند — ويُعالَج بطباعة صفحة الطلب وفاتورته ساعةَ الشراء لا بعد شهرين، ومنطق فصل الشخصيّ عن المنشأة في حسابات المالك.
الضمان الذي لا يُنفَّذ هنا
ولأن كلمة «ضمان سنتين» تعني ثلاثة أشياء مختلفة:
ضمان دولي
يُنفَّذ في أيّ مركز معتمد للعلامة — ويُتحقَّق منه باسم المركز المحلّي لا بعبارة على الصفحة.
ضمان البائع
يُنفَّذ بإرجاع الصنف إلى بلده على نفقتك غالبًا — فيصير الإصلاح أغلى من قيمته أحيانًا.
ضمان الوكيل المحلّي فقط
لا يشمل ما لم يُشترَ من قنواته — وهي أكثر الحالات مفاجأةً لمن اشترى من الخارج.
والحالة الثالثة هي التي تُنهي الجدل: وكيلٌ محلّي يرفض إصلاح جهازٍ لم يُشترَ منه ولو كان أصليًّا. وليس تعنّتًا — فالتزامه تجاه ما وزّعه هو. ويُتحقَّق منها قبل الشراء بسؤالٍ واحد للوكيل: «أتقبلون ضمان جهازٍ اشتُري من الخارج؟» — ودقيقتان تمنعان قرارًا تندم عليه سنتين.
والقاعدة العملية: كلّما زادت قيمة الصنف زاد وزن الضمان في القرار. فمستلزَمٌ رخيص يُشترى بلا ضمانٍ ولا حرج، ومعدّةٌ غالية بلا ضمانٍ نافذ محلّيًّا قرارٌ سيّئ مهما كان الفرق، ومنطق الشراء الكبير في الإنفاق الرأسمالي والمعدّة المستعملة.
الإرجاع: الكلفة التي تُلغي الوفر
ولأن الإرجاع من الخارج ليس إرجاعًا بل شحنةٌ ثانية:
| البند | من يتحمّله عادةً | الأثر |
|---|---|---|
| شحن الإرجاع | أنت | قد يفوق نصف قيمة الصنف |
| الرسوم والضريبة المدفوعة | لا تُستردّ غالبًا | خسارة صافية |
| مدّة الإرجاع | أيامٌ محدودة | تبدأ من الشراء لا من الوصول |
| إعادة التعبئة الأصلية | شرطٌ في أكثر المتاجر | يُحفَظ الكرتون حتى التجربة |
| الصنف الخطأ من البائع | البائع | يُطالَب بمستند لا برسالة |
والصفّ الثالث هو الفخّ الأشهر: مدّة الإرجاع تبدأ من تاريخ الشراء في كثير من المتاجر لا من تاريخ الوصول. فشحنةٌ تستغرق ثلاثة أسابيع تكون قد استهلكت نصف المهلة قبل أن تفتحها — ولذلك يُجرَّب الصنف يوم وصوله لا بعد أسبوع.
والقاعدة التي تحسم القرار قبله: افترض أنك لن تستطيع إرجاعه. فإن كان القرار يبقى صحيحًا بهذا الافتراض فاشترِ، وإن كان يعتمد على إمكان الإرجاع فهو قرارٌ مبنيّ على ما لا تملكه.
خمس خطوات حين يصل تالفًا أو لا يصل
ولأن ساعةً واحدة بعد الاستلام تُقرّر من يتحمّل:
- صوّر الطرد مغلقًا قبل فتحه — الملصق والشريط وأيّ ضرر ظاهر.
- صوّر الفتح نفسه إن كان الصنف ثمينًا أو ظهر على الطرد أثر.
- أبلِغ خلال المهلة المعلنة — وهي في الغالب أيام لا أسابيع.
- افتح المطالبة عند الجهة الصحيحة: البائع للنقص، والناقل للتلف والفقد.
- احتفظ بالتعبئة كاملةً حتى تُغلَق المطالبة — فطلبها شرطٌ متكرّر.
والخطوة الأولى هي التي تحسم أكثر المطالبات: صورة الطرد قبل الفتح. فمن فتح ثمّ صوّر لا يملك ما يُثبِت أن الضرر وقع قبله — وثلاثون ثانية بالهاتف تُغني عن مراسلاتٍ أسبوعين.
والخطوة الرابعة يُخطَأ فيها فتضيع المهلة: البائع لا يعوّض عن تلف النقل، والناقل لا يعوّض عن صنفٍ خطأ. فمن راسل الطرف غير المعنيّ أسبوعين قد يجد المهلة انتهت عند الطرف المعنيّ — ويُحسَم بسؤال واحد: أهو ناقص أم تالف؟
متى يفوز الخارجي فعلًا؟
ولأن الجواب ليس نعم ولا لا بل خمس حالات:
| الحالة | الحكم | لماذا |
|---|---|---|
| صنف لا يوجد محلّيًّا | يفوز | لا مقارنة أصلًا |
| قيمته منخفضة ولا يحتاج ضمانًا | يفوز غالبًا | الخطر محدود |
| الفرق أكثر من ٤٠٪ بعد كل الكلف | يستحقّ الحساب | ولو مع الانتظار |
| معدّة تشغيلية بضمانٍ مهمّ | يخسر | الضمان أثمن من الفرق |
| ما تحتاجه هذا الأسبوع | يخسر | الزمن كلفة |
والصفّ الأوّل هو أصدق أسباب الشراء من الخارج: أن الصنف غير متوفّر. وهذا لا جدل فيه — وأكثر ما يُشترى من الخارج بحقٍّ يقع في هذا الصفّ لا في صفّ السعر.
والصفّ الثالث يحتاج عتبةً لا انطباعًا: أربعون بالمئة بعد احتساب كل شيء. فما دون ذلك يبتلعه أوّل اختلال — والعتبة تُكتَب مرّةً وتُطبَّق على كل طلب، فتنتهي المقارنة في دقيقة بدل أن تُعاد كل مرّة.
وكيف يُقيَّد في دفاترك؟
ولأن ما اشتُري بلا مورّدٍ محلّي يُقيَّد خطأً كثيرًا:
| الحالة | المعالجة | ملاحظة |
|---|---|---|
| صنف للبيع | يدخل المخزون بكلفته حتى الباب | لا بسعر الشاشة |
| معدّة تُستعمَل | أصل يُرسمَل ويُهلَك | والشحن والرسوم من قيمته |
| مستلزَم صغير | مصروف | ويُجمَّع ليُقرأ |
| الضريبة عند الإفراج | تُستردّ بمستندها | لا بفاتورة المتجر |
| فرق الصرف | يُقيَّد على حدة | يُقرأ من كشف البطاقة |
والصفّ الأوّل يُخطَأ فيه فتُقرأ أرباحك خطأً: صنفٌ دخل المخزون بسعر الشاشة وكلفته الحقيقية أعلى بكثير. فتظنّ هامشك أوسع ممّا هو — ثمّ تُسعّر على أساسه فتبيع بأقلّ من كلفتك وأنت تحسبها ربحًا. وتفصيل ذلك في كلفة الوصول.
واجعل كلفة الصنف كلفته لا سعرهاعرض كيف تُوزَّع مصاريف الشحن والرسوم على الأصناف في «أعمالي ERP».
تواصل معناومتى يكون الوفر وهمًا؟
ولأن هذا الباب يُقال فيه ما لا يقوله بائع:
| الوهم | الحقيقة |
|---|---|
| قارنتُ السعر بالسعر | الكلفة حتى الباب أعلى بنحو ٧٥٪ في المثال |
| سأستردّ الضريبة | لا تُستردّ على فاتورة متجرٍ أجنبي |
| إن لم يعجبني أرجعتُه | شحن الإرجاع قد يفوق نصف قيمته |
| الضمان مكتوب سنتان | يُنفَّذ في بلده لا عندك |
| وقتي لا يُحسَب | المتابعة والمطالبة ساعات من وقتك |
والصفّ الأخير أصدقها وأقلّها ذكرًا: وقتك. فمتابعة شحنةٍ ومراسلة بائعٍ في منطقةٍ زمنية أخرى ومطالبة ناقل تستهلك ساعاتٍ من وقت من يدير المنشأة — ووفرٌ صغير قابله أربع ساعات من وقتك ليس وفرًا.
وهذا يخالف مصلحتنا كبائع نظام: أكثر ما في هذا الباب لا يحتاج نظامًا بل جدولًا من ستّة أسطر يُملأ قبل الضغط على «اشترِ». والنظام يفيد بعد الشراء — في احتساب الكلفة على الصنف وتتبّع ما لم يصل — أمّا القرار نفسه فيُحسَم بآلة حاسبة وسؤالٍ للوكيل المحلّي.
ثمانية قبل أن تضغط «اشترِ»
ولأن دقيقتين قبل الطلب تُغنيان عن ثلاثة أسابيع من الندم:
- احسب الكلفة حتى بابك: السعر والشحن والرسوم والضريبة والتوصيل وفرق العملة.
- قارنها بالسعر المحلّي شاملًا — لا بالسعر المعروض وحده.
- اسأل الوكيل المحلّي: أتقبلون ضمان جهازٍ اشتُري من الخارج؟
- اقرأ مدّة الإرجاع: أتبدأ من الشراء أم من الوصول؟ ومن يدفع شحنه؟
- افترض أنك لن تستطيع إرجاعه — أيبقى القرار صحيحًا؟
- هل تحتاجه هذا الأسبوع؟ فإن كان فالمحلّي يفوز مهما كان الفرق.
- اطبع صفحة الطلب والفاتورة ساعةَ الشراء واحفظهما مع إيصال الرسوم.
- صوّر الطرد مغلقًا قبل فتحه — وجرّبه يوم وصوله لا بعد أسبوع.
والبند الخامس وحده يمنع أكثر القرارات السيّئة في هذا الباب: افترض أنك لن تستطيع إرجاعه. فأكثر من ندم على شراءٍ خارجي بنى قراره على بابٍ للخروج اكتشف لاحقًا أنه مغلق أو أغلى من الدخول.