الشحنة الواردة — لا كلفتها ولا تصديرك
ولأن الاستيراد يُتناوَل من أربع زوايا في مواضع أخرى:
وموضع هذا المقال ممّا يجاوره: كلفة الوصول عن ما يدخل في تكلفة الصنف وكيف يُوزَّع، والبيع للخارج عن أنت المصدِّر ونقطة التسليم، والاعتماد المستندي عن أداة الدفع وضمانه، والشحن والناقلون عن اختيار الناقل وأداءه — وهذا عن ما بين وصول الشحنة وخروجها من الميناء.
وأمّا سداد قيمة الشحنة لمورّدك في الخارج فباب مستقلّ: الرسوم في الطريق وسعر الصرف ومدّة الوصول — وقد فُصِّل في الدفع لمورّد في الخارج.
والسبب في إفراد هذه المرحلة أنها المرحلة الوحيدة التي تُحتسَب فيها كلفة على الانتظار. فتأخّر المورّد لا يكلّفك يوميًّا، وتأخّر الناقل يكلّف الناقل — أمّا الحاوية الواقفة في الميناء فتُنتِج رقمًا يزيد كل يوم بلا أن تفعل شيئًا.
ستّة مستندات — ولكلٍّ مُصدِر مختلف
ولأن الترتيب الصحيح يبدأ من أبعد ورقة لا من أقربها:
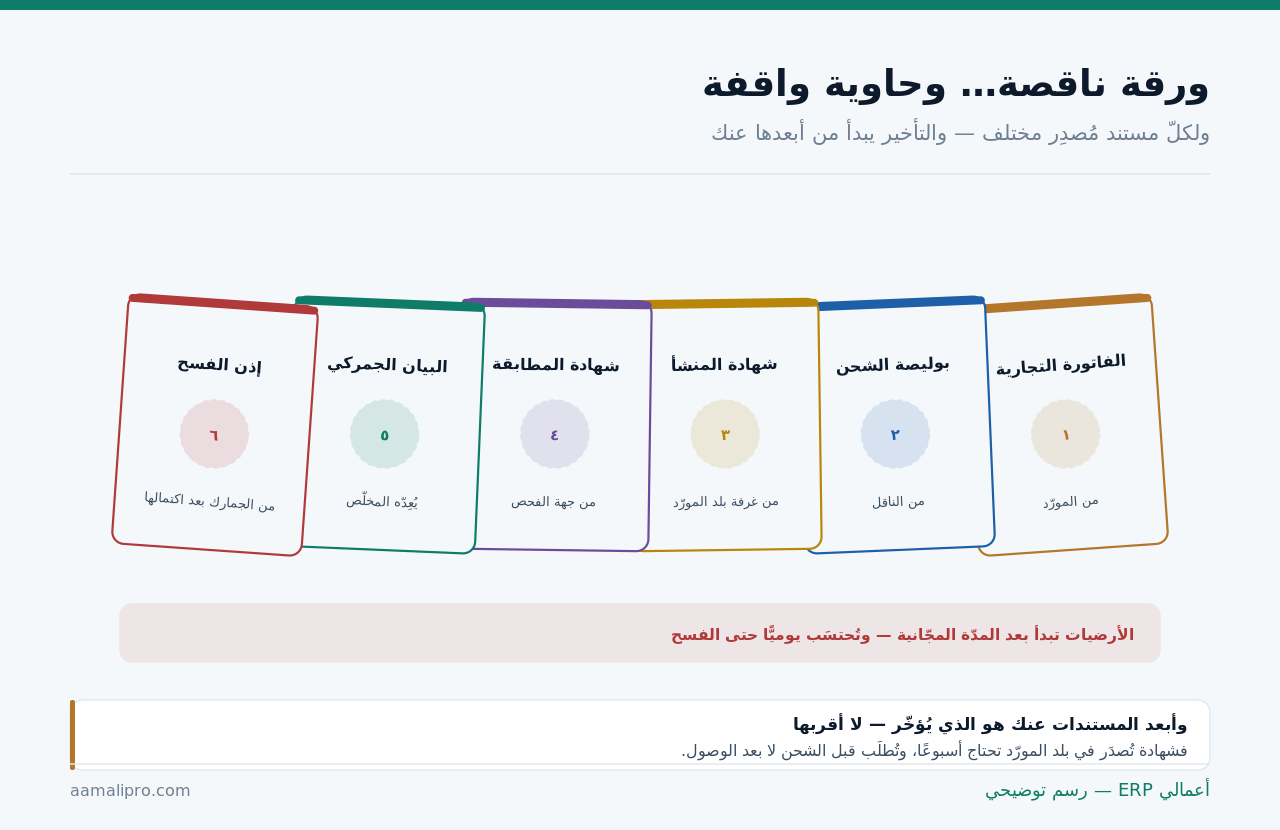
والمستند الأخير ليس ورقةً تُطلَب بل نتيجةً تُمنَح: إذن الفسح يصدر بعد اكتمال ما قبله. ولهذا لا معنى للسؤال عنه قبل استيفاء الخمسة — والمتابعة الصحيحة تكون على الناقص منها لا على الإذن نفسه.
خمس محطّات من الوصول إلى المستودع
ولأن معرفة المحطّة تحدّد من تسأل وماذا تفعل:
| المحطّة | من يتحرّك | ما يُتابَع |
|---|---|---|
| وصول الشحنة وإشعار الوصول | الناقل أو وكيله | تاريخ الوصول وبداية المدد |
| استلام المستندات الأصلية | المورّد وبنكك | أكثر ما يتأخّر |
| إعداد البيان الجمركي وتقديمه | المخلّص | صحّة التصنيف والقيمة |
| سداد الرسوم والضرائب | أنت | جاهزية النقد قبل الطلب |
| الفحص إن طُلِب ثمّ الفسح | الجهة والمخلّص | مدّة الفحص وموعد السحب |
والمحطّة الرابعة تُنسى في التخطيط النقدي فتُنتِج تأخيرًا بلا سبب فنّي: الرسوم تُطلَب دفعةً واحدة وفي وقت قصير. ومن لا يجهّز المبلغ يوقف شحنته على مسألة سيولة لا مسألة أوراق، وربط هذا بتوقّعك النقدي في وضوح التدفّق النقدي.
والمحطّة الثانية هي التي تحتاج متابعةً من يومك الأوّل: المستندات الأصلية تسافر أبطأ من الحاوية أحيانًا. ولذلك يُتّفق مع المورّد على إرسالها فور الشحن وتتبّعها برقم — لا انتظارها مع البضاعة.
المخلّص: ما يفعله وما يبقى عليك
ولأن تسليم الملفّ له لا يعني تسليم المسؤولية:
| المسألة | المخلّص | أنت |
|---|---|---|
| إعداد البيان وتقديمه | يفعل | تراجع البيانات قبل التقديم |
| صحّة التصنيف الجمركي | يقترح | المسؤولية تبقى عليك |
| صحّة القيمة المصرَّح بها | ينقل ما أعطيتَه | أنت مصدرها |
| متابعة الفحص والفسح | يفعل | تتابع المدد |
| سداد الرسوم | قد يسدّد نيابةً | تراجع الإيصالات الأصلية |
| حفظ المستندات | نسخة عنده | الأصل عندك |
والصفّان الثاني والثالث يُغفَلان حتى تقع المراجعة: التصنيف والقيمة مسؤوليّتك ولو أعدّهما غيرك. فالمخلّص وكيل يقدّم ما تعطيه، وأيّ تصحيح لاحق يقع عليك. ولذلك تُراجَع مسودّة البيان قبل التقديم — خمس دقائق تمنع تعديلًا يستغرق أسابيع.
والصفّ الأخير يُنجَز بترتيب بسيط: الأصول عندك ونسخة عند المخلّص. فمن يترك مستنداته كلّها عنده يعجز عن الردّ على سؤال بعد سنتين، وحفظها مربوطةً بأمر الشراء في أرشفة المستندات.
اربط كل شحنة بأمر شرائها ومستنداتهافي «أعمالي ERP» تُربَط الشحنة بأمر الشراء وفواتيرها ومستنداتها — فتُقرأ حالتها وكلفتها في مكان واحد.
اطلب عرضًاالأرضيات: كلفة تُحتسَب على الانتظار
ولأن هذا هو الرقم الذي يحوّل تأخيرًا صغيرًا إلى خسارة:
| المسألة | ما يُسأل عنه | لماذا |
|---|---|---|
| المدّة المجّانية | كم يومًا وبدءًا من متى؟ | تختلف بالميناء والناقل |
| أرضيات الميناء | رسم يومي على وقوف الحاوية | يتصاعد بعد مدد |
| غرامة تأخير إعادة الحاوية | رسم آخر مستقلّ | يُخلَط بالأوّل |
| رسوم التخزين المبرَّد | أعلى بكثير | للأصناف التي تحتاجه |
| من يتحمّلها | أنت غالبًا | إلّا إن كان السبب من الناقل |
والصفّ الثالث يُغفَل فيُفاجئ: وقوف الحاوية في الميناء غير تأخّر إعادتها فارغة — وهما رسمان مستقلّان لجهتين. فمن أخرج الحاوية إلى مستودعه وتأخّر في تفريغها وإعادتها يدفع الثاني وإن سلم من الأوّل.
والصفّ الأوّل يُسأل عنه قبل الشحن لا عند الوصول: كم يومًا مجّانيًّا؟ ومن أيّ تاريخ يبدأ العدّ؟ فبعض الحسابات تبدأ من تفريغ السفينة لا من إشعارك. والفرق ثلاثة أيّام قد تساوي كلفة الشحن نفسها.
التصنيف والقيمة: أصل أكثر التعديلات
ولأن رقمين في البيان يحدّدان ما تدفعه وما يُسأل عنه لاحقًا:
| العنصر | ما يقع عند الخطأ | ما يمنعه |
|---|---|---|
| بند التصنيف الجمركي | رسم أعلى أو تعديل لاحق | يُحسَم للصنف مرّة ويُثبَّت |
| القيمة المصرَّح بها | مساءلة وتعديل | مطابقة الفاتورة والعقد |
| وصف الصنف | فحص إضافي | وصف دقيق لا عامّ |
| بلد المنشأ | فقد ميزة أو مساءلة | شهادة منشأ مطابقة |
| الكمّية والوزن | فرق يوقف الفسح | مطابقة قائمة التعبئة |
والعنصر الأوّل يُنجَز مرّة ويعمل سنوات: يُحسَم بند التصنيف لكلّ صنف مستورَد ويُحفَظ في بطاقته. فمن يترك التصنيف لاجتهاد كل شحنة يجد أرقامًا مختلفة للصنف نفسه — ويُسأل عن السبب لاحقًا. وربطه ببطاقة الصنف في ترميز الأصناف.
والعنصر الأخير أشيع سبب لتوقّف عند الفحص: قائمة التعبئة تقول عشرين والوزن يقول ثمانية عشر. ويُمنَع هذا بمطابقة المستندات قبل التقديم لا بعده، وأصول قائمة التعبئة في قائمة التعبئة.
حين تُختار شحنتك للفحص
ولأن هذا يقع ولا يُنبَّأ به مسبقًا:
ليس اتّهامًا
فالاختيار قد يكون بالعيّنة أو بنوع الصنف. والتعامل معه إجراء لا دفاع.
يزيد المدّة والكلفة
نقل وفتح وإعادة تغليف — وتستمرّ الأرضيات طوال المدّة. فتُحسَب في تقديرك.
ما يقلّل احتماله
وصف دقيق، وتصنيف ثابت، وسجلّ سابق نظيف، وشهادات مطابقة جاهزة.
ما يُوثَّق بعده
ما فُتِح وما أُتلِف من تغليف وما نقص — فقد تكون مطالبة تأمين أو مورّد.
والبطاقة الثالثة تصف ما تملكه فعلًا: سجلّك السابق يعمل لصالحك أو ضدّك. فمن تكرّرت مخالفات بياناته يُفحَص أكثر، ومن ثبت انضباطه يمرّ أسرع — وهذا استثمار يُبنى شحنةً بعد شحنة لا يُشترى.
والبطاقة الرابعة تحمي حقًّا يضيع غالبًا: ما تلف أثناء الفحص يُوثَّق بالصور والمحضر. فبعد التسليم يصعب إثبات متى وقع، وترتيب هذا مع التالف عمومًا في البضاعة التالفة.
ما يدخل كلفة الصنف — وما لا يدخل
ولأن الخلط هنا يُفسِد هامش الصنف لسنة كاملة:
| البند | أيدخل تكلفة الصنف؟ | ملاحظة |
|---|---|---|
| الرسوم الجمركية | نعم غالبًا | تُوزَّع على الأصناف |
| أجور الشحن والتأمين | نعم | بحسب شرط التسليم |
| أتعاب المخلّص والمناولة | نعم | جزء من كلفة الوصول |
| الأرضيات وغرامات التأخير | لا — مصروف | خسارة لا كلفة أصل |
| ضريبة تُخصَم لاحقًا | لا | يُسأل من محاسبك |
| كلفة الفحص إن وقع | يُسأل — بحسب طبيعته | يُحسَم مع محاسبك |
والصفّ الرابع هو الذي يجب أن يبقى ظاهرًا: الأرضيات مصروف لا تُرسمَل على الصنف. فمن يحمّلها على البضاعة يرفع تكلفتها ويُخفي خسارةً كان يجب أن تُقرَأ — والغرض من إظهارها أن تُقاس وتُعالَج، وتوزيع ما يُرسمَل فعلًا في كلفة الوصول.
والصفّ الأخير لا يُجتهَد فيه: المعالجة الضريبية للرسوم وما يُخصَم منها تُسأل من محاسبك القانوني مرّة، ويُكتَب الجواب إجراءً يُتَّبَع — لا يُقرَّر مع كل شحنة.
ستّة تُنجَز قبل أن تُشحَن البضاعة
ولأن كل يوم يُوفَّر هنا يوفّر يومًا من الأرضيات هناك:
| العمل | مع من | أثره |
|---|---|---|
| الاتّفاق على المستندات المطلوبة كلّها | المورّد | يمنع الطلب المتأخّر |
| مراجعة مسودّة الفاتورة التجارية | المورّد | تطابق الوصف والقيمة |
| حسم بند التصنيف للأصناف | المخلّص | يُثبَّت في بطاقة الصنف |
| السؤال عن المدّة المجّانية | الناقل | يُبنى عليه جدول السحب |
| تجهيز نقد الرسوم | محاسبك | يمنع توقّفًا على السيولة |
| إبلاغ المستودع بموعد الوصول | فريقك | استلام في موعده لا بعده |
والعمل الثاني يمنع أكثر التعديلات: مسودّة الفاتورة التجارية تُراجَع قبل إصدارها. فتصحيح وصف أو قيمة قبل الطباعة دقائق، وتصحيحها بعد وصول الحاوية أسابيع — وأكثر المورّدين يقبلون المراجعة إن طُلِبت مبكرًا.
والعمل الأخير يقع في آخر السلسلة وأثره كبير: مستودع غير مستعدّ يُطيل وقوف الحاوية عنده — فتبدأ غرامة الإعادة. وضبط نافذة الاستلام في نافذة الاستلام.
أين ينتهي دور النظام في التخليص
ولأن هذه الدورة تجري خارج نظامك في أكثرها:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| ربط الشحنة بأمر الشراء ومستنداتها | نعم | ملفّ واحد لكلّ شحنة |
| حفظ بند التصنيف مع الصنف | نعم | يُثبَّت ولا يُجتهَد |
| توزيع كلفة الوصول على الأصناف | نعم | أساس تكلفة صحيحة |
| تنبيه بوصول الشحنة وبدء المدد | نعم — إن أُدخِلت التواريخ | تذكير لا متابعة |
| تقديم البيان ومتابعة الفسح | لا | منصّات الجهات والمخلّص |
| تقليل الرسوم أو الأرضيات | لا | ترتيب مسبق لا أداة |
والمسألة الثالثة أنفع ما يعطيه هنا: توزيع كلفة الوصول على الأصناف — فبلا ذلك تكون تكلفة صنفك ناقصة وهامشك مبالغًا فيه. وأثر ذلك على تسعيرك في هامش المنتج.
قائمة تُتَّبَع مع كل شحنة
ولأن هذه دورة تتكرّر فتستحقّ قائمةً لا اجتهادًا:
- قبل الطلب: احسم بند التصنيف والمستندات المطلوبة واكتبها في أمر الشراء.
- قبل الشحن: راجِع مسودّة الفاتورة وقائمة التعبئة، واطلب الشهادات البعيدة.
- عند الشحن: اطلب المستندات الأصلية وتتبّعها برقم — لا تنتظرها مع البضاعة.
- عند إشعار الوصول: اعرف تاريخ بدء المدّة المجّانية وسجّله.
- قبل التقديم: راجِع مسودّة البيان — خمس دقائق تمنع أسابيع.
- بعد الفسح: وزّع كلفة الوصول على الأصناف، واقرأ الأرضيات مصروفًا مستقلًّا.
والخطوة السادسة تحوّل هذا كلّه إلى تعلّم: الأرضيات تُقرأ رقمًا مستقلًّا كل ربع. فمن يراها مبلغًا مدفونًا في تكلفة البضاعة لا يعرف أنه دفع ثمن تأخير — ومن يقرؤها منفصلة يعرف أيّ مورّد أو أيّ مستند يكلّفه.
كل شحنة ملفّ واحد: أمر وشحن ومستند وكلفةاعرض كيف تُربَط الشحنة الواردة بأمر شرائها ومستنداتها وكلفة وصولها في «أعمالي ERP».
تواصل معنا