مالٌ قبضتَه بلا طلب — لا مقدَّمٌ ولا نقاط
ولأن ثلاثة أبواب تلتقي عند مالٍ يُقبَض قبل البيع:
وموضع هذا المقال ممّا يجاوره: الدفعات المقدَّمة عن مالٍ مقابل طلبٍ بعينه — وهذا عن مالٍ بلا طلبٍ ولا صاحبٍ معروف. وبرنامج الولاء عن نقاطٍ تمنحها أنت، وهذا عن مالٍ دفع ثمنه العميل.
والفرق العملي عن المقدَّم: المقدَّم تعرف ما يقابله ومتى يُسلَّم، والبطاقة لا تعرف ماذا سيُشترى ولا متى ولا من سيأتي بها. ولذلك تُدار كالتزامٍ مفتوح لا كطلبٍ مؤجَّل.
لحظتان لا لحظة: البيع والاستعمال
ولأن الخلط بينهما يُشوّه شهورًا كاملة:
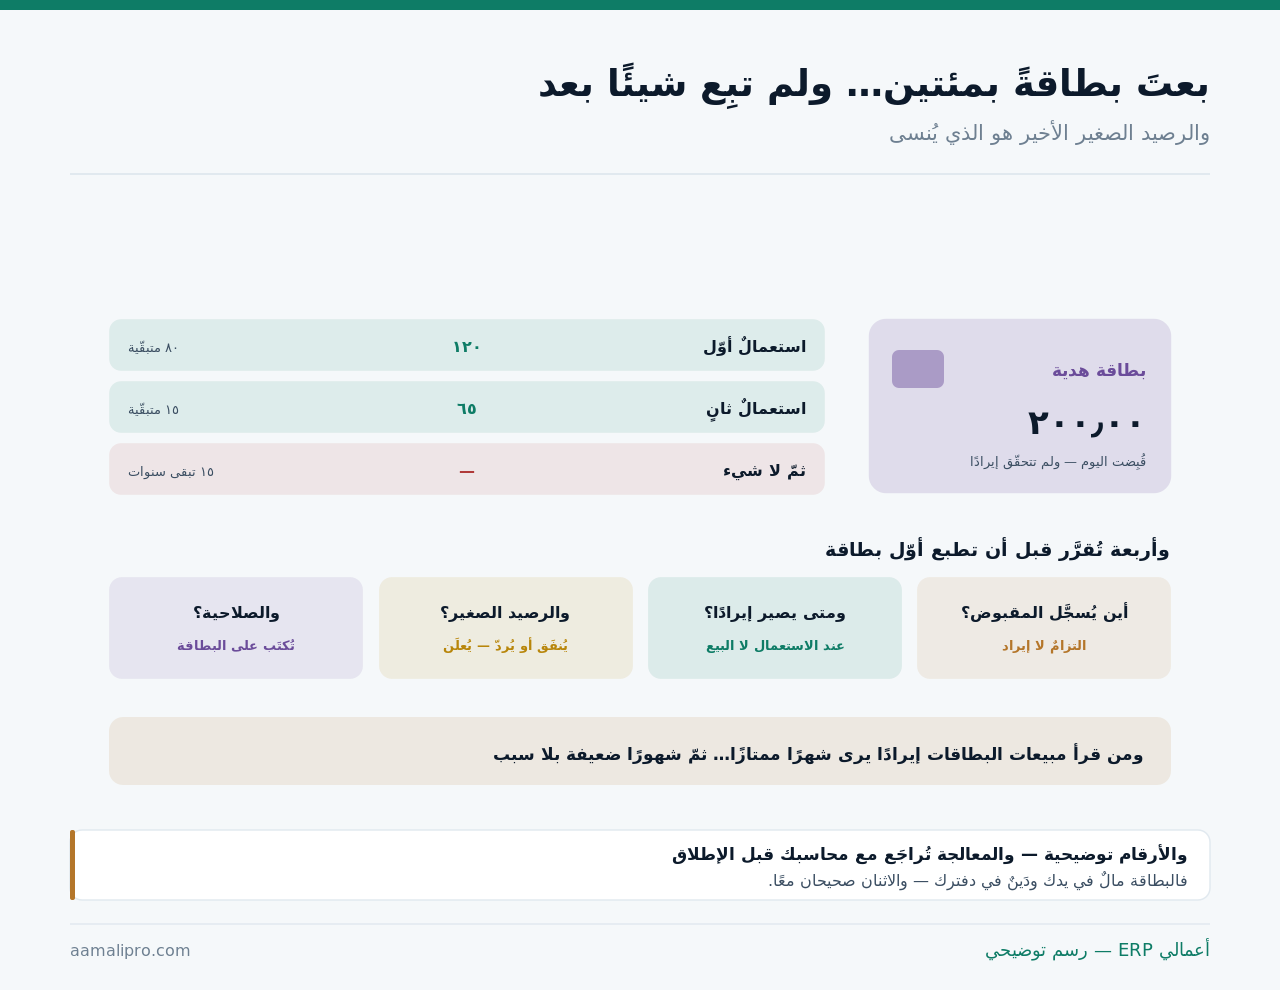
وما أثر ذلك عمليًّا؟ موسمٌ يبدو ممتازًا ثمّ شهورٌ تبدو ضعيفة. فمبيعات البطاقات ترفع رقم الموسم، ثمّ يأتي استعمالها في شهور لاحقة بلا نقدٍ جديد فتبدو ضعيفة — والحقيقة أن الاثنين مضلّلان معًا، ومنطق قراءة الشهور في كيف تقارن أرقامك.
وثلاثة أنواع تُخلَط… ولكلٍّ حكم
ولأن تسميتها واحدة ومعناها مختلف:
| النوع | ما هو | كيف يُعالَج |
|---|---|---|
| بطاقة دفع العميل ثمنها | مالٌ قبضتَه | التزامٌ حتى تُستعمَل |
| قسيمة خصم ترويجية | وعدٌ بتخفيض | لا مال ولا التزام نقدي |
| قسيمة تعويض عن شكوى | كلفةٌ عليك | مصروفٌ لا إيراد مؤجَّل |
| نقاط ولاء | منحتَها مجّانًا | تُقدَّر كلفتها لا قيمتها |
| رصيد مرتجع | مالٌ للعميل عندك | التزامٌ كذلك |
والصفّ الثاني يُخلَط بالأوّل كثيرًا: قسيمة الخصم. فهي وعدٌ بتخفيضٍ لم يدفع أحدٌ ثمنه — ولا تُسجَّل التزامًا نقديًّا بل تُقاس كلفتها حين تُستعمَل، ومنطق ذلك في حساب الخصم.
والصفّ الثالث يُنتِج خطأً في الاتّجاه المعاكس: قسيمة التعويض. فهي كلفةٌ نشأت من شكوى لا مالٌ قبضتَه — وتسجيلها كبطاقة مبيعة يُخفي كلفة الشكاوى تمامًا، ومعالجتها في الشكاوى.
وأين تُسجَّل في دفاترك؟
ولأن مكان القيد يُحدّد كل ما بعده:
| العنصر | أين يُسجَّل | ملاحظة |
|---|---|---|
| بيع البطاقة | نقدٌ مقابل التزام | لا إيراد |
| استعمالها | إيرادٌ يُخفّض الالتزام | بقيمة ما اشتُري |
| رصيد البطاقات القائم | يُقرأ شهريًّا | رقمٌ يكبر بلا انتباه |
| العمولة إن بيعت عبر وسيط | مصروفٌ مستقلّ | لا يُخصَم من القيمة |
| الفرق غير المفسَّر | يُفتَح ولا يُسوّى | حتى يُعرَف سببه |
والصفّ الثالث يُغفَل حتى يكبر: رصيد البطاقات القائم. فهو التزامٌ يتراكم موسمًا بعد موسم — ومنشأةٌ لا تعرف رقمه لا تعرف كم من نقدها ليس لها، ومنطق ذلك في وضوح التدفّق النقدي.
والصفّ الأوّل هو أصل الباب كلّه: نقدٌ مقابل التزام. فتسجيله إيرادًا يُنتِج ضريبةً قبل أوانها وربحًا لم يقع — ومنطق القيود في القيود المحاسبية.
والضريبة: عند البيع أم عند الاستعمال؟
ولأن الجواب يختلف باختلاف نوع البطاقة:
| النوع | الوصف | المعالجة الغالبة |
|---|---|---|
| بطاقة لغرضٍ واحد | أصنافٌ بنسبة ضريبية واحدة معروفة | قد تُستحقّ عند البيع |
| بطاقة لأغراض متعدّدة | يُشترى بها أيّ شيء | الغالب عند الاستعمال |
| الفاتورة الضريبية | تُصدَر عند التسليم | لا عند شراء البطاقة |
| الرصيد غير المستعمَل | يُراجَع مع محاسبك | ليس واحدًا في كل حالة |
| البيع عبر وسيط | من يُصدِر الفاتورة؟ | يُحسَم في العقد |
والصفّ الثالث يُخطَأ فيه كثيرًا: وقت الفاتورة. فإصدار فاتورة ضريبية عند بيع البطاقة يُنتِج فاتورتين عن بيعةٍ واحدة — والفاتورة تُصدَر عند تسليم البضاعة، وتفصيله في ضريبة القيمة المضافة.
الرصيد الصغير الأخير: أربعة خيارات
ولأنه أكثر ما يُنسى وأكثر ما يُغضِب:
يُستعمَل مع دفع الفرق
الأوضح والأسهل. فيدفع العميل الباقي ويُغلَق الرصيد.
أو يبقى إلى زيارة أخرى
يحتاج نظامًا يعرف الرصيد. ولا يصلح بالورق.
أو يُردّ نقدًا تحت حدّ
سياسة تُعلَن. وتُنهي الجدل عند الصندوق.
ولا يُصادَر بلا إعلان
فمصادرة رصيدٍ دفع ثمنه أسرع ما يُنشِئ شكوى.
والبطاقة الرابعة خطٌّ لا يُقترَب منه: المصادرة الصامتة. فرصيدٌ دفع العميل ثمنه ثمّ اختفى بلا إعلانٍ مسبق يُقرأ أخذًا — وأثره في السمعة أضعاف قيمته، ومنطق ما يُعلَن في قواعد محلّك.
والبطاقة الثانية تحتاج أداةً لا نيّة: رصيدٌ يبقى. فبطاقةٌ ورقية لا يمكن أن تحمل رصيدًا متغيّرًا — ومن يعد بذلك بلا نظام يعِد بما لا يُنفَّذ.
اعرف كم من نقدك التزامٌ لم يُسلَّم بعدفي «أعمالي ERP» تُسجَّل البطاقات بأرصدتها وحركاتها — فيُقرأ رصيدها القائم في سطر واحد.
اطلب عرضًاوخمسة تُكتَب على البطاقة نفسها
ولأن ما ليس مكتوبًا يُفسَّر لصالح من يحمله:
| ما يُكتَب | لماذا | ملاحظة |
|---|---|---|
| تاريخ الانتهاء إن وُجِد | قبل البيع لا بعده | ويُراجَع نظاميًّا |
| أين تُستعمَل | الفروع أو المتجر أيضًا | يُوضَّح لا يُفترَض |
| ما لا تُستعمَل فيه | إن وُجِد استثناء | كالخدمات أو العروض |
| حكم الضياع | كالنقد غالبًا | يُقال صراحةً |
| رقم مرجعي | يُمكّن من التتبّع | ويمنع التزوير |
والصفّ الرابع يُنهي جدلًا متكرّرًا: الضياع. فالبطاقة غير المسجَّلة باسم أحد تُعامَل كالنقد — ومن ضاعت منه لا يُعوَّض، ويُقال ذلك مكتوبًا لا عند الحادثة. أمّا المسجَّلة برقم فيمكن إيقافها، وهذا وحده سببٌ كافٍ للترقيم.
والصفّ الأوّل يُقرأ قبل أن يُكتَب: الصلاحية. فتحديد مدّة انتهاء له حدودٌ نظامية تختلف — ويُسأل عنها قبل الطباعة لا بعد أن تنتهي بطاقة عميل.
وأربع ثغرات تُغلَق قبل أن تُفتَح
ولأن البطاقة مالٌ يمشي على قدمين:
| الثغرة | كيف تقع | ما يمنعها |
|---|---|---|
| بطاقة تُفعَّل بلا دفع | موظّفٌ يُصدِرها لنفسه | الإصدار بصلاحية وسجلّ |
| إعادة استعمال رقم | نسخٌ أو تصوير | رقمٌ يُستهلَك مرّة |
| شراء ببطاقة مسروقة | ثمّ إرجاع نقدي | المرتجع بالوسيلة نفسها |
| تحويل الرصيد نقدًا | عبر مرتجع صوري | سياسة مرتجع واضحة |
| بطاقات مطبوعة بلا رقابة | مخزونٌ كالنقد | تُحفَظ وتُعَدّ |
والصفّ الأخير يُغفَل تمامًا: البطاقات غير المفعَّلة مخزونٌ حسّاس. فحزمةٌ من البطاقات الفارغة تُساوي مالًا إن أمكن تفعيلها — وتُحفَظ وتُعَدّ كما يُعَدّ النقد، ومنطق حفظ ما يُساوي مالًا في المفاتيح والأقفال.
والصفّ الثالث قاعدة عامّة تُغلِق أكثر من ثغرة: المرتجع بالوسيلة نفسها. فمن اشترى ببطاقة يُردّ إليه رصيد بطاقة لا نقد — وهي تُنهي أكثر محاولات تحويل الرصيد إلى نقد، وتفصيل المرتجعات في المرتجعات والخصومات.
وهل تستحقّ أصلًا؟ أربعة تُوازَن
ولأنها ليست ربحًا مجّانيًّا كما يُقال:
| الوجه | ما يقع فعلًا | ملاحظة |
|---|---|---|
| نقدٌ يصل مبكّرًا | تمويلٌ بلا كلفة | أوضح فائدة |
| عميلٌ جديد يأتي بها | من لم يكن ليدخل | أعلى قيمة فعليّة |
| إنفاقٌ يفوق القيمة | غالبًا يدفع الفرق | يُقاس لا يُفترَض |
| التزامٌ يتراكم | يجب أن يُقرأ | لا يُنسى في الدرج |
| كلفة الطباعة والنظام | تُحسَب | للكمّيات الصغيرة تُثقِل |
والوجه الثاني هو مصدر قيمتها الحقيقية: من يأتي بالبطاقة. فحاملها غالبًا لم يكن عميلًا لك — وهو يدخل بمالٍ مدفوع سلفًا ويُنفِق فوقه، ومنطق قياس ذلك في ربحية العملاء.
والوجه الأخير يُسقِط الفكرة في المنشآت الصغيرة: الكلفة الثابتة. فطباعةٌ وترقيمٌ ونظامٌ لأجل بضع عشرات من البطاقات لا يستحقّ — وقسيمةٌ ورقية مرقَّمة تُغني حينها.
وما لا يفعله النظام في هذا الباب
ولأن القرار يسبق الأداة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تسجيل البيع التزامًا لا إيرادًا | نعم | أساس الباب كلّه |
| تتبّع رصيد كل بطاقة | نعم | لا يُمكن بالورق |
| منع إعادة استعمال الرقم | نعم | يُستهلَك مرّة |
| قراءة الرصيد القائم شهريًّا | نعم | الرقم الذي يُنسى |
| إيقاف بطاقة مفقودة | نعم — إن كانت مرقَّمة | وإلّا فكالنقد |
| تحديد سياسة الرصيد المتبقّي | لا | قرارٌ تكتبه أنت |
| الحكم على المعالجة الضريبية | لا | محاسبٌ ونصّ |
والمسألة الرابعة هي الرقم الذي يُنسى دائمًا: الرصيد القائم. فقراءته شهريًّا تُظهِر التزامًا تراكم على مواسم — ومنطق قراءته مع بقيّة الالتزامات في الإقفال الشهري.
خطة أسبوع… قبل موسمك القادم
ولأنها قراراتٌ تُكتَب مرّة:
- قرّر أوّلًا: أتُسجَّل مبيعات البطاقات التزامًا لا إيرادًا؟ واكتبها.
- اسأل محاسبك عن المعالجة الضريبية لنوع بطاقتك — قبل الطباعة.
- اكتب على البطاقة: الصلاحية · أين تُستعمَل · حكم الضياع · رقمها.
- حدّد سياسة الرصيد المتبقّي وأعلِنها — ولا تُصادِر بلا إعلان.
- اجعل إصدار البطاقة بصلاحية وسجلّ — واحفظ غير المفعَّلة كالنقد.
- واقرأ الرصيد القائم في كل إقفال شهري.
والخطوة الأولى تُغني عن تصحيحٍ متعب لاحقًا: قرار التسجيل. فتصحيح شهور سُجّلت خطأً أصعب بكثير من ضبط القيد قبل أوّل بطاقة — وهو قرارٌ يُكتَب في سطر.
واقرأ رصيد بطاقاتك القائم… في سطر واحداعرض كيف تُسجَّل البطاقات وتُتتبَّع أرصدتها ويُقرأ التزامها القائم في «أعمالي ERP».
تواصل معنا