الفرد المستقلّ — لا موظّفك ولا مقاول الباطن
ولأن أربعة أبواب تلتقي عند من يعمل لك ولا يُوظَّف:
وموضع هذا المقال ممّا يجاوره: عقد العمل عن من تُوظّفه — وهذا عن من لا تُوظّفه ويعمل لك. ومقاولو الباطن عن إسناد جزءٍ من مشروع إلى منشأة، والاستشاري الخارجي عن رأيٍ يُشترى لا عملٍ يُنجَز. والعمالة بالمياومة عن من يعمل بيده يومًا في موقعك: فالمستقلّ يُسلّم نتيجةً، والعامل باليومية يُسلّم يومًا.
والفرق العملي عن مقاول الباطن: هناك منشأةٌ لها كيان وعمّال ومستخلصات، وهنا فردٌ يعمل بنفسه. ولذلك يقترب المستقلّ من حدّ الموظّف بما لا يقترب منه المقاول أبدًا.
دائرتان… ومنطقةٌ بينهما هي التي تُكلّف
ولأن التسمية وحدها لا تُنشئ الوصف:
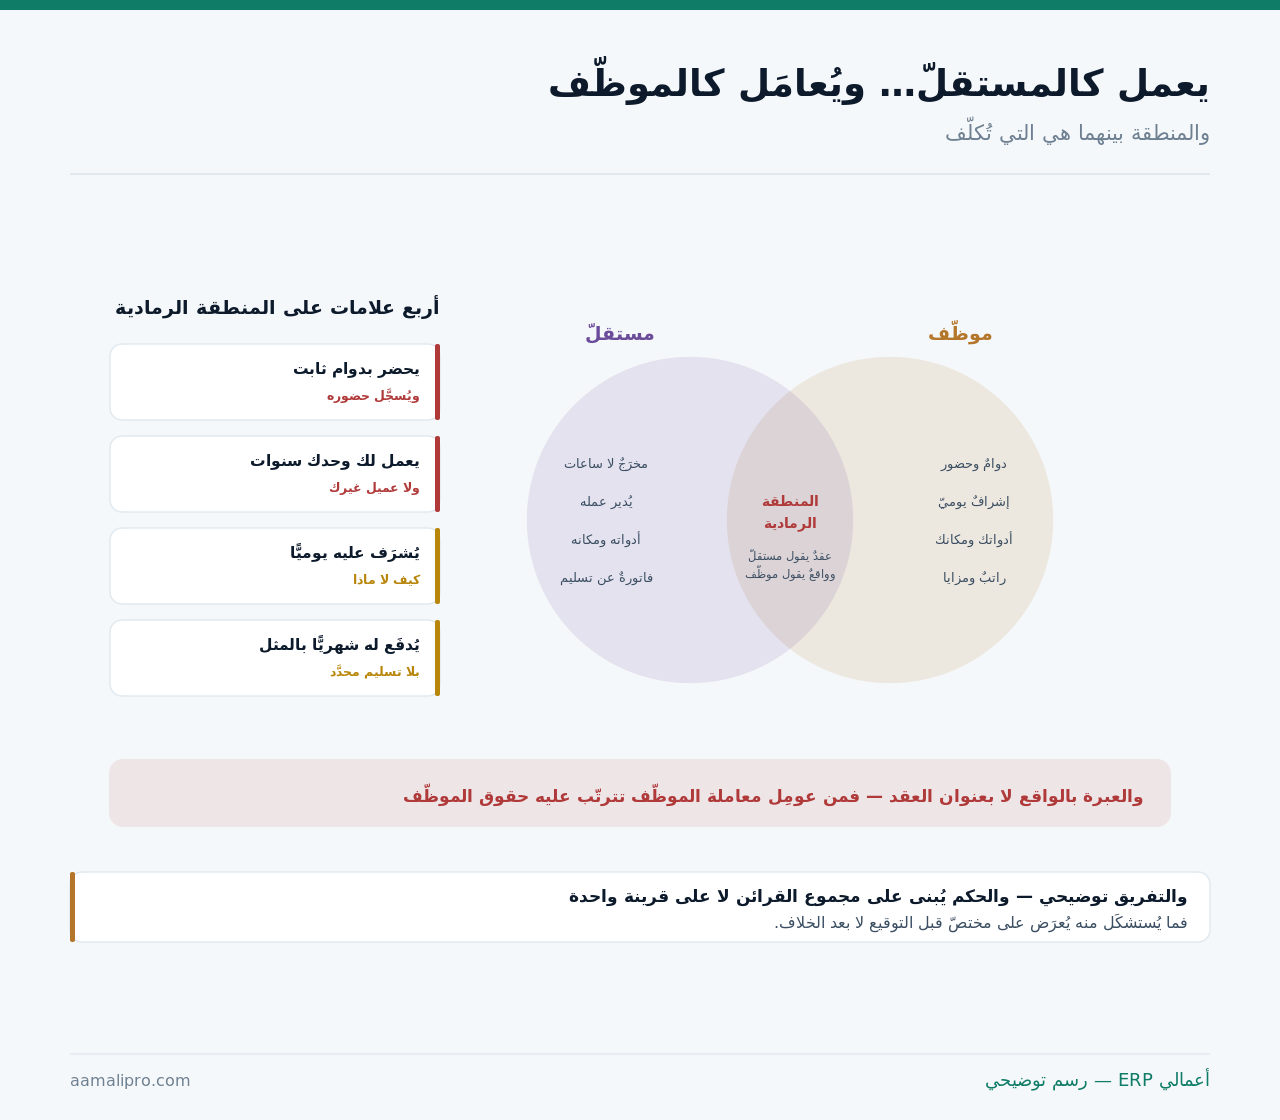
وأربع علامات على المنطقة الرمادية: يحضر بدوام ثابت ويُسجَّل حضوره، ويعمل لك وحدك سنوات ولا عميل غيرك، ويُشرَف عليه يوميًّا في كيفيّة العمل لا في نتيجته، ويُدفَع له شهريًّا بالمثل بلا تسليم محدَّد. واجتماعها كلّها لا يُبقي من الاستقلال إلّا الاسم.
ومتى يصلح كلٌّ منهما؟
ولأن الاختيار الصحيح يُنهي المسألة من أوّلها:
| الحالة | الأنسب | لماذا |
|---|---|---|
| عملٌ له بداية ونهاية | مستقلّ | مخرَجٌ يُسلَّم |
| مهارةٌ تُحتاج مرّات قليلة | مستقلّ | لا يُبرّر توظيفًا |
| عملٌ يوميّ مستمرّ | موظّف | ولو سُمّي غير ذلك |
| حضورٌ في موقعك بساعات | موظّف غالبًا | الإشراف اليوميّ يحسم |
| ذروةٌ موسمية | عمالة موسمية أو مستقلّ | حسب طبيعة العمل |
والصفّ الثالث يُوفّر عليك الباب كلّه: العمل اليومي المستمرّ. فمن يعمل عندك كل يوم في مهامّ متجدّدة هو موظّف بحكم الواقع — وتسميته مستقلًّا تُؤجّل الكلفة ولا تُلغيها، ومنطق حساب كلفة التوظيف في كم يكلّفك الموظّف فعلًا.
والصفّ الخامس يحتمل الاثنين: الذروة الموسمية. فبعضها يُغطّى بعمالة موسمية وبعضها بمستقلّ يُسلّم مخرَجًا — والتفريق في العمالة الموسمية.
ستّة بنود في اتّفاقٍ من صفحة
ولأن أكثر الخلاف يقع فيما لم يُكتَب:
| البند | ما يُكتَب | ما يقع بغيره |
|---|---|---|
| المخرَج لا الوقت | ما يُسلَّم بالضبط | خلافٌ على «انتهى» |
| التسليم ومراحله | تواريخ ومراجعات | مراجعاتٌ بلا نهاية |
| عدد التعديلات | محدَّدٌ ثمّ بأجر | عملٌ مجّاني ممتدّ |
| الأجر وتوقيته | دفعاتٌ مربوطة بتسليم | مطالبةٌ في غير وقتها |
| ملكيّة ما يُنتَج | صريحةٌ لا مفترَضة | لا تملك ما دفعتَ فيه |
| السرّية | ما لا يُفصَح عنه | ومدّتها بعد الانتهاء |
والبند الثالث أكثر ما يُنتِج الاستياء من الطرفين: عدد التعديلات. فبلا حدٍّ مكتوب يتحوّل العمل إلى مراجعاتٍ لا تنتهي — والحدّ يحمي الاثنين لا طرفًا واحدًا، ومنطق تحديد ما هو خارج النطاق في وثيقة النطاق.
والبند الأوّل يُنهي أشيع خلاف: المخرَج لا الوقت. فالاتّفاق على «يعمل معنا شهرًا» يُنتِج سؤالًا بلا جواب: متى انتهى؟ — والاتّفاق على «يُسلّم كذا» يُجيب عنه بنفسه.
وكيف يُدار عمله بلا أن يصير موظّفًا؟
ولأن الإدارة الخاطئة هي التي تصنع المنطقة الرمادية:
اتّفق على «ماذا»
لا على «كيف». فتحديد النتيجة حقّك، وطريقة العمل حقّه.
وراجِع عند التسليم
لا كل صباح. فالمتابعة اليومية إشرافٌ لا مراجعة.
ولا تُلزِمه بدوام
إلّا لاجتماعٍ متّفق عليه. فالحضور الثابت أوّل علامة.
ولا تمنعه من غيرك
إلّا في منافسٍ مباشر بنصّ. فالحصر يُقرِّبه من الوظيفة.
والبطاقة الأولى تُلخّص الفرق كلّه: ماذا لا كيف. فالعميل يُحدّد النتيجة والمواعيد والمعايير، والمستقلّ يُحدّد كيف يصل إليها وبأيّ أدوات وفي أيّ ساعة — وحين تُملي عليه «كيف» يوميًّا فقد صار موظّفًا في الواقع.
والبطاقة الرابعة تُفاجئ كثيرين: منع العمل مع غيرك. فاشتراط التفرّغ لك وحدك من أقوى القرائن على أنه موظّف — وإن احتجتَ منعه من منافسٍ بعينه فيُكتَب بنصٍّ محدود، ومنطق ذلك في اتفاقية عدم الإفصاح.
الدفع والفاتورة: خمسة تُضبَط
ولأن طريقة الدفع نفسها قرينة:
| المسألة | الصواب | ملاحظة |
|---|---|---|
| ما يُدفَع مقابله | تسليمٌ لا شهر | ولو تكرّر شهريًّا |
| المستند | فاتورة منه | لا كشف رواتب |
| قناة الدفع | حسابٌ باسمه | كما يُدفَع لأيّ مورّد |
| الضريبة | إن كان مسجَّلًا فبفاتورة ضريبية | ويُسأل عنه مسبقًا |
| أين يُسجَّل | مصروف خدمات لا رواتب | وإلّا اختلط البابان |
والصفّ الأخير يُصلِح رقمين معًا: مكان القيد. فإدراجه في الرواتب يُشوّه كلفة موظّفيك ويُخفي كلفة الاستعانة الخارجية — وفصله يجعل المقارنة بين التوظيف والاستعانة ممكنة أصلًا، ومنطق ذلك في تصنع أم تشتري؟.
والصفّ الثاني قرينةٌ قويّة في الاتّجاه الصحيح: الفاتورة. فمن يُصدِر فاتورةً عن تسليمٍ يتصرّف كمورّد، ومن يُستخرَج له كشف راتب يتصرّف كموظّف.
افصل ما تدفعه للمستقلّين عن رواتب فريقكفي «أعمالي ERP» تُسجَّل مصروفات الخدمات بمورّديها ومشاريعها — فتُقرأ كلفتها مستقلّةً عن كشف الرواتب.
اطلب عرضًاوملكيّة ما يُنتِجه: بندٌ لا يُؤجَّل
ولأن الدفع وحده لا يعني التملّك:
| المسألة | الأصل | ما يُكتَب |
|---|---|---|
| التصميم أو الكود أو النصّ | قد يبقى لصانعه | نقلٌ صريح للملكيّة |
| الملفّات المصدرية | تُطلَب بالنصّ | لا الصورة النهائية فقط |
| ما اشتراه لك من عناصر | رخصةٌ باسمك | خطوطٌ وصور وقوالب |
| استعماله في معرض أعماله | يُتَّفق عليه | ويُستثنى السرّي |
| حسابات أنشأها لك | تُسلَّم كاملةً | باسمك لا باسمه |
والصفّ الأخير أشدّ ما يُوجِع بعد الانتهاء: الحسابات. فمن أنشأ لك حسابًا إعلانيًّا أو نطاقًا أو متجرًا باسمه يملك مفتاح عملك — والتسليم يُشترَط منذ البداية لا يُطلَب عند الخلاف، ومنطق ذلك في حسابات منشأتك على المنصّات.
والصفّ الثاني يُغفَل حتى تُحتاج: الملفّات المصدرية. فتسلّم الصورة النهائية بلا مصدرها يعني أن أيّ تعديل صغير يُعيدك إليه — ويُنَصّ عليها في العقد لا تُطلَب بعده، ومنطق حقوق ما تشتريه في الصور والتصاميم.
وماذا يترتّب على المنطقة الرمادية؟
ولأن الكلفة تظهر متأخّرةً ومجتمعةً:
| الأثر | التفصيل | ملاحظة |
|---|---|---|
| مطالبةٌ بحقوق موظّف | مكافأة وإجازات وإشعار | بأثرٍ رجعيّ |
| التزاماتٌ نظامية | تسجيلٌ واشتراكات | تُحسَب لما مضى |
| ضريبةٌ ومحاسبة | تصنيفٌ خاطئ للمصروف | يُصحَّح لاحقًا |
| التأمين والمسؤولية | من يُغطّي إصابته؟ | سؤالٌ يقع بعد الحادث |
| الملكيّة الفكرية | أضعف موقفك | إن لم تُنقَل صراحةً |
والصفّ الرابع يُنسى تمامًا حتى يقع: الإصابة. فمستقلٌّ يُصاب في موقعك ليس مغطّى كموظّف — والسؤال عمّن يتحمّل يقع بعد الحادث لا قبله، ومنطق التغطية في تأمين المسؤولية.
والصفّ الأوّل هو الكلفة الكبرى: الأثر الرجعي. فالمطالبة لا تبدأ من يوم الخلاف بل من أوّل يوم عمل — وسنتان من «التوفير» قد تُدفَعان دفعةً واحدة.
والإنهاء: خمسة تُنجَز قبل آخر دفعة
ولأن آخر دفعة هي آخر ما تملكه من نفوذ:
| ما يُنجَز | التفصيل | ملاحظة |
|---|---|---|
| تسليم الملفّات المصدرية | قبل الدفعة الأخيرة | لا بعدها |
| نقل الحسابات والصلاحيات | وإزالة وصوله | اليوم نفسه |
| إقرارٌ بإنهاء الالتزامات | من الطرفين | يُنهي المطالبات |
| ما يبقى من السرّية | مدّةٌ بعد الانتهاء | يُذكَر في العقد |
| توثيق ما سُلِّم | قائمةٌ موقَّعة | تُقرأ بعد سنة |
والصفّ الأوّل قاعدةٌ عملية لا سوء ظنّ: قبل الدفعة الأخيرة. فالتسليم بعد الدفع يعتمد على حسن النيّة وحده — وربطه بالدفعة الأخيرة يجعله إجراءً لا طلبًا، ومنطق ما يُسلَّم عند النهاية في ملفّ التسليم.
والصفّ الثاني يُنفَّذ في يومه: إزالة الوصول. فحسابٌ يبقى مفتوحًا لمن انتهى عمله ثغرةٌ صامتة — ومنطق مراجعة الصلاحيات في تسلّل الصلاحيات.
وما لا يفعله النظام في هذه العلاقة
ولأن التكييف يُقرَّر لا يُحسَب:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تسجيل المستقلّ مورّدًا | نعم | لا موظّفًا |
| فصل مصروفه عن الرواتب | نعم | فتُقارَن الكلفتان |
| ربط الدفعات بالتسليمات | نعم | دفعةٌ مقابل مخرَج |
| حفظ العقد والملفّات المسلَّمة | نعم — مرفقات | تُطلَب بعد سنة |
| إزالة صلاحياته عند الانتهاء | نعم | في يومها |
| الحكم أهو موظّف أم مستقلّ | لا | واقعٌ لا حقول |
| صياغة بند الملكيّة | لا | نصٌّ يُكتَب |
والمسألة الثانية تُنتِج رقمًا لا تملكه اليوم: فصل المصروف. فبلا فصله لا تعرف كم تُنفِق على الاستعانة الخارجية سنويًّا — ولا تستطيع أن تقارنها بتوظيفٍ دائم.
خطة ساعة… قبل اتّفاقك القادم
ولأنها صفحةٌ وقراران:
- اسأل أوّلًا: أهذا عملٌ له مخرَج أم عملٌ يوميّ مستمرّ؟
- اكتب صفحةً واحدة: المخرَج · التسليم · التعديلات · الأجر · الملكيّة · السرّية.
- اتّفق على «ماذا» ودع «كيف» له — ولا تُلزِمه بدوام.
- اطلب فاتورة عن كل تسليم — وسجّلها مصروف خدمات لا رواتب.
- اشترط الملفّات المصدرية والحسابات قبل الدفعة الأخيرة.
- وراجِع بعد ستّة أشهر: أما زال مستقلًّا في الواقع؟
والخطوة الأخيرة هي التي تمنع الانزلاق: المراجعة. فالعلاقة تبدأ مستقلّة ثمّ تنزلق شيئًا فشيئًا بلا قرار — ومراجعةٌ نصف سنوية تُعيد تسميتها إلى ما هي عليه، فإن صار موظّفًا فالأصوب أن يُوظَّف.
واجعل الدفع مقابل تسليمٍ لا مقابل شهراعرض كيف تُسجَّل عقود المستقلّين ودفعاتها ومرفقاتها في «أعمالي ERP».
تواصل معنا