ثمانية أصول تُسلَّم مع النظام
وهذه قائمة الجرد التي تُراجَع قبل إقفال المشروع لا بعده:
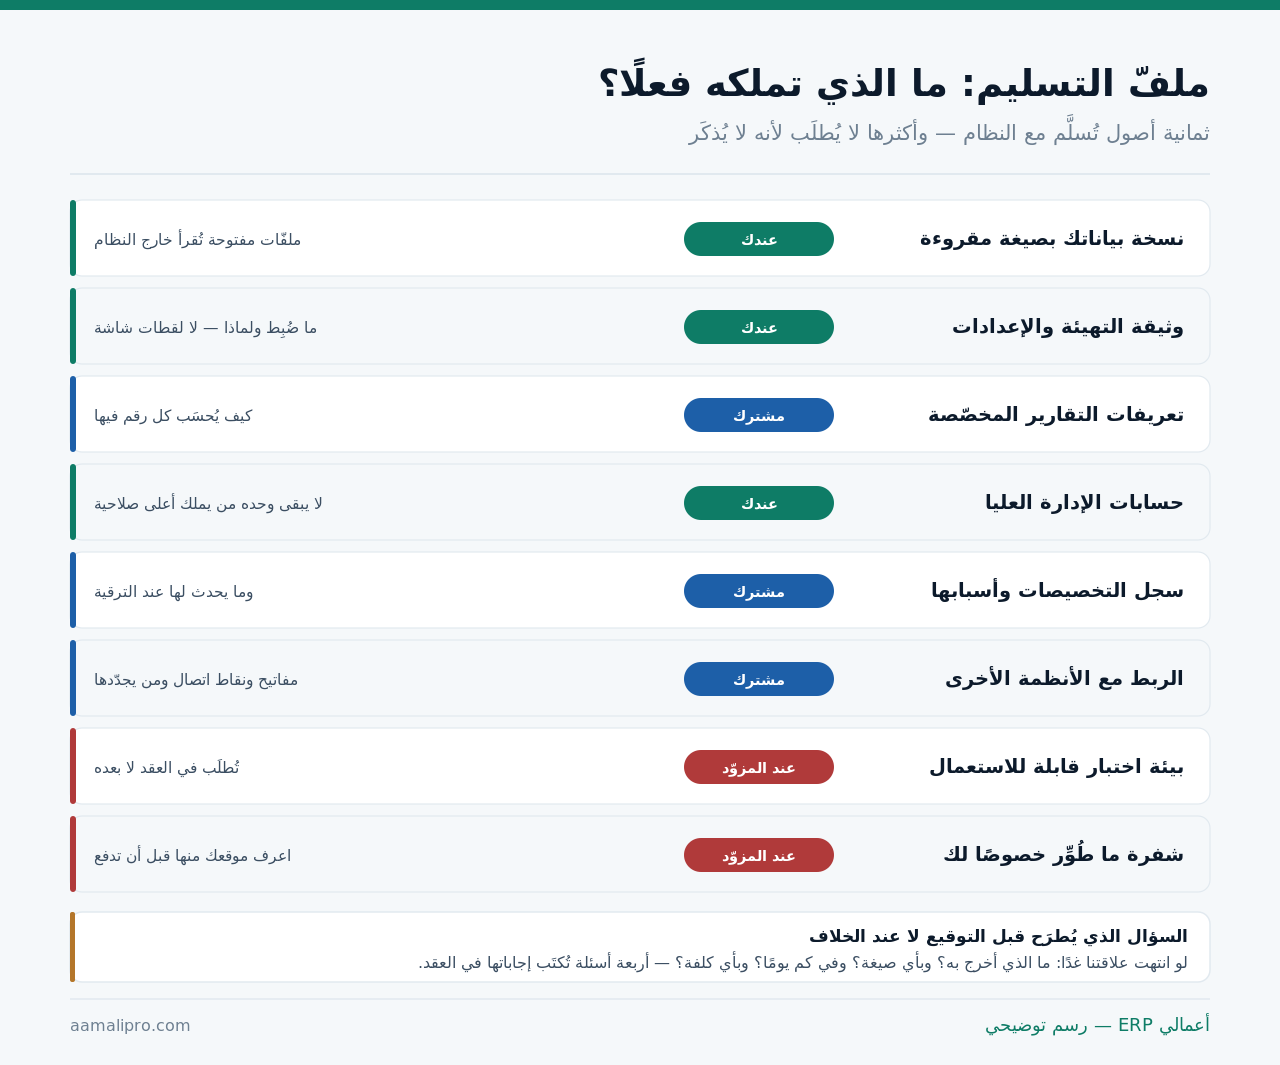
وهذا المقال عن ما تتسلّمه — الأصول والوثائق. أمّا إدارة الأشهر الثلاثة الأولى بعد الإطلاق فمفصّلة في أول تسعين يومًا بعد إطلاق النظام، وإدارة العلاقة المستمرّة في إدارة العلاقة مع مزوّد النظام بعد التوقيع.
نسخة بياناتك: الصيغة تحدّد قيمتها
ووجود «نسخة» لا يعني شيئًا حتى تُعرَف صيغتها ومن يستطيع قراءتها:
| الصيغة | تُقرأ بماذا؟ | قيمتها عند الحاجة |
|---|---|---|
| ملفّات جداول أو نصّية | أي أداة عامة | أعلى قيمة عملية |
| نسخة قاعدة بيانات قياسية | مختصّ تقني | كاملة وتحتاج جهدًا |
| صيغة خاصّة بالنظام | النظام نفسه فقط | بلا قيمة خارجه |
| تقارير مطبوعة أو PDF | العين فقط | للأرشيف لا للتشغيل |
| واجهة برمجية للتصدير | مطوّر | مفيدة إن بقيت متاحة |
والسطر الثالث هو الفخّ: نسخة بصيغة لا يقرؤها إلا النظام الذي خرجت منه ليست خروجًا. وهي كافية للاستعادة داخل النظام نفسه، ولا تنفعك إن كان الخلاف مع مزوّده أو كان قد توقّف.
واطلب النسخة مرّة أثناء المشروع لا عند نهايته — لتكتشف عيوبها وأنت في موقع تفاوضي جيّد. وقد فصّلنا حقّ الإخراج ومواضع بياناتك في أين تُخزَّن بياناتك المالية ومن يصل إليها؟.
وثيقة التهيئة: ما ضُبِط ولماذا
وهي أكثر ما يُغفَل وأرخص ما يُطلَب — لأن من هيّأ النظام يعرف، فلا يكتب:
| ما يُوثَّق | مثال | متى تحتاجه |
|---|---|---|
| طريقة تقييم المخزون | المتوسط المرجّح | عند اختلاف رقم التكلفة |
| بنية شجرة الحسابات | مستويات وترقيم | عند إضافة حساب أو فرع |
| مراكز التكلفة وقواعد التحميل | نسب توزيع الأعباء | عند مراجعة ربحية |
| الضرائب والرسوم المهيّأة | نسب وفئات | عند أي تغيّر نظامي |
| تسلسلات المستندات | بادئات وأرقام البدء | عند فتح فرع أو سنة |
| الصلاحيات بالأدوار | من يرى ماذا | عند كل تعيين أو مغادرة |
والعمود الثالث يشرح لماذا لا يُغني «النظام يعرف» عن الوثيقة: أنت لا تحتاجها اليوم بل بعد سنتين — حين يُطرَح سؤال، ويكون من ضبط الإعداد قد رحل، ولا يبقى إلا رقم بلا سبب.
والشرط الذي يجعلها نافعة: ما ضُبِط ولماذا — لا لقطات شاشة. فالصور تتقادم مع أول تغيير في الواجهة، والسبب المكتوب يبقى صحيحًا بعد خمس ترقيات.
أتُقفِل مشروعك قريبًا؟نُسلّمك قائمة جرد التسليم الثمانية بصيغها ومواعيدها — لتطلبها قبل الإقفال لا بعده.
اطلب قائمة التسليمتعريفات التقارير: كيف يُحسَب كل رقم
والتقرير المخصّص أصل بذاته — وقيمته في تعريفه لا في شكله:
| ما يُسلَّم مع كل تقرير | لماذا | ما يحدث بدونه |
|---|---|---|
| مصدر كل عمود | من أي حقل يأتي | لا يمكن التحقّق من رقم |
| قواعد الاستبعاد | ما الذي لا يدخل ولماذا | فروق لا تُفسَّر |
| الفترة والتواريخ المستعمَلة | تاريخ الفاتورة أو الاستحقاق | اختلاف مع تقرير آخر |
| من طلبه ولأي غرض | سياق القرار | يبقى بعد زوال الحاجة |
| من يملك تعديله | مالك واضح | نسخ متعدّدة متعارضة |
والسطر الثالث هو أشيع سبب لسؤال «لماذا تختلف الأرقام؟»: تقريران يستعملان تاريخين مختلفين للفترة نفسها. وقد فصّلنا هذا في لماذا تختلف أرقامكم بين الإدارات؟، وفروق التقارير الجاهزة والمخصّصة في مقارنة بين التقارير الجاهزة والتقارير المخصصة.
والسطر الرابع يوفّر كلفة مستمرّة: تقرير بُني لغرض انتهى يظلّ يعمل ويُصان ويُرقّى — وأحيانًا يُبنى عليه قرار لم يعد سياقه قائمًا.
الحسابات: لا يبقى أحد وحده
وهذه أسرع البنود تنفيذًا وأكثرها تأجيلًا:
- حساب إداري باسم منشأتك لا باسم موظف ولا باسم المزوّد.
- شخصان على الأقلّ يملكان أعلى صلاحية — لا واحد ولا الجميع.
- قائمة مكتوبة بمن يملك ماذا في كل نظام مرتبط.
- حسابات المزوّد معلومة ومحدّدة المدّة — لا وصول دائم بلا مراجعة.
- إجراء مغادرة يُنفَّذ في اليوم نفسه لا بعد أسبوع.
والبند الأول يمنع مشكلة قانونية وتشغيلية معًا: حساب مسجَّل ببريد موظف يرحل معه. وقد فصّلنا حماية الحسابات في المصادقة متعددة العوامل لحماية الحسابات المالية.
التخصيصات: ما موقعك منها؟
وحين تدفع مقابل تطوير خاصّ بك، فالسؤال ليس «هل يعمل؟» بل «ما موقعي منه؟»:
| ما يُسأل عنه | لماذا يهمّ | يُحسَم متى؟ |
|---|---|---|
| وصف ما طُوِّر ولماذا | يُشرَح لمن يأتي بعدك | مع التسليم |
| أثره عند الترقية | هل يتعطّل؟ ومن يصلحه؟ | في العقد |
| موقعك من حقوقه | هل تستطيع نقله أو تطويره؟ | قبل الدفع |
| من يستطيع تعديله | المزوّد وحده أم غيره؟ | في العقد |
| كلفة صيانته السنوية | تظهر بعد سنة عادةً | قبل الموافقة |
والسطر الثالث يُحسَم قبل الدفع لا بعده: من دفع كلفة التطوير لا يملك بالضرورة حقوق ما طُوِّر. وهذا ليس خللًا في العقود بل عُرف شائع — والمهمّ أن تعرفه مكتوبًا لا أن تفترضه.
والسطر الثاني يُنتج مفاجآت متكرّرة: تخصيص يتعطّل مع الترقية فتقف بين ترقية تحتاجها وتخصيص تعتمد عليه. وقد فصّلنا إدارة ذلك في إدارة ترقيات النظام: متى تُرقّي وكيف تختبر؟.
الربط: مفاتيح تنتهي بلا إشعار
وأكثر أعطال «توقّف فجأة» سببها بند في هذا القسم:
| البند | ما يُسلَّم | ما يقع بدونه |
|---|---|---|
| قائمة الروابط العاملة | مع أي نظام ولأي غرض | ربط منسيّ يتعطّل بصمت |
| مواضع المفاتيح | أين هي ومن يملكها | لا أحد يعرف أين يجدّد |
| تواريخ انتهائها | متى تُجدَّد | توقّف مفاجئ |
| ما يحدث عند الفشل | يُعاد المحاولة؟ يُنبَّه؟ | فشل صامت لأيام |
| المسؤول عن كل ربط | اسم لا جهة | تراشق عند العطل |
والسطر الرابع أخطرها: ربط يفشل بصمت. فمبيعات متجر لا تصل إلى نظامك ثلاثة أيام ولا أحد يعلم — والاكتشاف يقع عند الإقفال. وقد فصّلنا هذا في ربط المتجر الإلكتروني بالنظام المحاسبي.
اختبار التسليم: يوم واحد يكشف الفجوة
ولا يكفي أن تستلم ملفّات — بل أن تجرّب استعمالها بيدك قبل إقفال المشروع:
- افتح نسخة بياناتك بأداة عامة — لا داخل النظام.
- أعِد بناء تقرير من تعريفه المكتوب وقارنه بالتقرير نفسه.
- نفّذ إعدادًا من وثيقة التهيئة — أضِف حسابًا أو مركز تكلفة.
- ادخل بالحساب الإداري الذي باسم منشأتك وتحقّق من صلاحيته.
- راجع قائمة الروابط وتواريخ مفاتيحها بنفسك.
والخطوة الثانية هي المعيار الحقيقي: تعريف تقرير لا يُعاد بناؤه منه ليس تعريفًا. وهذا الاختبار يكشف في ساعة ما تكشفه سنة من الاعتماد — وغالبًا يكشف أن التعريف يصف الشكل لا الحساب.
وأجرِ هذا اليوم قبل الدفعة الأخيرة. فربط دفعة القبول النهائي بتسليم الملفّ يجعله يُنجَز — وقد فصّلنا ربط الدفعات بالقبول في ما الذي يشمله عقد توريد نظام محاسبي؟.
أربعة أسئلة تُكتَب إجاباتها في العقد
وهنا ما يخالف مصلحتنا صراحةً: اسأل مزوّدك — ونحن منهم — سؤال الخروج قبل التوقيع لا عند الخلاف. وأربعة أسئلة تكفي:
| السؤال | الإجابة الجيّدة | الإجابة التي تستدعي وقفة |
|---|---|---|
| لو انتهت علاقتنا غدًا، بماذا أخرج؟ | قائمة محدّدة بالأصول | «كل بياناتك طبعًا» |
| بأي صيغة؟ | صيغة مفتوحة مسمّاة | «الصيغة المعتادة» |
| في كم يومًا؟ | مدّة مكتوبة | «سريعًا» |
| بأي كلفة؟ | مجانًا أو برقم معلوم | «نتفاهم وقتها» |
ولاحظ أن هذه الأسئلة ليست عدائية ولا تعني نيّة الرحيل. بل هي أقرب إلى سؤال المستأجر عن شروط إخلاء العين وهو يوقّع عقد سنة — إجراء طبيعي يحمي الطرفين ويمنع نزاعًا لاحقًا.
قائمة فحص قبل إقفال المشروع
عشرة بنود — لا يُقفَل المشروع ولا تُدفَع الدفعة الأخيرة قبل اكتمالها:
- نسخة بيانات بصيغة مفتوحة — جُرِّبت خارج النظام.
- وثيقة التهيئة بالإعدادات وأسبابها لا بلقطات شاشة.
- تعريفات التقارير المخصّصة بمصادر أعمدتها.
- حساب إداري باسم المنشأة بيد شخصين.
- قائمة صلاحيات مكتوبة بمن يملك ماذا.
- سجل التخصيصات وأثرها عند الترقية.
- قائمة الروابط ومفاتيحها وتواريخها ومسؤوليها.
- وصول المزوّد محدّد المدّة ومسجَّل الأثر.
- يوم اختبار التسليم أُجري ونتيجته مكتوبة.
- أسئلة الخروج الأربعة مُجابة في العقد.
والبند الأول والتاسع يكفيان وحدهما إن ضاق الوقت: نسخة تُفتَح خارج النظام، ويوم واحد جرّبتَ فيه ما تسلّمته. فمن أنجز هذين قد أنجز أكثر ممّا ينجزه أكثر المشاريع.