الحساب قبل ما يُنشَر فيه
ولأن لهذه الحسابات أربعة أوجه لكلٍّ مقال:
وموضع هذا المقال ممّا يجاوره: انتحال هوية المنشأة عن من ينتحلك خارج حساباتك، والشكوى العلنية عن الردّ على شكوى منشورة، ومراسلة العملاء عن محتوى الرسائل وتواترها، والإنفاق التسويقي عن قياس العائد — وهذا عن ملكية الحساب والوصول إليه.
والفرق عملي: تلك تعالج ما تفعله بالحساب، وهذا يعالج ما يضمن أن الحساب لك. ومن يخسر الملكية تسقط عنده الثلاثة الأخرى دفعةً واحدة — فلا محتوى ولا ردّ ولا قياس لحساب لا يدخله.
الملكية ليست الاسم المكتوب في الصفحة
ولأن أكثر المالكين يظنّون أنهم يملكون ما لا يملكون:
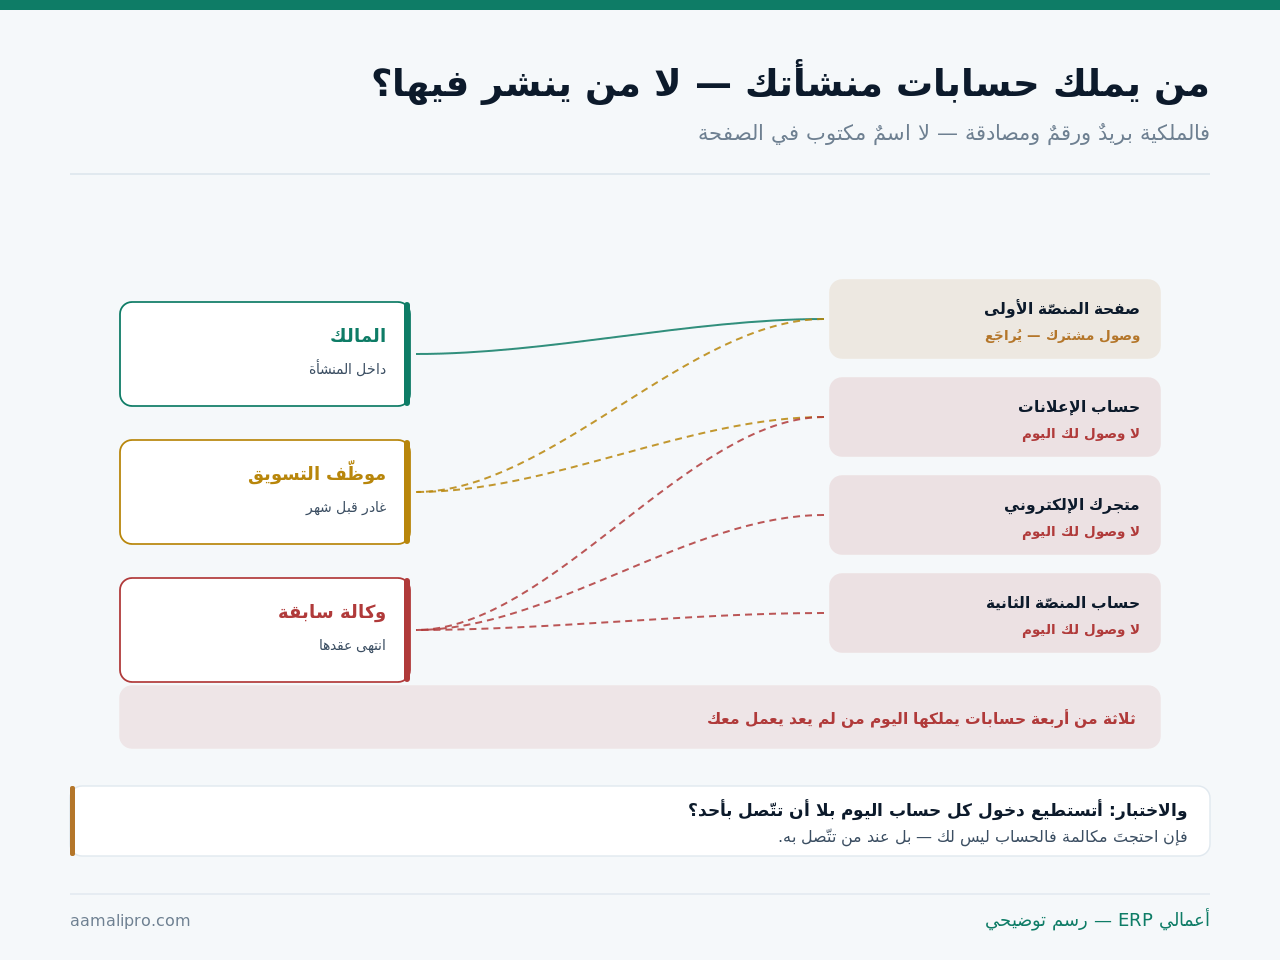
ولذلك لا يكفي أن يكون اسمك في أعلى الصفحة ولا أن تكون «مديرًا» فيها. والاختبار الحاسم: أتستطيع إخراج أيّ شخص من الحساب اليوم بيدك؟ فمن لا يستطيع ذلك ليس مالكًا بل مأذونًا له — والإذن يُسحَب ممّن مُنِح، ولا يُسحَب من مانحه.
وأكثر المنصّات تعرض اليوم طبقةً فوق الحسابات الشخصية تُسمّى مركز أعمال أو مدير أعمال: وعاء تُنقَل إليه ملكية الصفحات وحسابات الإعلانات ووسائل الدفع، ويُضاف إليه الأشخاص بصلاحيات تُسحَب. ونقل أصولك إليه هو أقرب ما يمكن إلى ملكية مؤسّسية على هذه المنصّات — وهو أوّل ما يُنجَز. وأمّا ملكية نطاقك وبريدك فبابها مستقلّ في بريد عملك.
جرد يُكتَب مرّة: ستّة أعمدة
ولأن ما لا يُجرَد لا يُدار — وأكثر المنشآت لا تعرف عدد حساباتها:
| العمود | ماذا يُكتَب فيه | لماذا |
|---|---|---|
| المنصّة والرابط | اسم الحساب وعنوانه | لأن بعضها يُنسى تمامًا |
| البريد المرتبط | العنوان بالضبط | أهمّ عمود في الجدول |
| الرقم المرتبط | رقم الجوال المسجَّل | باب الاسترداد الثاني |
| من يملك الوصول الكامل | اسم أو اسمان | لا «الإدارة» |
| من ينشر | الأسماء والصلاحيات | يتغيّر أكثر من غيره |
| تاريخ آخر مراجعة | الشهر والسنة | يكشف ما أُهمِل |
والعمود الثاني هو الذي يُصلِح أكثر الحالات بلا عمل إضافي: حوّل البريد المرتبط إلى صندوق وظيفي تملكه المنشأة. فهذا وحده ينقل الملكية عمليًّا من شخص إلى منشأة، ويجعل الاسترداد ممكنًا بلا اعتماد على أحد.
والعمود الأخير يكشف ما لا يُسأل عنه: حساب لم يُراجَع منذ سنتين قد يكون فيه مدير لا تعرفه. فالصلاحيات تتراكم ولا تنقص من تلقاء نفسها، وهو المنطق نفسه المطبَّق داخل النظام في حوكمة الصلاحيات.
ثلاث درجات — ولا تُخلَط
ولأن إعطاء صلاحية النشر لا يعني إعطاء الملكية — ولا العكس:
| الدرجة | لمن | الخطر إن وُسِّعت |
|---|---|---|
| ملكية كاملة | المالك وشخص بديل | من يملكها يُخرِج غيره |
| إدارة وصلاحيات | مسؤول التسويق | يضيف ويحذف مستخدمين |
| نشر وردّ فقط | الفريق والوكالة | محدود ومقبول |
| وصول الإعلانات والدفع | محدود جدًّا | إنفاق ببطاقتك |
والقاعدة التي تمنع أسوأ سيناريو: الملكية الكاملة لاثنين لا لواحد. فواحد يعني أن مرضًا أو خلافًا أو فقد هاتف يقطعك عن حسابك، وثلاثة فأكثر تعني أن كلًّا منهم يستطيع إخراج الآخرين. والاثنان أحدهما المالك، والثاني شخص دائم في المنشأة لا مؤقّت.
والصفّ الأخير له أثر مالي مباشر: وصول حساب الإعلانات إنفاق ببطاقتك. فمن يملكه يستطيع رفع الميزانية أو إطلاق حملة، وضبطه يكون بحدّ إنفاق يومي معلَن لا بالثقة وحدها — ويُقرأ ما أُنفِق مع بقيّة الإنفاق في الإنفاق التسويقي.
اجعل ما يصلك من المنصّات طلبًا لا رسالةفي «أعمالي ERP» يُسجَّل الطلب والعميل والمتابعة في مكان واحد — لا في صندوق رسائل منصّة لا يفتحه إلّا واحد.
اطلب عرضًاالمصادقة والاسترداد: الباب الذي يُنسى
ولأن الحماية تُختبَر يوم تفقد الوصول لا يوم تضبطها:
| المسألة | الخطأ الشائع | الصحيح |
|---|---|---|
| المصادقة الثنائية | على هاتف موظّف واحد | على رقم أو تطبيق تملكه المنشأة |
| رموز الاسترداد | لم تُحفَظ أصلًا | تُحفَظ في مكان آمن معلوم |
| الحساب الشخصي المالك | حساب موظّف وحده | حسابان أحدهما للمالك |
| وسيلة الدفع | بطاقة شخصية للموظّف | بطاقة المنشأة في مركز الأعمال |
| وثائق إثبات المنشأة | غير جاهزة عند الحاجة | محفوظة ليوم الاسترداد |
والصفّ الأول هو الفخّ الأكثر تكرارًا: مصادقة ثنائية مربوطة بهاتف موظّف. فهي حماية ممتازة ضدّ الغرباء وحاجز كامل أمامك يوم يغادر. والحلّ رقم باسم المنشأة أو تطبيق مصادقة على جهاز إداري — لا إلغاء المصادقة.
والصفّ الرابع له وجه مالي لا أمني فقط: بطاقة موظّف مربوطة بحساب إعلاناتك تعني أن حملاتك تتوقّف يوم يغادر، وأن مصروفًا لمنشأتك يمرّ على حساب شخص. وضبط بطاقات المنشأة وحدودها في بطاقة الشركة.
والصفّ الأخير يُجهَّز قبل الحاجة لا عندها: استرداد الحسابات يمرّ بمراجعة بشرية تطلب إثبات ملكية المنشأة — سجل تجاري وهوية ووثيقة تربط الاسم بالحساب، وأحيانًا فاتورة إعلانات سابقة. ومن يجمعها في ملفّ واحد يختصر أسابيع.
خمسة لا تُنشَر ولا تُرسَل من هذه الحسابات
ولأن الخطأ هنا علنيّ ولا يُمحى بالحذف:
| الممنوع | لماذا | البديل |
|---|---|---|
| بيانات عميل أو صورة فاتورته | إفشاء ولو بحسن نيّة | يُنقَل إلى الخاصّ |
| سعر خاصّ أُعطي لعميل | يُطالِب به الجميع | قائمة أسعار معلنة |
| وعد بموعد لا يضمنه أحد | التزام علني | صيغة عامّة ثمّ تأكيد خاصّ |
| ردّ على شكوى بتفاصيل | يُضخّم الحادثة | ردّ قصير ثمّ رسالة خاصّة |
| ادّعاء لا سند له | مسألة نظامية | ما يمكن إثباته فقط |
والصفّ الثاني يقع كثيرًا بلا انتباه: سعر يُذكَر في ردّ عامّ يصير سعرًا معلنًا. فمن أعطى عميلًا خصمًا ثمّ ذكره في تعليق فتح بابًا لكلّ من قرأه — والحلّ سياسة أسعار معلنة وواضحة، وقد فُصِّل في قوائم الأسعار.
والصفّ الرابع تفصيله في مقال مستقلّ: ما يُقال في العلن وما يُنقَل إلى الخاصّ وترتيب الردّ ومدّته، وقد فُصِّل في الشكوى العلنية. والقاعدة الجامعة: الردّ العلني يُثبِت أنك تسمع، والحلّ يقع في الخاصّ.
الرسائل الواردة: طلبات في مكان لا يُدار
ولأن المنصّات صارت بابًا للطلبات لا للتعليقات وحدها:
| ما يصل | ما يقع غالبًا | ما يجب |
|---|---|---|
| استفسار عن سعر | يُجاب من الذاكرة | يُحوَّل إلى عرض مسجَّل |
| طلب شراء | يُكتَب في دفتر أو يُنسى | يُدخَل طلبًا في النظام |
| شكوى | تُقرَأ ولا تُسجَّل | تُفتَح لها تذكرة |
| طلب توظيف | يُترَك بلا ردّ | يُحوَّل إلى قناته |
| رسالة احتيال | تبدو رسميّة | لا يُنقَر رابط ولا يُغيَّر حساب |
والصفّ الثاني هو الخسارة الصامتة: طلب وصل ولم يُدخَل يضيع بلا أن يُحصى. فلا هو في تقرير المبيعات ولا في قائمة المتابعة ولا يعرف أحد أنه كان. والقاعدة أن يخرج الطلب من صندوق المنصّة إلى النظام في اليوم نفسه، وطريقة إدارة ما يصل من قنوات متعدّدة في إدارة العملاء المحتملين.
والصفّ الأخير خطر يزيد مع كثرة الحسابات: رسالة تبدو من المنصّة نفسها تحذّرك من إغلاق حسابك وتطلب دخولًا. ولا يُنقَر رابط في رسالة كهذه أبدًا — بل يُدخَل الحساب من العنوان المعروف، وما يُفعَل إن وقع الأمر في الحادث الأمني.
حين تنتهي علاقتك بمن يديرها
ولأن هذا اليوم يكشف كل ما لم يُضبَط قبله:
| الإجراء | التوقيت | ملاحظة |
|---|---|---|
| سحب صلاحية النشر والإدارة | يوم الانتهاء | من كل منصّة لا من واحدة |
| تغيير كلمات المرور | اليوم نفسه | وكذلك خزانة الفريق |
| مراجعة قائمة المديرين | اليوم نفسه | قد يوجد اسم منسيّ |
| نقل البريد والرقم المرتبطين | قبل الانتهاء | أصعب ما يُنقَل لاحقًا |
| تسلّم الأصول: صور ونصوص وحملات | قبل الانتهاء | يُكتَب في العقد ابتداءً |
| مراجعة المصادقة الثنائية | خلال أسبوع | قد تكون على جهازه |
والصفّ الخامس يُكتَب في العقد قبل أن يبدأ العمل لا عند نهايته: ما تنتجه الوكالة لك ملك لك، ويُسلَّم بصيغه الأصلية. فمن يطلبه عند الخلاف يتفاوض عليه، ومن كتبه في العقد يستلمه. وصياغة مثل هذه البنود في خطة الخروج.
والصفّ الرابع هو الذي يجب أن يقع أولًا: نقل البريد والرقم المرتبطين قبل انتهاء العلاقة. فبعدها يصير النقل استردادًا لا تحديثًا — وبينهما أسابيع ونماذج ووثائق.
حين يُختطَف الحساب: أربعة أفعال
ولأن الساعة الأولى تحدّد ما إن كانت حادثةً أو خسارة:
أوقِف الإنفاق أولًا
حساب الإعلانات هو أسرع ما يُستنزَف. أوقِف الحملات وافصل وسيلة الدفع قبل أيّ شيء آخر.
ابدأ الاسترداد بالبريد
من الصندوق المرتبط لا من غيره. وإن كان بريدًا لموظّف غادر فهذه أول عقدة تُحلّ.
أبلِغ عملاءك بقناة أخرى
رسالة قصيرة تقول ما يجري وما هو رسميّ منك — فالضرر الأكبر ينشأ ممّا يُنشَر باسمك.
وثّق كل شيء
لقطات وتواريخ وأرقام بلاغات. فالاسترداد يمرّ بمراجعة بشرية تطلب ما يُثبِت.
والبطاقة الثالثة هي التي تحمي ما لا يُسترَدّ: سمعتك عند من يقرأ. فالحساب المختطَف قد يُرسِل روابط أو يطلب تحويلات باسمك، ومن أبلغ عملاءه مبكرًا حصر الضرر. وما يُفعَل حين يُنتحَل اسمك عمومًا في انتحال هوية المنشأة.
والوقاية أرخص من كل ما سبق: مصادقة ثنائية على كل حساب، ورموز استرداد محفوظة، وملكية لاثنين. وهذه الثلاثة تُنجَز في ساعة وتمنع أكثر الحالات.
حسابات لا تستحقّ أن تُفتَح أصلًا
ولأن الوجود على كل منصّة ليس هدفًا — وله كلفة تُدفَع كل شهر:
| الحالة | ما يُظنّ | ما يقع |
|---|---|---|
| منصّة لا يوجد فيها عملاؤك | حضور إضافي | جهد بلا عائد |
| حساب يُفتَح ولا يُحدَّث | خير من لا شيء | يوحي بأن المنشأة متوقّفة |
| حساب يستقبل رسائل لا تُقرأ | قناة إضافية | عميل يظنّ أنك تجاهلته |
| حساب لكل فرع أو منتج | تنظيم | صلاحيات تتفرّق ومتابعة تسقط |
| حسابان على المنصّة نفسها | أُنشئ ونُسي | يشتّت العملاء ويُسهِّل الانتحال |
والصفّ الثالث هو أكثرها ضررًا وأقلّها انتباهًا: صندوق رسائل لا يُقرأ أسوأ من عدمه. فالعميل الذي راسلك ولم يُجَب لا يعلم أن أحدًا لا يفتح ذلك الصندوق — بل يعلم أنك تجاهلته. والعلاج إمّا إغلاق القناة وإمّا إسناد قراءتها لاسم بعينه بمهلة ردّ معلومة، وترتيب ذلك في تذاكر الدعم.
خطة أسبوع لاستعادة السيطرة
ولأن هذا كلّه يُنجَز في ساعات موزّعة على خمسة أيّام:
- اجرد حساباتك كلّها — وابحث عن المنسيّ منها باسم منشأتك على كل منصّة.
- أنشِئ مركز أعمال باسم المنشأة إن كانت المنصّة تتيحه، وانقل إليه الصفحات وحسابات الإعلانات.
- اربط وسيلة دفع باسم المنشأة لا بطاقة موظّف — فهذا يقطع أوضح تبعية شخصية.
- اجعل الملكية الكاملة لاثنين، واسحب كل صلاحية لا يستعملها صاحبها اليوم.
- فعّل المصادقة الثنائية على رقم أو تطبيق إداري، واحفظ رموز الاسترداد.
- أغلِق ما لا يُدار، واكتب في التقويم مراجعة نصف سنوية لقائمة من يدخل.
والخطوة الثانية هي التي تنقل الملكية فعلًا: ما دام أصلك داخل حساب شخصي فهو تابع لصاحبه. ونقله إلى مركز الأعمال يجعل الأشخاص مأذونين لا مالكين — فيُضافون ويُسحَبون بلا أن يمسّ ذلك الصفحة ولا تاريخ حملاتها.
ما يصلك من عملائك يستحقّ أن يُسجَّلاعرض كيف يتحوّل الاستفسار من أيّ قناة إلى عرض وطلب ومتابعة في «أعمالي ERP».
تواصل معنا