ما تدفعه عن عميلك — لا عهدة موظّفك
ولأن ثلاثة أبواب تتشابه في المبلغ وتختلف في صاحبه:
| الباب | صاحب المال | أين يُبحَث |
|---|---|---|
| عهدة الموظّف وسفره | مالك يُصرَف ويُسوَّى | باب مصروفات السفر |
| الأمانات | مال غيرك يمرّ بك | باب الأمانات |
| مصروف عن عميل | مالك ثمّ يُستردّ | هذا المقال |
وموضعه ممّا يجاوره: مصروفات السفر عن ما يصرفه موظّفك. ومبالغ تمرّ بك ولا تخصّك عن ما تقبضه لغيرك. ونماذج تسعير الخدمة عن أتعابك أنت.
والفرق العملي: مصروف السفر يُسوَّى داخلك، وهذا يخرج إلى فاتورة. فكل ريال تدفعه في سبيل عميل يُقرَّر مصيره مرّتين: مرّةً في دفاترك ومرّةً في فاتورته — ومن قرّر الأولى ونسي الثانية دفعها من جيبه.
دفعتَه عن عميلك — فماذا تفعل به؟
ولأن كل الحالات تعود إلى سؤالين اثنين:
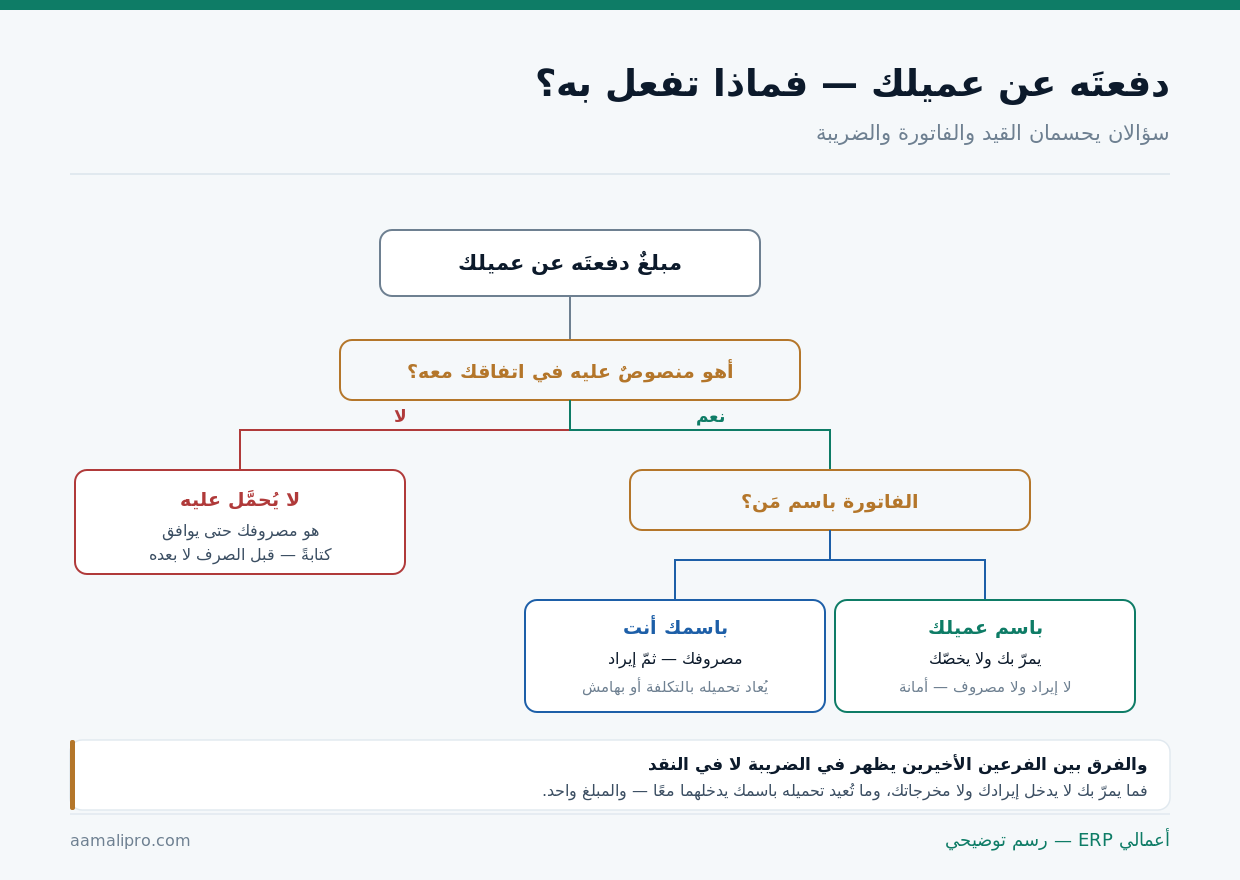
والسؤال الأوّل يُطرَح قبل الصرف لا بعده: أهو منصوصٌ عليه؟ فمصروفٌ صُرِف بحسن نيّة ثمّ عُرِض على العميل يصير طلبًا لا حقًّا — ورسالةٌ من سطرين قبل الصرف تُحوّله من طلبٍ إلى بند.
والسؤال الثاني يُغيّر القيد والضريبة معًا: باسم من صدرت الفاتورة؟ فما صدر باسمك مصروفك ثمّ إيرادك حين تُعيد تحميله، وما صدر باسم عميلك يمرّ بك ولا يدخل إيرادك ولا مخرجاتك — والمبلغ واحد والأثر مختلف تمامًا.
اجعل كل مصروفٍ يحمل اسم عميله من لحظة صرفهفي «أعمالي ERP» يُربَط المصروف بالمشروع أو العميل — فيخرج في فاتورته بلا بحثٍ في الدُرج.
اطلب عرضًاخمسة تُدفَع عن العملاء عادةً
ولأن لكل نوعٍ حكمًا يختلف قليلًا:
| النوع | الأصل | ما ينتبه له |
|---|---|---|
| شحن ونقل | يُعاد تحميله | أهو مشمول في السعر أصلًا؟ |
| رسوم حكومية | باسم العميل غالبًا | تمرّ بك ولا تخصّك |
| سفر وإقامة | بحسب الاتفاق | أكثر ما يُختلَف عليه |
| مواد ومستلزمات | يُعاد تحميلها بهامش | أهي ضمن نطاق العمل؟ |
| مقاول من الباطن | يُعاد تحميله بهامش | ولا يُذكر بلا إذن أحيانًا |
والصفّ الثاني هو الذي يُقيَّد خطأً في أكثر الدفاتر: رسمٌ حكوميّ باسم العميل تدفعه أنت. فليس مصروفًا لك ولا إيرادًا حين تستردّه — بل مبلغٌ تسلّفتَه. ومن قيّده مصروفًا ثمّ إيرادًا ضخّم رقمي مبيعاته ومصروفاته معًا بلا ربحٍ ريال، ومنطق ما يمرّ بك في مبالغ تمرّ بك ولا تخصّك.
والصفّ الثالث أكثرها إنتاجًا للخلاف: السفر. فالعميل يتوقّع فئةً وأنت تحجز أخرى — ويُحسَم بسقفٍ مكتوب لليلة والتذكرة قبل أوّل رحلة، لا بمناقشةٍ بعد الفاتورة.
ثلاث سياساتٍ — ولكلٍّ ما تُناسبه
ولأن السؤال يُطرَح مع كل عقدٍ جديد:
| السياسة | ما تعنيه | تصلح متى |
|---|---|---|
| بالتكلفة تمامًا | تمرير المبلغ كما هو | علاقة طويلة وثقة |
| بالتكلفة + نسبة إدارية | ٥–١٠٪ مقابل التدبير | الأعدل غالبًا |
| بسعر معلن مقطوع | بند ثابت مهما كانت الكلفة | المصاريف المتكرّرة المعروفة |
والسياسة الثانية تُبرَّر بما هو حقيقيّ لا بما هو مجاملة: أنت لم تدفع فقط بل دبّرتَ وتابعتَ وموّلتَ. فمبلغٌ خرج من حسابك اليوم ويعود بعد شهرين هو تمويلٌ لعميلك — ونسبةٌ إدارية معلنة أصدق من رفع أتعابك خفيةً لتغطّيها.
والسياسة الأولى لها شرطٌ يُنسى: الشفافية تمشي في الاتجاهين. فمن يمرّر بالتكلفة يجب أن يمرّر الخصم الذي حصل عليه أيضًا — وخصمٌ من مورّدٍ يُحتفَظ به على مصروفٍ يُعاد تحميله بالتكلفة هو هامشٌ خفيّ، ومنطق ما يأتي لاحقًا في حوافز الموردين.
ما يُرفَق حتى لا يُناقَش
ولأن أكثر ما يُخصَم من مستحقّاتك مصروفٌ بلا ورقة:
| المستند | الحكم | ملاحظة |
|---|---|---|
| فاتورة أصلية باسمك | يكفي | وتُرفَق صورتها |
| فاتورة باسم العميل | يكفي — وتمرّ به | ولا تدخل إيرادك |
| إيصال بلا رقم ضريبي | ناقص | يُقبَل بحسب اتفاقك |
| لقطة تحويل بنكي | لا يكفي وحده | يُثبِت الدفع لا السبب |
| رسالة موافقة العميل | تُرفَق مع المستند | هي أهمّ من الفاتورة أحيانًا |
والصفّ الأخير هو الذي يحسم النقاش قبل أن يبدأ: رسالة الموافقة. فمستندٌ يُثبِت أنك دفعتَ، ورسالةٌ تُثبِت أنه طلب منك أن تدفع — والثانية هي التي تُحصَّل بها الفاتورة.
وترتيبها يُنجَز لحظة الصرف لا آخر الشهر: صوّر الإيصال واربطه بالعميل فورًا. فمن جمعها آخر الشهر فقد ثلثها وتذكّر ثلثًا آخر بلا ورقة — ومنطق تجميع المستندات في قراءة فواتير المورّدين آليًّا.
أين يظهر الفرق ضريبيًّا؟
ولأن المبلغ نفسه يُعامَل معاملتين مختلفتين:
| الحالة | مدخلاتك | ما تُصدِره |
|---|---|---|
| فاتورة باسمك تُعاد فوترتها | تُخصَم مدخلاتها | تُفوتَر مع الضريبة |
| فاتورة باسم العميل | لا مدخلات لك | تمرّ بلا فوترة منك |
| رسم لا ضريبة عليه | لا شيء | يُمرَّر كما هو |
| مصروف لا يُستردّ أصلًا | لا تُخصَم | كلفته الكاملة تُحمَّل |
والصفّ الأخير يُنسى فيُخسَر: مصروفٌ لا تُستردّ ضريبته — كبعض الضيافة والترفيه. فكلفته عليك أعلى من رقمه، ويُحمَّل بكامله لا برقمه المكتوب، وتفصيله في ضريبة المدخلات.
اعترض على بند: ثلاث حالاتٍ لا حالة
ولأن الاعتراض يُدار بالمستند لا بالنبرة:
| الاعتراض | من يحقّ له | ما تفعله |
|---|---|---|
| لم أوافق عليه | له الحقّ إن لم يُكتَب | تحمّله واكتبه في العقد القادم |
| المبلغ أعلى ممّا توقّعت | له الحقّ إن لم يُبلَّغ بالسقف | أرفِق المستند واقسِم الزيادة |
| وافقت لكن أريد المستند | حقّه دائمًا | يُرسَل خلال يومين |
| البند مكرّر في فاتورتين | حقّه — وخطؤك | إشعار دائن فورًا |
| أريد خصمه من الأتعاب | ليس حقًّا | يُفصَل البندان بوضوح |
والصفّ الرابع أسوأ ما يقع لأنه يُضعِف بقيّة بنودك: بندٌ مكرّر. فعميلٌ يجد مصروفًا حُمِّل عليه مرّتين يُراجِع كل بندٍ سبقه — وإشعارٌ دائن فوريّ قبل أن يطلبه يُعيد الثقة أسرع من أيّ شرح، ومنطقه في الإشعار الدائن والمدين.
والصفّ الأخير يُوضَّح مرّةً ويُغني عن نقاشٍ متكرّر: المصاريف ليست جزءًا من أتعابك. فمن يخصمها من أتعابه يُعلّم عميله أن كل مصروفٍ محلّ مساومة — وفصلهما في الفاتورة يفصلهما في الذهن.
خمس خطواتٍ من الصرف إلى التحصيل
ولأن ترتيبًا بسيطًا يُنهي أكثر الخلاف:
- قبل الصرف: تأكّد أنه في الاتفاق أو اطلب موافقةً مكتوبة.
- عند الصرف: صوّر المستند واربطه بالعميل أو المشروع فورًا.
- راقِب السقف: أبلِغ العميل عند بلوغ ٨٠٪ منه لا بعد تجاوزه.
- مع الفاتورة: بند مستقلّ للمصاريف مرفقًا بمستنداتها.
- بعد التحصيل: أقفِل البند وقارن ما صُرِف بما حُصِّل.
والخطوة الثالثة تمنع أكثر المفاجآت إيلامًا: تجاوز السقف بصمت. فعميلٌ وافق على سقفٍ للمصاريف ثمّ رأى في الفاتورة ما يتجاوزه بنحو الثلث يعترض على الزيادة — ويشكّ في الأصل. ورسالةٌ عند ٨٠٪ من السقف تجعل الزيادة قرارًا مشتركًا.
والخطوة الأخيرة تُقرأ كل ربع سنة: ما صُرِف مقابل ما حُصِّل. فإن كانت النسبة ٩٠٪ فأنت تتحمّل عُشر ما تدفعه عن عملائك — وهو رقمٌ يستحقّ أن يُعرَف لا أن يُقدَّر.
ثلاث معالجاتٍ لا واحدة
ولأن القيد يتبع اسم الفاتورة لا نيّتك:
باسمك ثمّ تُعاد فوترتها
مصروف عند الصرف، وإيراد عند الفوترة. تظهر في إيرادك ومصروفك معًا — فانتبه لأثرها في نسب هامشك.
باسم العميل — تمرّ بك
لا مصروف ولا إيراد: مدينٌ على العميل يُقفَل بالتحصيل. رقمك لا يتضخّم وهذه أنظف المعالجات.
لم يُوافَق عليها
مصروفك أنت — ولا تُعلَّق في حساب مدين انتظارًا لموافقةٍ قد لا تأتي. تُقرأ شهريًّا فهي تسرّب هامشك.
والصورة الأولى لها أثرٌ يُربِك القراءة: تضخّم الإيراد. فمنشأةٌ مصاريفها المعاد تحميلها نصف أتعابها تُعلِن إيرادًا أكبر من أتعابها بالنصف — وهامشها المئوي يبدو أقلّ ممّا هو. ولذلك يُفصَل البندان في التقارير الداخلية.
والصورة الثالثة هي التي تُقرأ ولا تُقرأ: مصاريف صُرِفت ولم تُحصَّل. ومن يُعلّقها في حساب مدين سنةً يُضخّم أصوله بما لن يصل — والصواب أن تُقيَّد مصروفًا وتُقرأ شهريًّا، ومنطق الأرصدة المعلَّقة في الحساب الوسيط.
واقرأ ما صرفتَه عن عملائك وما حصّلتَه منهاعرض كيف تُربَط المصاريف بالعملاء والمشاريع وتُقرأ نسبة تحصيلها في «أعمالي ERP».
تواصل معناومتى يكون التحميل خسارةً لك؟
ولأن هذا الباب يُقال فيه ما لا يقوله محاسبٌ يريد ضبط كل ريال:
| الحالة | لماذا | الأنفع |
|---|---|---|
| مبالغ صغيرة متفرّقة | كلفة تتبّعها تفوقها | ادخلها في سعرك |
| مصروف من طبيعة عملك | يُقرأ تقتيرًا | هو ضمن أتعابك |
| عميل جديد أوّل مرّة | انطباعٌ أوّل سيّئ | أجّلها إلى العقد الثاني |
| بند يُناقَش كل شهر | الوقت أغلى منه | حوّله إلى مبلغ ثابت |
| لا مستند لديك | ستخسر النقاش | تحمّله واضبط الإجراء |
والصفّ الأوّل يُوفّر وقتًا أكثر ممّا يُوفّره أيّ ضبط: المبالغ الصغيرة. فبندٌ زهيد يحتاج مستندًا وسطرًا في الفاتورة ومناقشةً محتملة — وكلفة ذلك أعلى منه. وحدٌّ مكتوب: «ما دون خمسين لا يُعاد تحميله» يُنهي عشرات البنود سنويًّا.
وهنا ما يخالف مصلحتنا كبائع نظام: هذا الباب كلّه سؤالان ورسالةٌ من سطرين قبل الصرف. ولا برنامج يُحصّل مصروفًا لم يُوافَق عليه. وما يفعله النظام: يربط المصروف بعميله لحظة الصرف فيخرج في فاتورته، ويقرأ ما صُرِف مقابل ما حُصِّل — ومن لا يعرف هذه النسبة يظنّ أنه يمرّر مصاريفه كاملةً، وهو يتحمّل جزءًا منها كل شهر بلا أن يراه.
سبعة تُكتَب في عقدك القادم
ولأن ما يُكتَب مرّةً يُغني عن مناقشةٍ كل شهر:
- ما المصاريف التي تُعاد فوترتها؟ اذكرها بأنواعها لا بعبارة عامّة.
- بالتكلفة أم بنسبة إدارية؟ واكتب النسبة صراحةً.
- سقفٌ شهريّ أو للمشروع — وإشعارٌ عند بلوغ ٨٠٪ منه.
- حدّ أدنى: ما دونه لا يُعاد تحميله.
- ما المستند المطلوب لكل بند؟ وهل تكفي الصورة؟
- سفر: فئة التذكرة وسقف الليلة قبل أوّل رحلة.
- مهلة اعتراض العميل — وبعدها يُعَدّ مقبولًا.
والبند الأخير يُنهي بابًا كاملًا من التعليق: مهلة الاعتراض. فبلا مهلةٍ يبقى كل بندٍ قابلًا للنقاش إلى الأبد، ومع مهلةٍ من أسبوعين يصير ما لم يُعترَض عليه مستحقًّا — وهذا يخدم الطرفين لا طرفًا واحدًا.