الحافز اللاحق — لا الخصم الفوري ولا التفاوض
ولأن ثلاثة أشياء تُنقِص ما تدفعه للمورّد:
وموضع هذا المقال ممّا يجاوره: التفاوض مع المورّدين عن ما تُحضِّره قبل الجلسة وأوراقك فيها، وحساب الخصم عن أثر الخصم في الهامش، وخصم السداد المبكر عن الخصم مقابل الدفع لا مقابل الحجم — وهذا عن ما يأتي بعد أن يتمّ الشراء.
والفرق العملي الذي يجعله بابًا مستقلًّا: الخصم الفوري يُخصَم من الفاتورة فيُرى، والحافز اللاحق يُوعَد به فيُنسى. فالأوّل يُدير نفسه، والثاني يحتاج متابعة من طرفك أنت — ولا يذكّرك به المورّد غالبًا.
الشريحة التالية ليست دائمًا مربحة
ولأن الحافز يُغري بشراء لم يكن في الحسبان:
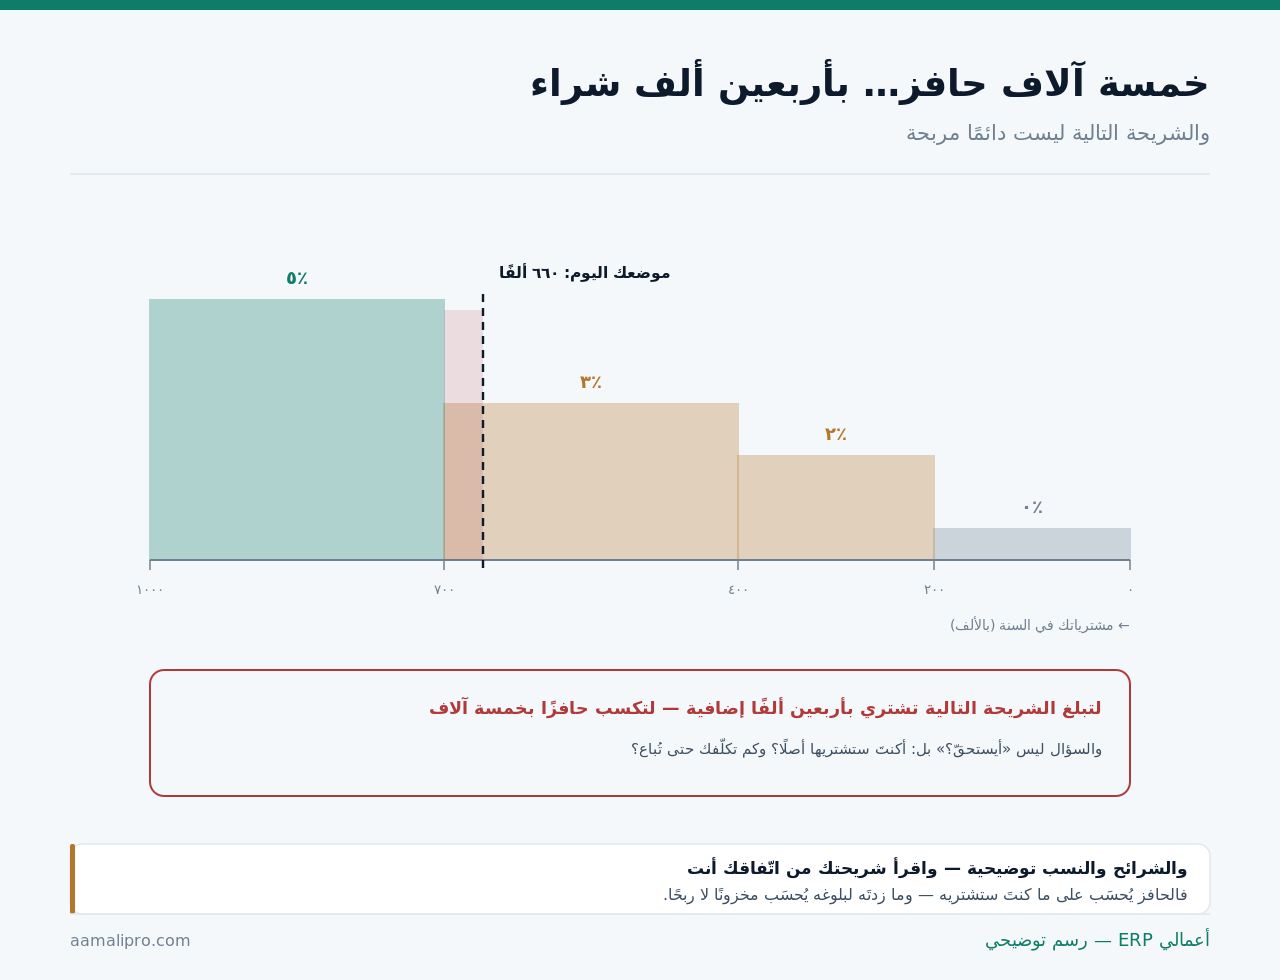
والحساب يُنجَز في سطر: قارِن الحافز الإضافي بكلفة حمل ما زدتَه — من رأس مال معطَّل ومساحة وخطر ركود. فمبلغٌ إضافيٌّ كبير لتكسب خصمًا صغيرًا قد تكون صفقة رابحة إن كان الصنف سريع الدوران، وخاسرة إن بقي ستّة أشهر — وحساب كلفة الحمل في كلفة الاحتفاظ بالمخزون.
خمسة أشكال — ولكلٍّ متابعة مختلفة
ولأن جمعها في كلمة «حافز» يُضيِّع نصفها:
| الشكل | كيف يُستحَقّ | ما يُنتبَه له |
|---|---|---|
| نسبة على حجم السنة | ببلوغ حدّ متّفق عليه | يُتابَع شهريًّا لا سنويًّا |
| خصم لاحق يُصرَف | إشعار دائن أو تحويل | يُطالَب به ولا يُنتظَر |
| بضاعة مجّانية على كمّية | مع الشحنة أو بعدها | تدخل المخزون بقيمة |
| دعم تسويقي أو إعلاني | مقابل نشاط تُثبِته | يحتاج إثباتًا مصوَّرًا |
| سعر خاصّ بأثر رجعي | يُعدَّل السعر عن فترة | يُصحَّح تكلفة ما بِيع |
والشكل الثالث يُفسِد المخزون إن أُهمِل: البضاعة المجّانية ليست بلا تكلفة. فإدخالها بقيمة صفر يُظهِر هامشًا وهميًّا عند بيعها ويُشوّه متوسّط التكلفة — والصواب توزيع كلفة الشحنة على الكمّية كلّها بما فيها المجّاني، وقراءة ذلك في تقييم المخزون.
والشكل الرابع يُشترَط فيه إثبات لا يُجهَّز عادةً: الدعم التسويقي. فهو يُصرَف مقابل نشاط — عرض في الواجهة أو منشور أو مطبوعة، ومن لا يصوّر ولا يحتفظ بالإثبات يفقد استحقاقًا كان قائمًا.
عمود في جدول ودقيقتان شهريًّا
ولأن أكثر ما يضيع هنا يضيع بالنسيان لا بالخلاف:
| ما يُتابَع | كيف | الدورية |
|---|---|---|
| المشتريات المتراكمة لكل مورّد | من تقرير المشتريات | شهريًّا |
| كم يبقى لبلوغ الشريحة | الفرق بالمبلغ | شهريًّا |
| ما استُحقّ ولم يُصرَف | ذمّة لك عنده | يُطالَب به |
| شروط الاستحقاق ومهله | من الاتّفاق المكتوب | عند التوقيع |
| موعد التسوية السنوية | تاريخ في التقويم | لا يُترَك للمورّد |
والصفّ الثالث مال لك لا عليه: ما استُحقّ ولم يُصرَف ذمّة. فهو يُقرَأ في مطابقة كشف المورّد ويُطالَب به كأيّ رصيد — ومن ينتظر أن يذكّره المورّد ينتظر طويلًا، وترتيب المطابقة في تقارير الموردين والالتزامات.
والصفّ الثاني هو ما يجعل المتابعة مفيدة لا وصفية: كم يبقى لبلوغ الشريحة؟ فمعرفته في الشهر التاسع تُتيح قرارًا — أمّا معرفته بعد انتهاء السنة فمعلومة بلا فائدة.
اقرأ مشترياتك من كل مورّد شهريًّافي «أعمالي ERP» تُقرَأ المشتريات المتراكمة لكل مورّد — فتعرف موضعك من الشريحة قبل أن تنتهي السنة.
اطلب عرضًامتى يُثبَت في الدفاتر؟
ولأن التوقيت يُغيّر ربح فترتين:
| الحالة | المعالجة | ملاحظة |
|---|---|---|
| الاستحقاق مؤكّد وقابل للقياس | يُثبَت في فترته | ولو لم يُصرَف بعد |
| الاستحقاق محتمَل وغير مؤكّد | يُنتظَر أو يُقدَّر بتحفّظ | يُسأل المحاسب |
| الأثر في تكلفة الصنف | يُنقِص التكلفة لا يُزيد الإيراد | وهذا الأصحّ |
| إثباته إيرادًا آخر | شائع وغير دقيق | يُظهِر هامشًا أقلّ |
| ما يخصّ بضاعة بِيعت | يُنقِص تكلفة المبيعات | وما بقي يُنقِص المخزون |
والصفّ الثالث هو جوهر المعالجة الصحيحة: الحافز يُنقِص التكلفة لا يُزيد الإيراد. فهو تخفيض لسعر الشراء وصل متأخّرًا — ومن يقيّده إيرادًا آخر يقرأ هامشًا أقلّ من حقيقته على أصنافه، ويُخطئ في تسعيرها.
والصفّ الأوّل يمنع تشويه فترتين: يُثبَت في فترته لا عند قبضه. فحافز يخصّ سنةً يُقبَض في التالية يُظهِر السنة الأولى أقلّ ربحًا والثانية أكثر — والمعالجة الصحيحة تُصحّح الاثنتين، وأصلها في المستحقّات والمقدّمات.
كيف يدخل الحافز في قرار الشراء؟
ولأن الحافز يُغيّر السعر الحقيقي ويُغري بالخطأ معًا:
احسب السعر الصافي
السعر ناقص الحافز المتوقّع. فمقارنة مورّدين بالسعر المعلن وحده تُخطئ حين يختلف حافزهما.
واحسبه على ما ستشتريه
لا على ما قد تبلغه. فحافز مشروط بحدّ لا تبلغه ليس خصمًا بل وعدًا.
وقارِنه بكلفة الحمل
إن اقتضى شراءً زائدًا. فرأس مال معطَّل ستّة أشهر قد يكلّف أكثر ممّا كسبت.
ولا يُقيِّدك عند مورّد واحد
فحافز يجعلك تشتري كل شيء من واحد يُنشئ تركّزًا أغلى من نسبته.
والبطاقة الرابعة تحمل الخطر الأبعد: الحافز أداة ربط لا كرم. فهو مصمَّم ليجعل الشراء منك عادةً — ومن يبلغ حدًّا عاليًا عند مورّد واحد يفقد قدرته على التفاوض ويتعرّض لانقطاعه، وقراءة ذلك في تركّز الخطر.
والبطاقة الأولى تُصحّح مقارنة شائعة: السعر الصافي لا المعلن. فمورّد أغلى بثلاثة في المئة ويمنح حافزًا بخمسة أرخص فعلًا — بشرط أن يكون الحافز مؤكّدًا لا محتمَلًا.
ستّة بنود تُكتَب في الاتّفاق
ولأن أكثر الخلاف هنا سببه اتّفاق شفهي:
| البند | لماذا | ما يقع بغيره |
|---|---|---|
| أساس الاحتساب | على المشتريات أم المسدَّد؟ | خلاف عند التسوية |
| هل تُستبعَد المرتجعات؟ | وتُخصَم من الحجم | حساب مختلف |
| الفترة وتاريخ الإقفال | سنة ميلادية أم من التعاقد | تُقاس مدّة خطأ |
| شكل الصرف | إشعار دائن أم تحويل أم بضاعة | يُفرَض شكل لا يناسبك |
| مهلة الصرف بعد الاستحقاق | ثلاثون يومًا مثلًا | يُماطَل بلا حدّ |
| ماذا لو انتهت العلاقة | استحقاق جزئي أم لا | يضيع ما تراكم |
والبند الأوّل هو أشيع سبب للخلاف عند التسوية: على المشتريات أم على المسدَّد؟ فمن اشترى كثيرًا وسدّد أربعة أخماسه يختلف حسابه كثيرًا — والفرق يُحسَم بكلمة واحدة في الاتّفاق.
والبند الأخير يُغفَل حتى تقع الحاجة إليه: انتهاء العلاقة في منتصف الفترة. فمن غيّر مورّده في الشهر التاسع قد يفقد حافز تسعة أشهر — والنصّ على استحقاق نسبي يحمي ما تراكم، وترتيب هذه البنود في إدارة العقود.
وأنت تمنحه: حافز لعملائك
ولأن الصورة نفسها تنعكس حين تكون أنت المورّد:
| المسألة | ما يُنتبَه له | الأثر |
|---|---|---|
| التزام يتراكم عليك | يُحسَب شهريًّا لا آخر السنة | مفاجأة في الربح |
| أثره في هامش الصنف | يُخصَم من الهامش المعلن | هامش أقلّ ممّا يبدو |
| من يبلغ الشريحة | يُتابَع ويُذكَّر | يُحفّز الشراء فعلًا |
| شروط مكتوبة | كالتي تطلبها من مورّدك | يمنع خلافًا |
| هل يزيد مبيعاتك فعلًا؟ | يُقاس ولا يُفترَض | قد يُعطى لمن كان سيشتري |
والصفّ الأوّل هو الخطأ الذي يُفاجئ آخر السنة: التزام لا يُحسَب أوّلًا بأوّل. فمنشأة تمنح حوافز ولا تُقدّرها شهريًّا تجد ربحها المعلن أعلى من الحقيقي طوال السنة ثمّ ينزل دفعةً واحدة.
والصفّ الأخير يُقاس كما يُقاس أيّ عرض: هل غيّر سلوك الشراء؟ فحافز يُصرَف لعميل كان سيشتري القدر نفسه كلفةٌ بلا أثر — وقراءة ذلك في العروض الترويجية والأرباح.
ثلاثة أرقام تُقرأ عن حوافزك
ولأنها تُقاس كما يُقاس أيّ مصدر وفر:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| قيمة ما استُحقّ في السنة | مجموع الحوافز | أكبر ممّا يُظنّ غالبًا |
| ما استُحقّ ولم يُحصَّل | الفارق | مال متروك |
| نسبته من مشترياتك | الحافز ÷ المشتريات | يُقارَن بين الموردين |
والرقم الثاني هو المفاجأة المتكرّرة: ما استُحقّ ولم يُحصَّل. فمنشآت كثيرة تكتشف عند أوّل جرد لهذا الباب أن لها عند موردين حوافز لم تُطالِب بها — وهي مال لا يحتاج بيعًا ولا تفاوضًا، بل مطالبة.
والرقم الثالث يُصحّح مقارنة الموردين: النسبة الفعلية المحصَّلة لا الموعودة. فمورّد يعد بخمسة ويصرف اثنين ليس أفضل من مورّد يعد بثلاثة ويصرفها كاملة.
أين ينتهي دور النظام في الحوافز
ولأن هذا باب اتّفاق ومطالبة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| المشتريات المتراكمة لكل مورّد | نعم | أساس المتابعة |
| تنبيه بقرب بلوغ شريحة | نعم — بإعداد | يُتيح قرارًا |
| إثبات الحافز في تكلفة الصنف | نعم | المعالجة الأصحّ |
| رصيد ما استُحقّ ولم يُصرَف | نعم — ذمّة | يُطالَب به |
| قراءة الحوافز بالمورّد | نعم | يُقارَن |
| التفاوض على الشروط | لا | جلسة |
| قرار الشراء الزائد | لا | حكم لا حساب |
والمسألة الثالثة تستحقّ ضبطًا مبكّرًا: الحافز يُنقِص التكلفة. فمن يضبط المعالجة في اليوم الأوّل يقرأ هوامشه صحيحة — ومن يقيّده إيرادًا يبني تسعيره على هامش أقلّ من الحقيقة سنوات.
خطة يوم تُظهِر ما لك
ولأن أوّل جرد هنا يُنتِج مالًا غالبًا:
- اجمع اتّفاقاتك مع الموردين — واقرأ بنود الحوافز فيها.
- اكتب جدولًا: المورّد والحدّ والمشتريات حتى اليوم.
- احسب ما استُحقّ في السنتين الماضيتين — وطالِب بما لم يُصرَف.
- اضبط المعالجة: يُنقِص التكلفة لا يُزيد الإيراد.
- حدّد موعدًا شهريًّا لقراءة موضعك من كل شريحة.
- وقبل أيّ شراء لبلوغ حدّ: احسب كلفة الحمل أوّلًا.
والخطوة الثالثة هي التي تُثمِر فورًا: المطالبة بما مضى. فأكثر الموردين يصرف ما استُحقّ إن طُولِب به بمستنداته — والمبلغ يفوق عادةً ما يتوقّعه من لم يجمعه قبل ذلك.
لا تترك خصمًا استحققتَهاعرض كيف تُقرَأ مشترياتك بالمورّد وتُتابَع الحوافز وتُثبَت في تكلفة الصنف في «أعمالي ERP».
تواصل معنا