ما يُنفَق بعد الشراء — لا كلفته الأولى
ولأن أربعة أبواب تدور حول أصلٍ واحد:
| الباب | سؤاله | أين يُبحَث |
|---|---|---|
| الكلفة الأولى | ما يدخل في قيمة الأصل يوم شرائه | باب الأصول والإهلاك |
| الصغائر | حدّ الرسملة للمشتريات الصغيرة | باب ما دون حدّ الرسملة |
| الإصلاح أم الاستبدال | أتُصلِح أم تشتري جديدًا؟ | باب تُصلِح أم تستبدل |
| ما يُنفَق لاحقًا | أيُضاف إلى قيمته أم يُصرَف؟ | هذا المقال |
وموضعه ممّا يجاوره: الأصول الثابتة والإهلاك عن ما يدخل في الكلفة الأولى. وما دون حدّ الرسملة عن الصغائر المتكرّرة. وتُصلِح أم تستبدل؟ عن القرار التشغيلي.
والفرق العملي: ذاك يسأل «أتُصلِح؟» وهذا يسأل «أصلحتَ — فأين يُقيَّد؟». فالأوّل قرارٌ يُتَّخذ قبل الصرف، وهذا معالجةٌ تقع بعده — ولا يُغيّر أحدهما الآخر.
القرار نفسه — ومساران للقيمة
ولأن الفرق يُرى في الرسم أوضح ممّا يُرى في النصّ:
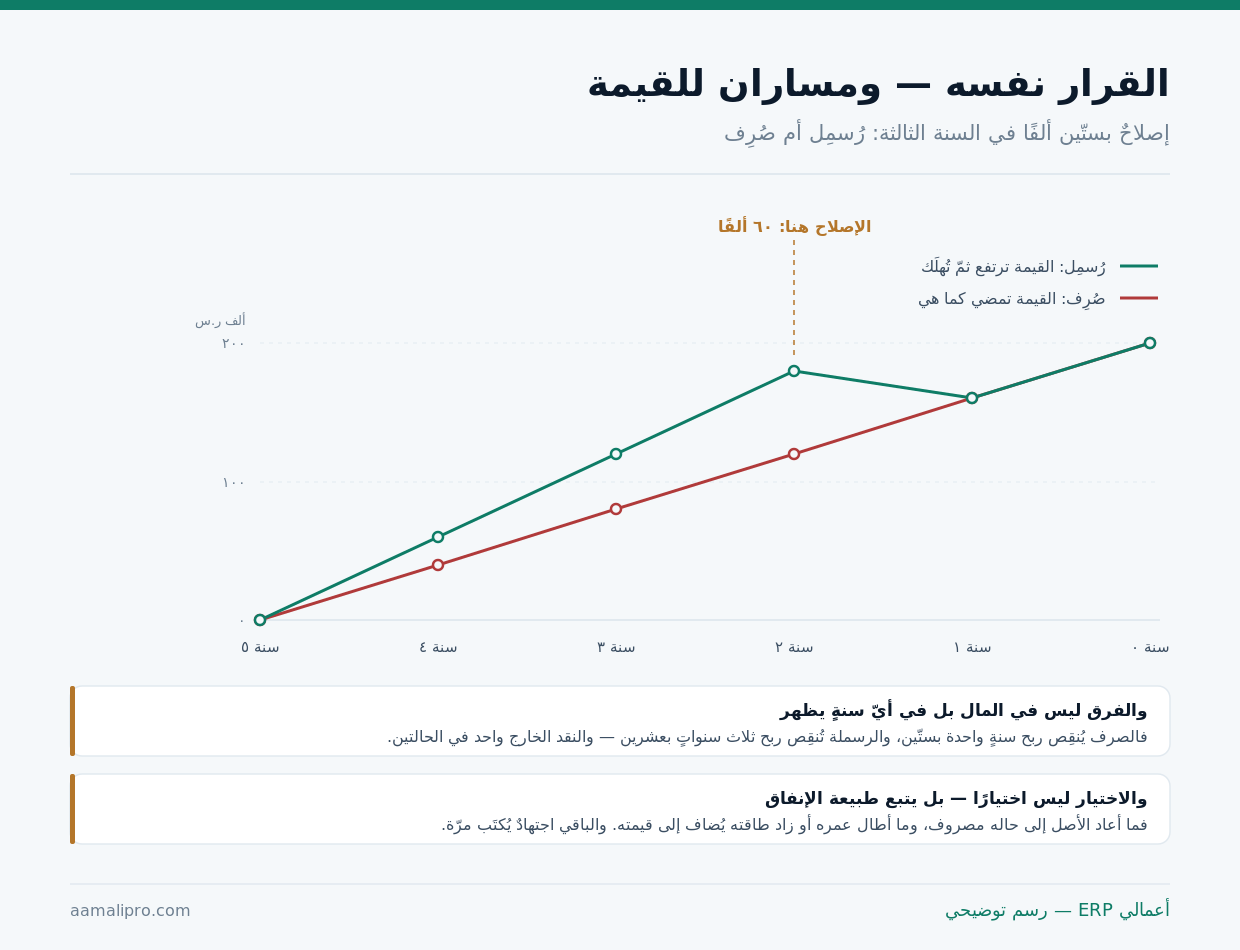
والقراءة التي تُنهي سوء الفهم الشائع: الرسملة ليست تجميلًا للربح ولا تأجيلًا للخسارة. فهي تقول إن ما أنفقتَه اشترى منفعةً تمتدّ سنوات، والصرف يقول إنه أعاد ما كان — والاثنان صحيحان في موضعهما وخطأ في غيره.
وما لا يتغيّر مهما اخترتَ: النقد. فالمبلغ نفسه خرج من حسابك في الحالتين — ومن يقرأ التدفّق النقدي لا يرى فرقًا، ومن يقرأ قائمة الدخل يرى فرقًا كبيرًا، ومنطق الفصل بينهما في تقرير التدفق النقدي.
اجعل ما يُضاف إلى أصولك مقيَّدًا عليها لا في مصروفٍ عامّفي «أعمالي ERP» تُضاف كلفة التحسين إلى الأصل ويُعاد جدول إهلاكه تلقائيًّا.
اطلب عرضًاثلاثة أسئلةٍ تحسم أكثر الحالات
ولأن القاعدة أبسط ممّا يُظنّ:
| السؤال | إن كان الجواب نعم | المعنى |
|---|---|---|
| أأطال العمر الإنتاجي؟ | يُرسمَل | سنتان إضافيتان مثلًا |
| أزاد الطاقة أو الإنتاجية؟ | يُرسمَل | من مئة إلى مئة وأربعين |
| أحسّن الجودة أو خفّض الكلفة؟ | يُرسمَل | استهلاك أقلّ أو عيوب أقلّ |
| أعاده إلى حاله فقط؟ | يُصرَف | ولو كان المبلغ كبيرًا |
| صيانة دورية مجدولة؟ | يُصرَف | مهما تكرّرت |
والسؤال الأوّل يحتاج تقديرًا مكتوبًا لا شعورًا: كم سنةً أُضيفت؟ فمن يقول «أطال عمرها» ولا يكتب رقمًا لا يستطيع أن يُعيد جدول الإهلاك — والرقم يُؤخَذ من الفنّي أو المورّد كتابةً.
ستّ حالاتٍ تتكرّر — وحكم كلٍّ
ولأن الأمثلة تُغني عن شرح القاعدة مرّتين:
| الحالة | الحكم | لماذا |
|---|---|---|
| تغيير محرّك بمحرّك أقوى | يُرسمَل | زاد الطاقة |
| تغيير محرّك بمثله | يُصرَف غالبًا | أعاد الحال |
| دهان وتجديد مظهر | يُصرَف | لا عمر ولا طاقة |
| إضافة نظام تبريد لم يكن | يُرسمَل | قدرة جديدة |
| عمرة شاملة كل خمس سنوات | تُرسمَل غالبًا | تُعيد دورة عمرٍ كاملة |
| قطع غيار استهلاكية | تُصرَف | ولو تكرّرت شهريًّا |
والحالة الخامسة أكثرها اجتهادًا: العمرة الشاملة. فهي ليست إصلاح عطل بل إعادة تأهيلٍ مجدولة تُعيد الأصل إلى ما يشبه حاله الأوّل — وتُرسمَل وتُهلَك على المدّة حتى العمرة القادمة لا على عمر الأصل كلّه.
والحالة الثانية تُخطَأ كثيرًا: تبديل جزءٍ رئيسي بمثله. فمن يرسملها يُضخّم أصوله ويُنقِص مصروفه بلا سند — والفيصل سؤالٌ واحد: أصار الأصل أفضل ممّا كان يوم اشتريتَه، أم عاد إلى ما كان؟
ما تُنفِقه على ما لا تملكه
ولأن التحسين في مقرٍّ مستأجَر له معالجةٌ ثالثة:
| المسألة | المعالجة | ملاحظة |
|---|---|---|
| تحسينات ثابتة في المقرّ | أصلٌ يُهلَك | لا مصروف ولو لم تملك المبنى |
| مدّة الإهلاك | الأقصر: العمر أم مدّة العقد | وهذا هو الفرق الجوهري |
| التجديد المتوقّع للعقد | لا يُبنى عليه بلا نصّ | إلّا بخيار تجديدٍ مكتوب |
| ما يُفكّ ويُنقَل | أصل منقول بعمره هو | الأثاث والأجهزة |
| الخروج قبل الاستنفاد | يُشطَب المتبقّي | خسارة تظهر دفعةً واحدة |
والصفّ الثاني هو الذي يُخطَأ فيه أكثر من غيره: إهلاك تحسينٍ على عشر سنوات في عقدٍ مدّته ثلاث. فتظهر أرباحك أعلى ثلاث سنوات ثمّ تُشطَب سبعُ سنواتٍ من القيمة دفعةً واحدة يوم تخرج — والصواب أن تُهلَك على الأقصر من الاثنين، ومنطق متابعة العقود في عقود الإيجار.
والصفّ الأخير يُذكّر بشيءٍ يُنسى وقت التجهيز: ما تُنفِقه في مقرٍّ مستأجَر يبقى فيه. فأنفق على ما يُفكّ ويُنقَل ما استطعت — وأقلّ ما يمكن على ما يبقى للمالك، ومنطق التجهيز في تجهيز مقرّك.
خمس خطواتٍ عند كل إنفاق كبير
ولأن القرار يُسأل عنه بعد سنتين لا اليوم:
- اطلب وصفًا فنّيًّا للعمل من المنفّذ — لا فاتورةً بسطرٍ واحد.
- اسأل: كم سنةً أُضيفت أو كم زادت الطاقة؟ واحصل على الجواب كتابةً.
- طبّق الاختبار واكتب سبب القرار في سطر واحد.
- إن رُسمِل: أضِفه إلى بطاقة الأصل وأعِد جدول الإهلاك.
- احفظ الوصف والفاتورة والقرار معًا في ملفّ الأصل.
والخطوة الأولى هي أضعف حلقةٍ عمليًّا: فاتورة بسطرٍ واحد: «إصلاح معدّة — المبلغ». فلا تقول أعاد الحال أم أطال العمر — وطلب وصفٍ فنّيّ من المنفّذ لا يكلّف شيئًا ويُحوّل الاجتهاد إلى قرارٍ مسنَد.
والخطوة الثالثة تُوفّر جدلًا مع المراجع: سطرٌ واحد يشرح السبب. فمن كتب «رُسمِل لأن المورّد أفاد بزيادة العمر ثلاث سنوات» أنهى النقاش، ومن لم يكتب شيئًا يُعيد بناء ذاكرته بعد سنتين، ومنطق تجهيز الملفّات في تجهيز النظام للمراجعة.
ثلاثةٌ تُغيّر ربحك المعلن بلا سبب
ولأن الخطأ هنا لا يُكتشَف إلّا بعد سنوات:
رسملة ما يُصرَف
يُضخّم الأصول والربح معًا. تظهر منشأتك أقوى ممّا هي — ثمّ تحمل إهلاكًا سنواتٍ عن منفعةٍ لم تُشترَ.
صرف ما يُرسمَل
يُنقِص ربح سنةٍ بلا وجه حقّ ويُخفي أصلًا تملكه. ويُربِك أيّ مقارنةٍ بين سنة وأخرى.
رسملة بلا إعادة جدولة
أُضيف المبلغ ولم يُعَد جدول الإهلاك على العمر الجديد — فيُهلَك على مدّةٍ خاطئة ويبقى الأصل في الدفاتر بعد استهلاكه.
والخطأ الأوّل هو الأشيع لأنه مريح: الرسملة تُحسّن ربح السنة. ومن فعلها بلا سندٍ يجد نفسه بعد ثلاث سنوات يحمل إهلاكًا سنويًّا عن إصلاحاتٍ انتهت منفعتها — فيبدو ربحه أضعف كل سنة بسبب قرارٍ اتُّخذ ليُقوّيه مرّةً واحدة.
والخطأ الثالث تقنيّ ويُغفَل: الرسملة بلا إعادة جدولة. فأصلٌ بقي من عمره سنتان أُضيف إليه تحسينٌ أطاله ثلاثًا يُهلَك على خمس لا على سنتين — وإلّا انتهى دفتريًّا وهو يعمل.
أين يظهر الفرق خارج دفاترك؟
ولأن قرارًا محاسبيًّا يُقرأ في خمسة مواضع:
| الموضع | أثر الرسملة | أثر الصرف |
|---|---|---|
| ربح السنة | أعلى | أقلّ |
| إجمالي الأصول | أعلى | كما هو |
| سنوات لاحقة | إهلاك يُنقِص الربح | لا أثر |
| ملفّ التمويل | نسبٌ أفضل ظاهريًّا | ربحٌ أقلّ |
| الوعاء الضريبي والزكوي | يُراجَع مع محاسبك | معالجةٌ قد تختلف |
والصفّ الأخير يُقال بوضوح: المعالجة الضريبية قد تختلف عن المعالجة المحاسبية. فما تُرسمِله في دفاترك قد يُعامَل معاملةً أخرى في إقرارك — ولا يُجتهَد فيه بل يُسأل عنه محاسبك أو مستشارك قبل الإقفال لا بعده، ومنطق الإعداد في الوعاء الزكوي.
والصفّ الرابع يُذكَر لأنه يُغري: ملفّ التمويل. فرسملةٌ تُحسّن نسبك أمام البنك — لكنها تُحسّنها بورقةٍ لا بنقد، والبنك يقرأ التدفّق النقدي أيضًا، ومنطقه في ملفّ التمويل.
الصيانة الدورية والعمرة الكبيرة
ولأن بينهما فرقًا يُغيّر القيد كل سنة:
| النوع | المعالجة | كيف يُخطَّط له |
|---|---|---|
| صيانة دورية مجدولة | مصروف | في موازنة التشغيل |
| إصلاح عطل مفاجئ | مصروف | مخصَّص تقديري |
| عمرة كل عدّة سنوات | تُرسمَل غالبًا | في الموازنة الرأسمالية |
| تحسين اختياري | يُرسمَل | بدراسة عائد |
| عقد صيانة سنوي | مصروف يُوزَّع | على شهور العقد |
والصفّ الأخير يُخطَأ فيه بتحميل السنة كلّها على شهر الدفع: عقد صيانة سنويّ. فهو مقدَّمٌ يُوزَّع على اثني عشر شهرًا — ومن حمّله على شهرٍ واحد شوّه ربح ذلك الشهر وأحد عشر بعده، وتفصيله في المستحقّات والمقدّمات.
والفصل بين الصفّين الأوّل والثالث يُنجَز في الموازنة قبل أن يُنجَز في القيد: الدورية في موازنة التشغيل والعمرة في الرأسمالية. فمن خلطهما وجد موازنة صيانته تنفد في السنة التي تقع فيها العمرة، ومنطق الجدولة في الصيانة الوقائية.
واقرأ ما أنفقتَه على كل أصلٍ منذ اشتريتَهاعرض كيف تُربَط مصاريف الصيانة والتحسين ببطاقة الأصل وتُقرأ كلفته الكاملة في «أعمالي ERP».
تواصل معناومتى لا يستحقّ هذا التمييز عناءه؟
ولأن هذا الباب يُقال فيه ما لا يقوله محاسبٌ يحبّ الدقّة لذاتها:
| الحالة | لماذا | الأنفع |
|---|---|---|
| مبالغ دون حدّ الرسملة | الدقّة أغلى من أثرها | اصرفها كلّها |
| أصل بقي من عمره سنة | الفرق شهورٌ لا سنوات | اصرفه واكتب السبب |
| منشأة صغيرة بلا تمويل ولا شركاء | لا أحد يقرأ الفرق | سياسة ثابتة وكفى |
| تكرار الاجتهاد كل شهر | وقتٌ يُهدَر | اكتب حدًّا وقاعدة مرّة |
| أصل قارب الاستبدال | ستشطبه قريبًا | لا ترسمِل ما ستُخرِجه |
والصفّ الثالث يُقال بصراحة: منشأة لا تُقدّم قوائمها لأحد ولا تطلب تمويلًا لن يتغيّر شيء في حياتها بهذا التمييز — إلّا شيئًا واحدًا: أن تعرف كم أنفقت على كل أصلٍ فعلًا. وهذه معلومةٌ تشغيلية تستحقّ حتى لو أُهمِلت المعالجة.
وهنا ما يخالف مصلحتنا كبائع نظام: هذا الباب كلّه ثلاثة أسئلة تُكتَب على ورقةٍ وتُلصَق عند من يقيّد — أطال العمر؟ زاد الطاقة؟ أم أعاد الحال؟ ولا يحتاج وحدة أصول ولا برنامجًا. وما يفعله النظام اثنان: أن يُضاف المبلغ إلى بطاقة الأصل ويُعاد جدول إهلاكه تلقائيًّا — وهذا أكثر ما يُخطَأ فيه يدويًّا — وأن تُقرأ كلفة كل أصلٍ منذ شرائه، فتعرف أنّ معدّةً كلّفتك قرابة ضعف ثمنها.
سبعةٌ تُنجَز مع كل فاتورة إصلاح كبيرة
ولأن القاعدة تُكتَب مرّةً وتُطبَّق سنوات:
- اكتب حدًّا: ما دونه يُصرَف بلا نقاش — واجعله رقمًا واحدًا.
- اطلب وصفًا فنّيًّا للعمل لا فاتورةً بسطر.
- اسأل: كم سنةً أُضيفت؟ أو كم زادت الطاقة؟ — كتابةً.
- طبّق الأسئلة الثلاثة: عمر؟ طاقة؟ أم إعادة حال؟
- اكتب سبب القرار في سطر واحد مع الفاتورة.
- إن رُسمِل: أعِد جدول الإهلاك على العمر الجديد.
- في المقرّ المستأجَر: أهلِك على الأقصر — العمر أم مدّة العقد.
والبند الأوّل يُنهي تسعين بالمئة من الحالات بلا تفكير: حدٌّ مكتوب. فأكثر فواتير الإصلاح صغيرة، ومناقشة كلٍّ منها تستهلك وقتًا أغلى من أثرها — ورقمٌ واحد يُكتَب مرّةً يترك الاجتهاد للحالات الكبيرة وحدها.