الصغائر — لا سجلّ الأصول ولا العهدة
ولأن ثلاثة أبواب تتقاطع عند الشيء الصغير:
وموضع هذا المقال ممّا يجاوره: سجلّ الأصول عن ما يُرسمَل ويُرقَّم ويُجرَد، وعهدة الأصول عن محضر التسليم والتحقّق والتصفية، والإهلاك عن حساب الإهلاك وأعماره — وهذا عن ما يقع تحت الحدّ فلا يدخل أيًّا منها.
والفرق الذي يستحقّ الانتباه: هذه البنود مصروف محاسبيًّا وأصل عمليًّا. فهي تُستعمَل سنتين أو ثلاثًا، وتُفقَد وتُستبدَل، ويُسأل عنها في الجرد — ومع ذلك لا يوجد لها سطر في أيّ سجلّ.
ثمانية بنود صغيرة… بقيمة أصل كبير
ولأن الرقم لا يُصدَّق قبل أن يُجمَع:
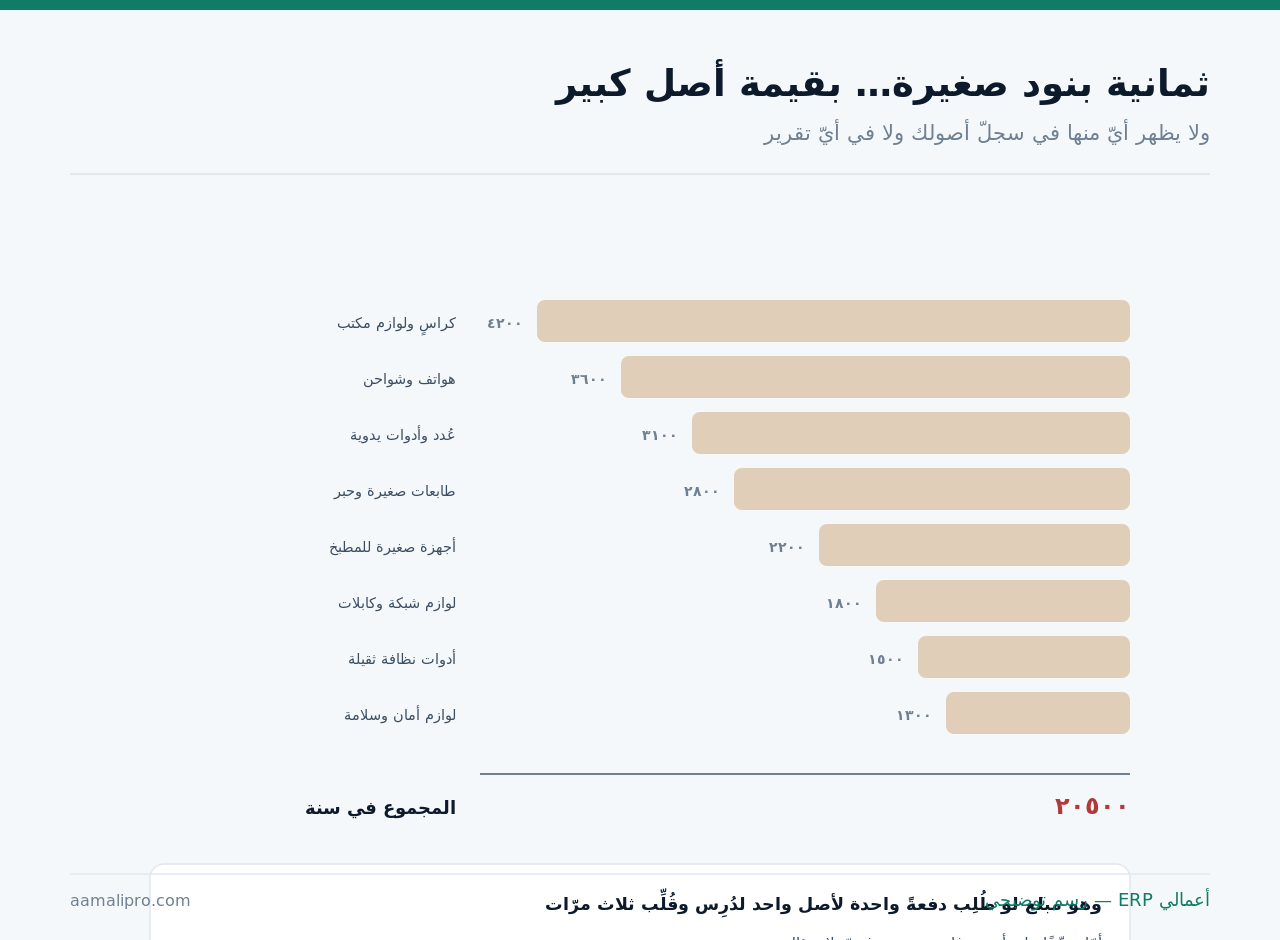
وأوّل خطوة عملية أن تجمعها: صنّف مصروفات سنة في ثمانية بنود. فهذا التصنيف وحده يُنتِج سؤالًا لم يكن يُطرَح — لماذا ننفق كل هذا على العُدد اليدوية كل سنة؟ — وقراءة المصروفات مصنَّفة في تقارير خفض المصروفات.
حدّ الرسملة: كيف يُختار؟
ولأنه رقم يُقرَّر مرّة ويُطبَّق سنوات:
| المسألة | الاعتبار | ملاحظة |
|---|---|---|
| ما هو الحدّ | مبلغ تحته يُصرَف وفوقه يُرسمَل | يُسأل عنه المحاسب |
| حدّ منخفض جدًّا | سجلّ أصول بمئات البنود التافهة | جرد لا ينتهي |
| حدّ مرتفع جدًّا | أصول حقيقية تختفي | ربح مضلَّل في سنة الشراء |
| العمر لا القيمة وحدها | ما يُستهلَك في سنة يُصرَف | ولو كان مبلغه كبيرًا |
| الشراء دفعةً واحدة | عشرون كرسيًّا معًا | يُنظَر إليها مجموعةً |
والصفّ الأخير موضع خلاف عملي متكرّر: عشرون كرسيًّا رخيص الواحد منها. أهي عشرون مصروفًا صغيرًا أم أصل واحد بقيمتها مجتمعة؟ والجواب يختلف بحسب سياستك، والمهمّ أن تكون مكتوبة — فالاجتهاد في كل حالة يُنتِج معالجتين مختلفتين للشيء نفسه.
والصفّ الثالث له أثر يُغفَل: حدّ مرتفع يُشوّه ربح السنة. فتحميل ما يُستعمَل ثلاث سنوات على شهر واحد يُظهِر خسارةً وهمية ثمّ أرباحًا وهمية — وأثر ذلك في القراءة الشهرية كما في المراجعة الشهرية.
ما يُتابَع منها — وما لا يستحقّ
ولأن متابعة كل قلم تُنتِج بيروقراطية بلا فائدة:
| النوع | أيُتابَع؟ | كيف |
|---|---|---|
| ما يُسلَّم لشخص ويُستعمَل سنوات | نعم | سطر باسمه — لا محضر |
| ما يُفقَد بسهولة وثمنه محسوس | نعم | عُدد وأجهزة صغيرة |
| ما يبقى في مكان ثابت | يُذكَر في جرد الموقع | كراسٍ وطاولات |
| مستهلكات تنتهي بالاستعمال | لا | ورق وحبر ومنظّفات |
| ما ثمنه أقلّ من دقيقة تسجيله | لا | قاعدة عملية |
والصفّ الأخير قاعدة تُغني عن جدل طويل: لا تُسجِّل ما تكلّف متابعته أكثر منه. فتسجيل شاحن زهيد الثمن يستهلك من وقت الموظّف أكثر من ثمنه — والحدّ يُقرَّر بالعقل لا بالمبدأ.
والصفّ الأوّل هو موضع النفع كلّه: ما يُسلَّم لشخص. وسطر باسمه في جدول يكفي — لا محضر ولا توقيع، فالغرض أن يُعرَف عند من هو، والعهدة الرسمية بمحاضرها للأصول المرسمَلة كما في عهدة الأصول.
ضبط الشراء: أين يتسرّب المال
ولأن التسرّب هنا لا يقع في السعر بل في التكرار:
| التسرّب | كيف يقع | ما يمنعه |
|---|---|---|
| شراء ما هو موجود | لا أحد يعرف ما في الخزانة | خزانة لوازم مرتّبة |
| الشراء بالتجزئة لا بالجملة | حاجة عاجلة كل أسبوع | شراء دوري مجدوَل |
| استبدال ما يُصلَح | أسهل من الإصلاح | قاعدة: يُفحَص قبل الاستبدال |
| كل موظّف يشتري بنفسه | أسعار مختلفة وبلا مقارنة | طلب يمرّ بمسؤول |
| مواصفة أعلى من الحاجة | جهاز احترافي لعمل بسيط | مواصفة مكتوبة للمتكرّر |
والتسرّب الأوّل أشيعها وأسهلها إصلاحًا: يُشترى ما هو موجود. فخزانة لوازم لا يعرف أحد ما فيها تعني شراء أسبوعيًّا لأشياء على الرفّ — وترتيبها بقائمة على الباب يُنقِص الشراء الثلث.
والتسرّب الرابع يُعالَج بمسار لا بمنع: طلب يمرّ بمسؤول. وليس المقصود تعقيد الشراء الصغير بل تجميعه — وترتيب الطلب واعتماده في طلب الشراء واعتماده.
اقرأ مصروفك الصغير كما تقرأ الكبيرفي «أعمالي ERP» تُصنَّف المشتريات الصغيرة وتُقرَأ بمجموعها السنوي — ويُعرَف من طلب ومن استلم.
اطلب عرضًاالعمر: متى يُستبدَل وكم يكلّف سنويًّا
ولأن السعر الظاهر ليس الكلفة:
| الصنف | عمره التقريبي | كلفته السنوية |
|---|---|---|
| كرسي مكتب جيّد | ثلاث سنوات | ثلث ثمنه في السنة |
| كرسي رخيص | سنة أو أقلّ | ثمنه كاملًا كل سنة — أغلى |
| عُدّة يدوية جيّدة | خمس سنوات | قليلة |
| عُدّة رخيصة | أشهر | مرتفعة مع كلفة التوقّف |
| جهاز صغير للمطبخ | بحسب الاستعمال | تُقاس بعدد مرّات الاستبدال |
والصفّان الأوّلان يقولان القاعدة كلّها: الأرخص ليس الأرخص. فكرسيٌّ رخيص يُستبدَل كل سنة أغلى من كرسيٍّ أغلى منه يدوم ثلاثًا — وهذه حسبة لا تُجرى غالبًا لأن كل شراء يُنظَر إليه وحده.
وقياس بسيط يكشف هذا: كم مرّة اشترينا هذا الصنف في سنتين؟ فالصنف الذي يُشترى ثلاث مرّات في سنتين إمّا رديء أو يُفقَد — وكلاهما يستحقّ قرارًا، ومنطق مقارنة الإصلاح بالاستبدال في تُصلِح أم تستبدل؟.
وأين تظهر في الجرد؟
ولأنها تُربِك الجرد حين لا يُتَّفق على معاملتها:
| الحالة | المعالجة | ملاحظة |
|---|---|---|
| لوازم في المخزن للاستعمال الداخلي | تُجرَد كمخزون لوازم | لا تُخلَط ببضاعة البيع |
| ما خرج للاستعمال | يُصرَف من المخزون | يصير مصروفًا |
| عُدد عند الفنّيين | قائمة باسم كلٍّ | تُراجَع مع تغيّر الفريق |
| ما هو مثبَّت في الموقع | يُذكَر في جرد الموقع | كراسٍ ورفوف |
| ما لا يوجد ولا يُعرَف مصيره | يُشطَب بقرار | ولا يُترَك معلَّقًا |
والصفّ الأوّل خطأ متكرّر في المنشآت التي تبيع أصنافًا مشابهة: لوازمك الداخلية ليست بضاعتك. فمتجر أدوات يستعمل مفكًّا من الرفّ يجب أن يُصرَف من المخزون لا أن يبقى في رصيد البيع — وإلّا ظهر عجز في الجرد سببه استعمالك أنت، وقراءة الفروق في الجرد الفعلي.
والصفّ الأخير قاعدة تُنظّف السجلّ: يُشطَب بقرار لا يُترَك معلَّقًا. فقائمة فيها عشرون بندًا «غير موجود» منذ سنتين تُفقِد القائمة كلّها معناها.
أربعة أسطر تُنهي الاجتهاد
ولأن هذا الباب لا يحتمل أكثر من صفحة:
الحدّ
مبلغ يُرسمَل فوقه ويُصرَف تحته — ومعه قاعدة الشراء الجماعي: كذا قطعة معًا تُعامَل مجموعةً.
ما يُتابَع
ما يُسلَّم لشخص، وما يُفقَد بسهولة. وما عداهما لا يُسجَّل — والقلم لا يُتابَع.
من يشتري
طلب يمرّ بمسؤول، وشراء دوري مجدوَل بدل الحاجة العاجلة كل أسبوع.
قراءة سنوية
مجموع البند وتصنيفه ومقارنته بالسنة الماضية. مرّة في السنة تكفي — ولا تُغفَل.
والبطاقة الرابعة هي التي تُنتِج القرار: قراءة سنوية واحدة. فهذا بند لا يستحقّ متابعة شهرية، ويستحقّ أن يُنظَر إليه مرّة في السنة بمجموعه — وحينها فقط يظهر أنه يعادل أصلًا كبيرًا.
والبطاقة الثانية تحمي من الإفراط: ما لا يُتابَع أكثر ممّا يُتابَع. فالغرض ليس سجلًّا شاملًا بل معرفة أين الأشياء التي يُسأل عنها فعلًا.
ثلاثة أرقام تُقرأ مرّة في السنة
ولأن ثلاثة أرقام تكفي هذا البند كلّه:
| الرقم | كيف يُحسَب | ماذا يوجّه |
|---|---|---|
| المجموع السنوي مصنَّفًا | جمع الفواتير بثمانية بنود | يُظهِر الحجم |
| أكثر الأصناف تكرارًا في الشراء | عدد مرّات الشراء لا قيمته | يكشف الرديء والمفقود |
| نصيب الموظّف الواحد | المجموع ÷ عدد الموظّفين | يُقارَن بالسنة الماضية |
والرقم الثاني هو أنفعها وأقلّها استعمالًا: عدد مرّات الشراء لا قيمتها. فصنف اشتُري تسع مرّات في سنة يقول شيئًا لا يقوله مبلغه — إمّا أنه لا يدوم أو أنه يُفقَد أو أن أحدًا لا يعرف أنه موجود.
والرقم الثالث يجعل المقارنة عادلة عند النموّ: نصيب الموظّف. فمجموع أعلى مع فريق أكبر ليس ارتفاعًا — والنسبة تكشف إن كان الإنفاق ينمو أسرع من المنشأة، وهو منطق المقارنة نفسه في المقارنة بين الفترات.
أين ينتهي دور النظام في الصغائر
ولأن الإفراط في ضبطها يكلّف أكثر منها:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تصنيف المصروف وقراءته سنويًّا | نعم | أنفع ما يقدّمه |
| عدد مرّات شراء الصنف | نعم | يكشف المتكرّر |
| سجلّ رقابي بلا إهلاك | نعم | قائمة لا وحدة أصول |
| طلب الشراء واعتماده | نعم | يجمّع ويمنع التفرّق |
| معرفة ما في خزانة اللوازم | لا — إلّا بجرد | قائمة على الباب تكفي |
| قرار الحدّ والسياسة | لا | قرار مالك ومحاسب |
| جودة ما يُشترى | لا | مواصفة وخبرة |
والمسألة الأولى تُنجَز بلا مشروع: تصنيف المصروف. فثمانية بنود في دليل حساباتك تكفي لتقرأ هذا الباب سنويًّا — ولا تحتاج أكثر، وترتيب الدليل في شجرة الحسابات.
خطة يوم تُظهِر رقمك
ولأن يومًا واحدًا يكفي لتعرف ما لم تكن تعرفه:
- اجمع مشترياتك الصغيرة في سنة، وصنّفها في ثمانية بنود.
- اقرأ عدد مرّات الشراء لكل صنف — لا قيمته وحدها.
- رتّب خزانة اللوازم واكتب قائمة بما فيها على بابها.
- اكتب الحدّ وقاعدة الشراء الجماعي في سطرين.
- ابدأ قائمة بسيطة لما يُسلَّم لشخص — سطر لا محضر.
- ثبّت شراءً دوريًّا مجدوَلًا بدل الحاجة العاجلة كل أسبوع.
والخطوة الأولى وحدها تُنتِج المفاجأة: الرقم مجموعًا. فأكثر المالكين يعرفون كل فاتورة صغيرة ولا يعرف أحدهم مجموعها — والرقم حين يظهر يجعل الخطوات الخمس بعده مقنعة بلا نقاش.
اجمع الصغائر… لترى ما تساويهاعرض كيف تُصنَّف المشتريات الصغيرة وتُقرَأ سنويًّا ويُعرَف المتكرّر منها في «أعمالي ERP».
تواصل معنا