دورة من أربع محطّات — وثلاثة مواضع تسرّب
ولأن التسرّب لا يقع في محطّة واحدة بل في ثلاث:
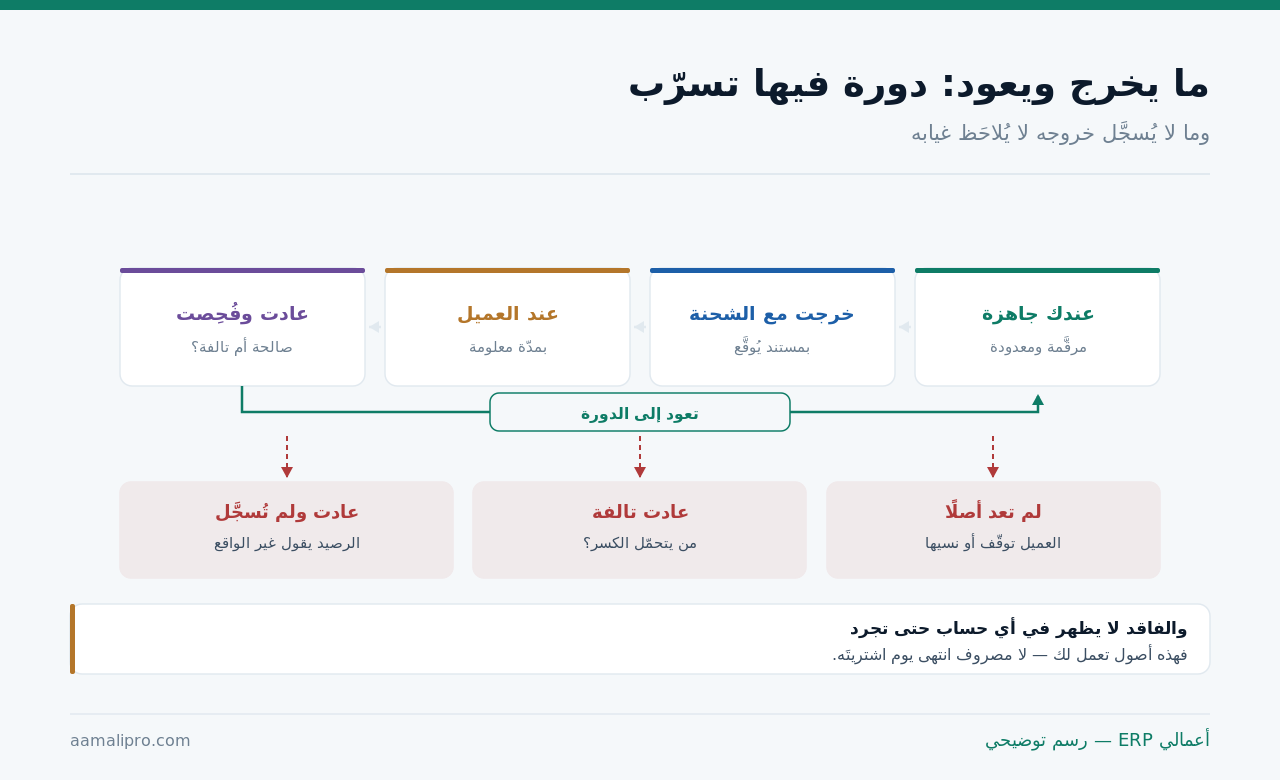
وموضع هذا المقال من غيره: تكلفة التغليف عن غلاف يُستهلك مع المنتج ولا يعود، والتأمينات المدفوعة عن نقدك المحبوس عند غيرك، وعهد الأصول عن ما تسلّمه لموظّفيك، وبضاعة الأمانة عن بضاعة معروضة للبيع — وهذا عن أصول تُعار لتعود ولا تُباع.
ستّة أنواع تخرج وتعود — ولكلٍّ ضبط مختلف
ولأن معاملتها كلّها بطريقة واحدة هي أول الخطأ:
| النوع | ما يميّزه | الضبط المناسب |
|---|---|---|
| بالتات وصناديق نقل | كثيرة ومتشابهة | بالعدد لا بالرقم |
| أسطوانات وبراميل | مرقَّمة وذات قيمة | برقم لكل وحدة |
| عبوات زجاجية مسترَدّة | تأمين مع كل شحنة | رصيد جارٍ مع العميل |
| ثلاجة أو رفّ عرض | أصل ثابت عند العميل | عقد وسجلّ أصول |
| عُدد وأجهزة قياس مع الفنّي | تتحرّك يوميًّا | عهدة فنّي لا عميل |
| جهاز تجريبي عند عميل محتمل | بلا بيع بعد | مدّة وتاريخ استرداد |
والصفّ الرابع أثقلها قيمةً وأكثرها إهمالًا: الثلاجة أو الرفّ عند العميل. فهذا أصل ثابت تملكه ويعمل في موقع لا تسيطر عليه — ويستحقّ عقدًا يحدّد المسؤولية والصيانة والاسترداد، وسطرًا في سجلّ أصولك لا في المصروف، وقد فُصِّل في الأصول الثابتة والإهلاك.
والصفّ الخامس يخرج من هذا الباب إلى غيره: عُدد الفنّي. فهي عهدة موظّف لا عهدة عميل — وتُدار بسجلّ العهد وتُصفَّى عند المغادرة، وقد فُصِّل في عهد الأصول.
أهي مصروف أم صنف أم أصل؟
ولأن القرار الأول يحدّد كل ما بعده:
| المعاملة | متى تناسب | ما تعطيك |
|---|---|---|
| مصروف عند الشراء | قيمة زهيدة وعمر قصير | لا رصيد ولا متابعة |
| صنف مخزني برصيد | كمّيات كبيرة متشابهة | رصيد عندك وعند العملاء |
| أصل ثابت يُهلَك | قيمة معتبرة وعمر طويل | قيمة دفترية وإهلاك |
| صنف بمستودع افتراضي للعميل | أنسب صيغة عمليًّا | كم عند كل عميل |
| خارج النظام في جدول | بداية مؤقّتة | يسقط عند أول ضغط |
والصفّ الرابع هو الحلّ العملي الذي يحلّ أكثر المشكلة: مستودع افتراضي لكل عميل. فتخرج العبوات من مستودعك إلى «مستودع العميل» بتحويل لا ببيع — فيبقى الرصيد ملكك وتعرف في أي لحظة كم عند كل عميل، وقد فُصِّل في مواقع المستودع.
والصفّ الأول هو ما فعلته أكثر المنشآت ولا يزال أثره قائمًا: تحميلها مصروفًا. وهو مقبول للزهيد قصير العمر — لكنه حين يُطبَّق على آلاف البالتات يعني أن أصلًا كبيرًا يعمل خارج أي دفتر، وأن شراء العام القادم لن يُقارَن بشيء.
خمسة حقول في مستند الخروج
ولأن الخلاف بعد شهرين يُحسَم بما كُتِب يوم الشحن لا بما يُتذكَّر:
- النوع والكمّية في سطر مستقلّ لا داخل وصف الشحنة.
- وحالتها عند الخروج — جديدة أم مستعملة.
- وموعد العودة المتوقّع بتاريخ لا بعبارة.
- وقيمة الاسترداد إن لم تعد — معلومة مسبقًا.
- وتوقيع المستلم على السطر نفسه لا على الشحنة وحدها.
والحقل الثالث هو ما يجعل المطالبة ممكنة: تاريخ العودة. فعبارة «تُعاد مع الشحنة القادمة» لا يُبنى عليها شيء — وتاريخ محدَّد يجعل النظام يُنبِّه ويجعل المندوب يسأل، وقد فُصِّل في تنبيهات النظام.
والحقل الرابع يمنع مفاوضة كاملة لاحقًا: قيمة الاسترداد المعلومة. فحين يُعلَم مسبقًا أن البالتة المفقودة تُحتسَب بمبلغ معيّن، لا يبقى نقاش عند الفقد — والرقم يُكتَب في اتفاق التوريد لا يُرتجَل، وقد فُصِّل في فتح حساب العميل.
التأمين: متى يُطلَب وكم؟
ولأنه أقوى أداة استرداد — وأكثرها إساءة استعمال:
| المسألة | الأصحّ | ما يُتجنَّب |
|---|---|---|
| متى يُطلَب | مع أول شحنة لعميل جديد | بعد أول فقد |
| كم | قريب من كلفة الاستبدال | مبلغ رمزي لا يردع |
| كيف يُقيَّد | التزام عليك لا إيرادًا | إدخاله في المبيعات |
| متى يُردّ | عند إعادة الكمّية سليمة | تأخير الردّ بلا سبب |
| العميل الدائم | رصيد جارٍ يُسوّى دوريًّا | تأمين لكل شحنة |
والصفّ الثالث خطأ محاسبي يتكرّر: التأمين ليس إيرادًا. فهو مال تحتفظ به وقد تردّه — وقيده ضمن المبيعات يضخّم إيرادك ويُنشئ التزامًا مخفيًّا، وقد فُصِّل في الدفعات المقدَّمة: نقد ليس إيرادًا.
والصفّ الرابع يحفظ العلاقة: ردّ سريع عند الإعادة. فتأمين يتأخّر ردّه بلا سبب يجعل العميل يتوقّف عن إعادة العبوات أصلًا — فيتحوّل الضمان إلى سبب للفقد.
العودة: من يتحمّل التالف؟
ولأن ما يُقبَل بلا فحص يُحمَّل عليك بلا نقاش:
| الحالة | من يتحمّل غالبًا | ما يحسمها |
|---|---|---|
| تلف بالاستعمال الطبيعي | أنت | عمر افتراضي متّفق عليه |
| كسر أو حرق أو تشويه | العميل | حالة موثَّقة عند الخروج |
| فقد بلا تفسير | العميل | قيمة استرداد معلومة |
| تلف أثناء النقل | الناقل | محضر استلام الناقل |
| خلاف على الأصل | يُحسَم بالترقيم | رقم لكل وحدة |
أتعرف كم عبوة لك عند كل عميل الآن؟نضبط في نظامك مستودعًا لكل عميل ورصيدًا جاريًا للعبوات وتنبيهًا عند تجاوز المدّة — فتُطالِب بالرقم لا بالتقدير.
اطلب ضبط العبوات المرتجَعةوالصفّ الأخير هو ما ينهي أكثر الخلاف قبل أن يبدأ: الترقيم. فحين تحمل الأسطوانة أو البرميل رقمًا، يصير السؤال «أين الرقم ٤١٧؟» لا «كم عندكم؟» — والفرق بين السؤالين هو الفرق بين مطالبة تُنفَّذ وأخرى تُهمَل، وقد فُصِّل في الدفعات والأرقام التسلسلية.
والصفّ الأول يُتّفق عليه مسبقًا لا عند الخلاف: الاستعمال الطبيعي. فكل عبوة لها عمر، وتحميل العميل ثمن تلفٍ طبيعي يُفقِدك العميل قبل أن يعوّضك — والعمر الافتراضي يُكتَب في الاتفاق.
الجرد: كم لك بالخارج الآن؟
ولأن رصيدًا دفتريًّا بلا عدّ ميداني يفقد معناه في سنة:
| ما يُجرَد | كم مرّة | كيف |
|---|---|---|
| ما عندك في المستودع | مع الجرد الدوري | عدّ فعلي |
| ما عند أكبر عشرة عملاء | كل ربع | مصادقة مكتوبة |
| ما عند بقيّة العملاء | سنويًّا | كشف يُرسَل للتأكيد |
| ما في الطريق مع الناقلين | شهريًّا | مطابقة بوالص الشحن |
| ما تجاوز مدّته | شهريًّا | قائمة متابعة ومطالبة |
والصفّ الثاني هو أنفع إجراء في الباب كلّه: المصادقة الربعية. فكشف يُرسَل إلى العميل يقول «لديكم ٨٠ بالتة و١٢ أسطوانة» ويُطلَب تأكيده يُنهِي الخلاف قبل أن يتراكم — وهو الإجراء نفسه المستعمَل في الذمم، وقد فُصِّل في كشف حساب العميل.
والصفّ الرابع يُغفَل فيُنسَب الفقد إلى العميل ظلمًا: ما في الطريق. فعبوات سُلِّمت للناقل ولم تصل بعد ليست عند العميل — وخلطها يفسد المصادقة كلّها، وقد فُصِّل في البضاعة في الطريق.
ثلاثة أرقام تُقرأ شهريًّا
ولأن هذا الباب يُدار بالرقم لا بالانطباع:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| نسبة العودة خلال المدّة | انضباط الدورة | اقرأها لكل عميل |
| قيمة ما هو بالخارج | حجم أصلٍ لا تراه | قارِنه بمشترياتك السنوية |
| مشتريات الاستبدال السنوية | حجم الفاقد فعلًا | قارِنها بالنموّ |
والرقم الثالث هو أصدق مقياس وأسهله: كم تشتري كل سنة؟ فمنشأة لم يزد حجمها وتشتري بالتات جديدة كل سنة بالقيمة نفسها لا تستهلكها — بل تفقدها، والفرق بين الأمرين هو كل ما في هذا المقال.
والرقم الأول يُقرأ لكل عميل لا إجمالًا: نسبة العودة. فمتوسّط مقبول قد يُخفي عميلًا واحدًا لا يعيد شيئًا — وقائمة مرتّبة بأسوأ عشرة تُنهي المشكلة أسرع من أي سياسة عامّة.
خمسة أخطاء في إدارة ما يعود
الشحن بلا سطر مستقلّ
فلا تملك ما يثبت الخروج — والمطالبة بعد شهرين بلا مستند لا تُنفَّذ.
تحميلها مصروفًا ونسيانها
أصل كبير يعمل خارج أي دفتر — وشراء العام القادم لا يُقارَن بشيء.
قيد التأمين إيرادًا
يضخّم مبيعاتك ويُنشئ التزامًا مخفيًّا — وهو مال قد تردّه.
تأخير ردّ التأمين
فيتوقّف العميل عن الإعادة أصلًا — ويصير الضمان سببًا للفقد.
خلط ما في الطريق بما عند العميل
يُنسَب الفقد إلى العميل ظلمًا — وتفسد المصادقة كلّها.
ومتى لا يستحقّ التتبّع كلفته؟
هذا القسم يخالف مصلحتنا — فضبط المستودعات والعُهد وحدة نبيعها. لكن التتبّع لا يستحقّ دائمًا:
| الحالة | الأصحّ | لماذا |
|---|---|---|
| عبوات زهيدة تُستهلك مع المنتج | حمّلها مصروفًا | الضبط أغلى من الفاقد |
| عملاء قلائل وشحنات قليلة | دفتر بسيط يكفي | لا تحتاج مستودعات |
| قيمة ما بالخارج أقلّ من كلفة العدّ | اكتفِ بالمصادقة السنوية | لا تعدّ ربعيًّا |
| أصول ذات قيمة عند العملاء | يلزم الضبط كاملًا | عقود وترقيم وجرد |
| شراء استبدال يتكرّر سنويًّا | يلزم الضبط | الفاقد صار بندًا ثابتًا |
والصفّ الأول صريح: لا تتتبّع ما كلفة تتبّعه أعلى من ثمنه. فصندوق كرتوني يخرج ولا يعود ليس عبوة مرتجَعة بل تغليفًا — ومعاملته كأصل تُنشئ عملًا يوميًّا بلا عائد، وقد فُصِّل في تكلفة التغليف.
والإشارة التي تقول إن الضبط صار لازمًا ليست حجم أسطولك من العبوات بل أول سنة تشتري فيها استبدالًا بقيمة معتبرة ولا تعرف أين ذهب القديم.
قائمة فحص لما يخرج ويعود
- الأنواع محصورة ومصنَّفة بحسب طريقة ضبطها.
- وما له قيمة معتبرة مسجَّل أصلًا لا مصروفًا.
- ولكل عميل مستودع أو رصيد جارٍ للعبوات.
- ومستند الخروج يحمل سطرًا مستقلًّا بالنوع والكمّية.
- وحالة الخروج موثَّقة — جديدة أم مستعملة.
- وتاريخ العودة المتوقّع مكتوب.
- وقيمة الاسترداد معلومة مسبقًا في الاتفاق.
- والتأمين مقيَّد التزامًا لا إيرادًا ويُردّ سريعًا.
- ومصادقة ربعية لأكبر عشرة عملاء.
- وقائمة شهرية بما تجاوز مدّته.
أتشتري كل سنة بدل ما لم يعد؟نُخرِج من نظامك قيمة ما هو بالخارج الآن ونسبة العودة لكل عميل وقائمة ما تجاوز مدّته — قبل شراء الاستبدال القادم.
اطلب تقرير ما بالخارجوابدأ بالبند الثالث والرابع معًا: رصيد لكل عميل، وسطر مستقلّ في مستند الخروج — فهما وحدهما يحوّلان المطالبة من نقاش إلى رقم، ولا يكلّفان سوى إعداد أوّلي.