ثلاث طبقات… وحساب واحد
ولأن كلًّا منها يُشترى ويُستهلك ويُنسى بطريقة مختلفة:
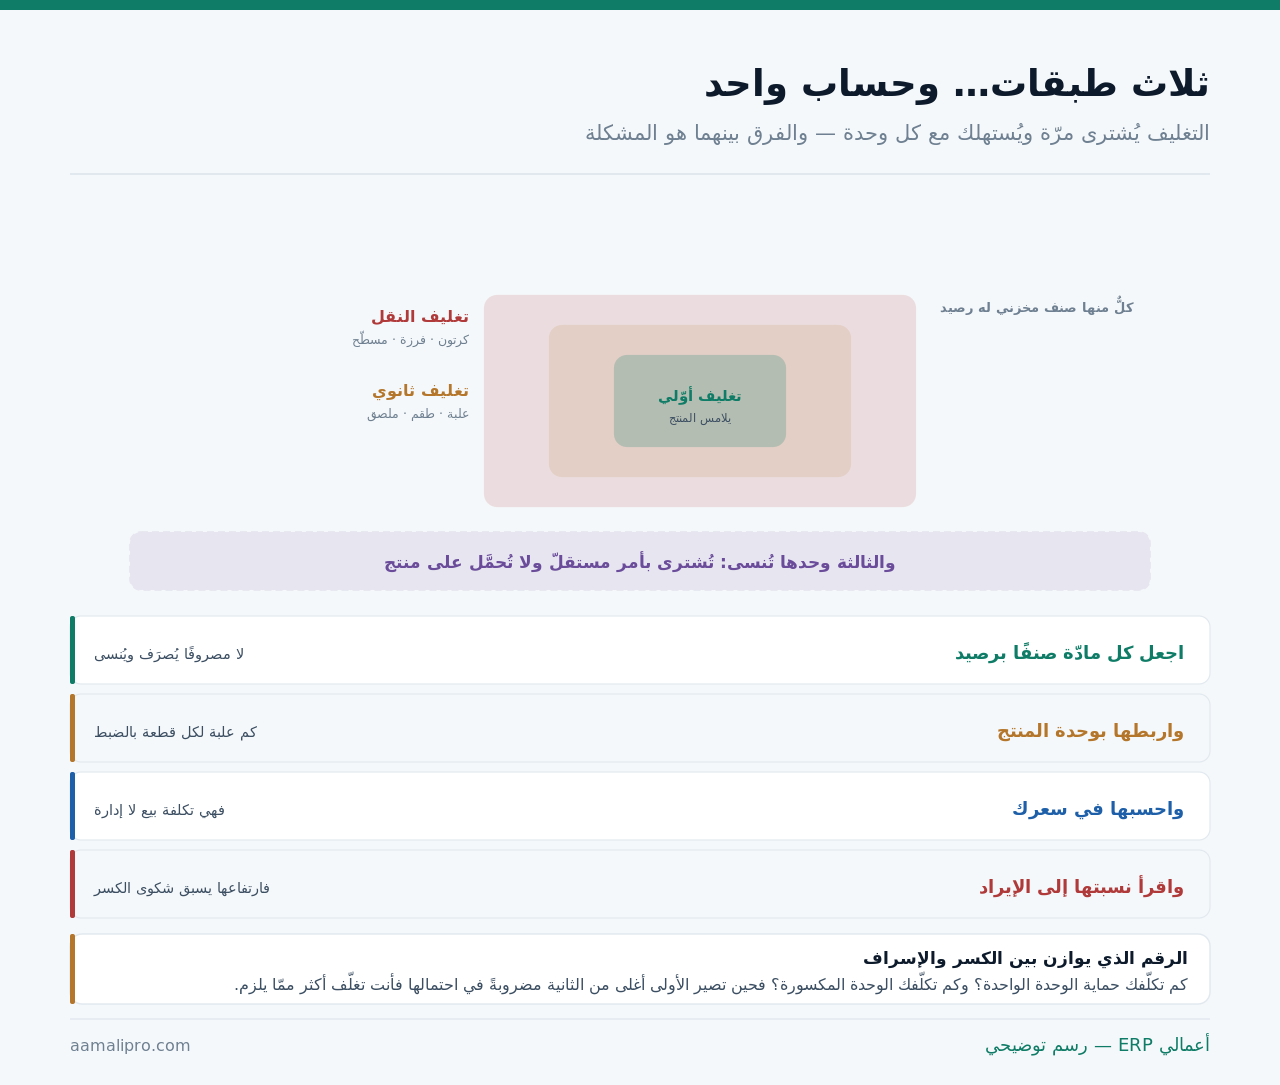
وهذا المقال عن مواد التغليف بوصفها كلفة تُدار. أمّا كلفة الشحن والناقل فمفصَّلة في اختيار الناقل ومتابعة الشحنات، وأمّا تحميل كلفة الاستيراد على الصنف ففي التكلفة الواصلة، وأمّا احتساب المكوّنات في تكلفة المنتج ففي تكلفة المنتج: كيف تُحسَب.
أول قرار: أهو مصروف أم صنف برصيد؟
ولأن هذا القرار وحده يحسم كل ما بعده:
| المعالجة | ما تعرفه | ما تفقده |
|---|---|---|
| مصروف عند الشراء | لا شيء بعد الصرف | الرصيد والاستهلاك معًا |
| صنف مخزني برصيد | كم بقي وكم استُهلك | يحتاج إدخالًا وجردًا |
| صنف مربوط بالمنتج | كلفة الوحدة الحقيقية | يحتاج تحديد المعدّل |
| مصروف لكن بحساب مستقلّ | الإجمالي شهريًّا | لا يُنسَب إلى منتج |
والصفّ الأول هو الشائع وهو أضعفها: كرتون يُصرَف ويُنسى. فلا تعرف كم بقي في المستودع، ولا تكتشف نفاده إلّا صباح شحنة عاجلة، ولا تستطيع أن تقول كم كلّفتك تعبئة منتج بعينه.
والصفّ الأخير حلٌّ وسط عملي لمن لا يريد تعقيدًا: حساب مستقلّ لمواد التغليف يعطيك الإجمالي الشهري ونسبته إلى الإيراد بلا أي عبء جرد. وهو أفضل بكثير من دفنه في «مصروفات عمومية»، وقد فُصِّل ترتيب الحسابات في شجرة الحسابات.
المعدّل: العلاقة بين المنتج وغلافه
ولأن الربط بلا معدّل صحيح يُنتِج أرقامًا أسوأ من عدمه:
| ما يُحدَّد | كيف يُقاس | ما يُنتبَه له |
|---|---|---|
| كم علبة لكل وحدة | واحد إلى واحد غالبًا | واضح |
| كم وحدة في الكرتون | من التعبئة الفعلية | يتغيّر بتغيّر المقاس |
| الشريط واللفّ بالمتر | يُقدَّر بالمتوسّط | تقدير معقول يكفي |
| الفاقد في التغليف | ملصق يُتلَف · قصّ خاطئ | يُضاف للمعدّل |
| اختلاف الطلبيات | طلب صغير يكلّف أكثر | يُحسَب بالشحنة لا بالوحدة |
والصفّ الأخير يقلب حسابات كثيرة: الطلب الصغير يستهلك تغليفًا أكثر لكل وحدة. فكرتون واحد لثلاث قطع يكلّف نفس كرتون عشرين قطعة — ولذلك تكون الطلبات الصغيرة أقلّ ربحية ممّا يظهر، وقد فُصِّل ذلك في ربحية كل عميل.
والصفّ الثالث لا يستحقّ دقّة مبالغًا فيها: متوسّط معقول يكفي. فقياس الشريط بالسنتيمتر لكل طرد يكلّف من وقت موظّفيك أكثر ممّا يوفّره — والقاعدة أن دقّة القياس تُشترى بوقت، ووقت التغليف نفسه بند كلفة.
أين تظهر كلفة التغليف في نتيجتك؟
ولأن مكانها يغيّر قراءة هامشك:
| الطبقة | أين تُحمَّل | لماذا |
|---|---|---|
| تغليف أوّلي يلامس المنتج | تكلفة المنتج | جزء من المنتج نفسه |
| تغليف ثانوي للعرض | تكلفة المنتج | يُباع مع الوحدة |
| تغليف النقل | تكلفة بيع وتوزيع | يتغيّر بالطلبية لا بالوحدة |
| مواد حماية عامّة | تكلفة بيع وتوزيع | لا تُنسَب لصنف |
| تغليف ترويجي موسمي | تسويق | قرار حملة لا إنتاج |
أيظهر الكرتون في هامشك… أم في المصروفات العمومية؟نرتّب حسابات مواد التغليف ونربط كل طبقة بموضعها الصحيح — فيصير هامشك قابلًا للقراءة.
اطلب ترتيب حسابات التغليفوالصفّ الثالث هو الذي يُخطئ فيه أكثر المحاسبين: كرتون النقل ليس تكلفة منتج. فهو يتبع الشحنة لا الوحدة — وتحميله على المنتج يجعل تكلفة الصنف تتغيّر بتغيّر حجم الطلبية، وهو ما يُفسِد أي مقارنة بين شهرين.
والصفّ الأخير يُغفَل عن حسن نيّة: غلاف العيد أو الموسم قرار تسويقي بميزانيته لا كلفة إنتاج دائمة. وخلطه بتكلفة المنتج يجعل هامش الموسم يبدو ضعيفًا ويُبنى عليه قرار خاطئ في العام التالي.
الشراء بكمّية كبيرة: متى يوفّر ومتى يقيّد؟
ولأن عرض المورّد يبدو دائمًا رابحًا حتى تُحسَب كلفته الحقيقية:
| ما يُحسَب | الأثر | الإشارة |
|---|---|---|
| الخصم على الكمّية | مكسب مباشر | يُقارَن بالباقي |
| المال المحبوس | سيولة معطّلة شهورًا | قارِنه بكلفة تمويلك |
| المساحة المشغولة | مستودع له كلفة | متر يُشغَل بلا إيراد |
| خطر تغيير التصميم | مطبوع لا يصلح | أخطرها في المطبوع |
| التلف بالتخزين الطويل | كرتون يرطب ويلين | الأسفل يُسحَق |
كم تكلّفك تعبئة الوحدة الواحدة؟نجعل مواد التغليف أصنافًا برصيد ونربطها بوحدة المنتج — فتظهر كلفة التعبئة في هامشك لا خارجه.
اطلب ضبط مواد التغليفوالصفّ الرابع هو الذي يوقع أكثر المنشآت: خمسون ألف علبة مطبوعة بالتصميم القديم. فأي تغيير في الشعار أو المكوّنات أو بيان نظامي يحوّلها إلى ورق، والخصم الذي رُبِح لا يساوي عُشر الخسارة — والقاعدة أن كمّية المطبوع تُشترى بمدى استقرار التصميم لا بحجم الخصم.
والصفّ الثاني يُغفَل لأنه لا يظهر في أي فاتورة: مال محبوس في كرتون. فخصم خمسة بالمئة على كمّية سنة كاملة قد يكون أقلّ ممّا يكلّفك تعطيل ذلك المال، وقد فُصِّلت المفاضلة في التفاوض مع المورّدين.
بين وحدة تُكسَر وغلاف يُبالَغ فيه
ولأن الخطأ في الاتجاهين يكلّف — والمنشآت تخطئ في الاتجاهين معًا في أصناف مختلفة:
- اقرأ نسبة الكسر لكل صنف لا للمستودع كلّه.
- واحسب كلفة الوحدة المكسورة — بضاعة وشحن وشكوى ورد.
- واضربها في احتمال الكسر فيخرج ما تستحقّ الحماية أن تكلّفه.
- وقارنها بكلفة التغليف الحالي — فوقها إسراف وتحتها تعرية.
- وراجعها بعد كل تغيير في الناقل أو المسار أو المقاس.
والخطوة الثانية أكثر ما يُحسَب ناقصًا: الوحدة المكسورة لا تكلّف ثمنها. فأنت تدفع البضاعة والشحن ذهابًا، ثمّ شحن البديل، ثمّ وقت من يعالج الشكوى، ثمّ أثرًا في رضا العميل لا يُسعَّر — ولذلك يكون التوفير في التغليف من أكثر أنواع التوفير خداعًا.
والخطوة الأولى تكشف ما يخفيه المتوسّط: نسبة الكسر بالصنف لا بالإجمالي. فمستودع كسره واحد بالمئة قد يكون فيه صنف زجاجي كسره ثمانية بالمئة يختفي داخل المتوسّط — والحماية تُزاد له وحده لا للجميع.
ثلاث قراءات من مواد تغليفك
ولأن هذه أنفع ما تخرج به من هذا الباب:
| ما تقرؤه | ما يعنيه | ما تفعله |
|---|---|---|
| نسبة التغليف إلى الإيراد ترتفع | إسراف أو تغيير مقاس | راجِع المعدّل لا المورّد |
| استهلاك يفوق الشحنات | فاقد في التعبئة | راقِب محطّة التغليف |
| نفاد متكرّر لصنف واحد | معدّل الطلب خاطئ | أعِد حساب نقطة الطلب |
| كسر مرتفع لصنف بعينه | حماية ناقصة | زِدها له وحده |
والصفّ الثاني هو أكثر ما يُكتشَف عند أول قياس: فرق بين ما استُهلِك وما خرج فعلًا. فالفرق يذهب إلى ملصق يُطبَع خطأ، وشريط يُقصّ أطول ممّا يلزم، وكرتون يُفتَح ثمّ لا يُستعمَل — وهو قابل للخفض بلا أي استثمار.
والصفّ الأول يُقرأ خطأً في الغالب: ارتفاع النسبة لا يعني أن مورّدك رفع سعره — بل غالبًا أن مقاس الكرتون تغيّر أو أن الطلبيات صارت أصغر. والتحقّق من ذلك قبل التفاوض يوفّر وقتًا ومفاوضة بلا موضوع.
خمسة أخطاء تتكرّر في إدارة التغليف
التغليف مصروف إداري
فيُقرأ الهامش أعلى من حقيقته، ولا يظهر في تسعير أي منتج، ولا يُلاحَظ ارتفاعه إلّا بعد سنة.
كمّية مطبوعة تكفي سنتين
ثمّ يتغيّر التصميم أو بيان نظامي فتصير ورقًا — والخصم المحقَّق لا يساوي عُشر الخسارة.
حماية واحدة لكل الأصناف
فالزجاج يُكسَر والحديد يُغلَّف بمبالغة. والحماية تُوزَّن بالصنف لا بسياسة واحدة للمستودع.
تحميل كرتون النقل على المنتج
فتتغيّر تكلفة الصنف بتغيّر حجم الطلبية، وتفسد كل مقارنة بين شهرين أو بين قناتين.
اكتشاف النفاد صباح الشحنة
فيُشترى بسعر لحظي أو تتأخّر الشحنة. ونقطة طلب لمواد التغليف كأي صنف حرج.
ومتى لا يستحقّ التغليف كل هذا؟
هذا القسم يخالف مصلحتنا — فربط مواد التغليف بوحدات المنتج عمل تهيئة نبيعه. لكنه لا يستحقّ في كل حال:
| الحالة | ما يكفي | متى تُراجِع |
|---|---|---|
| التغليف أقلّ من واحد بالمئة | حساب مستقلّ فقط | حين يقترب من ثلاثة |
| منتج واحد بغلاف واحد | رقم ثابت في التكلفة | عند تعدّد المقاسات |
| خدمات أو برمجيات | لا ينطبق | عند بيع منتج مادّي |
| العميل يستلم من المتجر | كيس فقط | عند بدء التوصيل |
والصفّ الأول هو المعيار العملي: نسبة التغليف إلى الإيراد. فما دامت دون واحد بالمئة فحساب مستقلّ يكفي تمامًا، وربط كل ملصق بوحدته يكلّف من الإدخال أكثر ممّا يُظهِر. أمّا حين تقترب من ثلاثة بالمئة — وهو شائع في الأغذية والتجارة الإلكترونية والهدايا — فهي تنافس بنود تكلفة تراقبها بدقّة وتستحقّ مثلها.
والصفّ الرابع يتغيّر بأسرع ممّا يُتوقَّع: متجر يبدأ التوصيل. فالكيس الذي كان يكفي صار كرتونًا وحشوًا وشريطًا ومُلصقًا — وتظهر كلفة لم تكن موجودة أصلًا في تسعير أُعِدّ للاستلام من المحلّ، وقد فُصِّل ذلك في مرتجعات المتاجر الإلكترونية.
قائمة فحص لمواد التغليف
- كل مادّة تغليف صنف مخزني له رصيد لا مصروف.
- لكل صنف نقطة طلب كأي مادّة حرجة.
- معدّل استهلاك لكل وحدة منتج ولو تقديرًا معقولًا.
- التغليف الأوّلي والثانوي في تكلفة المنتج.
- تغليف النقل في تكلفة البيع لا في تكلفة الصنف.
- الغلاف الترويجي على ميزانية التسويق.
- كمّية المطبوع تُشترى بمدى استقرار التصميم.
- نسبة الكسر تُقرأ بالصنف لا بالمستودع.
- الفرق بين المستهلَك والمشحون يُراجَع شهريًّا.
- نسبة التغليف إلى الإيراد تُقرأ مع بقية النسب.
وابدأ بالبند الثالث إن لم تبدأ بغيره: معدّل الاستهلاك لكل وحدة — فهو الذي يحوّل كل ما بعده من تقدير إلى رقم، ولا يحتاج أكثر من ساعة مع من يعبّئ فعلًا.