الدورة — لا الإيراد ولا التجميع
ولأن أربعة أبواب تلتقي عند العقد المتكرّر الواحد:
وموضع هذا المقال ممّا يجاوره: إيرادات العقود المتكرّرة عن الإيراد المؤجَّل والاعتراف بالإيراد ومؤشّرات النشاط القائم على العقود — وهو يملك الجانب المحاسبي كاملًا، والفاتورة المجمَّعة عن تسليمات كثيرة تُجمَع، وتجديد العقود عن ما قبل الانتهاء — وهذا عن الآلة التي تدور بينها كل شهر.
والفرق العملي بين هذا والفاتورة المجمَّعة: المجمَّعة تحتاج مطابقة قبل الإصدار، والدورية لا. فمبلغها معلوم سلفًا، ولهذا تصلح للأتمتة الكاملة — وهذا ما يجعل قواعدها تستحقّ أن تُكتَب بدقّة.
الدورة تنتهي بالتحصيل لا بالإصدار
ولأن أكثر من يؤتمت الإصدار يترك التحصيل يدويًّا:
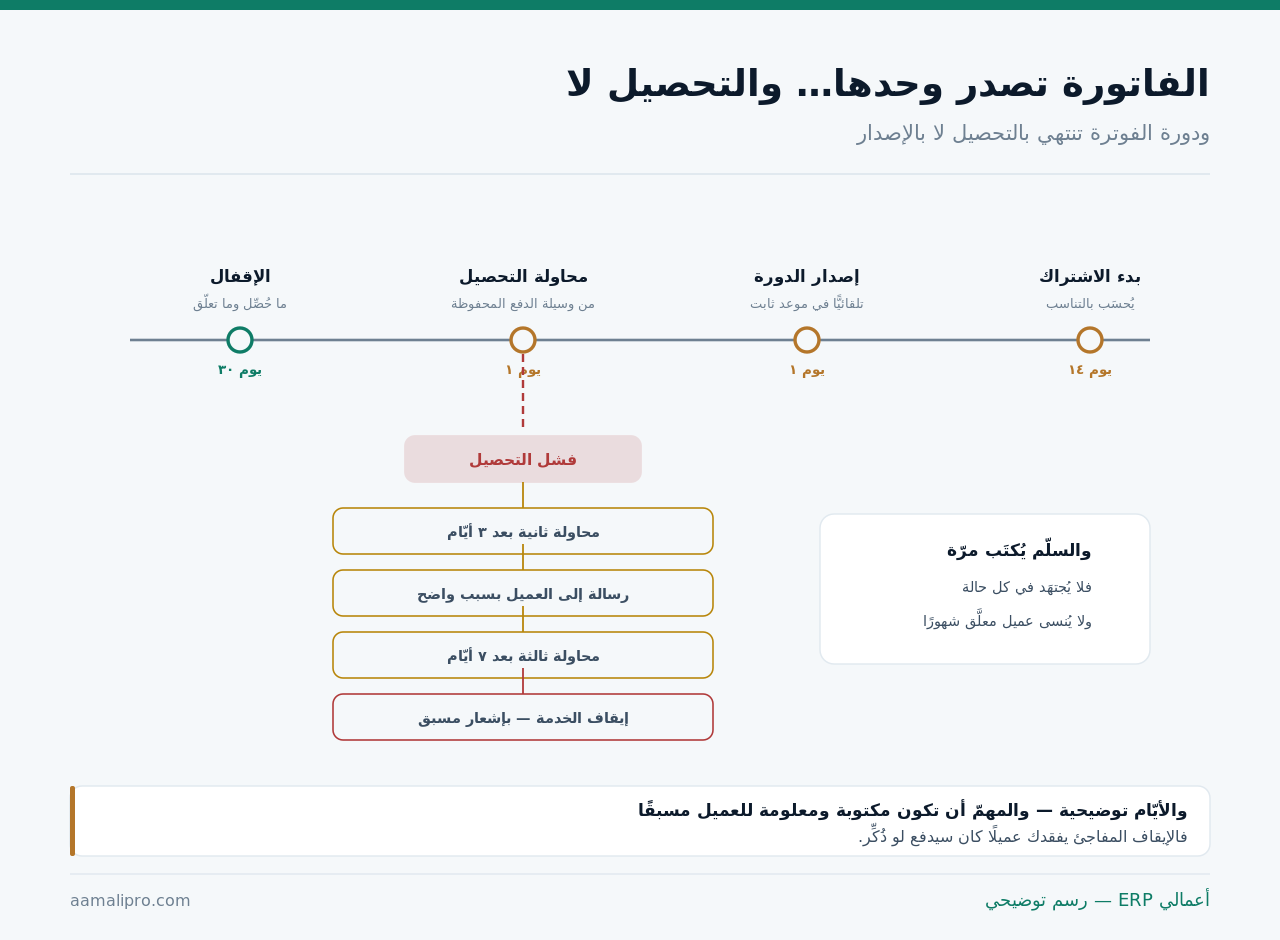
والقاعدة التي تُنهي هذا: لا خدمة مستمرّة بفاتورتين معلَّقتين. والرقم يُختار بحسب نشاطك، لكن وجوده مكتوبًا هو الفرق بين نظام يعمل واجتهاد شخصي — وقراءة أعمار الديون في أعمار الديون والتحصيل.
متى تصدر؟ وخمسة نماذج
ولأن اختيار التاريخ يغيّر تدفّقك النقدي كلّه:
| النموذج | كيف يعمل | أثره |
|---|---|---|
| تاريخ موحَّد للجميع | أوّل كل شهر | أسهل متابعة وأثقل يومًا واحدًا |
| تاريخ لكل عميل من بدايته | بعد شهر من اشتراكه | يوزّع الجهد والنقد |
| دورات مختلفة الطول | شهري وربعي وسنوي | بحسب المنتج والعميل |
| التحصيل مقدَّمًا | قبل المدّة | الأصل في الاشتراكات |
| التحصيل مؤخَّرًا | بعد المدّة | تموّل عميلك وتتحمّل خطره |
والصفّان الأخيران قرار نقدي قبل أن يكون محاسبيًّا: الاشتراكات تُحصَّل مقدَّمًا في الأصل. فمن يُحصِّل بعد تقديم الخدمة يموّل عميله شهرًا كاملًا ويتحمّل خطر عدم السداد بعد أن قدّم — وأثر ذلك في وضوح التدفّق النقدي.
والصفّ الأوّل يبدو أسهل وله ثمن يوم واحد: ذروة شهرية في المالية — إصدار وتحصيل ومتابعة في يوم. والنموذج الثاني يوزّعها على الشهر ويُحسِّن انتظام النقد، وثمنه أن المتابعة تصير يومية لا شهرية.
البدء في منتصف الشهر: حساب التناسب
ولأنه أكثر ما يُحسَب يدويًّا فيُخطَأ فيه:
| الحالة | المعالجة | ملاحظة |
|---|---|---|
| اشترك يوم ١٤ | يُحسَب باقي الشهر بالتناسب | ثمّ يدخل الدورة العادية |
| اشترك قبل نهاية الشهر بيومين | يُضَمّ إلى الدورة التالية | أبسط وأقلّ إرباكًا |
| ترقية في منتصف الدورة | فرق السعر بالتناسب | يُبيَّن في الفاتورة سطرًا |
| تخفيض في منتصف الدورة | من الدورة القادمة | لا يُرَدّ مال عن مدّة مضت |
| إلغاء في منتصف الدورة | بحسب سياستك المكتوبة | تُعلَن قبل الاشتراك |
والصفّ الأخير أصل خلاف متكرّر: سياسة الإلغاء تُكتَب قبل أن يشترك أحد. أتُكمِل المدّة المدفوعة أم تُرَدّ نسبتها؟ فالإجابة كلتاهما مقبولة، والمشكلة أن تُقرَّر عند أوّل إلغاء غاضب.
والصفّان الثالث والرابع قاعدة عملية واسعة الاستعمال: الترقية فورًا والتخفيض من الدورة القادمة. وهي عادلة ومفهومة، وتمنع من يرقّي ليوم ثمّ يخفّض — وتُكتَب في شروط الخدمة لا تُشرَح في كل حالة.
ستّة تغيّرات تكسر الفوترة الآلية
ولأن الأتمتة تعمل حتى يتغيّر شيء لم يُحسَب له:
| التغيّر | ما يقع بلا قاعدة | القاعدة |
|---|---|---|
| تغيّر السعر السنوي | يُفوتَر بالسعر القديم شهورًا | تاريخ سريان في العقد |
| زيادة عدد المستخدمين | يُنسى فيُفوتَر ناقصًا | يُربَط بالعدد لا بالعقد |
| إيقاف مؤقّت بطلب العميل | يستمرّ الإصدار | حالة «موقوف» بتاريخ عودة |
| تغيّر بيانات الفوترة | فاتورة باسم خاطئ | تُحدَّث قبل الإصدار |
| انتهاء العقد بلا تجديد | خدمة تستمرّ بلا فاتورة | إيقاف تلقائي بتنبيه مسبق |
| خصم ترويجي مؤقّت | يستمرّ إلى الأبد | مدّة الخصم في العقد |
والصفّ الأخير من أشيع ما يُنسى ويكلّف صامتًا: خصم أُعطي لثلاثة أشهر ويستمرّ ثلاث سنوات. فمن لا يضع للخصم تاريخ انتهاء في العقد نفسه يجد عملاء قدامى يدفعون أقلّ من الجدد بلا سبب، وترتيب الأسعار وتواريخها في قوائم الأسعار.
والصفّ الخامس أخطرها ماليًّا: خدمة تستمرّ بعد انتهاء العقد بلا فوترة. فمن لا يربط الإيقاف بتاريخ الانتهاء يهدي خدمته شهورًا — وترتيب ما قبل الانتهاء في تجديد عقود العملاء.
دورة تُصدِر وتُحصِّل وتُتابِع بلا يدفي «أعمالي ERP» تُدار العقود المتكرّرة بدوراتها وتناسبها وتغيّراتها — ويُتابَع ما لم يُحصَّل.
اطلب عرضًاالتحصيل: من أين يأتي المال؟
ولأن وسيلة التحصيل تحدّد نسبة الفشل قبل أيّ متابعة:
| الوسيلة | نسبة الفشل | ملاحظة |
|---|---|---|
| خصم من بطاقة محفوظة | الأدنى | تفشل بانتهاء البطاقة |
| خصم مباشر من الحساب | منخفضة | يحتاج تفويضًا |
| تحويل بنكي يدوي | الأعلى تأخّرًا | يعتمد على تذكّر العميل |
| شيكات مقدَّمة | متوسّطة | تُتابَع تواريخها |
| نقدًا عند الزيارة | يربط التحصيل بشخص | خطر تشغيلي |
والصفّ الأوّل يفشل لسبب واحد متوقَّع: انتهاء صلاحية البطاقة. وهو معلوم مسبقًا — فتنبيه قبل شهر يُنقِص أكثر حالات الفشل، ومطابقة ما حُصِّل من البوابة في مطابقة بوابة الدفع.
والصفّ الثالث هو الغالب في السوق ويحتاج علاجًا مختلفًا: التحويل اليدوي لا يفشل بل يتأخّر. وعلاجه ليس المتابعة بعد التأخّر بل التذكير قبل الاستحقاق بأيّام — ومعه رقم الحساب ومرجع الفاتورة في الرسالة نفسها.
فشل التحصيل: سلّم يُكتَب مرّة
ولأن الاجتهاد في كل حالة يُنتِج عميلًا مقطوعًا وآخر منسيًّا:
محاولة ثانية بعد أيّام
فأكثر الفشل سببه رصيد أو بطاقة — لا امتناع. وإعادة المحاولة تحلّ جزءًا معتبرًا بلا تدخّل.
رسالة بسبب واضح
«لم تنجح عملية الخصم — يرجى تحديث البطاقة» أنفع من «يرجى السداد». والسبب يُنقِص الردود.
اتّصال في المبالغ الكبيرة
فوق حدّ تحدّده أنت. والرسائل وحدها لا تكفي حيث المبلغ يستحقّ دقيقتين من وقتك.
إيقاف بإشعار مسبق
لا مفاجئ. فالإيقاف المفاجئ يفقدك عميلًا كان سيدفع لو ذُكِّر — والإشعار جزء من الإجراء.
والبطاقة الأولى هي التي توفّر أكثر المتابعة: أكثر فشل الخصم مؤقّت — رصيد غير كافٍ أو بطاقة انتهت. وإعادة المحاولة بعد أيّام تحلّ جزءًا معتبرًا بلا أن يتدخّل أحد.
والبطاقة الأخيرة تفرق بين مطالبة وقطع علاقة: الإيقاف يُسبَق بإشعار. وموعده يُكتَب في الشروط منذ البداية، فلا يُقرأ عقوبة مفاجئة — وما وراء ذلك من تصعيد في تحصيل المتأخّرات.
الإيقاف والاستئناف: حالات لا حذف
ولأن حذف الاشتراك يُضيِّع تاريخه ويُربِك أرقامك:
| الحالة | ما تعنيه | أثرها في الفوترة |
|---|---|---|
| نشط | يُفوتَر في كل دورة | الأصل |
| موقوف بطلب العميل | بتاريخ عودة معلوم | لا فوترة في المدّة |
| موقوف لعدم السداد | الخدمة متوقّفة والذمّة قائمة | تُتابَع لا تُلغى |
| منتهٍ | انتهت مدّته ولم يُجدَّد | يُوقَف الإصدار تلقائيًّا |
| ملغى | بطلب أو بقرار | يُحفَظ تاريخه ولا يُحذَف |
والصفّ الثالث تمييز يُغفَل فيضيع المال: إيقاف الخدمة لا يُسقِط الذمّة. فمن يوقف ويشطب في خطوة واحدة يفقد مطالبته بما مضى — والصواب أن تُوقَف الخدمة ويبقى الرصيد قائمًا يُتابَع.
والصفّ الأخير قاعدة عامّة في هذا الباب: لا يُحذَف اشتراك. فالتاريخ يُقرأ لاحقًا: كم بقي العميل؟ ولماذا انصرف؟ وقياس البقاء في قياس بقاء العملاء.
يوم الإصدار: خمس مراجعات قبل الإرسال
ولأن الأتمتة الكاملة بلا مراجعة تُرسِل الخطأ إلى سبعين عميلًا دفعةً واحدة:
| المراجعة | ما تكشفه | زمنها |
|---|---|---|
| عدد الفواتير مقابل عدد العقود النشطة | عقد لم يُفوتَر | دقيقة |
| الإجمالي مقابل الشهر الماضي | فرق يستحقّ تفسيرًا | دقيقة |
| الفواتير الصفرية أو الشاذّة | خصم لم ينتهِ أو خطأ إعداد | دقيقتان |
| العقود المنتهية هذا الشهر | خدمة ستستمرّ بلا عقد | دقيقتان |
| وسائل الدفع المنتهية قريبًا | فشل متوقَّع قبل وقوعه | دقيقة |
والمراجعة الأولى هي أهمّها وأسرعها: عدد الفواتير = عدد العقود النشطة. فأيّ نقص يعني عقدًا سقط من الدورة — وهذا بالضبط ما يُنتِج عميلًا يأخذ الخدمة بلا فاتورة شهورًا.
والمراجعة الثانية تُنقِذ من خطأ إعداد جماعي: الإجمالي يُقارَن بالشهر الماضي. ففرق كبير بلا سبب معروف يعني أن شيئًا في الأسعار أو الأعداد تغيّر بلا قصد — وعشر دقائق هنا أرخص من سبعين اعتذارًا.
أين ينتهي دور النظام في هذه الدورة
ولأن هذا من أكثر الأبواب قابلية للأتمتة — وحدوده مع ذلك واضحة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| إصدار الفواتير في مواعيدها | نعم | أساس الباب |
| الحساب بالتناسب والترقيات | نعم | يُنهي الحساب اليدوي |
| محاولة التحصيل وإعادتها | نعم | بحسب الوسيلة |
| سلّم المتابعة ورسائله | نعم | أكبر توفير للوقت |
| تنبيه بانتهاء العقود ووسائل الدفع | نعم | يمنع الفشل المتوقَّع |
| قرار الإيقاف عند التعثّر | لا | قرار تجاري |
| سبب انصراف العميل | لا | يُسأل لا يُستنتَج |
والمسألة الرابعة هي أكبر توفير فعلي: سلّم المتابعة. فأكثر ما يستهلك وقت المالية في هذا الباب ليس الإصدار بل ملاحقة ما لم يُدفَع — ومتابعة تسير بذاتها بقواعد مكتوبة تُحرِّر أيّامًا كل شهر.
خطة يومين تُرتّب دورتك
ولأن الترتيب هنا يُنجَز مرّة ويعمل سنوات:
- اجرد عقودك: السعر والدورة وتاريخ البدء وتاريخ الانتهاء ووسيلة التحصيل.
- وحِّد قواعد التناسب والترقية والتخفيض، واكتبها في شروط الخدمة.
- اختر نموذج التاريخ: موحَّد للجميع أم من تاريخ كل عميل.
- اكتب سلّم المتابعة بأيّامه ورسائله وحدّ الإيقاف — وأعلِنه مسبقًا.
- ثبّت مراجعات يوم الإصدار الخمس — عشر دقائق قبل الإرسال.
- اقرأ شهريًّا: ما صدر، وما حُصِّل، وما تعلّق، ومن انتهى عقده ولم يُوقَف.
والخطوة الأولى تُخرِج في أكثر المنشآت مفاجأتين: عقد منتهٍ والخدمة مستمرّة، وخصم مؤقّت صار دائمًا. وكلاهما مال يُفقَد شهريًّا بلا أن يظهر في أيّ تقرير.
من العقد إلى الفاتورة إلى التحصيلاعرض كيف تُدار العقود المتكرّرة ودوراتها وسلّم متابعتها في «أعمالي ERP» — بلا عمل يدوي آخر الشهر.
تواصل معنا