الرصيد شيء — والإذن شيء آخر
ولأن الخلط بينهما هو أصل أكثر الخلاف في هذا الباب:
وموضع هذا المقال ممّا يجاوره: الحضور والانصراف عن دورة تسجيل الحضور وربطها بالراتب وفيه قسم عن الإجازة، وتقويم العمل عن العطل الرسمية وأثرها في المواعيد، ومكافأة نهاية الخدمة عن التزام آخر تمامًا — وهذا عن رصيد الإجازة نفسه: تراكمه واستهلاكه وترحيله وكلفته.
والفرق عملي: تقويم العمل يخبرك أيّ الأيّام عطلة رسمية للجميع، وهذا يخبرك كم يومًا يملك موظّف بعينه أن يغيب فيها براتب — وهما رقمان مختلفان يُخلط بينهما في كل جدول يُبنى على «أيّام الشهر» بدل «أيّام العمل».
كيف يتراكم الرصيد — ولماذا بالشهر لا بالسنة
ولأن الحساب السنوي يخفي الالتزام أحد عشر شهرًا ثم يُظهره دفعة:
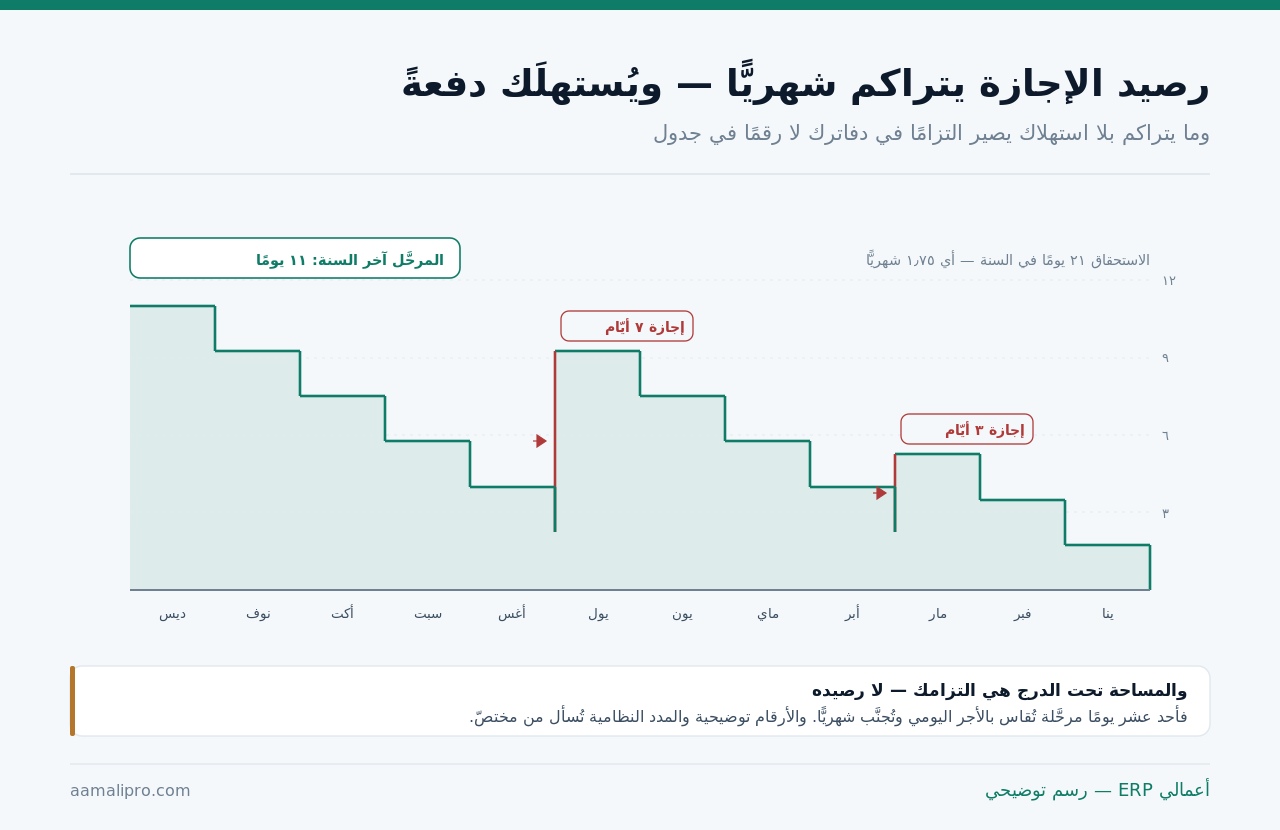
والفائدة الثانية للتراكم الشهري محاسبية: التزامك يظهر في دفاترك وهو ينمو لا بعد أن يكتمل. وهذا هو المنطق نفسه الذي يُبنى عليه تجنيب مكافأة نهاية الخدمة شهريًّا، وقد فُصِّل في مخصّص نهاية الخدمة.
ما الذي يُخصَم من الرصيد — وما لا يُخصَم
ولأن أكثر النزاع يقع في نوع أُخِذ وحُسِب من غير بابه:
| النوع | أيُخصَم من الرصيد السنوي؟ | ملاحظة |
|---|---|---|
| إجازة سنوية | نعم | الأصل — وهي محلّ هذا المقال |
| إجازة مرضية بتقرير | لا | لها بابها وشروطها |
| إجازة اضطرارية/طارئة | بحسب سياستك المكتوبة | تُحسَم قبل أن تُطلَب |
| إجازة بلا راتب | لا | وقد توقف التراكم نفسه |
| عطلة رسمية داخل الإجازة | بحسب النظام والسياسة | موضع خلاف متكرّر |
| تأخّر أو خروج ساعات | لا — إلّا بسياسة | يُدار في الحضور لا هنا |
والصفّ الأخير هو موضع أكثر الخلط: ساعات الخروج ليست رصيد إجازة. فمن يخصمها من الرصيد السنوي يخلط بابين ويُنشئ حسابًا لا يفهمه أحد بعد ستّة أشهر — والصحيح أن تُدار في دورة الحضور، وقد فُصِّل في الحضور والانصراف.
وأمّا الصفّ الثالث فيُحسَم بسياسة مكتوبة قبل أن تُطلَب أول مرّة: كم يومًا اضطراريًّا في السنة؟ وهل تُخصَم من السنوية؟ ومن يوافق؟ فالسياسة التي تُكتَب عند أول حالة تُقرَأ استثناءً لشخص، وقد فُصِّل في إقرار السياسات.
دورة الطلب: من يوافق ومتى
ولأن الطلب الذي يمرّ برسالة يضيع، والذي يمرّ بمسار يُحفَظ:
| الخطوة | من | ما يُتحقَّق منه |
|---|---|---|
| تقديم الطلب | الموظّف | الرصيد يكفي المدّة المطلوبة |
| التحقّق من التغطية | المسؤول المباشر | من يغطّي العمل؟ |
| الموافقة | المسؤول المباشر | خلال مدّة معلومة لا مفتوحة |
| التسجيل في الرصيد | النظام آليًّا | لا بجدول جانبي |
| إبلاغ الرواتب | آليًّا | إن أثّر في الأجر |
والخطوة الثالثة تحتاج مدّة معلنة: يُردّ على الطلب خلال ثلاثة أيّام عمل. فالطلب المعلَّق بلا ردّ يُنتِج إمّا موظّفًا يسافر بلا موافقة وإمّا تذكرة تُلغى بكلفة — وكلاهما نزاع كان يمكن منعه بجملة في سياسة. وأصول ضبط المسارات في مسارات الاعتماد.
والخطوة الرابعة هي التي تفصل بين منشأة تعرف أرصدتها ومنشأة تقدّرها: الخصم يقع لحظة الاعتماد لا في نهاية الشهر. فالجدول الجانبي الذي يُحدَّث «لاحقًا» يتأخّر دائمًا، وأثر الازدواج بين الجداول والنظام في حدود الجداول.
حين يطلب ثلاثة الأسبوع نفسه
ولأن رفض الطلب بلا قاعدة يُقرأ تفضيلًا لأشخاص:
| القاعدة | كيف تعمل | أهي عادلة؟ |
|---|---|---|
| الأسبقية في التقديم | الأول فالأول بتاريخ الطلب | واضحة ومُثبَتة |
| حدّ أقصى للغياب المتزامن | لا يغيب أكثر من اثنين معًا | تحمي التشغيل |
| التناوب في المواسم المطلوبة | من أخذ العيد الماضي يؤجّل | عادلة بمرور الوقت |
| أقدمية الموظّف | الأقدم يُقدَّم | مقبولة بحدود |
| قرار المدير كل مرّة | بلا قاعدة معلنة | تُقرَأ محاباة |
والقاعدة الثانية هي أنفع ما في الجدول تشغيليًّا: سقف للغياب المتزامن يُشتقّ من الطاقة لا من عدد الفريق. فمنشأة من عشرة قد لا تحتمل غياب اثنين في ذروة الموسم وتحتمل أربعة في ركوده، وحساب الطاقة في طاقة الخدمة.
وأمّا مواسم الذروة فتُعلَن مبكرًا: أيّام لا تُقبَل فيها الإجازة إلّا لضرورة تُنشَر أول السنة لا قبلها بأسبوع. فمن يعلم في يناير أن نهاية الربع مغلقة يخطّط، ومن يعلم في آخر لحظة يشعر بالظلم. وترتيب المواسم في النشاط الموسمي.
أرصدة فريقك في مكان واحد يُقرأ لا يُقدَّرفي «أعمالي ERP» يُسجَّل الاستحقاق والاستهلاك والمرحَّل لكلّ موظّف — ويُقرأ الرصيد في ثانية.
اطلب عرضًاالترحيل: كم يُرحَّل وإلى متى؟
ولأن الرصيد الذي يُرحَّل بلا سقف يتحوّل إلى دَين مفتوح:
| السياسة | أثرها في الالتزام | أثرها في الفريق |
|---|---|---|
| ترحيل بلا سقف | التزام ينمو بلا حدّ | إرهاق بلا راحة |
| ترحيل بسقف (مثلًا رصيد سنة) | محدود ومعلوم | مرونة معقولة |
| ترحيل بمهلة استعمال | ينخفض تدريجيًّا | يدفع للاستعمال |
| إسقاط ما لم يُستعمَل | صفر | يُخالف الأنظمة غالبًا |
والصيغة العملية التي تجمع بين الأمرين: سقف للترحيل ومهلة لاستعماله. فالسقف يحدّ الالتزام، والمهلة تدفع إلى الاستعمال بدل التكديس — وكلاهما يُعلَن مسبقًا ويُذكَّر به قبل انتهاء السنة بشهرين لا في آخر أسبوع.
بدل الإجازة نقدًا: متى يُصرَف وكيف يُحسَب
ولأن هذا البند يُحسَب خطأً في أكثر التسويات التي رأيناها:
| المسألة | الخطأ الشائع | الأقرب للصواب |
|---|---|---|
| الأجر المحتسَب | الأساسي وحده دائمًا | بحسب النظام والعقد — يُسأل |
| قيمة اليوم | الراتب ÷ ٢٢ | الراتب ÷ ٣٠ غالبًا |
| الرصيد المحتسَب | رصيد السنة الأخيرة | المتراكم كلّه غير المستعمَل |
| توقيت الصرف | عند الطلب دائمًا | عند المغادرة أو بسياسة |
| الأثر المحاسبي | مصروف الشهر كلّه | إطفاء التزام مُجنَّب |
والصفّ الأخير هو الذي يُربِك قائمة الدخل: البدل المصروف ليس مصروف الشهر إن كنتَ تجنّبه شهريًّا — بل هو إطفاء لالتزام سبق تسجيله. ومن يسجّله مصروفًا كاملًا يُظهِر شهرًا سيّئًا بلا سبب حقيقي، وأصل التفريق بين المصروف والالتزام في قيود اليومية.
وأمّا الصفّ الأول فمحلّ اختلاف بحسب العقد ونظام العمل المنطبق: أهو الأجر الأساسي أم الأجر الشامل للبدلات؟ والفارق بينهما قد يبلغ الثلث. ويُحسَم مرّة بنصّ في العقد وبمراجعة مختصّ، لا اجتهادًا عند كل مغادرة، وربط ذلك بالكشف في قيد الرواتب.
الرصيد التزام في دفاترك — لا رقم في ملفّ
ولأن ما لا يُسجَّل لا يُدار ولا يُقاس ولا يُخطَّط له:
| السؤال | إن لم يُسجَّل | إن سُجِّل شهريًّا |
|---|---|---|
| كم التزامك اليوم؟ | لا يُعرَف | رقم يُقرأ |
| أثره في نتيجة الشهر | مخفيّ ثمّ مفاجئ | موزَّع بعدل |
| تسوية المغادرة | تُحسَب يدويًّا وتُنازَع | رقم متّفق عليه |
| التخطيط النقدي | مفاجأة نقدية | معلوم مسبقًا |
| المراجعة الخارجية | ملاحظة متكرّرة | مدعوم بكشف |
وطريقة القياس بسيطة: مجموع الأيّام المتراكمة لكلّ موظّف × قيمة يومه، يُحدَّث شهريًّا. والرقم الناتج يُفاجئ أول مرّة يُحسَب فيه — لأن منشأة من عشرين موظّفًا قد يبلغ التزامها أجر شهر كامل، وأثر مثل هذه الالتزامات على قراءة النتيجة في قراءة قائمة الدخل.
ويُقرأ هذا الرقم مع أرقام أخرى تُراجَع شهريًّا لا سنويًّا، ضمن ما فُصِّل في المراجعة الشهرية — فالالتزام الذي يُقرأ مرّة في السنة يُدار مرّة في السنة.
الرصيد الذي لا يُستهلَك ليس توفيرًا
ولأن الموظّف الذي «لا يأخذ إجازة» يُمدَح وهو يكلّفك أكثر من غيره:
التزام يكبر
كل شهر يُضاف يوم وثلاثة أرباع بأجر اليوم — وأجر اليوم يرتفع مع كل زيادة راتب، فيُعاد تسعير الرصيد القديم كلّه.
خطر مركّز
من لا يغيب لا يُختبَر عمله في غيابه — فلا يُعرَف من يغطّيه ولا ما لا يعرفه غيره حتى يغيب اضطرارًا.
إنتاجية تنخفض
العمل بلا انقطاع سنة كاملة يُنتِج أخطاءً أكثر — والكلفة تظهر في الجودة لا في كشف الرواتب.
ما يُفعَل
رصيد يتجاوز حدًّا معيّنًا يصير تنبيهًا للمسؤول لا وسامًا للموظّف — ويُجدوَل استعماله.
والبطاقة الأولى تحمل التفصيل المالي الذي يُغفَل: الرصيد يُقوَّم بأجر يوم المغادرة لا بأجر يوم التراكم في كثير من الصيغ. فرصيد تراكم قبل ثلاث سنوات وراتبه ارتفع ثلاثين في المئة صار أغلى بثلاثين في المئة — وهذا التزام ينمو بلا أن تفعل شيئًا.
والبطاقة الثانية مسألة مخاطرة لا رفاهية: غياب أسبوعين هو الاختبار الوحيد المجّاني لمعرفة ما لا يعرفه غير شخص واحد في منشأتك، وقد فُصِّل في مخاطرة الشخص المحوري.
ما يفعله النظام هنا — وما لا يفعله
ولأن من الأمانة أن نفصل بين ما تحلّه الأداة وما يحلّه القرار:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| حساب التراكم والخصم | نعم | أرخص ما يُؤتمَت |
| رصيد كل موظّف لحظيًّا | نعم | يراه الموظّف بنفسه |
| تنبيه الرصيد المرتفع | نعم | إن ضُبط حدّه |
| تقدير الالتزام بالريال | نعم | بربطه بالأجر |
| صياغة سياستك النظامية | لا | تُسأل من مختصّ |
| قرار الموافقة والتزاحم | لا | قاعدة يكتبها المالك |
| حمل الفريق على الاستعمال | لا | ثقافة لا إعداد |
والترتيب الذي نوصي به: صفحة سياسة أولًا، ثم إعداد النظام عليها. والصفحة تكفيها ستّة بنود: الاستحقاق، والتراكم، والترحيل ومهلته، والأنواع وما يُخصَم، ودورة الطلب ومدّة الردّ، والبدل النقدي. وطريقة كتابتها في توثيق الإجراءات.
خطة شهر لضبط الأرصدة
ولأن البداية من رصيد افتتاحي متّفق عليه لا من صفر ولا من تقدير:
- اجمع لكلّ موظّف: تاريخ المباشرة، والاستحقاق السنوي، وما استُعمِل فعلًا بتواريخه.
- احسب الرصيد الافتتاحي لكلٍّ، واعرضه عليه مكتوبًا واطلب إقرارًا به.
- اكتب صفحة السياسة بستّة بنود، وأقِرّها، ووزّعها.
- أدخِل الأرصدة الافتتاحية والقواعد في النظام — ثم أغلِق الجدول الجانبي نهائيًّا.
- اضبط تنبيهًا عند تجاوز الرصيد حدًّا معيّنًا، وآخر قبل نهاية السنة بشهرين.
- احسب الالتزام بالريال، وسجّله شهريًّا، واقرأه في مراجعتك الشهرية.
والخطوة الثانية هي التي تمنع نصف النزاع اللاحق: الرصيد الافتتاحي يُقَرّ من الطرفين مرّة. فمن يبدأ برقم أقرّه الموظّف لا يعود إلى الجدال في ما مضى — ومن يبدأ برقم من طرف واحد يجادَل فيه عند كل مغادرة.
اعرف التزامك قبل أن يُطلَب منكاعرض كيف يُحتسَب الرصيد والالتزام في «أعمالي ERP» ويُربَط بالرواتب وبتسوية المغادرة.
تواصل معنا