ثلاث صيغ للتاريخ — لا صيغة واحدة
ولأن السؤال ليس «كم سنة» بل «كم سنة وبأي صيغة»:
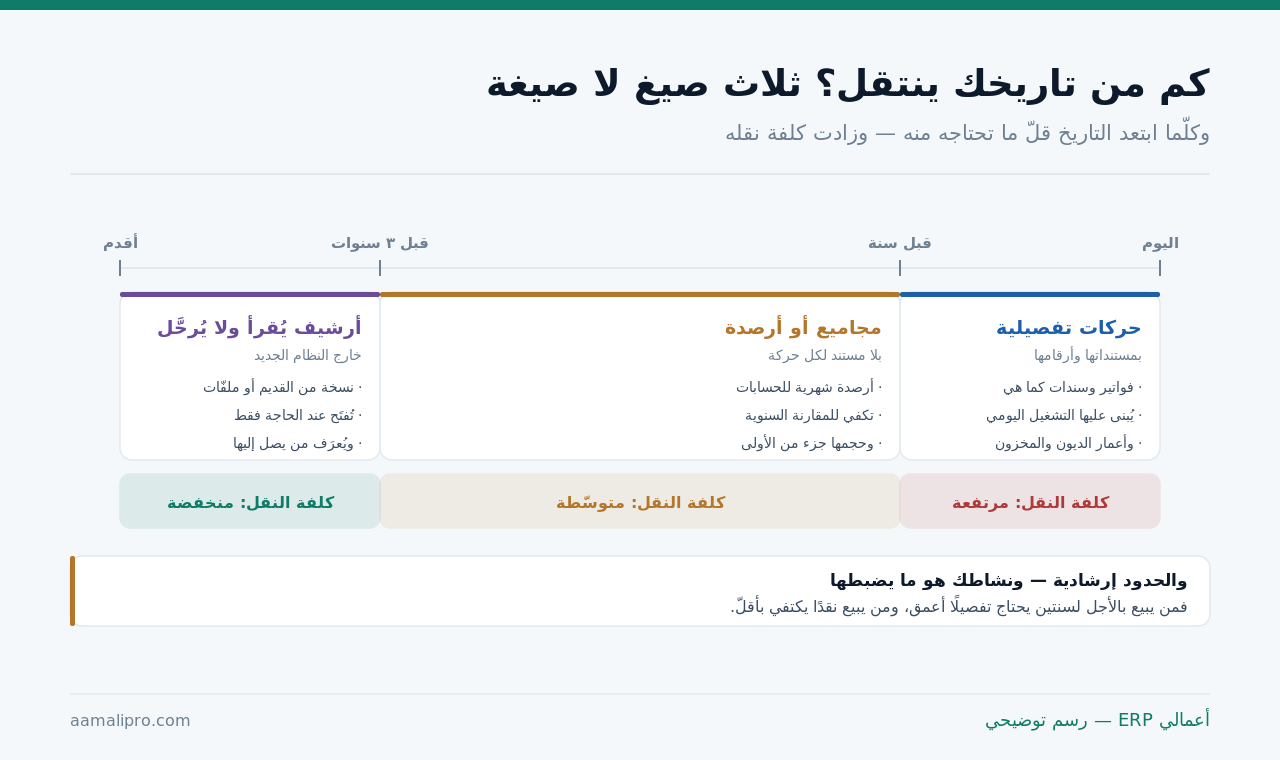
وموضع هذا المقال من غيره: الأرصدة الافتتاحية عن الأرصدة وحدها وكيف تُبنى وتُوازَن، وإيقاف النظام القديم عن متى يُطفَأ، والاستيراد من الجداول عن الاستيراد الدوري بعد التشغيل — وهذا عن عمق التاريخ نفسه: كم منه ينتقل وبأي صيغة.
خمسة أسئلة تحدّد العمق الذي تحتاجه
ولأن الجواب يختلف بين نشاط وآخر أكثر ممّا يختلف بين نظام وآخر:
| السؤال | إن كان الجواب نعم | الأثر على العمق |
|---|---|---|
| أتبيع بالأجل لمدد طويلة؟ | ذمم مفتوحة منذ سنتين | تفصيل أعمق للعملاء |
| أعندك عقود أو ضمانات سارية؟ | التزامات لم تنتهِ | يُرحَّل ما هو قائم كاملًا |
| أتقارن أداءك بالسنة السابقة؟ | تقارير مقارنة شهرية | مجاميع سنتين تكفي |
| أعندك أصول تُهلَك؟ | إهلاك متراكم قائم | يُنقَل بتفصيله لا برصيده |
| أيُطلَب منك حفظ مدّة معيّنة؟ | مهلة حفظ نظامية | يُحفَظ ولو خارج النظام |
والصفّ الأخير يُخلَط كثيرًا بما قبله: الحفظ غير الترحيل. فمدّة حفظ المستندات المطلوبة نظامًا تُلبّى بأرشيف يمكن الرجوع إليه — ولا تستلزم أن تكون الحركات داخل النظام الجديد. وما يخصّ المدد والصيغ المقبولة يُسأل من جهته ولا يُجتهَد فيه، وقد فُصِّل في حفظ المستندات إلكترونيًّا.
والصفّ الرابع أكثر ما يُنسى فيُنتِج خللًا يظهر بعد شهور: الأصول. فترحيل رصيد الأصل بلا تاريخ شرائه وعمره وإهلاكه المتراكم يجعل النظام يبدأ إهلاكًا جديدًا من الصفر — والفرق يظهر في القوائم لا في أول شهر، وقد فُصِّل في الأصول الثابتة والإهلاك.
ما الفرق بين الصيغ الثلاث عمليًّا؟
ولأن الاختيار بينها يُبنى على ما تستطيع فعله بكلٍّ منها لا على اسمها:
| الصيغة | ما تستطيع فعله بها | ما لا تستطيع |
|---|---|---|
| حركات تفصيلية | كشف حساب وأعمار ديون | لا شيء تقريبًا |
| مجاميع شهرية | مقارنة سنوية واتّجاهات | لا تصل إلى مستند بعينه |
| أرصدة افتتاحية فقط | بداية سليمة ومتوازنة | لا مقارنة بالسنة السابقة |
| أرشيف خارج النظام | الرجوع عند الحاجة | لا تقارير ولا ربط |
والصفّ الثاني هو أنفع حلّ وسط وأقلّه استعمالًا: المجاميع الشهرية. فهي تعطيك خطًّا بيانيًّا لسنتين أو ثلاث بكلفة جزء بسيط من ترحيل الحركات — ومن أراد المقارنة السنوية وحدها لا يحتاج أكثر منها.
والصفّ الأخير يُقبَل حين تُفهَم حدوده: الأرشيف. فهو ليس بديلًا عن الترحيل بل حدّه — وما يوضع فيه يُقرأ بجهد ولا يدخل في أي تقرير، فلا يُوضَع فيه ما تحتاجه شهريًّا.
كلفة الترحيل: أين تُنفَق فعلًا؟
ولأن أكثر من يقدّر الكلفة يقدّر ساعات الاستيراد وحدها:
| البند | من يتحمّله | ما يقلّله |
|---|---|---|
| تنظيف البيانات قبل النقل | فريقك غالبًا | تقليل ما يُنقَل |
| مطابقة الحقول | المزوّد ومعه فريقك | بنية قديمة منظّمة |
| الاستيراد وإعادته | المزوّد | ملفّ تجربة قبل الكامل |
| المطابقة بعد النقل | محاسبك أنت | قوائم مطابقة جاهزة |
| تصحيح ما ظهر لاحقًا | فريقك بعد الإطلاق | مطابقة صارمة قبل البدء |
والبند الأول هو الأثقل دائمًا وأقلّه ظهورًا في العروض: التنظيف. فأسماء عملاء مكرّرة وأصناف بلا رموز وحسابات لم تُستعمَل منذ سنوات — كلّها تُعالَج قبل النقل لا بعده، والوقت الذي تستهلكه من فريقك أكبر من ساعات المزوّد كلّها، وقد فُصِّل في حوكمة البيانات الرئيسية.
والبند الأخير هو ما يجعل الترحيل الزائد خسارة مزدوجة: تصحيح ما ظهر بعد الإطلاق. فكل سنة إضافية تنقلها تحمل معها أخطاءها — وتصحيحها في نظام يعمل أصعب وأغلى من تصحيحها قبل أن يبدأ.
ستّة أشياء لا تُرحَّل — ولو كان التاريخ قريبًا
ولأن نقلها يُفسِد النظام الجديد بدل أن يُغنيه:
| ما لا يُرحَّل | لماذا | ما يُفعَل بدله |
|---|---|---|
| حسابات لم تُستعمَل منذ سنوات | تُثقِل الشجرة | تُترَك في الأرشيف |
| عملاء وموردون غير نشطين | يشوّشون البحث | يُنقَل النشط وحده |
| أصناف موقوفة بلا رصيد | تُفسِد التقارير | قائمة مرجعية لا بطاقات |
| قيود مؤقّتة لم تُعتمَد | ليست حقيقة محاسبية | تُحسَم قبل النقل |
| فروق تسوية لم تُفهَم | تنتقل مجهولة | تُفسَّر أو تُقفَل |
| أرصدة متنازَع عليها | تنتقل كأنها صحيحة | تُوثَّق ثمّ تُنقَل بحالها |
والصفّ الأخير يستحقّ تفصيلًا لأنه يُساء فهمه: الأرصدة المتنازَع عليها تُنقَل — لكن بوصفها متنازَعًا عليها لا بوصفها صحيحة. فما يُنقَل صامتًا يصير بعد سنة رقمًا لا أحد يعرف أصله، وقد فُصِّل في الفواتير المعترَض عليها.
والصفّ الأول أسهل مكسب في المشروع كلّه: تنقية الشجرة. فالانتقال فرصة نادرة لإسقاط ما تراكم في عشر سنوات — ومن ينقل شجرته كما هي يفوّت هذه الفرصة ويحملها معه عشرًا أخرى، وقد فُصِّل في شجرة الحسابات.
خمس خطوات ليبقى الأرشيف مقروءًا
ولأن أرشيفًا لا يُفتَح بعد سنتين كأنه غير موجود:
- اختر صيغة مفتوحة تُقرأ بلا النظام القديم نفسه.
- وصدِّر فهرسًا يقول ما فيه وبأي ترتيب.
- وجرّب فتحه فعلًا بعد التصدير لا بعد سنة.
- وحدّد من يصل إليه ومن يوافق على الاستخراج.
- واكتب تاريخ مراجعته — سنويًّا مع النسخ الاحتياطية.
أتحتاج قرارًا في عمق ما تنقله؟نقرأ معك بنية بياناتك القديمة ونكتب لك ما يُرحَّل بتفصيله وما يكفي فيه المجاميع وما يبقى أرشيفًا.
اطلب خطّة ترحيلوالخطوة الثالثة هي التي تفصل أرشيفًا حقيقيًّا عن ملفّات على قرص: جرّب فتحه. فكثير من الأرشيفات تُكتشَف عند أول حاجة إليها ناقصةً أو بصيغة لا يفتحها أحد — والتجربة اليوم تكلّف ساعة، وقد فُصِّل في تجربة الاستعادة.
والخطوة الأولى تحمي من ارتهان صامت: صيغة مفتوحة. فأرشيف لا يُقرأ إلّا بالنظام القديم يعني أنك لم تخرج منه فعلًا — وتبقى مرتبطًا برخصة أو خادم لسنوات، وقد فُصِّل في الخروج من النظام.
خمسة أمراض تنتقل مع التاريخ
ولأن النقل لا يُصلِح شيئًا — بل يضاعفه:
| المرض | كيف يظهر بعد النقل | ما يمنعه |
|---|---|---|
| تكرار العملاء والموردين | رصيد واحد على اسمين | دمج قبل النقل لا بعده |
| أصناف بلا رموز منضبطة | تقارير مبيعات لا تُجمَع | ترميز قبل النقل |
| وحدات قياس مختلطة | كمّيات لا تُصدَّق | توحيد الوحدة الأساسية |
| تواريخ خارج الفترة | قيود تسبق التأسيس | فحص المدى قبل الاستيراد |
| حقول نصّية بدل مرجعية | بحث لا يجد شيئًا | ربطها بقوائم |
والصفّ الأول أشيعها وأكثرها كلفة: التكرار. فعميل واحد بثلاثة أسماء يعني ثلاثة أرصدة وثلاثة كشوف — ودمجه بعد النقل أصعب لأن الحركات صارت موزّعة، والدمج قبل النقل عمل يوم واحد، وقد فُصِّل في حوكمة البيانات الرئيسية.
والصفّ الثالث يُنتِج أرقامًا لا يصدّقها أحد: خلط الوحدات. فمن يشتري بالطن ويبيع بالكيلو ولم يوحّد الوحدة الأساسية ينقل مخزونًا لا يعبّر عن شيء — وتصحيحه بعد النقل يعني إعادة تقييم كاملة، وقد فُصِّل في وحدات القياس.
ستّة أرقام تُطابَق قبل أن تعتمد الترحيل
ولأن الترحيل لا ينتهي بالاستيراد بل بالمطابقة:
| ما يُطابَق | مع ماذا | الحكم إن اختلف |
|---|---|---|
| مجموع أرصدة العملاء | إجمالي الذمم المدينة | لا تمضِ |
| مجموع أرصدة الموردين | إجمالي الذمم الدائنة | لا تمضِ |
| قيمة المخزون | تقرير الجرد الأخير | لا تمضِ |
| أرصدة البنوك | كشوف البنك بتاريخ البدء | لا تمضِ |
| عدد الحركات المنقولة | عدد الأسطر في الملفّ | ابحث عن المرفوض |
| مجاميع سنتين للمقارنة | تقارير النظام القديم | يُقبَل فرق مفسَّر |
أتريد مطابقة مستقلّة قبل أن تعتمد؟نطابق معك أرصدة العملاء والموردين والمخزون والبنوك بين القديم والجديد ونكتب تقرير الفروق قبل الاعتماد.
اطلب مطابقة الترحيلوالصفّ الخامس يكشف أخطر ما يمرّ صامتًا: أسطر رُفِضت. فاستيراد ينجح ظاهريًّا وقد رفض ثلاثمئة سطر لخطأ في تاريخ أو رمز يترك فجوة لا تظهر في أي رصيد — وعدّ الأسطر هو ما يكشفها، وقد فُصِّل في الاستيراد من الجداول.
والقاعدة في الأربعة الأولى صارمة عمدًا: لا تمضِ. ففرق يُترَك اليوم بحجّة أنه صغير يصير بعد ستّة أشهر رقمًا لا يُفسَّر ولا يُصحَّح، وقد فُصِّل في الأرصدة الافتتاحية.
خمسة أخطاء في ترحيل التاريخ
ننقل كل شيء
يضاعف المدّة والكلفة وينقل أخطاء عشر سنوات إلى نظام نظيف.
نبدأ من صفر
فتفقد المقارنة بالسنة السابقة في أول شهر — والمجاميع كانت تكفي.
النقل قبل التنظيف
التكرار والوحدات المختلطة تنتقل كما هي — وتصحيحها بعدها أصعب.
الاكتفاء بنجاح الاستيراد
أسطر مرفوضة لا تظهر في أي رصيد — والعدّ وحده يكشفها.
أرشيف لم يُجرَّب
يُكتشَف عند أول حاجة ناقصًا أو بصيغة لا يفتحها أحد.
ومتى يكفي أن ترحّل الأرصدة وحدها؟
هذا القسم يخالف مصلحتنا — فساعات الترحيل عمل يُباع. لكن الأرصدة وحدها تكفي في حالات:
| الحالة | ما يكفي | ما يبقى لازمًا |
|---|---|---|
| بيع نقدي بلا ذمم | أرصدة فقط | المخزون بتفصيله |
| نشاط قائم منذ أقلّ من سنتين | أرصدة ومجاميع | العقود السارية |
| النظام القديم يبقى للقراءة | أرصدة فقط | مدّة وصول معلومة |
| بيانات قديمة رديئة جدًّا | أرصدة مُصادَق عليها | تفسير الفروق |
| ذمم مفتوحة كثيرة | لا يكفي | تفصيل الذمم كاملًا |
والصفّ الرابع قرار شجاع يوفّر كثيرًا: بيانات رديئة. فترحيل تاريخ لا يُوثَق به يمنح أرقامًا خاطئة هيئة الحقيقة — والأصدق أن يُبدأ برصيد مُصادَق عليه من العملاء والموردين، وأن يُترَك ما قبله أرشيفًا، وقد فُصِّل في كشف حساب العميل.
والإشارة التي تقول إن العمق صار لازمًا ليست عمر نشاطك بل أول تقرير تعجز عن إخراجه لأنك لم تنقل ما يبنيه — فإن كانت قائمة هذه التقارير فارغة، فالأرصدة تكفيك.
قائمة فحص لترحيل التاريخ
- حدّ التفصيل والمجاميع والأرشيف مكتوب بتواريخه.
- وما هو قائم من عقود وضمانات وأصول يُنقَل كاملًا.
- والتكرار في العملاء والموردين مدموج قبل النقل.
- والأصناف مرمَّزة ووحداتها موحَّدة.
- والحسابات غير المستعملة مسقطة من الشجرة.
- والقيود المؤقّتة محسومة قبل النقل.
- وملفّ تجربة استُورِد قبل الملفّ الكامل.
- وعدد الأسطر المستورَدة مطابق لعدد أسطر الملفّ.
- وأرصدة العملاء والموردين والمخزون والبنوك مطابقة.
- والأرشيف مُصدَّر بصيغة مفتوحة ومجرَّب فعلًا.
وابدأ بالبند الأول قبل أي عمل تقني: اكتب الحدود بتواريخها — فجملة واحدة مثل «تفصيل من أول العام الماضي، ومجاميع لسنتين قبله، وما دون ذلك أرشيف» تُغني عن أسابيع من النقاش وتُسعَّر بدقّة.