نقطة بيع مؤقّتة — لا معرض ولا فرع
ولأن ثلاثة أبواب تتكلّم عن البيع خارج مقرّك:
وموضع هذا المقال ممّا يجاوره: المشاركة في معرض عن حدث يُقاس بعدد المؤهَّلين لا بالمبيعات، وقرار التوسّع عن فرع دائم ومنحنى نقده، والبيع من المركبة عن مخزون يتحرّك — وهذا عن موقع ثابت لمدّة قصيرة.
والفرق الذي يحكم كل قرار فيه: المدّة قصيرة والكلفة الثابتة كاملة. فالفرع الدائم يوزّع تجهيزه على سنوات، والركن يدفعه في ثلاثين يومًا — ولذلك يُحسَب بالأيّام لا بالأشهر.
ثلاثون يومًا… ومتى يبدأ الربح؟
ولأن الحساب يُغيّر القرار قبل التوقيع:
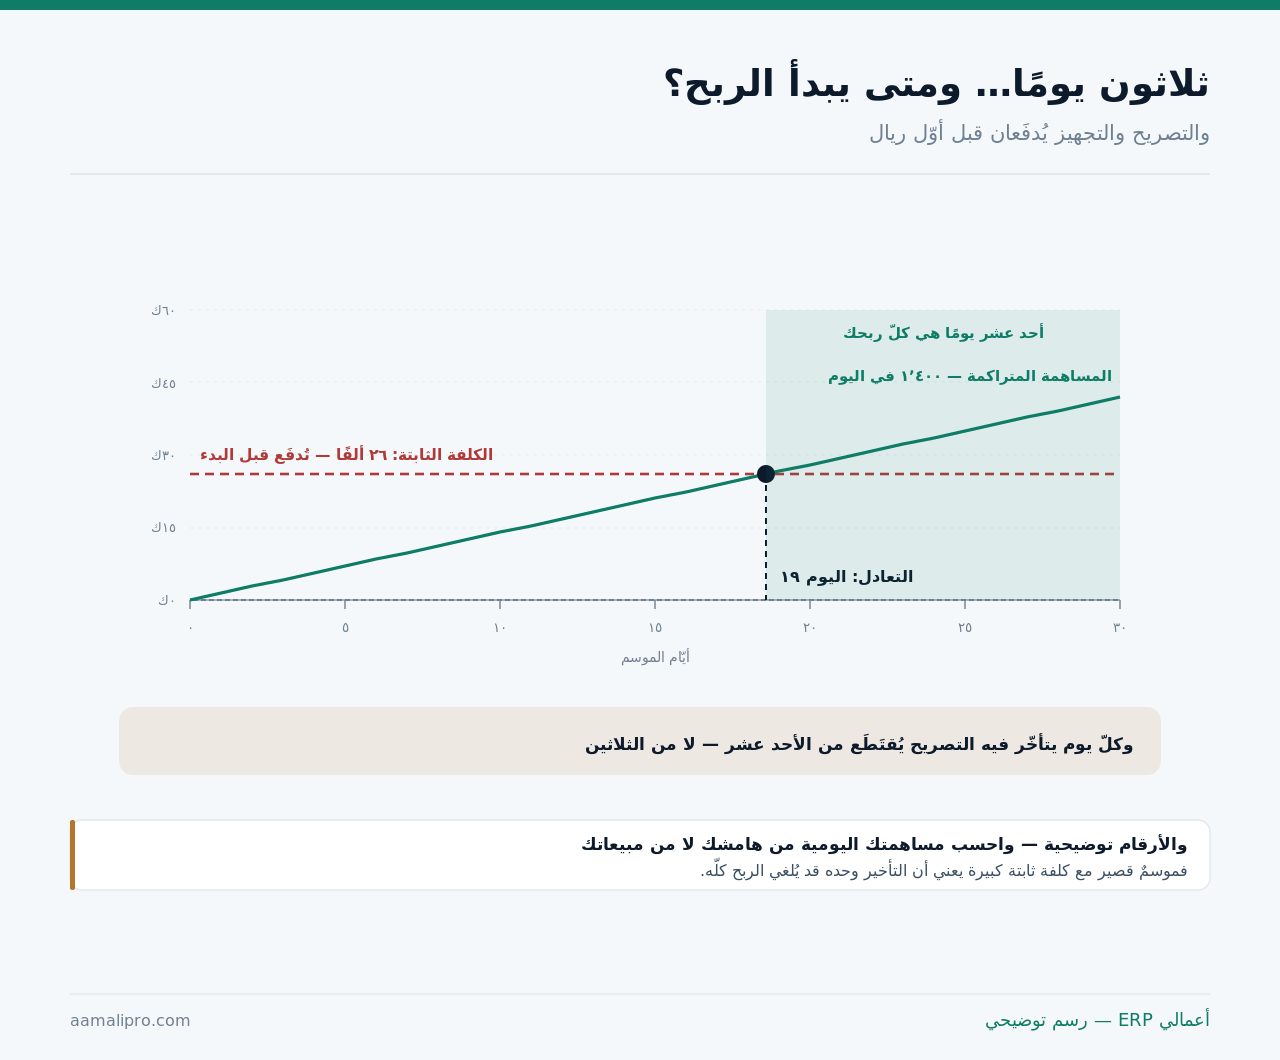
والحساب في سطرين: الكلفة الثابتة ÷ المساهمة اليومية = يوم التعادل. والمساهمة اليومية تُحسَب من الهامش لا من المبيعات — فالمبيعات بهامش ثلاثين في المئة تُساهم بثلاثين في المئة منها لا بكاملها.
الكلفة الثابتة: ثمانية بنود لا بند
ولأن الإيجار أقلّ من نصفها عادةً:
| البند | ملاحظة | يُغفَل؟ |
|---|---|---|
| إيجار الركن | المعلَن | لا |
| التصريح والرسوم | بحسب الجهة والموسم | أحيانًا |
| التجهيز والديكور | قد يفوق الإيجار | نعم |
| الكهرباء والتوصيلات | تُحسَب منفصلة غالبًا | نعم |
| مخزون افتتاحي زائد | مال معطَّل شهرًا | نعم |
| عمالة إضافية وتنقّلها | ساعات ومناوبات | نعم |
| النقل اليومي للبضاعة | يُنسى دائمًا | نعم |
| التفكيك والإزالة | قد يُشترَط | نعم |
والبند السابع هو أكثر ما يُنسى وأثقل ما يتراكم: النقل اليومي. فركنٌ يحتاج تزويدًا يوميًّا من مستودعك يبتلع ساعات ووقودًا لثلاثين يومًا — وهي كلفة لا تظهر في عرض المؤجّر، وحسابها في كلفة الرحلة.
والبند الخامس مالٌ معطَّل لا مصروف: المخزون الافتتاحي. فما تشتريه للموسم ولا يُباع يعود إليك — لكنه شغل رأس مالك شهرًا، وكلفة حمله تُحسَب كما فُصِّل في كلفة الاحتفاظ بالمخزون.
التصريح: خمسة تُسأل قبل الدفع
ولأن مقدّم الإيجار يُدفَع قبل أن يُعرَف الجواب:
| السؤال | لماذا | ما يقع بغيره |
|---|---|---|
| من يستخرج التصريح؟ | أنت أم المنظّم؟ | كلٌّ ينتظر الآخر |
| كم يستغرق؟ | يُبنى عليه تاريخ البدء | أيّام تُقتَطَع من الربح |
| أيشمل نشاطك المسجَّل؟ | وإلّا رُفِض | يُراجَع سجلّك |
| ما اشتراطات السلامة؟ | طفّاية ومخرج وتوصيل | يُوقَف الركن |
| ما الذي يُدفَع ولا يُستردّ؟ | إن أُلغي الموسم | يُكتَب لا يُفترَض |
والسؤال الأوّل يُنتِج أطول تأخير: من يستخرجه. فالمنظّم يفترض أنك تعرف، وأنت تفترض أنه ضمن الإيجار — والجواب يُكتَب في العقد قبل الدفع، ومنطق ما يُصرَّح لك بمزاولته في السجلّ والتراخيص.
والسؤال الثالث يُوقِف كل شيء إن أُغفِل: مطابقة النشاط. فبيع صنف خارج نشاطك المسجَّل يُرفَض عند التصريح — وهذا يُراجَع قبل أن تشتري المخزون لا بعده.
افتح موقعًا مؤقّتًا بلا فوضى في أرقامكفي «أعمالي ERP» يُفتَح مخزن وموقع بيع مؤقّت — فتُقرأ مبيعاته وتكلفته منفصلةً عن مقرّك.
اطلب عرضًاأربعة تُحسَم قبل أوّل يوم
ولأن الركن يعمل بعيدًا عن أعينك:
كيف يُفوتَر؟
من النظام نفسه لا بدفتر منفصل. فما يُباع خارج نظامك يعود إليك مسألةً محاسبية بعد الموسم.
وكيف يُزوَّد؟
بموعد ثابت وكمّية محسوبة — لا بمكالمة عند النفاد.
ومن يقفل يوميًّا؟
من يعدّ النقد ويودعه. فبُعد الموقع يُغري بتأجيل الإيداع.
وما حدود من يقف فيه؟
خصم وإرجاع وسعر. فالموظّف البعيد يجتهد إن لم يُعطَ حدًّا.
والبطاقة الأولى تمنع أكبر فوضى بعد الموسم: الفوترة من النظام. فركنٌ يبيع بدفتر أو بتطبيق منفصل يُنتِج مخزونًا لا يُطابِق ومبيعاتٍ تُدخَل يدويًّا بعد أسابيع — وترتيب الفوترة من موقع بعيد في العمل الميداني.
والبطاقة الثالثة تُغلِق ثغرة يومية: النقد. فالموقع البعيد يجعل الإيداع يُؤجَّل ليومين وثلاثة — والقاعدة موعد إيداع ثابت مهما صغر المبلغ، وضبط الفروق في فروقات الصندوق.
ماذا تحمل إليه؟ وماذا يبقى بعده؟
ولأن ما يبقى بعد الموسم يقرّر ربحه:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| ما يُحمَل | الأسرع دورانًا لا الأوسع تشكيلة | رفّ مزدحم بلا بيع |
| الكمّية | لأسبوع لا للموسم | مال معطَّل بعيد عنك |
| الأصناف الموسمية البحتة | تُشترى بحساب | تبقى سنة كاملة |
| المرتجع إلى المستودع | يُدخَل بمستند لا كما هو | فروق جرد |
| ما لم يُبَع | يُصرَّف بخطّة قبل الإغلاق | خصم متأخّر |
والصفّ الأخير يُخطَّط له قبل الأيّام الأخيرة: تصريف المتبقّي. فمن ينتظر اليوم الأخير يبيع بخصم كبير أو يحمل البضاعة عائدًا — وخطّة تخفيض متدرّجة في الأيّام الخمسة الأخيرة أفضل من قرار في اليوم الثلاثين، ومنطق ذلك في المخزون بطيء الحركة.
والصفّ الأوّل يُصحّح غريزة شائعة: لا تحمل تشكيلتك كلّها. فالركن الصغير يُباع فيه ما يُشترى بسرعة — والتشكيلة الواسعة تشغل مساحته وتُبقي أكثرها بلا بيع.
من يقف في الركن؟
ولأن أكثر أخطاء الموسم بشرية لا حسابية:
| الخيار | ملاحظة | الأثر |
|---|---|---|
| موظّف من فريقك | يعرف الصنف والسعر | ينقص من مقرّك |
| موسميّ يُدرَّب يومًا | أرخص | يحتاج حدودًا مكتوبة |
| تناوب بين الاثنين | الأنسب غالبًا | خبرة وحضور |
| المالك نفسه | مفيد في أوّل يومين | لا ثلاثين يومًا |
| بلا مشرف يمرّ | الركن ينحرف بسرعة | زيارة كل يومين |
والصفّ الأخير يُغفَل لأن الموقع بعيد: زيارة المشرف. فركنٌ بلا زائر يتراخى في العرض والنظافة والأسعار خلال أسبوع — وزيارة قصيرة كل يومين تكفي، ومنطق الزيارات في زيارات الفروع.
والصفّ الأوّل له ثمن يُحسَب: سحب موظّف من مقرّك. فالركن يكسب خبرةً وينقص مقرّك من يخدم — وهذه كلفة لا تظهر في جدول الموسم، وحسابها في طاقة الخدمة والذروة.
انتهى الموسم: ستّة تُغلَق
ولأن الإغلاق نصف التجربة:
| ما يُغلَق | كيف | ملاحظة |
|---|---|---|
| المخزون المتبقّي | يُعاد بمستند ويُجرَد | قبل أن يختلط |
| النقد والأجهزة | تُسلَّم بمحضر | وتُشطَب العهدة |
| التفكيك والإزالة | في المهلة المشترَطة | غرامة تأخير |
| إغلاق الموقع في النظام | وإلّا بقي رصيد معلّق | يُربِك الجرد |
| حساب النتيجة | إيراد ناقص الكلفة الكاملة | خلال أسبوع لا بعد شهر |
| قرار السنة القادمة | يُكتَب الآن | بينما التفاصيل حاضرة |
والبند الأخير هو أثمن ما تخرج به: القرار مكتوبًا الآن. فبعد ستّة أشهر لن تتذكّر أن التصريح تأخّر أسبوعين وأن النقل التهم مبلغًا — وثلاثة أسطر تُكتَب اليوم تُغني عن إعادة التجربة نفسها.
والبند الرابع يُنسى فيُفسِد جردك: إغلاق الموقع. فرصيدٌ يبقى مفتوحًا في موقع لم يعد موجودًا يظهر في تقاريرك شهورًا — وشطبه ساعة إغلاق الركن أسهل من تفسيره لاحقًا.
ثلاثة أرقام تقرّر السنة القادمة
ولأن القرار يُبنى على ما وقع لا على الانطباع:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| يوم التعادل الفعلي | متى غطّت المساهمة الثابت؟ | يُقارَن بالمخطَّط |
| الربح بعد الكلفة الكاملة | بما فيه النقل والعمالة | قد يكون سالبًا |
| أثره على مقرّك | أنقصت مبيعات المقرّ؟ | قد يكون نقلًا لا نموًّا |
والرقم الثالث هو الذي يُغيّر الحكم كلّه: أهو نموّ أم نقل؟ فإن كان عملاؤك أنفسهم اشتروا من الركن بدل المقرّ فلم تكسب سوقًا جديدة — وقراءة المقارنة في مقارنة الفترات.
والرقم الثاني يُحسَب بصدق أو لا يُحسَب: الكلفة الكاملة. فحساب الربح بالإيجار وحده يجعل كل موسم ناجحًا — وإضافة النقل والعمالة والمخزون المعطَّل تكشف الحقيقة.
أين ينتهي دور النظام في الموسم
ولأن هذا قرار وحساب:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| موقع بيع ومخزن مؤقّت | نعم | يفصل أرقامه |
| فوترة من الموقع نفسه | نعم | يمنع الدفتر الجانبي |
| تحويل المخزون إليه ومنه | نعم — بمستند | يمنع فروق الجرد |
| قراءة نتيجة الموقع منفصلة | نعم | إيراد وكلفة |
| حدود الخصم لمن يقف فيه | نعم — بالصلاحية | يمنع الاجتهاد |
| استخراج التصريح | لا | خارج نظامك |
| قرار الدخول أصلًا | لا | حساب على ورقة |
والمسألة الثالثة تمنع أشيع فوضى بعد الموسم: التحويل بمستند. فما خرج إلى الركن وعاد بلا قيد يُنتِج فروق جرد تُبحَث أسابيع — وقيدان يُنهيان المسألة.
خطة ساعة قبل أن توقّع
ولأنها تُنقِذك من موسم خاسر:
- اكتب الثمانية بنودًا وقدّر كلًّا — ولا تترك النقل والتفكيك.
- احسب مساهمتك اليومية من الهامش لا من المبيعات.
- اقسِم: الثابت ÷ المساهمة = يوم تعادلك.
- اطرحه من مدّة الموسم — فالباقي هو أيّام ربحك.
- اسأل عن التصريح: من يستخرجه وكم يستغرق؟ وأنقِص ما يتأخّر.
- وإن كانت أيّام الربح أقلّ من خمسة — فالجواب لا.
والخطوة الرابعة هي التي تكشف الحقيقة في سطر: أيّام الربح. فموسمٌ من ثلاثين يومًا تعادله في الخامس والعشرين ليس فرصةً بل مقامرة على الطقس والحركة — والرقم يُقال قبل التوقيع لا بعده.
اجعل الركن رقمًا منفصلًا لا فوضىاعرض كيف يُفتَح موقع بيع مؤقّت وتُحوَّل بضاعته بمستند وتُقرَأ نتيجته منفصلة في «أعمالي ERP».
تواصل معنا