الإغلاق — لا التسليم ولا الإنقاذ
ولأن نهاية المشروع تُخلَط بثلاثة أشياء غيرها:
وموضع هذا المقال ممّا يجاوره: محضر التسليم عن الوثيقة التي تنقل المسؤولية، وجدول المشروع عن الزمن وإدارته، وربحية المشروع عن حساب الربح ومقارنته، والمشروع المتعثّر عن الإنقاذ — وهذا عن الإقفال.
والفرق بين التسليم والإغلاق عملي لا لفظي: التسليم ينقل المسؤولية عن العمل، والإغلاق ينهي التزامات الطرفين وحسابات المنشأة الداخلية. وبينهما مدّة قد تبلغ شهورًا — وهي التي يقع فيها أكثر الضياع.
ستّة تُقفَل — وواحد يُبقي الملفّ مفتوحًا
ولأن الإغلاق ليس شعورًا بل قائمة تُستوفى:
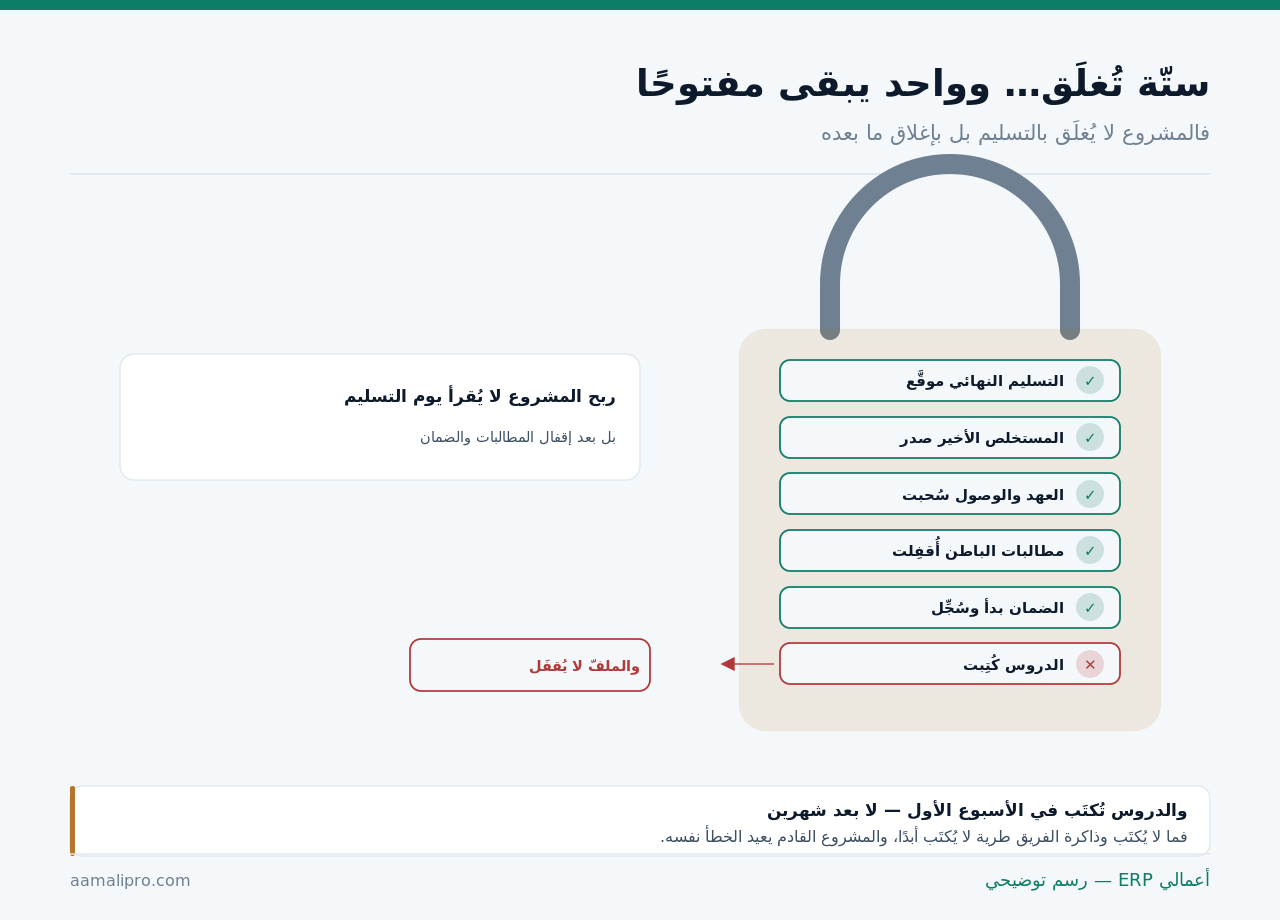
| البند | من يُقفِله | دليل الإقفال |
|---|---|---|
| التسليم النهائي | مسؤول المشروع | محضر موقَّع من الطرفين |
| الإقفال المالي | المالية | مستخلص أخير ومطالبة بالمحتجَز |
| الموارد والعهد | مسؤول المشروع | محاضر استرداد |
| حسابات الباطن | المشتريات | إقرار مخالصة |
| الضمان | المالية والتشغيل | تاريخ بدء مسجَّل |
| الدروس والأرشفة | مسؤول المشروع | أكثرها إهمالًا |
والبند الأخير هو الذي يُسقَط دائمًا: الدروس. وسبب سقوطه أنه الوحيد الذي لا يطالب به أحد — فالعميل يطالب بالتسليم، والمالية بالمستخلص، والمورّد بمخالصته، ولا أحد يطالبك بأن تتعلّم.
قائمة الملاحظات: ما يفصل بين تسليمين
ولأن التسليم في أكثر المشاريع محطّتان لا محطّة:
وشكل القائمة يحدّد إن كانت ستُقفَل: كل ملاحظة سطر مستقلّ فيه ما هو المطلوب ومن ينفّذه وتاريخ الإقفال. فقائمة مكتوبة جملةً واحدة — «بعض الملاحظات على الدهان والكهرباء» — تبقى مفتوحة إلى الأبد لأن أحدًا لا يستطيع أن يقول متى انتهت.
وتُغلَق القائمة بمهلة متّفق عليها: ما لم يُذكَر في القائمة ليس ملاحظة. فبلا حدّ يستمرّ العميل في إضافة بنود جديدة كلّما اقترب الإقفال — وهذا ليس سوء نيّة غالبًا بل نتيجة طبيعية لقائمة مفتوحة. وما كان خارج نطاق العمل أصلًا يُعامَل طلب تغيير لا ملاحظة تسليم، والتفريق بينهما في إدارة طلبات التغيير.
وحتى لا تتحوّل القائمة إلى ورقة ضغط: يُربَط الاستلام الابتدائي بدفعة والنهائي بدفعة. فمن يجعل كامل المتبقّي معلَّقًا على الإقفال النهائي يجد ملاحظة صغيرة تحبس مبلغًا كبيرًا شهورًا — وهذا من أكثر ما يُتعلَّم متأخّرًا في مشاريع المنشآت الصغيرة.
المستخلص الأخير والمبلغ المحتجَز
ولأن أكبر مبلغ يُنسى في المشاريع هو آخر مبلغ فيها:
| البند | متى يُطالَب به | ما يُوقِفه |
|---|---|---|
| المستخلص الأخير | بعد التسليم مباشرة | نقص مستندات التسليم |
| المبلغ المحتجَز | بعد انتهاء مدّة الضمان | يُنسى لأنه بعيد |
| أعمال إضافية معتمَدة | مع المستخلص الأخير | اعتماد شفهي بلا أثر |
| غرامات أو خصومات | تُسوّى قبل الإقفال | خلاف على سببها |
| ضمان بنكي أو شيك | يُستردّ بانتهاء غرضه | يبقى مجمَّدًا سنوات |
والصفّ الثاني هو أكثر المال ضياعًا في المنشآت الصغيرة: المحتجَز يُطالَب به بعد سنة — وبعد سنة يكون الملفّ مغلقًا والفريق تغيّر ولا أحد يتذكّر. والعلاج مهمّة مجدوَلة بتاريخ استحقاقه لا تذكّر، وقراءة أثره في وضوح التدفّق النقدي.
والصفّ الثالث سبب أشيع خلاف في نهاية المشاريع: أعمال إضافية نُفِّذت باعتماد شفهي. فمن ينفّذ ثمّ يطالب يجد الجواب «لم نتّفق على هذا» — وضبطه بطلب تغيير مكتوب كما في إدارة طلبات التغيير.
ما يبقى عليك بعد التسليم
ولأن تسليم العمل لا ينهي كل التزام فيه:
| الالتزام | مدّته | ما يلزم تسجيله |
|---|---|---|
| ضمان التنفيذ | بحسب العقد | تاريخ البدء والانتهاء |
| ضمانات المصنّعين | مستقلّة عن ضمانك | رقم كل جهاز وضمانه |
| صيانة متّفق عليها | دورية بعقد | مواعيدها ومسؤولها |
| تدريب أو دعم مبدئي | مدّة قصيرة | ما نُفِّذ ومتى |
| وثائق ومخطّطات نهائية | تُسلَّم مرّة | تُنسى فيُطلَب بعد سنة |
والصفّ الأوّل يحتاج تاريخًا مسجَّلًا لا مفهومًا: متى يبدأ الضمان؟ فمن يقول «من التسليم» ويكون التسليم على مراحل يجد نفسه في خلاف — والصواب تاريخ محدَّد في محضر موقَّع، وتفصيله في محضر التسليم.
والصفّ الثاني يوفّر مالًا كثيرًا: ضمان المصنّع غير ضمانك. فعطل في جهاز داخل ضمان مصنّعه يُصلَح على حسابه لا على حسابك — بشرط أن تكون أرقام الأجهزة وضماناتها مسجَّلة عندك، وربط ذلك بـسجلّ الأصول.
اجعل ما بعد التسليم مجدوَلًا لا متروكًافي «أعمالي ERP» تُسجَّل تواريخ الضمان والمحتجَز والصيانة مهامَّ بمواعيدها ومسؤوليها.
اطلب عرضًاسحب العهد والوصول والموارد
ولأن ما لا يُسحَب عند الإغلاق يُفقَد صامتًا:
| ما يُسحَب | من أين | خطر تركه |
|---|---|---|
| العدد والأجهزة | من الفنّيين والموقع | يُحسَب تلفًا لاحقًا |
| مفاتيح وبطاقات دخول | من الفريق ومن الباطن | وصول لموقع لم يعد لك |
| حسابات وصلاحيات مؤقّتة | من الأنظمة | حساب مفتوح بلا مالك |
| مواد فائضة | من الموقع | تُرَدّ للمخزن أو تُصفَّى |
| موارد محجوزة | من جدول الموارد | تُحجَب عن مشروع آخر |
والصفّ الثالث هو الأخطر وأقلّها ظهورًا: صلاحيات مؤقّتة تبقى — حساب مورّد باطن على نظامك أو وصول فنّي انتهى دوره. وسحبها إجراء إغلاق لا مسألة أمنية منفصلة، وترتيبها في صلاحيات المستخدمين.
والصفّ الأخير يكلّف بلا أن يُلاحَظ: موارد محجوزة لمشروع منتهٍ. فجدولك يقول إن الفنّي مشغول وهو فارغ — فتُرفَض أعمال أو تُؤجَّل، وضبطه في حجز الموارد.
الربح يُقرأ بعد الإقفال لا يوم التسليم
ولأن الرقم الذي يُحتفَل به يوم التسليم يتغيّر بعده:
| ما يتأخّر ظهوره | أثره في الربح | متى يظهر |
|---|---|---|
| فواتير موردين متأخّرة | يخفضه | بعد أسابيع |
| مطالبات باطن ختامية | يخفضه | عند المخالصة |
| ساعات لم تُسجَّل وقتها | يخفضه | عند مراجعة الوقت |
| مواد رُدَّت للمخزن | يرفعه | عند الإرجاع |
| أعمال إضافية حُصِّلت | يرفعه | مع المستخلص الأخير |
| كلفة الضمان | يخفضه بعد شهور | خلال مدّة الضمان |
والصفّ الأخير هو الذي يُفسِد أرقام المشاريع كلّها إن أُهمِل: كلفة الضمان تُنسَب إلى المشروع لا إلى الشهر الذي وقعت فيه. فزيارة إصلاح بعد أربعة أشهر كلفتها من ربح ذلك المشروع — ومن لا ينسبها يظنّ مشاريعه أربح ممّا هي.
والصفّ الثالث يقع كثيرًا في نهاية المشاريع: ساعات تُسجَّل متأخّرة حين يضغط التسليم فيؤجَّل التسجيل. وأثرها في الرقم كبير، وقراءة الربح النهائي في ربحية المشروع.
الدروس: كيف تُكتَب لتُستعمَل
ولأن أكثر «الدروس المستفادة» تُكتَب لتُحفَظ لا لتُقرَأ:
في الأسبوع الأوّل
وذاكرة الفريق طرية. فما يُؤجَّل شهرين يُكتَب انطباعًا عامًّا لا واقعة قابلة للاستعمال.
ثلاثة أسئلة لا تقرير
ما الذي صحّ وسنكرّره؟ وما الذي أخّرنا؟ وما الذي قدّرناه خطأ وبكم؟ — نصف صفحة تكفي.
بأرقام لا بأوصاف
«قدّرنا التركيب ستّة أيّام واستغرق تسعة» أنفع من «واجهنا تحدّيات في التنفيذ».
تُقرأ عند التسعير لا عند الأرشفة
فالدرس الذي لا يُفتَح عند تسعير مشروع مشابه لم يُستفَد منه أصلًا.
والبطاقة الرابعة هي التي تفصل بين تعلّم وطقس: موضع القراءة يحدّد القيمة. فوثيقة دروس في مجلّد لا يُفتَح ورقة أرشيف — والصواب أن يكون فتحها خطوةً في إعداد أيّ عرض جديد مشابه، وربطه بالتسعير في التقدّم للمناقصات.
والبطاقة الثالثة تحوّل الدرس إلى معامل يُستعمَل: الفارق بالأرقام. فبعد خمسة مشاريع تعرف أن تقديرك لنوع معيّن من العمل أقلّ من الواقع بالثلث، فتصحّحه بمعامل بدل أن تُفاجأ كل مرّة.
ما يُحفَظ من ملفّ المشروع — وكم
ولأن ما يُطلَب بعد سنتين ليس ما تظنّ:
| المستند | يُحفَظ؟ | لماذا |
|---|---|---|
| العقد وملاحقه وطلبات التغيير | نعم | مرجع أيّ خلاف |
| محاضر التسليم والاستلام | نعم | أساس الضمان والمسؤولية |
| المخطّطات والوثائق النهائية | نعم | تُطلَب عند أيّ صيانة |
| الفواتير والمستخلصات | نعم | مالي ونظامي |
| المراسلات الجوهرية | المتعلّق بالقرارات | لا كل رسالة |
| المسوَّدات والنسخ الوسيطة | لا | تُربِك عند البحث |
والصفّ الأخير قاعدة تُوفّر وقتًا: حفظ كل شيء يساوي عدم حفظ شيء. فمجلّد فيه أربعون نسخة من المخطّط لا يُعرَف فيه النهائي — والوسم الواضح للنسخة المعتمَدة أهمّ من حجم الأرشيف، ومدد الحفظ والإتلاف في الإتلاف الآمن.
والصفّ الثالث يُغفَل فيكلّف مرّتين: الوثائق النهائية. فمن سلّم عملًا ولم يحفظ مخطّطه النهائي يعود بعد سنتين ليصلح ما لا يعرف كيف نُفِّذ — ويُعيد الدراسة على حسابه.
أين ينتهي دور النظام في الإغلاق
ولأن الإغلاق انضباط أكثر منه أداة:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| قائمة إغلاق تُنشأ آليًّا لكل مشروع | نعم | ستّة بنود تتكرّر |
| تنبيه بتاريخ المحتجَز والضمان | نعم | أنفع تنبيه في الباب |
| منع إقفال قبل استيفاء البنود | نعم | ضابط لا تذكير |
| جمع كلفة المشروع بعد التسليم | نعم | يشمل كلفة الضمان |
| استرداد العهد فعليًّا | لا | عمل ميداني |
| كتابة الدروس | لا | تفكير بشري |
| التفاوض على المحتجَز | لا | علاقة وقرار |
والمسألة الثالثة هي أقوى ما يُطلَب منه: منع إقفال المشروع قبل استيفاء بنوده. فالفرق بين تذكير يُتجاهَل وضابط يمنع كبير — ومن يجعل الإقفال مشروطًا يجد البنود تُستوفى، ومن يجعله زرًّا يجد ملفّات مغلقة وفيها مطالبات معلَّقة.
خطة إغلاق تُنجَز في أسبوع
ولأن أسبوعًا واحدًا بعد التسليم يوفّر شهورًا من التتبّع:
- وقّع محضر التسليم النهائي، وسجّل فيه تاريخ بدء الضمان صريحًا.
- قدّم المستخلص الأخير بأعماله الإضافية المعتمَدة، وسوِّ الخصومات.
- أنشئ مهمّة مجدوَلة بتاريخ استحقاق المحتجَز — لا تذكّرًا.
- اسحب العهد والمفاتيح والصلاحيات، وأغلِق حسابات الباطن بمخالصة.
- حرِّر الموارد المحجوزة، وأعِد المواد الفائضة إلى المخزن.
- اكتب نصف صفحة دروس بأرقام، واحفظ الملفّ بما يُطلَب منه لا بكلّ ما فيه.
والخطوة الثالثة هي التي تُنقِذ أكبر مبلغ: مهمّة بتاريخ لا نيّة. فمبلغ محتجَز استحقاقه بعد اثني عشر شهرًا لن يتذكّره أحد — ودقيقة واحدة اليوم تكفي لجدولته.
أقفِل مشاريعك… لا تتركها مفتوحةاعرض كيف تُنشأ قائمة إغلاق لكل مشروع وتُجدوَل تواريخ المحتجَز والضمان في «أعمالي ERP».
تواصل معنا