أداة القياس نفسها — لا الجرد ولا الفحص
ولأن أرقام المخزون تُخطئ من ثلاثة أبواب:
وموضع هذا المقال ممّا يجاوره: الجرد الفعلي عن عدّ ما هو موجود ومعالجة فروقه، وجودة المورّدين عن فحص ما يصل ومطابقته، والفاقد والهدر عن ما يضيع وأسبابه، والصيانة الوقائية عن جدول صيانة المعدّات — وهذا عن الأداة التي تُقاس بها هذه كلّها.
والسبب في إفرادها أن خطأها لا يظهر بوصفه خطأً. فالتالف يُرى، والسرقة تُشتبَه، وفرق الجرد يُبحَث فيه — أمّا ميزان يخطئ باستمرار فيُنتِج أرقامًا متّسقة مع نفسها لا يشكّ فيها أحد. ولهذا يبقى سنوات.
واحد في المئة… في حجمٍ سنويٍّ كبير
ولأن الانحراف يُقاس بأثره السنوي لا بحجمه اللحظي:
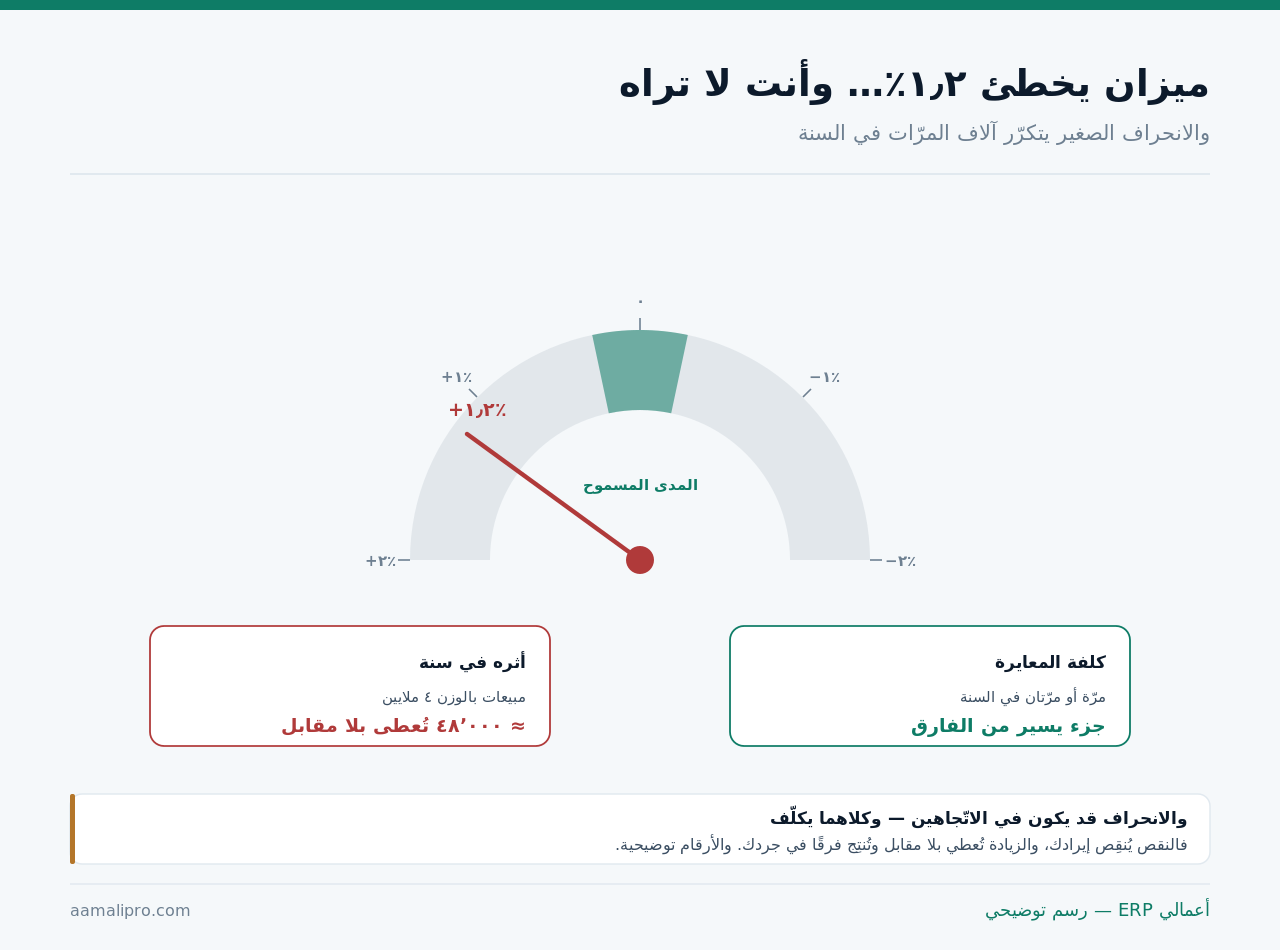
والاتّجاهان كلاهما يكلّف: القراءة الناقصة تُنقِص إيرادك، والزائدة تُعطي بلا مقابل وتُنتِج فرقًا في جردك. والثانية أخبث لأنها تظهر في مكان آخر تمامًا — في فرق جرد يُفسَّر بالسرقة أو التالف، فيُبحَث في المكان الخطأ سنة كاملة، وقد فُصِّل في أخطاء المخزون وأثرها في الربح.
ستّة مواضع تُقاس فيها منشأتك
ولأن أكثر المنشآت تملك أدوات قياس أكثر ممّا تظنّ:
| الموضع | الأداة | أثر خطئها |
|---|---|---|
| استلام المورّد | ميزان الاستلام | تدفع ثمن ما لم يصل |
| البيع بالوزن أو الحجم | ميزان البيع أو المضخّة | تعطي بلا مقابل أو تُنقِص |
| الإنتاج والخلط | موازين المكوّنات | تكلفة ووصفة منحرفتان |
| التخزين المبرَّد | مقياس الحرارة | تلف لا يُكتشَف حتى يقع |
| الوقود والمركبات | عدّاد المسافة والوقود | كلفة نقل غير حقيقية |
| المرافق | عدّادات الكهرباء والماء | توزيع كلفة خاطئ |
والموضع الأوّل هو الذي يُغفَل مع أنه يدفع مباشرةً: ميزان الاستلام يقرأ أعلى فتدفع ثمن وزن لم يصل. وضبطه يُنجَز بالمقارنة مع وزن المورّد الموثَّق في كل شحنة — فاختلاف متكرّر في اتّجاه واحد ليس صدفة، وترتيب الاستلام في نافذة الاستلام.
والموضع الرابع يختلف عن غيره: مقياس الحرارة لا يُنتِج فرقًا في رقم بل تلفًا في بضاعة. وقراءته تُسجَّل دوريًّا لا تُنظَر عند الشكّ، وما يترتّب على التلف في البضاعة التالفة.
كيف يتحوّل الانحراف إلى رقم
ولأن القرار لا يُتّخذ حتى يصير الانحراف مبلغًا:
| الخطوة | كيف | مثال توضيحي |
|---|---|---|
| قِس الانحراف | بعيار معلوم الوزن | أعلى بـ١٫٢٪ |
| احسب الحجم السنوي | ما يمرّ على الأداة في سنة | «ح» بالوزن |
| اضرب | الانحراف × الحجم | الانحراف × «ح» |
| قارِن بكلفة الضبط | معايرة وصيانة سنويًّا | جزء يسير |
| اقرأ الاتّجاه | أيعطي أم يأخذ؟ | يحدّد أيّ رقم تصحّح |
والخطوة الأخيرة هي التي تحدّد أين تبحث: انحراف يعطي أكثر يظهر خسارةً في الهامش، وانحراف يأخذ أكثر يظهر فرقًا في الجرد. فمن يجد فرق جرد موجبًا متكرّرًا يشكّ في ميزان الاستلام لا في العدّ.
والخطوة الثانية تحتاج رقمًا من نظامك لا تقديرًا: ما يمرّ على الأداة في سنة — كمّية المبيعات بالوزن أو كمّية الاستلام. وهذا يُقرأ من تقارير الحركة، وربطه بالتكلفة في تكلفة المنتج.
اقرأ ما يمرّ على كل أداة في سنةفي «أعمالي ERP» تُقرأ كمّيات الاستلام والبيع بالوزن — فيصير أثر الانحراف رقمًا لا انطباعًا.
اطلب عرضًاالمعايرة: من يعاير وكم مرّة
ولأن هذا هو الإجراء الذي يُثبِت الدقّة لا يفترضها:
| المسألة | الشائع | الأقرب للصواب |
|---|---|---|
| من يعاير | الفنّي الذي يصلح | جهة معايرة معتمَدة |
| كم مرّة | عند الشكّ | دوريًّا وبعد كل صدمة أو نقل |
| ما يُعطى بعدها | كلام شفهي | شهادة بأرقام القراءة |
| ما يُعايَر | الميزان الكبير فقط | كل أداة يُبنى عليها رقم |
| بعد التصليح | يُستعمَل مباشرةً | يُعايَر قبل العودة للخدمة |
والصفّ الثالث يفصل بين معايرة وإصلاح: الشهادة تحمل القراءات قبل الضبط وبعده. فهي تخبرك بمقدار الانحراف الذي كنتَ تعمل به — وهو ما يمكّنك من تصحيح ما بُني عليه إن كان كبيرًا، لا مجرّد الاطمئنان إلى أن الجهاز صار سليمًا.
والصفّ الخامس يقع كثيرًا في الورش: جهاز يُنقَل أو يُصلَح ثمّ يعود للخدمة بلا معايرة. والنقل وحده قد يُخرِج الميزان عن ضبطه، وربط ذلك بجدول الصيانة في الصيانة الوقائية.
دقيقتان يوميًّا تُغنيان عن مفاجأة سنوية
ولأن المعايرة السنوية لا تكشف انحرافًا وقع بعدها بشهر:
| الأداة | الفحص اليومي | من يفعله |
|---|---|---|
| ميزان البيع أو الاستلام | وزنة معلومة تُوضَع وتُقرأ | من يفتح الموقع |
| مقياس الحرارة | قراءة تُسجَّل في السجلّ | المناوب |
| المضخّة أو العدّاد | مقارنة دورية بمرجع | مسؤول الموقع |
| موازين الإنتاج | عيار قبل بدء التشغيلة | مشغّل الخطّ |
والفحص الأوّل هو أرخص ضابط في المقال كلّه: وزنة معلومة تُوضَع كل صباح وتُقرأ. فإن قرأ الميزان غير وزنها فالانحراف بدأ اليوم لا قبل سنة — ويُصلَح قبل أن يمرّ عليه ألف عملية. وثمن الوزنة زهيد، والالتزام هو الصعب لا الكلفة.
وشرط أن يعمل هذا: أن يُسجَّل لا أن يُنظَر. فقراءة تُلاحَظ ولا تُكتَب لا تُنتِج نمطًا، وسجلّ من ثلاثين سطرًا في الشهر يُظهِر الانحراف وهو يتكوّن — وأصل قياس الالتزام بالإجراء في قياس الالتزام بالإجراءات.
حين تفشل القراءة: أربعة أفعال
ولأن اكتشاف الانحراف يفتح سؤالًا عمّا مضى لا عمّا يأتي فقط:
أوقِف الاستعمال
لا تُكمِل بأداة تعرف أنها تخطئ. والبديل ميزان آخر أو تعليق العمليات التي تعتمد عليها.
قدّر ما مضى
متى كان آخر فحص سليم؟ فما بين التاريخين هو المدى المتأثّر — وهذا وحده يبرّر السجلّ اليومي.
صحّح ما يستحقّ
لا كل شيء. فما أثّر في تكلفة أو تسعير يُراجَع، وما أثّر في وزنة واحدة يُترَك.
اكتب السبب
صدمة أو نقل أو تقادم أو بيئة. فالسبب يحدّد إن كان الحلّ معايرة أو استبدالًا أو تغيير موضع.
والبطاقة الثانية هي التي تكشف قيمة الفحص اليومي: بلا سجلّ لا تعرف متى بدأ الانحراف — فتُضطرّ إمّا إلى تجاهل ما مضى وإمّا إلى مراجعة سنة كاملة. ومع سجلّ يومي يكون المدى المتأثّر أيّامًا معدودة.
والبطاقة الثالثة تمنع الإفراط: ليس كل انحراف يستحقّ تصحيحًا بأثر رجعي. والمعيار أثره على قرار قائم — تسعير أو تكلفة معلَنة أو مطالبة مورّد — لا على كل حركة مضت.
أربعة سجلّات تُحفَظ
ولأن ما لا يُوثَّق لا يُثبَت عند الحاجة:
| السجلّ | ما فيه | لمن يُقدَّم |
|---|---|---|
| شهادات المعايرة | القراءات قبل وبعد والتاريخ | الفحص والمراجع والعميل أحيانًا |
| سجلّ الفحص اليومي | قراءة العيار وتوقيع من فحص | داخلي — وأثمنها عمليًّا |
| سجلّ الأعطال والصيانة | ما وقع ومتى وما فُعِل | الصيانة والقرار |
| قائمة الأدوات ومواعيدها | كل أداة وموعد معايرتها | أساس التنبيه |
والسجلّ الأخير هو ما يجعل هذا كلّه يعمل: قائمة بكلّ أداة وموعد معايرتها ومسؤول واحد بالاسم. فمن لا يملكها يعاير ما يتذكّره ويترك ما ينساه — وأداة منسيّة في فرع بعيد هي التي تُنتِج الفرق.
والسجلّ الأوّل يُطلَب أحيانًا من خارج المنشأة: في زيارة رقابية أو من عميل يشترط ذلك. ويُحفَظ مربوطًا بالأداة لا في ملفّ عامّ، وترتيبه مع بقيّة ما يُطلَب في الزيارة التفتيشية.
الأداة سليمة… والقراءة خاطئة
ولأن نصف أخطاء القياس لا تخصّ الجهاز:
| الخطأ | كيف يقع | ما يمنعه |
|---|---|---|
| الوزن مع الوعاء | لا يُطرَح وزن الصندوق | تصفير قبل كل وزنة |
| وحدة قياس مختلفة | كيلو مقابل جرام | وحدة واحدة معلَنة |
| التقريب المتكرّر | كل مرّة لصالح جهة | قاعدة تقريب مكتوبة |
| قراءة من زاوية | مؤشّر تناظري | أداة رقمية أو زاوية ثابتة |
| إدخال يدوي للرقم | خطأ لوحة مفاتيح | ربط الأداة بالنظام إن أمكن |
والخطأ الثاني يتجاوز الجهاز إلى النظام: وحدة القياس نفسها. فمن يشتري بالطن ويبيع بالكيلو ومعامل التحويل خاطئ يُنتِج انحرافًا أكبر من أيّ ميزان، وقد فُصِّل في وحدات القياس.
والخطأ الثالث يُكتشَف بالاتّجاه: تقريب يقع دائمًا لصالح جهة واحدة ليس تقريبًا. وقاعدة مكتوبة — لأقرب مئة جرام مثلًا — تُنهي المسألة وتجعلها قابلة للفحص.
أين ينتهي دور النظام في دقّة القياس
ولأن هذا الباب مادّي في أكثره:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| قراءة كمّيات ما مرّ على كل أداة | نعم | أساس حساب الأثر |
| كشف فروق الجرد المتكرّرة باتّجاه واحد | نعم | أوّل دليل على انحراف |
| تنبيه بمواعيد المعايرة | نعم | إن أُدخِلت القائمة |
| حفظ الشهادات مربوطة بالأداة | نعم | تُستخرَج عند الطلب |
| دقّة الميزان نفسه | لا | جهة معايرة |
| الفحص اليومي | لا | دقيقتان بيد إنسان |
| صحّة إدخال الرقم يدويًّا | لا — إلّا بربط الأداة | أو حدود معقولية |
والمسألة الثانية أنفع ما يعطيه هنا: فرق جرد متكرّر باتّجاه واحد. فهذا هو الأثر الذي يظهر في النظام قبل أن يشكّ أحد في الأداة — ومن يقرؤه يبحث في المكان الصحيح، وتفصيل قراءة الفروق في الجرد الفعلي.
خطة أسبوع تُنجِز الباب كلّه
ولأن هذا من أقلّ الأبواب كلفةً وأكثرها إهمالًا:
- اكتب قائمة بكلّ أداة يُبنى عليها رقم — في كل موقع لا في المركز وحده.
- اشترِ وزنة عيار لكلّ ميزان، وضع سجلّ فحص يومي بجانبه.
- قِس الانحراف اليوم، واحسب أثره السنوي بحجم ما يمرّ عليه.
- حدّد دورية معايرة لكلّ أداة، وأدخِل المواعيد بمسؤول واحد بالاسم.
- اطلب في شهادة المعايرة القراءات قبل الضبط وبعده — لا «تمّت المعايرة».
- اقرأ فروق الجرد ربعيًّا بحثًا عن اتّجاه واحد متكرّر — فهو دليل الأداة.
والخطوة الثالثة هي التي تُنهي الجدل عن الأولوية: حوّل الانحراف إلى مبلغ سنوي. فمن يرى أن ضبط ميزان يوفّر ما يوازي راتبًا لا يحتاج إقناعًا — ومن يسمع «الميزان فيه خلل بسيط» يؤجّل سنة.
اجعل أرقامك تُبنى على قياس تثق بهاعرض كيف تُقرأ الكمّيات وفروق الجرد وتواريخ المعايرة في «أعمالي ERP» — فيُكتشَف الانحراف مبكرًا.
تواصل معنا