الترتيب بين الأغطية — لا تفاصيل كلٍّ منها
ولأن الأرشيف يحمل بابًا لكل غطاء:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| التأمين على الأصول | ما تملكه وقيمته وتغطيته | باب التأمين على الأصول |
| تأمين المسؤولية | ضررٌ تُسبّبه لغيرك | باب تأمين المسؤولية |
| تأمين النقد والأمانة | المال والاختلاس | باب النقد والأمانة |
| تسعير القسط | كيف يُحسَب وكيف يُخفَّض | باب تسعير القسط |
| الترتيب بينها | أيّها تشتري أوّلًا | هذا المقال |
وموضعه ممّا يجاوره: التأمين على الأصول وتأمين المسؤولية والنقد والأمانة — وكلٌّ منها يشرح غطاءً واحدًا. وتسعير القسط عن الرقم لا الاختيار.
والفرق العملي: تلك تُجيب «كيف تقرأ هذه الوثيقة؟» وهذا يُجيب «أيّها تشتري بريالك الأوّل؟». فمن قرأ كلًّا على حدة قد يشتري أوضحها لا أهمّها.
ما يُقفِل نشاطك يُؤمَّن أوّلًا
ولأن المعيار واحد ويُرتَّب به كل شيء:
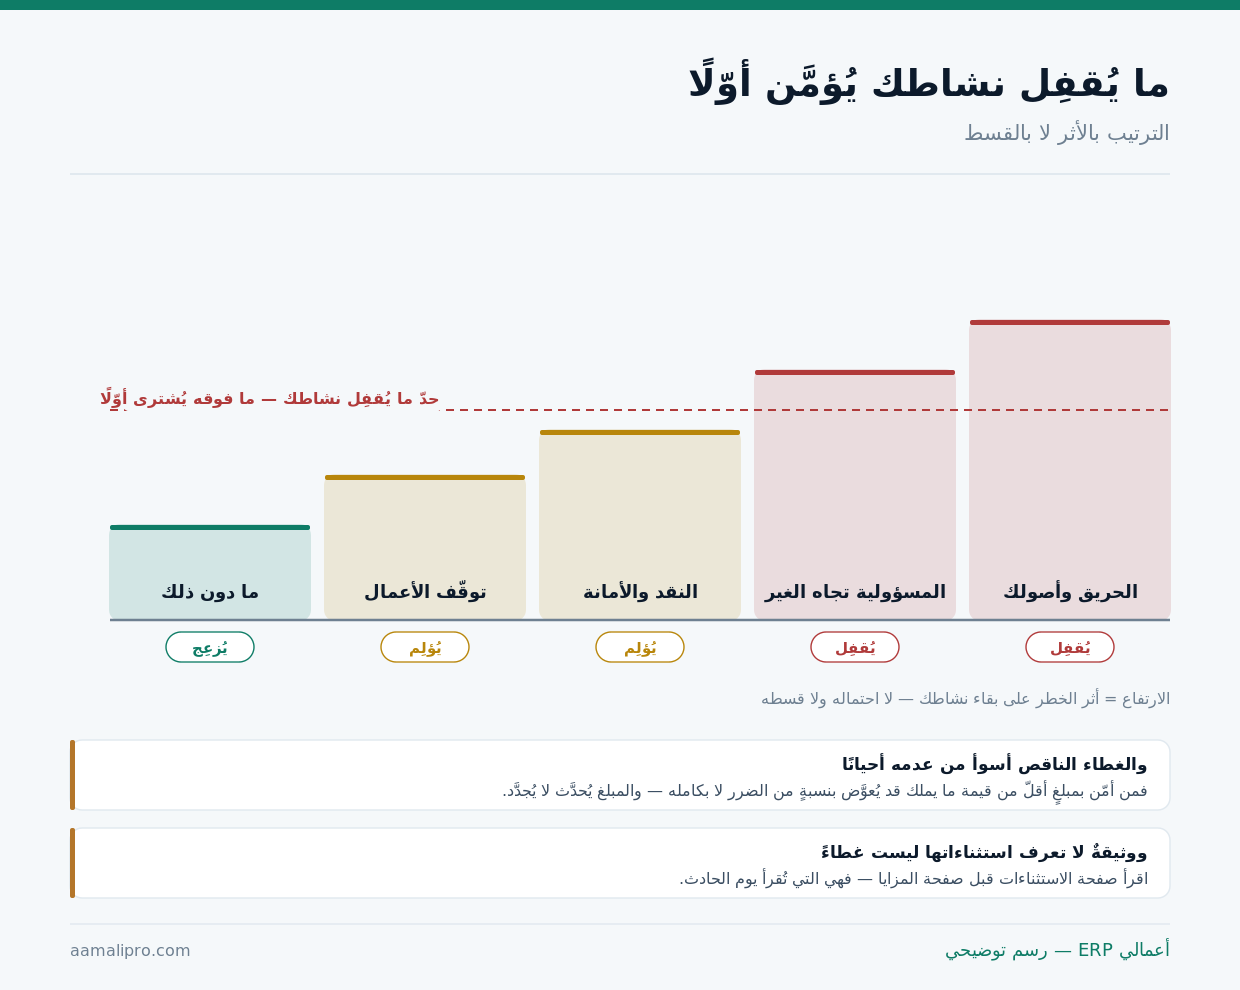
والسؤال الذي يُرتِّب كل شيء: لو وقع هذا غدًا، أأعود بعده؟ فما جوابه «لا أعود» أو «أعود بعد سنتين» يُؤمَّن أوّلًا — وما جوابه «أتضرّر وأستمرّ» يأتي بعده.
وهذا يقلب ترتيبًا شائعًا: الخطر النادر الكبير قبل الخطر المتكرّر الصغير. فسرقةٌ صغيرة تتكرّر تُزعِجك كل شهر، وحريقٌ واحد يُنهي كل شيء — والانتباه يتبع التكرار، والتأمين يجب أن يتبع الأثر، ومنطق تسجيل المخاطر في سجلّ المخاطر.
واعرف ما تملكه قبل أن تسأل عن قسطهفي «أعمالي ERP» يُبنى سجلّ أصولك بقيمها ومواضعها — فتُؤمّن على ما تملكه فعلًا.
اطلب عرضًاثلاثة أسئلةٍ لكل خطر — لا واحد
ولأن «الاحتمال» وحده يُضلِّل:
| السؤال | ماذا يقيس | كيف يُجاب |
|---|---|---|
| كم يكلّف لو وقع؟ | الأثر بالريال | أعلى رقمٍ معقول لا المتوسّط |
| هل أستطيع تحمّله من نقدي؟ | قدرتك لا رغبتك | قارِن برصيدك الفعليّ |
| كم يوقفني؟ | الأيّام لا الريالات | وهو أكثر ما يُغفَل |
والسؤال الثاني هو الذي يفصل بين ما يُؤمَّن وما يُترَك: ما تستطيع تحمّله لا تُؤمّن عليه. فخسارةٌ صغيرة تدفعها من جيبك لا تستحقّ قسطًا سنويًّا وإجراء مطالبة — والتأمين لما يُعجِزك لا لما يُزعِجك.
والسؤال الثالث يُنتِج غطاءً يُنسى عادةً: التوقّف. فحريقٌ يُعوَّض فيه المبنى والبضاعة قد يُبقيك مغلقًا أربعة أشهر بلا إيراد ورواتبك تُدفَع — والتعويض عن الأصول لا يُغطّي هذا، ومنطق أثر التوقّف في كلفة التوقّف.
ستّة أغطيةٍ — ومن يحتاج كلًّا منها
ولأن الحاجة تختلف بالنشاط لا بالحجم:
| الغطاء | من يحتاجه أكثر | ملاحظة |
|---|---|---|
| الحريق والأصول | كل من له مبنى أو بضاعة | أوّل ما يُشترى غالبًا |
| المسؤولية تجاه الغير | من يدخل الناس موقعه أو يعمل عندهم | ويُشترَط في العقود |
| النقد والأمانة | من يتحرّك عنده نقدٌ يوميّ | ويشترط ضوابط |
| توقّف الأعمال | من إيراده يوميّ ومكانه واحد | يُشترى مع الحريق |
| المركبات | إلزاميّ حيث يلزم | ويُراجَع غطاؤه لا وجوده |
| الصحّي للفريق | حيث يُلزَم أو يُنافَس به | بابه مستقلّ |
والصفّ الثاني يُشترى أحيانًا لسببٍ آخر: يُشترَط عليك. فمناقصةٌ أو عقد إيجارٍ أو عميلٌ كبير قد يطلب شهادة تأمين مسؤولية — ومن لم يكن عنده يخسر العقد لا الحادث، وتفصيله في تأمين المسؤولية.
والصفّ الرابع أقلّها شهرةً وأنفعها لمن يعتمد على مكانٍ واحد: توقّف الأعمال. فهو يُعوّض ما كنتَ ستربحه لو لم تُغلَق — ويُشترى ملحقًا بوثيقة الحريق عادةً بكلفةٍ أقلّ ممّا يُظنّ، ومنطق الحدث الكبير في كارثة تصيب موقعك.
ثلاثة أخطاءٍ في الرقم المكتوب
ولأن الوثيقة الصحيحة بمبلغٍ خاطئ وثيقةٌ ناقصة:
مبلغٌ قديم لم يُحدَّث
أمّنتَ على بضاعتك قبل ثلاث سنوات ومخزونك اليوم أكبر منها بالنصف. والتعويض يُحسَب بنسبة ما أمّنتَ إلى ما تملك.
قيمةٌ دفترية لا استبدالية
أصلٌ أُهلِك في دفاترك لا يعني أن استبداله رخيص. والسؤال: بكم أشتري مثله اليوم؟
ما ليس ملكك ومحسوبٌ عليك
بضاعة أمانة، أو معدّة مستأجرة، أو أغراض عملاء عندك. تُذكَر صراحةً وإلّا لم تُغطَّ.
والبطاقة الأولى تُنتِج أشدّ المفاجآت يوم الحادث: التعويض بالنسبة. فمن أمّن بثلثَي قيمة ما يملك قد يُعوَّض بثلثَي الضرر ولو كان الضرر جزئيًّا — والمبلغ يُحدَّث لا يُجدَّد.
والبطاقة الثالثة تُغفَل حتى تُطلَب: ما ليس ملكك. فورشةٌ تحترق فيها سيّارات عملائها، أو مستودعٌ فيه بضاعة أمانة، مسؤوليةٌ عليك لا تُغطّيها وثيقة أصولك — وتُذكَر بندًا مستقلًّا، ومنطق ما لدى الغير في بضاعة الأمانة.
التحمّل أداةٌ تُشترى بها أولويّتك
ولأن الميزانية المحدودة تُدار بالتحمّل لا بحذف الأغطية:
| الخيار | أثره في القسط | متى يصلح |
|---|---|---|
| تحمّل منخفض | قسطٌ أعلى | حين لا سيولة عندك |
| تحمّل مرتفع | قسطٌ أقلّ بوضوح | حين تستطيع دفع الصغير |
| حذف غطاءٍ كامل | يوفّر — ويكشفك | آخر ما يُفعَل |
| خفض مبلغ التغطية | أخطرها | يُنتِج تعويضًا بالنسبة |
والصفّ الأخير يُقال بوضوح: لا تخفض المبلغ لتخفض القسط. فهو يبدو توفيرًا ويُنتِج تعويضًا منقوصًا في كل حادثٍ لا في الكبير وحده — والفرق بين الخيارين أن أحدهما قرارٌ واعٍ والآخر مفاجأة.
ستّ خطواتٍ تُرتّب أغطيتك في يومين
ولأن الترتيب يسبق طلب العروض:
- اكتب خمسة أخطارٍ يمكن أن تقع عندك — بلا وثائق ولا مصطلحات.
- أمام كلٍّ: كم يكلّف؟ وهل أتحمّله؟ وكم يوقفني؟
- رتّبها بالأثر على بقاء نشاطك لا بالاحتمال.
- اجمع قيم ما تملكه اليوم — لا ما في وثيقةٍ قديمة.
- اطلب عروضًا للأوّلين فقط — بمبالغ محدَّثة وتحمّلٍ مرتفع.
- اقرأ صفحة الاستثناءات قبل صفحة المزايا.
والخطوة الأولى تُكتَب بكلماتك: بلا مصطلحات. «يحترق المستودع» و«يتأذّى عميلٌ عندي» و«يسرق أحدهم الصندوق» — ثمّ تُترجَم إلى وثائق بعد الترتيب لا قبله، وإلّا اشتريتَ ما عُرِض عليك لا ما تحتاج.
والخطوة الأخيرة هي أنفع نصف ساعةٍ في هذا الباب: الاستثناءات. فهي التي تُقرأ يوم الحادث — ووثيقةٌ لا تعرف استثناءاتها ليست غطاءً بل ورقة، ومنطق قراءة البنود في بنود العقد.
أربعة أحداثٍ تُعيدك إلى وثائقك
ولأن الوثيقة تُجدَّد بلا قراءةٍ عادةً:
| الحدث | ما يتغيّر | ما يُفعَل |
|---|---|---|
| شراء أصلٍ كبير | قيمة ما تملك | يُضاف قبل التشغيل |
| فتح فرعٍ أو نقل موقع | العنوان والنطاق | يُبلَّغ المؤمّن |
| تغيّر النشاط أو إضافة خدمة | قد يُبطِل الغطاء | يُذكَر ولو بدا صغيرًا |
| ارتفاع المخزون موسميًّا | ذروةٌ غير مغطّاة | يُطلَب حدٌّ موسميّ |
والصفّ الثالث أخطرها وأخفاها: نشاطٌ لم يُذكَر. فورشةٌ أضافت خدمة تركيبٍ في مواقع العملاء غيّرت طبيعة مخاطرها — ووثيقةٌ كُتِبت لنشاطٍ داخل الموقع قد لا تدفع عن حادثٍ خارجه.
والصفّ الرابع يُحلّ بمكالمة: حدٌّ موسميّ. فمن يُضاعِف مخزونه قبل الموسم يبقى شهرين مكشوفًا على الفرق — وأكثر المؤمّنين يقبلون حدًّا أعلى لمدّةٍ محدَّدة بفرقٍ صغير، ومنطق الموسم في النشاط الموسمي.
واربط مراجعة وثائقك بتقويمٍ لا بتذكّراعرض كيف تُسجَّل الوثائق والتجديدات بتنبيهاتها في «أعمالي ERP».
تواصل معناخمسةٌ تتكرّر عند شراء الوثيقة
ولأن أخطاء هذا الباب لا تظهر إلّا يوم الحادث:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| الاختيار بالقسط | تشتري الأرخص لا الأهمّ | الترتيب بالأثر |
| التأمين على ما تتحمّله | قسطٌ يضيع | سؤال «أأتحمّله؟» |
| مبلغٌ لم يُحدَّث | تعويضٌ بالنسبة | مراجعة سنوية |
| إهمال شروط المؤمّن | يُرفَض التعويض | تُنفَّذ قبل الحادث |
| وثائق متفرّقة بلا ملفّ | لا تُعرَف أين ولا متى | ملفٌّ من صفحة |
والخطأ الرابع يُبطِل الغطاء بأكمله: شروط المؤمّن. فوثيقة نقدٍ تشترط خزنةً بمواصفة، ووثيقة حريقٍ تشترط طفّاياتٍ صالحة — ومن لم يُنفّذها اشترى ورقةً لا غطاءً، وتُنفَّذ يوم الشراء لا يوم الحادث، ومنطق تجهيزات السلامة في السلامة من الحريق.
والخطأ الأخير يُصلَح في نصف ساعة: ملفّ الوثائق. صفحةٌ واحدة: أيّ وثيقة، ومبلغها، وتحمّلها، وتاريخ تجديدها، ورقم من يُتصَل به — ومن لم يكن عنده يبحث وقت الحادث لا وقت الراحة، ومنطق التقويم في تقويم التجديدات.
ومتى يكون القسط أغلى من الخطر؟
ولأن هذا الباب يُقال فيه ما لا يقوله وسيط:
| الحالة | الأرجح | لماذا |
|---|---|---|
| خطرٌ تتحمّله من نقدك | لا تُؤمّن | القسط والإجراء أغلى |
| أجهزة صغيرة متفرّقة | استبدلها ولا تُؤمّنها | التوثيق يفوق قيمتها |
| ضمانٌ ممتدّ على جهاز | يُحسَب لا يُشترى بالعادة | ونسبته من السعر تُقارَن |
| وثيقةٌ استثناءاتها تبتلع الغطاء | لا تشترِها | ورقةٌ لا غطاء |
| خطرٌ يُقفِل نشاطك | أمِّن ولو ضاقت الميزانية | وارفع التحمّل |
والصفّ الثالث يُقال بصراحة: الضمان الممتدّ ليس تأمينًا. فهو منتجٌ يُباع عند نقطة البيع، ونسبته من سعر الجهاز تُقارَن باحتمال العطل وكلفته — وأكثره لا يستحقّ في الأجهزة الرخيصة، ومنطقه في بطاقة الضمان.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يشتري وثيقةً ولا يقرأ استثناء. وأنفع ما في هذا الباب ورقةٌ فيها خمسة أخطار مرتَّبة بالأثر، ونصف ساعةٍ في صفحة الاستثناءات. وما يفعله النظام واحد: أن يُعطيك قيمة ما تملكه اليوم — أصولًا ومخزونًا — بدل رقمٍ كُتِب قبل ثلاث سنوات. وهذا وحده يمنع أشدّ ما يقع في هذا الباب: أن تكتشف يوم الحادث أنك مغطًّى بالنصف.
سبعةٌ قبل التجديد القادم
ولأن هذا يُراجَع مرّةً في السنة ويُدفَع ثمنه سنوات:
- اكتب خمسة أخطارٍ بكلماتك — لا بمصطلحات الوثائق.
- أجب عن الثلاثة: كم يكلّف؟ أأتحمّله؟ كم يوقفني؟
- رتّبها بالأثر على البقاء لا بالاحتمال ولا بالقسط.
- اجمع قيم أصولك ومخزونك اليوم — واقرأ الفرق عن وثيقتك.
- ارفع التحمّل قبل أن تحذف غطاءً أو تخفض مبلغًا.
- نفّذ شروط المؤمّن اليوم — خزنة أو طفّاية أو سجلّ.
- اكتب صفحة الوثائق: مبلغ · تحمّل · تجديد · رقم اتصال.
والبند الرابع هو الذي يكشف الفجوة قبل أن تكشفها الحادثة: اقرأ الفرق. فأكثر المنشآت تجد أن ما تملكه اليوم يزيد على ما أمّنت عليه بثلثٍ أو أكثر — وساعةٌ من الجمع تُصلِح ما لا تُصلحه مفاوضةٌ على القسط.