اختيار البنك — لا هيكلة حساباتك ولا تبديله
ولأن أربعة أبواب تلتقي عند حسابٍ بنكيّ:
| الباب | سؤاله | أين يُبحَث |
|---|---|---|
| هيكلة الحسابات | كم حسابًا تحتاج ولماذا | باب هيكلة الحسابات |
| تبديل البنك | كيف تنتقل من بنكٍ إلى آخر | باب تبديل البنك |
| الرسوم البنكية | ما يُخصَم ولماذا وكيف يقلّ | باب الرسوم البنكية |
| اختيار البنك | أيّ بنكٍ تفتح عنده أوّلًا | هذا المقال |
وموضعه ممّا يجاوره: هيكلة الحسابات عن العدد والفصل. وتبديل البنك — وعنوانه الأوّل «الانتقال — لا كم حسابًا ولا رسومه»، وهذا عمّا قبل الانتقال. والرسوم البنكية عن البند الأوّل بتفصيله.
والفرق العملي: تلك تُجيب «ماذا تفعل بحسابك؟» وهذا يُجيب «عند من تفتحه؟». ومن اختار بلا معيارٍ يُدير نتيجة اختياره سنوات.
قارِن بوزنٍ لا بعدد المزايا
ولأن كل بنكٍ يعرض قائمةً من المزايا لا تُقارَن بغيرها:
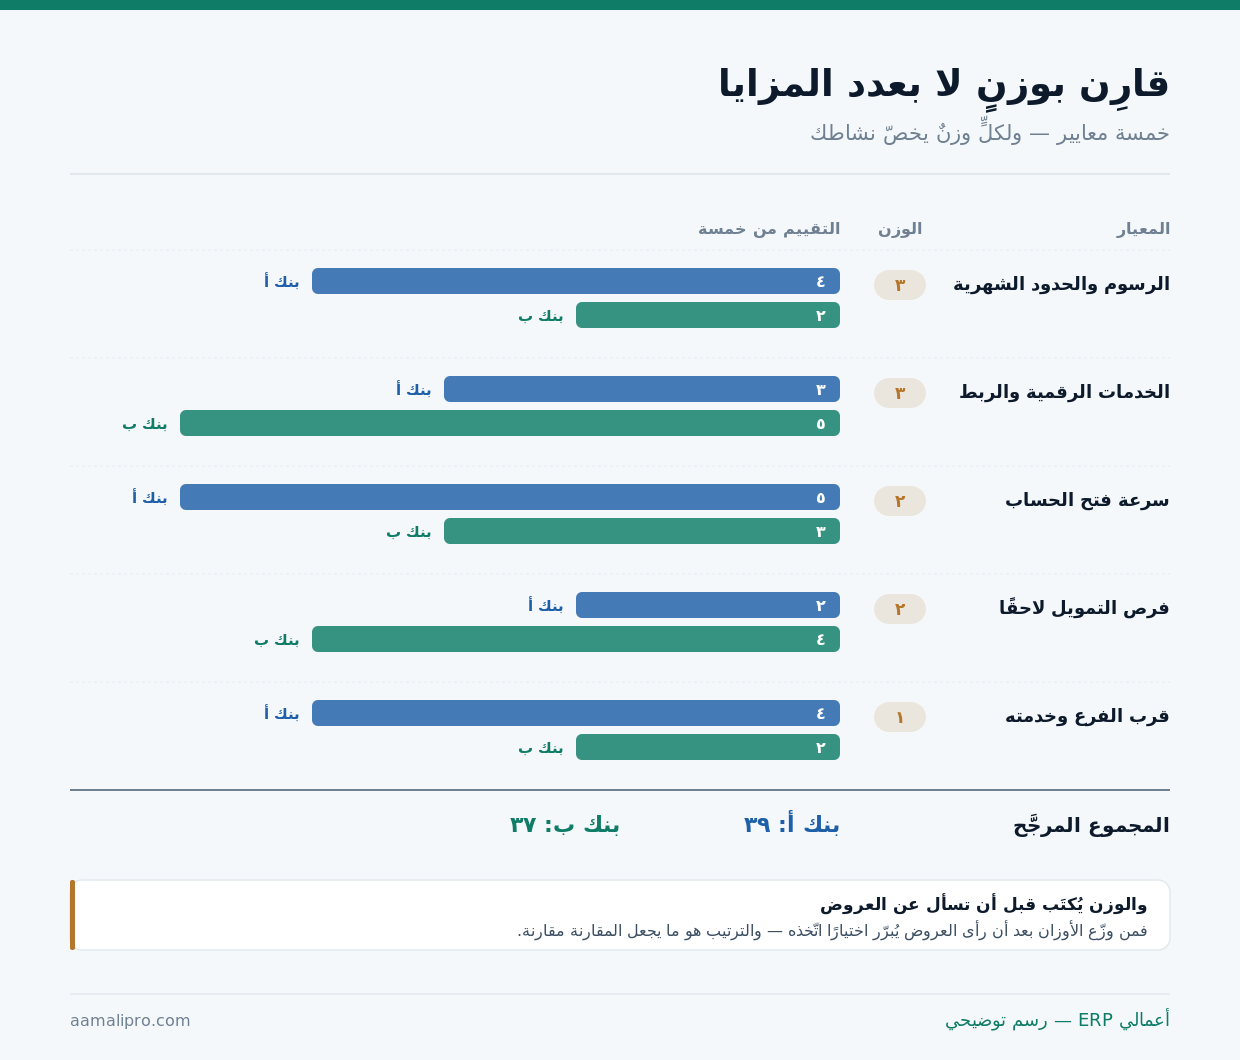
والترتيب الذي يجعل المقارنة مقارنة: الوزن قبل العرض. فمن وزّع الأوزان بعد أن رأى العروض يُبرّر اختيارًا اتّخذه بالفعل — واكتب أوزانك على ورقةٍ قبل أوّل زيارة.
والمثال في الرسم يُظهِر ما يُغفَل: الأكثر مزايا ليس الأعلى مجموعًا. فبنكٌ يتفوّق في معايير وزنها منخفض قد يخسر أمام آخر يتفوّق في معيارٍ واحد ثقيل — والوزن هو الذي يُترجِم نشاطك إلى قرار.
واعرف ما تحتاجه من بنكك قبل أن تسألهفي «أعمالي ERP» تُقرأ حركتك البنكية وتُطابَق آليًّا — فتعرف أيّ خدمةٍ تحتاجها فعلًا.
اطلب عرضًاخمسة معاييرَ — ولكلٍّ ما يكشفه
ولأن السؤال العامّ يُجاب بعرضٍ عامّ:
| المعيار | ما تسأل عنه بالضبط | من يهمّه أكثر |
|---|---|---|
| الرسوم والحدود | رسم الحساب والتحويل وحدّ العمليات | من يُحوِّل كثيرًا |
| الخدمات الرقمية والربط | كشفٌ يُصدَّر بصيغةٍ تُقرأ آليًّا | من يُطابِق شهريًّا |
| سرعة الفتح والمتطلّبات | كم يومًا وما المستندات | من يبدأ الآن |
| فرص التمويل لاحقًا | شروط التسهيلات بعد سنة | من ينوي التوسّع |
| الفرع والخدمة | قربه ومن يخدمك فيه | من يودِع نقدًا يوميًّا |
والمعيار الثاني هو الذي يُوفّر ساعاتٍ كل شهر ويُسأل عنه أقلّ من غيره: صيغة الكشف. فكشفٌ يُنزَّل ملفًّا يُقرأ آليًّا يُنجِز المطابقة في دقائق — وكشفٌ صورةً أو ملفًّا لا يُقرأ يُنتِج إدخالًا يدويًّا كل شهر، ومنطق المطابقة في مطابقة البنك.
والمعيار الخامس يهمّ من يتحرّك عنده نقد: الفرع. فمن يُودِع نقدًا يوميًّا يحسب المسافة والوقت والزحام — ومن يعمل بالتحويلات لا يزور فرعًا مرّتين في السنة، ومنطق رحلة النقد في ضبط الصندوق.
ستّة أسئلةٍ تُسأل قبل أن توقّع
ولأن ما لا يُسأل عنه يُكتشَف في أوّل كشف:
- ما رسوم الحساب الشهرية؟ وهل تسقط بحدٍّ أدنى للرصيد؟
- كم رسم التحويل الداخليّ والخارجيّ؟ وهل هناك عددٌ مجّانيّ؟
- هل يُصدَّر كشف الحساب بصيغةٍ تُقرأ آليًّا — لا صورةً؟
- ما حدّ التحويل اليوميّ؟ وكيف يُرفَع عند الحاجة؟
- كم مستخدمًا للحساب؟ وكيف تُضبَط صلاحية كلٍّ منهم؟
- كم يستغرق فتح الحساب فعلًا — بعد اكتمال المستندات؟
والسؤال الخامس يُغفَل حتى ينمو فريقك: تعدّد المستخدمين. فحسابٌ بمستخدمٍ واحد يعني أن المالك يُنفّذ كل تحويل بنفسه — وفصل من يُدخِل عمّن يعتمد هو أساس ضبطك المالي، ومنطق التفويض في مفوّضو التوقيع.
أربعةٌ تُجهَّز قبل أن تذهب
ولأن أكثر التأخير سببه ورقةٌ ناقصة:
| ما يُجهَّز | ملاحظة | يُنتبَه إلى |
|---|---|---|
| مستندات المنشأة سارية | لا منتهية | تُراجَع تواريخها قبل الزيارة |
| بيانات الملّاك والمفوَّضين | كما هي في السجلّ | أيّ اختلافٍ يُوقِف الطلب |
| العنوان الوطنيّ والتواصل | مطابقٌ لما هو مسجَّل | ويُحدَّث إن تغيّر |
| وصفٌ واقعيّ لنشاطك وحركتك | حجم الحركة المتوقّع | يُسأل عنه ويُبنى عليه |
والصفّ الثاني أكثر ما يُعطّل الطلبات: اختلافٌ في بيانٍ صغير. فاسمٌ مكتوب بصيغةٍ مختلفة أو رقمٌ لم يُحدَّث يُعيد الطلب من أوّله — ومراجعةُ بياناتك في السجلّ قبل الزيارة تُوفّر أسبوعًا، ومنطق تحديث البيانات في إبلاغ الجهات.
والصفّ الرابع يُقال بصدقٍ لا بتهوين: حركتك المتوقّعة. فمن وصف حركةً أقلّ ممّا يقع ثمّ تحرّكت مبالغ أكبر قد يجد حسابه موقوفًا للمراجعة — والوصف الصادق يُجنّبك ذلك.
جرّب قبل أن تنقل كل شيء
ولأن العرض يُقال والخدمة تُجرَّب:
ابدأ بحسابٍ واحد وحركةٍ محدودة
شهرٌ أو شهران بحركةٍ حقيقية تكشف ما لا يُقال في العرض: سرعة التحويل، ووضوح الكشف، وردّ الخدمة.
جرّب الخدمة لا المزايا
اتّصل بخدمة العملاء بسؤالٍ حقيقيّ وقِس الردّ. وأرسِل طلب تعديلٍ بسيط وانظر كم يستغرق.
ثمّ انقل الباقي بترتيب
الرواتب والتحصيلات والمدفوعات تُنقَل على مراحل — لا في يومٍ واحد. وما ثبت ينتقل.
والبطاقة الثانية تكشف ما لا يظهر في أيّ عرض: زمن الردّ. فبنكٌ بخدماتٍ ممتازة ولا يردّ على استفسارٍ في يومين يُكلّفك في كل مرّة تحتاجه — وسؤالان تجريبيّان قبل النقل الكامل يُغنيان عن سنةٍ من الندم.
والبطاقة الثالثة تحمي رواتبك خاصّةً: لا تنقل الرواتب أوّلًا. فأيّ تعثّرٍ في أوّل شهر يقع على فريقك — وتُنقَل بعد أن تستقرّ بقيّة الحركة، ومنطق الانتقال في تبديل البنك.
ومتى تحتاج بنكًا ثانيًا؟
ولأن السؤال يأتي بعد سنةٍ عادةً:
| الحالة | الأرجح | ملاحظة |
|---|---|---|
| تعطّلٌ يوقف مدفوعاتك | حسابٌ احتياطيّ بحركةٍ قليلة | أرخص تأمينٍ على السيولة |
| تمويلٌ من بنكٍ آخر | يفرضه المموّل غالبًا | ويُقرأ شرطه |
| عملاء يفضّلون تحويلًا داخليًّا | يُقلّل رسومهم لا رسومك | يُوزَن بالحجم |
| فصل نشاطٍ أو فرع | بابه هيكلة الحسابات | لا اختيار بنكٍ جديد |
| تعدّد بلا سبب | مطابقاتٌ ورسومٌ مضاعفة | وكل حسابٍ عبءٌ شهريّ |
والصفّ الأوّل هو السبب الوجيه الأشيع: الاحتياط. فتعطّلٌ في قناةٍ واحدة قد يعني ألّا تدفع لمورّدك ولا لموظّفيك يومين — وحسابٌ ثانٍ برصيدٍ صغير يُبقي بابًا مفتوحًا، ومنطق تعدّد المزوّدين في تركّز الاعتماد.
والصفّ الأخير يُقال بوضوح: كل حسابٍ يُكلّف. مطابقةً شهرية، ورسومًا، وصلاحياتٍ تُراجَع، ورصيدًا يُوزَّع — ولا يُفتَح حسابٌ إلّا بسببٍ يُكتَب، ومنطق العدد في هيكلة الحسابات.
ثلاثة أرقامٍ تُقرأ بعد ستّة أشهر
ولأن القرار يُراجَع بالأرقام لا بالانطباع:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| إجمالي الرسوم | من الكشف لا من العرض | أوّل ما يُفاجئ |
| زمن المطابقة الشهرية | دقائق أم ساعات | يقيس جودة الكشف |
| عدد المرّات التي احتجت فيها الفرع | في ستّة أشهر | يقيس كفاية الخدمة الرقمية |
والرقم الأوّل يُقرأ من كشفك أنت: اجمع كل رسمٍ في ستّة أشهر. فالرسوم تُخصَم متفرّقةً بمبالغ صغيرة، ومجموعها في السنة يفاجئ — ومقارنته بما عُرِض عليك يوم الفتح تقول لك أكان العرض دقيقًا، وتفصيله في الرسوم البنكية.
والرقم الثاني يُترجَم إلى ساعاتٍ ثمّ إلى ريالات: زمن المطابقة. فساعتان شهريًّا تعني أربعًا وعشرين ساعة في السنة — وهذا وحده قد يفوق كل ما وفّرته في رسوم.
واقرأ حركتك البنكية مطابَقةً لا مبعثرةاعرض كيف تُستورَد كشوف البنك وتُطابَق مع دفاترك في «أعمالي ERP».
تواصل معناخمسةٌ تتكرّر في هذا الاختيار
ولأن أخطاء هذا الباب تُدفَع شهريًّا:
| الخطأ | أثره | ما يمنعه |
|---|---|---|
| الاختيار بالعلاقة الشخصية | حسابٌ لا يناسب نشاطك | المعايير والأوزان |
| إهمال صيغة الكشف | ساعاتٌ شهريّة | سؤالٌ واحد قبل الفتح |
| نقل كل شيءٍ في يوم | تعثّرٌ يقع على الرواتب | انتقالٌ على مراحل |
| مستخدمٌ واحد للحساب | لا فصل بين إدخالٍ واعتماد | يُطلَب من اليوم الأوّل |
| تجاهل حدود التحويل | تُكتشَف يوم الحاجة | تُسأل وتُوثَّق |
والخطأ الأوّل أشيعها وأقلّها اعترافًا: العلاقة. فمن فتح حسابه عند من يعرفه لم يختر — بل استراح من الاختيار — ولا بأس بالعلاقة معيارًا سادسًا بوزنٍ صغير، لا معيارًا وحيدًا.
والخطأ الرابع يُصلَح متأخّرًا بصعوبة: مستخدمٌ واحد. فإضافة مستخدمٍ بصلاحيةٍ محدودة بعد سنتين تحتاج إجراءً كاملًا — وطلبها يوم الفتح لا يكلّف شيئًا، ومنطق فصل المهامّ في منع الاحتيال المالي.
ومتى لا يستحقّ الاختيار كل هذا؟
ولأن هذا الباب يُقال فيه ما لا يقوله موظّف مبيعات في بنك:
| الحالة | ما يكفي | لماذا |
|---|---|---|
| نشاطٌ صغير بحركةٍ قليلة | أقرب بنكٍ يقبلك | الفروق أصغر من الوقت |
| تشدّدٌ في فروق رسومٍ صغيرة | لا تُطِل | وقتك أغلى من الفرق |
| انتظار «العرض المثالي» | لا يوجد | ابدأ وبدّل إن لزم |
| بنكان لمنشأةٍ في شهرها الأوّل | واحدٌ يكفي | والثاني يُضاف بسبب |
| حركةٌ يومية ورواتب وتمويل | المعايير كاملةً | وهنا يستحقّ |
والصفّ الثالث يُقال بواقعية: لا يوجد عرضٌ مثاليّ. فكل بنكٍ يتفوّق في شيءٍ ويضعف في آخر — ومن انتظر الأفضل في كل معيارٍ أخّر بدايته شهرًا بلا فائدة، والتبديل ممكنٌ لاحقًا وكلفته معلومة.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يختار بنكًا ولا يفتح حسابًا. وأنفع ما في هذا الباب ورقةٌ فيها خمسة معاييرَ بأوزانها تُكتَب قبل أوّل زيارة، وسؤالٌ واحد: أيُصدَّر الكشف بصيغةٍ تُقرأ آليًّا؟ وما يفعله النظام واحد: أن يستورد كشفك ويُطابِقه بدفاترك — وهذا هو ما يجعل جواب ذلك السؤال يساوي ساعاتٍ كل شهر. ومن اختار بنكًا بلا هذا السؤال يدفع الفرق وقتًا لا رسومًا.
سبعةٌ قبل أوّل زيارة
ولأن ساعةً من الترتيب تُوفّر سنةً من التعايش:
- اكتب المعايير الخمسة وأعطِ كلًّا وزنًا — قبل أن ترى عرضًا.
- اسأل عن الرسوم والحدود مكتوبةً لا شفهيًّا.
- اسأل: أيُصدَّر الكشف بصيغةٍ تُقرأ آليًّا؟ واطلب نموذجًا.
- اسأل عن حدّ التحويل اليوميّ وكيف يُرفَع.
- اطلب تعدّد المستخدمين وصلاحياتهم من اليوم الأوّل.
- راجع بيانات منشأتك في السجلّ قبل الزيارة.
- ابدأ بحركةٍ محدودة شهرين — والرواتب آخر ما يُنقَل.
والبند الثالث هو أنفع سؤالٍ في القائمة كلّها: اطلب نموذج كشف. فالجواب «نعم يُصدَّر» قد يعني ملفًّا لا يُقرأ آليًّا — وملفٌّ تجريبيّ في يدك يُنهي الالتباس قبل أن تفتح.