الاشتراك نفسه — لا الرواتب ولا التوطين ولا نهاية الخدمة
ولأن أربعة أبوابٍ تلتقي عند ملفّ موظّفك ولكلٍّ سؤاله:
| الباب | سؤاله | أين يُبحَث |
|---|---|---|
| قيد الرواتب | كيف يُقيَّد الكشف في الدفاتر | باب محاسبة الرواتب |
| نسبة التوطين | كيف تُقرأ نسبتك وتُخطَّط | باب نسبة التوطين |
| مخصّص نهاية الخدمة | التزامٌ يتراكم في دفاترك | باب نهاية الخدمة |
| التأمينات الاجتماعية | الوعاء والفروع والاشتراك الشهري | هذا المقال |
وموضعه ممّا يجاوره: محاسبة الرواتب عن القيد — والاشتراك بندٌ فيه لا موضوعه. ونسبة التوطين عن التركيبة. ومخصّص نهاية الخدمة عن التزامٍ يتراكم عندك — وهذا عن مبلغٍ يخرج كل شهر.
والفرق العملي: تلك تُجيب «كيف يُسجَّل ما دفعت»، وهذا يُجيب «على أيّ رقمٍ يُحسَب ما تدفع». ومن أخطأ في الرقم لم يُصلِحه أيّ قيدٍ صحيح بعده.
ليس كل ما في الكشف خاضعًا
ولأن أوّل خطأٍ في هذا الباب أن يُحسَب الاشتراك على إجمالي الكشف:
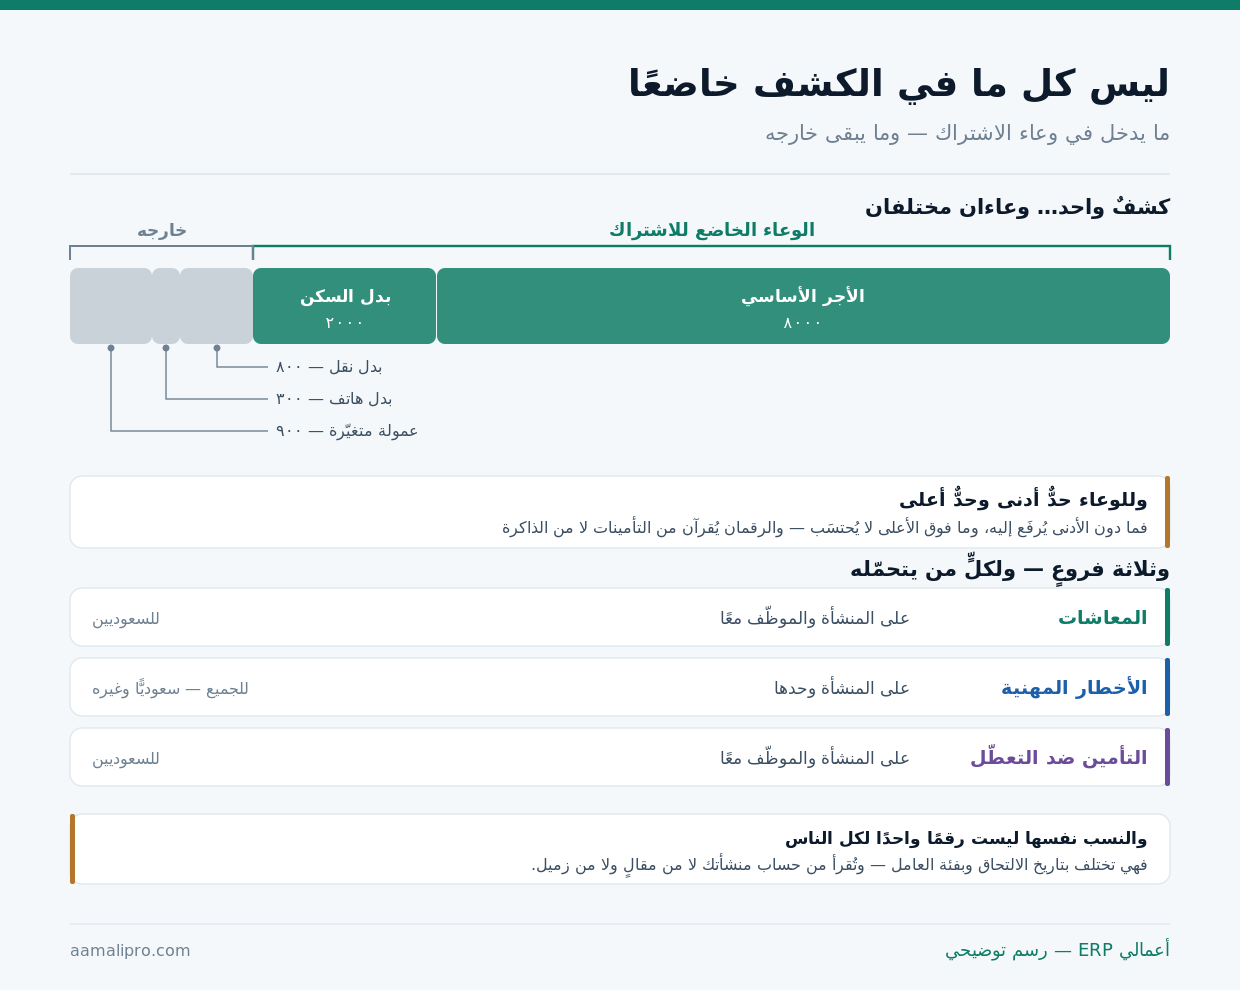
والقاعدة التي تُصحّح أكثر الحسابات: الوعاء هو الأجر الأساسي وبدل السكن — وما عداهما من بدلاتٍ وعمولاتٍ ومكافآت يبقى خارجه. وبدل السكن يدخل سواءٌ دُفِع نقدًا أو استُحقّ، ومن أسكن موظّفه بدل أن يدفع له لا يُسقِط البند بذلك.
وللوعاء طرفان يُغفَلان: حدٌّ أدنى يُرفَع إليه من كان أجره دونه، وحدٌّ أعلى لا يُحتسَب ما فوقه. والرقمان يُقرآن من التأمينات لا من الذاكرة ولا من زميل — فهما يتغيّران. والمصدر الرسمي: المؤسّسة العامة للتأمينات الاجتماعية.
اجعل الوعاء رقمًا مخزَّنًا لا حسابًا شهريًّافي «أعمالي ERP» يُحفَظ الأجر الأساسي وبدل السكن لكل موظّف — فيُقرأ وعاء الاشتراك بلا إعادة حساب.
اطلب عرضًاثلاثة فروعٍ — ولكلٍّ من يتحمّله ولمن يُطبَّق
ولأن «نسبة التأمينات» ليست نسبةً واحدة بل ثلاث اشتراكاتٍ مختلفة:
| الفرع | من يتحمّله | على من يُطبَّق |
|---|---|---|
| المعاشات | المنشأة والموظّف معًا | العاملون السعوديّون |
| الأخطار المهنية | المنشأة وحدها | الجميع — سعوديًّا وغيره |
| التأمين ضدّ التعطّل | المنشأة والموظّف معًا | العاملون السعوديّون |
| النسب نفسها | تختلف بتاريخ الالتحاق | تُقرأ من حساب منشأتك |
والصفّ الثاني هو أكثر ما يُغفَل في المنشآت التي أغلب عمالتها من غير السعوديّين: الأخطار المهنية تُطبَّق على الجميع — فمن ظنّ أن عمالته غير مشمولة لأنها غير سعوديّة ظنّ خطأً، وهذا الفرع بالذات هو الذي يغطّي إصابة العمل.
والصفّ الأخير يُقال بوضوح: لا تُثبِت نسبةً في ذهنك. فنسبة المعاشات تختلف بحسب تاريخ التحاق الموظّف بالنظام، وقد تتغيّر بمرور السنوات — والرقم الصحيح هو ما يظهر في فاتورة منشأتك كل شهر لا ما تحفظه. وأثر ذلك على كلفة الموظّف الكاملة في كلفة الموظّف الحقيقية.
التسجيل والإضافة والحذف: عملٌ شهريّ لا سنويّ
ولأن أكثر الفروق تنشأ من حركةٍ لم تُبلَّغ في وقتها:
| الحدث | ما يجب أن يقع | ما يقع إن أُهمِل |
|---|---|---|
| موظّفٌ جديد باشر العمل | يُسجَّل من تاريخ المباشرة | اشتراكٌ بأثرٍ رجعيّ وغرامة |
| موظّفٌ غادر | يُحذَف في حينه | اشتراكٌ يُدفَع عمّن لا يعمل |
| الأجر ارتفع | يُحدَّث الوعاء | فرقٌ يُطالَب به لاحقًا |
| بدل السكن أُضيف | يدخل الوعاء | أكثر الفروق شيوعًا |
| نُقِل بين منشآتك | تُغلَق ملكيّة وتُفتَح أخرى | ازدواجٌ أو انقطاع |
| إجازةٌ بلا أجر | تُعامَل بقاعدةٍ يُسأل عنها | حسابٌ باجتهادٍ ثمّ تصحيح |
والصفّ الرابع هو أكثر ما يقع بحسن نيّة: بدل السكن. فمنشأةٌ كانت تسكن موظّفيها ثمّ حوّلت السكن إلى بدلٍ نقديّ رفعت الوعاء ولم تنتبه — والفرق يتراكم شهرًا بعد شهر حتى يُكتشَف دفعةً واحدة.
والقاعدة التي تمنع أكثرها: اجعل التأمينات محطّةً في دورة التوظيف والمغادرة لا عملًا مستقلًّا. فمن جعل «سُجِّل في التأمينات» بندًا في قائمة أوّل يومٍ و«حُذِف» بندًا في تسوية آخر يوم لم يعد ينسى. وترتيب ملفّ الموظّف ووثائقه في ملفّ الموظّف.
خمسة أخطاءٍ تُنتِج فرقًا يُطالَب به لاحقًا
ولأن الفرق لا يُكتشَف يوم وقوعه بل بعد سنتين:
| الخطأ | كيف يقع | أثره |
|---|---|---|
| تسجيلٌ بأجرٍ أقلّ من الحقيقي | قصدًا «للتوفير» | فروقٌ وغرامة — وضررٌ لموظّفك |
| وعاءٌ لم يُحدَّث بعد الزيادة | يُنسى لأن الراتب تغيّر فقط | فرقٌ يتراكم بصمت |
| حساب النسبة على الإجمالي | اجتهادٌ بلا مراجعة | دفعٌ زائد لا يُستردّ سهلًا |
| تأخّر السداد | ينتظر السيولة | غرامة تأخير وتعطّل شهادات |
| موظّفٌ غادر ولم يُحذَف | يُنسى بين الأقسام | دفعٌ عمّن لا يعمل |
والأوّل هو الذي يُقال فيه ما لا يُحبّ أن يُقال: التسجيل بأجرٍ أقلّ ليس ذكاءً ماليًّا بل نقلُ كلفةٍ من جيبك إلى معاش موظّفك. فمعاشه يُحسَب على ما سُجِّل، ومن سجّل نصف الأجر أعطاه نصف حقّه بعد ثلاثين سنة — وأنت لا ترى الأثر وهو يراه كلّه. وفوق ذلك: الفرق يُكتشَف ويُطالَب به مع غرامته.
والرابع يُنبَّه إليه لأنه يمتدّ إلى غيره: تأخّر السداد قد يُعطّل شهاداتٍ تحتاجها في مواضع أخرى — فيُوقِف معاملةً لا علاقة لها بالتأمينات. وترتيب هذه المواعيد في تقويم التجديدات، وقراءة ما دُفِع تأخيرًا في الرسوم والغرامات.
كيف ينزل الاشتراك في كشف الراتب وفي القيد
ولأن للاشتراك وجهين: خصمٌ على الموظّف وكلفةٌ عليك:
| البند | أين يظهر | كيف يُعالَج |
|---|---|---|
| حصّة الموظّف | خصمٌ في كشفه | يُنقِص صافيه ولا يُنقِص كلفتك |
| حصّة المنشأة | لا تظهر في كشفه | مصروفٌ عليك يُقيَّد كاملًا |
| المبلغ المسدَّد | دفعةٌ واحدة للجهة | يُقسَم بين المصروف والذمّة |
| الفرق بأثرٍ رجعيّ | حين تُصحَّح سنةٌ ماضية | يُراجَع أثره على القوائم |
| الغرامة | إن تأخّر السداد | تُقيَّد على حدةٍ لا ضمن الاشتراك |
والصفّ الثاني هو الذي يُغفَل عند حساب كلفة التوظيف: حصّة المنشأة كلفةٌ عليك لا يراها موظّفك. فمن قدّر كلفة الموظّف براتبه وحده قدّرها ناقصة — وبنودها الستّة فوق الراتب في بابها.
والصفّ الأخير يُفصَل عمدًا: الغرامة ليست اشتراكًا. ومن دمجها في بند الاشتراك أخفى رقمًا يجب أن يُقرأ وحده كل سنة — لأنه رقمُ انضباطٍ لا رقمُ التزام. وشكل القيد وتوزيعه على مراكز الكلفة في محاسبة الرواتب.
إصابة العمل: البلاغ أوّلًا — ثمّ كل شيءٍ آخر
ولأن هذا الفرع بالذات هو ما تدفع عنه ولا تستعمله حتى تقع الحادثة:
يُبلَّغ فورًا
أيّ إصابةٍ في موقع العمل أو بسببه تُبلَّغ في وقتها — ولو بدت يسيرة، فأثرها قد يظهر بعد أسبوع.
يُوثَّق في حينه
محضرٌ بما وقع، وشهودٌ إن وُجِدوا، وصورةٌ للموضع، وتقريرٌ طبّيّ — أربعةٌ تُجمَع في اليوم لا بعد شهر.
لا يُخصَم من المرضية
إصابة العمل بابٌ مستقلّ عن الإجازة المرضية — ومن خلطهما حمّل موظّفه رصيدًا لا يخصّه.
الوقاية تُقرأ بعدها
كل إصابةٍ تُغلَق بسؤال: ما الذي يمنع تكرارها؟ — وإلا صارت البلاغات سجلًّا لا تعلّمًا.
والقاعدة التي تكلّف إهمالها كثيرًا: إصابةٌ لم تُبلَّغ في وقتها قد تُعامَل معاملةً أخرى — فتنتقل الكلفة إليك وإلى رصيد موظّفك معًا. ومن تردّد خوفًا من «سجلٍّ يُفتَح» دفع أكثر ممّا خاف منه.
والفرق بين الإصابة والمرض العاديّ وأثره على الأجر مفصَّلٌ في الإجازة المرضية. وضوابط السلامة التي تُقلّل وقوعها أصلًا في سلامة موقع العمل.
أين تظهر أنك ملتزم — ومن يسألك عنها
ولأن أثر الالتزام لا يظهر عندك بل عند من يتعامل معك:
| الموضع | ما يُطلَب | ما يقع عند التعثّر |
|---|---|---|
| المناقصات والتعاقد | شهادةٌ سارية | تُستبعَد قبل أن تُقرأ عروضك |
| التعامل مع عميلٍ حكوميّ | إثبات التزام | تأخّر التسجيل مورّدًا |
| تجديد خدماتٍ أخرى | ارتباطٌ بين المنصّات | يُوقِف ما لا علاقة له |
| التمويل البنكي | ضمن ملفّك | سؤالٌ يُضعِف موقفك |
| التسويات عند البيع أو الإغلاق | مخالصة | يتأخّر الإجراء كلّه |
والصفّ الثالث هو أكثر ما يفاجئ: الارتباط بين المنصّات. فتأخّرٌ في اشتراكٍ شهريّ قد يُوقِف إجراءً لا صلة له به ظاهرًا — ويُكتشَف في أسوأ وقت: يوم تحتاجه. وترتيب هذه المنصّات وحساباتها في حسابات المنصّات الحكومية.
والقاعدة العملية: لا تنتظر أن تُطلَب منك الشهادة لتعرف حالتك — افتح الحساب مرّةً كل شهر واقرأ سطرين: أسُدِّد الشهر؟ وأعدد المسجَّلين يطابق من يعمل؟.
ثلاثة أرقامٍ تُقرأ كل ربع
ولأن ثلاثةً تكفي وما زاد تفصيلٌ لا يغيّر قرارًا:
| الرقم | كيف يُحسَب | ما يعنيه |
|---|---|---|
| المسجَّلون مقابل من يعمل فعلًا | عدد الملفّ ÷ عدد الكشف | اختلافٌ يعني حذفًا أو تسجيلًا فات |
| الوعاء المسجَّل مقابل الأجر الفعليّ | لكل موظّفٍ على حدة | فجوةٌ تعني فرقًا يتراكم |
| الاشتراك إلى كلفة الرواتب | الاشتراك ÷ إجمالي كلفة الرواتب | قفزةٌ تستدعي مراجعة تركيبتك |
والرقم الثاني هو الذي لا يقرؤه أحد حتى تقع المطالبة: الوعاء المسجَّل مقابل الأجر الفعليّ. ويُقرأ لكل موظّفٍ على حدة لا كمجموع — فمجموعٌ صحيح قد يُخفي خمسة سُجِّلوا ناقصًا وخمسةً سُجِّلوا زائدًا.
والرقم الأوّل يُقرأ في دقيقة ويمنع خطأً يتكرّر: قارِن عدد المسجَّلين بعدد من في كشف الراتب. والفرق دائمًا له اسم: إمّا موظّفٌ غادر ولم يُحذَف، أو موظّفٌ باشر ولم يُسجَّل.
وما لا يفعله النظام هنا — ولا يُشترى لأجله
ويُقال بصراحةٍ تخالف ما نبيعه: حساب الاشتراك ليس عندك أصلًا — بل عند الجهة. فهي التي تُصدِر الفاتورة، وأنت تُبلِّغ وتدفع. ولا يوجد نظام — ولا نظامنا — يُغنيك عن حساب منشأتك لديها. ومن اشترى نظامًا ليحسب له التأمينات اشترى ما لا يُشترى.
وما يفعله النظام فعلًا ثلاثةٌ لا أكثر: يحفظ الوعاء رقمًا مخزَّنًا فلا يُعاد تقديره كل شهر، ويُقيّد الحصّتين في مكانهما فلا تختلط كلفتك بخصم موظّفك، ويُنبّه عند التوظيف والمغادرة فلا يُنسى التسجيل ولا الحذف. وهذه ثلاثةٌ نافعة — لكنها لا تبرّر شراءً بذاتها.
ويُقال في المقابل ما هو أهمّ: منشأةٌ بخمسة موظّفين لا تحتاج ربطًا آليًّا ولا أداةً إضافية — تحتاج ورقةً فيها اسمُ كل موظّف ووعاؤه وتاريخُ آخر تحديث، وقراءةً واحدة كل ربع. ومن عرض عليك ربطًا مدفوعًا لهذه الحاجة فاسأله عن الفرق بينه وبين الورقة قبل أن تسأل عن سعره.
اجعل التسجيل بندًا في دورة التوظيفنعرض عليك كيف يُربَط ملفّ الموظّف بالتنبيهات والقيد في «أعمالي ERP» — فلا يُنسى تسجيلٌ ولا حذف.
احجز عرضًاسبعةٌ تُصحَّح قبل أن تُطالَب بها
ولأن الباب كلّه يُضبَط بجلستين:
- اطبع قائمة المسجَّلين وقارِنها بكشف الرواتب اسمًا اسمًا — وأصلِح الفرق.
- اكتب لكل موظّفٍ وعاءه: الأساسي وبدل السكن — ولا شيء غيرهما.
- قارِن الوعاء المسجَّل بالأجر الفعليّ لكل واحد — ولا تكتفِ بالمجموع.
- صحّح ما وجدته من نقصٍ قبل أن يُكتشَف — فالتصحيح المبادر أرخص.
- أضِف «سُجِّل في التأمينات» إلى قائمة أوّل يوم و«حُذِف» إلى تسوية آخر يوم.
- افصِل الغرامة عن الاشتراك في دليل حساباتك — لتُقرأ وحدها كل سنة.
- افتح حساب منشأتك واقرأ سطرين: أسُدِّد الشهر؟ وأعدد المسجَّلين صحيح؟
وأنفع بندٍ فيها هو الثالث: المقارنة لكل موظّفٍ على حدة. فأكثر المنشآت تكتشف عند أوّل مراجعة موظّفَين أو ثلاثة ارتفعت أجورهم قبل سنتين ولم يُحدَّث وعاؤهم — والفرق يُسدَّد الآن بهدوءٍ أو يُطالَب به لاحقًا بغرامته.