ما يُدفَع للجهات — لا الترخيص ولا الدعم
ولأن أربعة أبواب تلتقي عند مبلغٍ يُدفَع لجهة:
وموضع هذا المقال ممّا يجاوره: إدارة الأسطول عن مخالفة المركبة ومن كان يقودها، والنشاط والتراخيص عن ما يحقّ لك أن تبيعه، والدعم والمنح عن ما يأتيك من الجهات — وهذا عن ما يخرج إليها.
والفرق العملي عن باب الدعم: الدعم مشروطٌ يُقرأ قبل التقديم، والرسم مؤجَّلٌ يُقرأ قبل أن يُطلَب. فالأوّل يُكسَب بالالتزام، والثاني يُوفَّر بالتقويم.
نصفه معلوم قبل سنة… والنصف الآخر تأخير
ولأن التفريق بينهما يُغيّر طريقة إدارتهما:
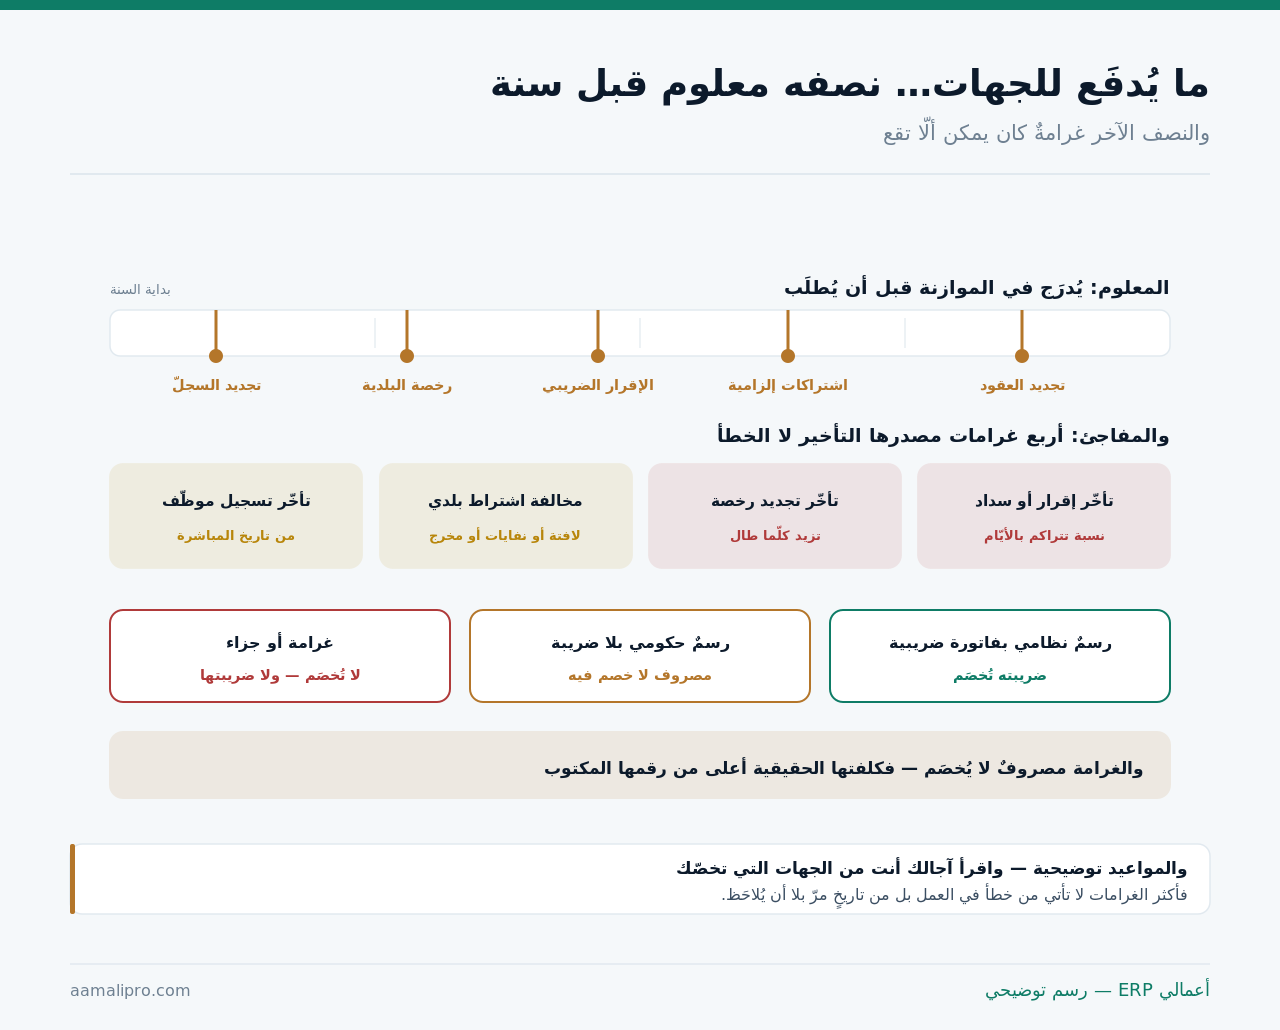
ولماذا تتكرّر الغرامة نفسها سنويًّا؟ لأن الجهة تُذكِّر بوسيلتها لا بوسيلتك. فرسالةٌ إلى رقم موظّف سابق أو بريدٍ لا يُفتَح تعني أن التذكير وصل ولم يُقرأ — والتقويم عندك هو التذكير الوحيد الذي تملكه.
خمسة تُدرَج في موازنتك قبل أن تُطلَب
ولأنها لا تتغيّر إلّا قليلًا:
| البند | دوريّته | ملاحظة |
|---|---|---|
| تجديد السجلّ والتراخيص | سنويًّا | ولكلٍّ تاريخه |
| رخصة البلدية واشتراطاتها | سنويًّا | قد تسبقها معاينة |
| الاشتراكات الإلزامية | شهريًّا | تتبع الرواتب |
| الإقرارات الضريبية | شهريًّا أو ربعيًّا | موعدها لا يُؤجَّل |
| رسوم عقود وخدمات | حسب العقد | تُقرأ من العقد لا من الذاكرة |
والصفّ الرابع أشدّها أثرًا عند التأخّر: الإقرار الضريبي. فالغرامة فيه تُحسَب على التأخير وعلى المبلغ معًا — ويُقدَّم في موعده ولو كان صفريًّا، وتفصيله في ضريبة القيمة المضافة.
والصفّ الأوّل مصدر أكثر المفاجآت: تعدّد التواريخ. فمنشأة واحدة قد يكون لها سجلّ ورخصة وشهادة وعقد إيجار — ولكلٍّ تاريخ مختلف، ومن يحفظ تاريخًا واحدًا يُفاجَأ بالثلاثة الباقية.
أربعة تجعل التقويم يعمل فعلًا
ولأن كتابة التواريخ وحدها لا تكفي:
قبل ثلاثين يومًا
لا يوم الاستحقاق. فبعض التجديدات تحتاج مستندًا يُجهَّز.
وباسم مسؤول
لا «الإدارة». فالتذكير بلا اسم يُقرأ ولا يُنفَّذ.
ومعه ما يلزم
رابط ورقم مرجع ومبلغ تقريبي. فالبحث عنها يُؤجّل التنفيذ.
ولا يُغلَق إلّا بإيصال
الدفع لا الوعد. فمهمّة أُغلِقت بلا مستند تعود غرامةً.
والبطاقة الأولى تُوفّر أكثر الغرامات: ثلاثون يومًا. فبعض التجديدات تشترط شهادةً أو سدادَ مستحقّ سابق — ومن بدأ يوم الاستحقاق يكتشف الشرط بعد فوات الموعد.
والبطاقة الرابعة تُغلِق ثغرة شائعة: الإيصال شرط الإغلاق. فمهمّةٌ يُقال إنها نُفِّذت بلا مستند تُنتِج مفاجأة بعد شهرين — ومنطق ما يُوثَّق من الإجراءات في توثيق الإجراءات.
أربع غرامات مصدرها التأخير لا الخطأ
ولأنها تتراكم بمرور الأيّام لا بمقدار الخطأ:
| الغرامة | كيف تتصاعد | ما يمنعها |
|---|---|---|
| تأخّر إقرار أو سداد | نسبة تتراكم بالأيّام | موعد ثابت قبل الأخير |
| تأخّر تجديد رخصة | تزيد كلّما طال | تنبيه قبل شهر |
| مخالفة اشتراط بلدي | مبلغ ثابت وتتكرّر | جولة فحص دورية |
| تأخّر تسجيل موظّف | تُحسَب من تاريخ المباشرة | ربط التسجيل بالتعيين |
| التكرار بعد إنذار | يُضاعِف عادةً | يُعالَج السبب لا الورقة |
والصفّ الأخير هو الذي يُحوّل مبلغًا صغيرًا إلى ملفّ: التكرار. فمن دفع المخالفة ولم يُزِل سببها يدفعها ثانيةً مضاعَفة — والسؤال بعد كل غرامة: أيّ إجراء تغيّر حتى لا تقع مرّة أخرى؟
والصفّ الرابع يُربَط بإجراء التعيين نفسه: تسجيل الموظّف. فالتسجيل جزء من إتمام التعيين لا مهمّة لاحقة — ومنطق ما يُنجَز عند التعيين في ملفّ الموظّف.
اجعل التواريخ تُذكّرك قبل أن تُذكّرك الجهةفي «أعمالي ERP» تُسجَّل التزاماتك الدورية بمواعيدها ومسؤوليها ومرفقاتها — فتُقفَل بإيصال لا بوعد.
اطلب عرضًاوفي أيّ حساب تُقيَّد كلٌّ منها؟
ولأن دمجها في «مصروفات عامّة» يُخفي رقمًا مهمًّا:
| العنصر | أين يُسجَّل | ملاحظة |
|---|---|---|
| الرسوم النظامية | حساب مستقلّ | لا في مصروفات عامّة |
| الغرامات والجزاءات | حساب مستقلّ آخر | ليُقرأ رقمها وحده |
| رسم يخصّ سنة كاملة | يُوزَّع على أشهرها | وإلّا شُوّه شهر |
| ما استُحقّ ولم يُدفَع | مستحقّ في نهاية الفترة | يظهر في التزاماتك |
| مركز التكلفة | الفرع أو النشاط | وإلّا بدت مركزية |
والصفّ الثاني هو أهمّ قرار في التسجيل كلّه: حسابٌ مستقلّ للغرامات. فحين تُدمَج بالرسوم لا يعرف أحد كم دفعت المنشأة ثمنًا للتأخير وحده — والرقم حين يُقرأ سنويًّا يُصلِح الإجراء أسرع من أيّ تعميم.
والصفّ الثالث يمنع تشويه المقارنة الشهرية: توزيع الرسم السنوي. فرسمٌ كبير يُحمَّل على شهر واحد يجعل ذلك الشهر يبدو خاسرًا بلا سبب — ومنطق ذلك في المستحقّات والمقدَّمات.
وأيّها يُخصَم ضريبيًّا وأيّها لا
ولأن الخلط هنا يُنتِج فرقًا في الإقرار:
| النوع | المعالجة | ملاحظة |
|---|---|---|
| رسمٌ نظامي بفاتورة ضريبية | ضريبته تُخصَم | تُطلَب الفاتورة |
| رسمٌ حكومي بلا ضريبة | مصروف بلا خصم مدخلات | لا فاتورة ضريبية له |
| غرامة أو جزاء | لا تُخصَم — ولا ضريبتها | مصروف غير مقبول |
| غرامة تأخير تعاقدية | تختلف عن الجزاء النظامي | تُراجَع لكلّ حالة |
| ما دُفِع نيابةً عن موظّف | ليس مصروف المنشأة | يُسوّى معه |
والصفّ الثالث يُغيّر حساب الكلفة الحقيقية: الغرامة لا تُخصَم. فمبلغٌ لا يُقبَل مصروفًا يُكلّفك أكثر من رقمه المكتوب — وكلفتها الفعلية أعلى ممّا يظهر في الإيصال.
والصفّ الأوّل مالٌ يُترَك على الطاولة: طلب الفاتورة الضريبية. فبعض الرسوم الخدمية تحمل ضريبةً قابلة للخصم — ومن لا يطلب الفاتورة يدفعها كاملة، وتفصيله في خصم ضريبة المدخلات.
المنشأة أم الموظّف: من يتحمّلها؟
ولأن الخصم من الراتب ليس تلقائيًّا:
| الحالة | من يتحمّل | ملاحظة |
|---|---|---|
| مخالفة أثناء أداء العمل | المنشأة غالبًا | من كلفة التشغيل |
| مخالفة باستعمال شخصي | الموظّف | إن كان الاستعمال مأذونًا |
| تكرار بعد تنبيه مكتوب | يُعالَج بالسياسة | لا بالخصم المرتجل |
| الخصم من الراتب | له ضوابط نظامية | لا يُرتجَل |
| ما لا سياسة له | مصدر أكثر الخلاف | يُكتَب قبل أن يقع |
والصفّ الرابع يقع فيه كثيرون بحسن نيّة: الخصم من الراتب. فهو ليس تصرّفًا حرًّا بل له ضوابط وحدود — ومن خصم بلا سند أنشأ مطالبةً على نفسه، ومنطق ما يُنَصّ عليه في عقد العمل.
والصفّ الأخير يُنهي النقاش قبل بدايته: سياسة مكتوبة. فقاعدةٌ معلنة من ثلاثة أسطر تُطبَّق على الجميع بلا خصومة — والارتجال في أوّل حالة يُنشئ سابقةً يُحتَجّ بها بعد ذلك.
ومتى يستحقّ الاعتراض وقته؟
ولأن بعضها يُلغى إن قُدِّم في وقته:
| المسألة | ما يُفعَل | ملاحظة |
|---|---|---|
| مهلة الاعتراض | تُقرأ من الإشعار فورًا | تبدأ من تاريخ لا من علمك |
| المستند المؤيّد | يُجمَع قبل التقديم | اعتراض بلا دليل يُرفَض |
| خطأ في البيانات | يُصحَّح ويُوثَّق | كعنوان أو رقم قديم |
| السداد أثناء الاعتراض | يُسأل عنه | قد يُوقِف التصاعد |
| ما لا يستحقّ الاعتراض | يُدفَع ويُعالَج سببه | الوقت أغلى من المبلغ |
والصفّ الأخير قرارٌ إداري لا قانوني: متى تدفع وتمضي. فاعتراضٌ على مبلغ صغير قد يستهلك ساعاتٍ أغلى منه — والقاعدة أن يُعترَض على ما فيه خطأ واضح أو مبلغ معتبر، ويُدفَع الباقي مع إصلاح سببه.
والصفّ الأوّل يُضيّع الحقّ بلا معركة: المهلة. فهي تبدأ من تاريخ الإشعار لا من يوم علمك به — ومن يفتح البريد بعد شهر يجد الباب مغلقًا، ومنطق التعامل مع الإشعارات في الزيارات التفتيشية.
وما لا يفعله النظام أمام الجهات
ولأن الدفع فعلٌ إنساني في آخره:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تقويم بالالتزامات ومواعيدها | نعم | مع تنبيه مسبق |
| حساب مستقلّ للغرامات | نعم | ليُقرأ رقمها وحده |
| توزيع الرسم السنوي على أشهره | نعم | يمنع تشويه شهر |
| حفظ الإيصالات والإشعارات | نعم — مرفقات | تُقرأ عند الاعتراض |
| قراءة أجل الاعتراض من إشعار | لا | عينٌ تقرأ ورقة |
| التفاوض أو التظلّم | لا | أمام الجهة لا الشاشة |
| منع الغرامة أصلًا | لا — إلّا بالتذكير | التنفيذ بيد إنسان |
والمسألة الرابعة تنفع في يوم الاعتراض: حفظ الإشعارات. فالمهلة تُحسَب من تاريخ الإشعار — ووجوده محفوظًا بتاريخه يُثبِت متى وصل، ومنطق ما يُحفَظ للفحص في الجاهزية للفحص الضريبي.
خطة يوم… تُنهي غرامات سنة
ولأنها تُكتَب مرّة وتعمل كل سنة:
- اجمع كل التزاماتك الدورية في قائمة واحدة — بتاريخ كلٍّ ومقداره.
- اضبط تنبيهًا قبل ثلاثين يومًا من كلّ تاريخ — باسم مسؤول.
- افتح حسابين منفصلين: رسوم نظامية · غرامات وجزاءات.
- اطلب الفاتورة الضريبية لكل رسم خدمي — تُخصَم مدخلاتها.
- اكتب سياسة من ثلاثة أسطر: من يتحمّل مخالفة أثناء العمل ومتى.
- واقرأ رقم الغرامات في نهاية السنة — واسأل عن سبب كلّ واحدة.
والخطوة الأخيرة هي التي تُغلِق الدائرة: قراءة الرقم والسؤال عن السبب. فالغرامة ليست كلفةً بل إشارة إلى إجراء ناقص — ومن يقرأ الرقم مرّة في السنة يدفعه مرّةً واحدة.
واقرأ ما دفعته للتأخير… في سطر واحداعرض كيف تُسجَّل الرسوم والغرامات في حسابين منفصلين بمواعيدها ومرفقاتها في «أعمالي ERP».
تواصل معنا