ما يُباع منها — لا فرزها ولا فاقدك
ولأن ثلاثة أبواب تخرج من الباب الخلفي نفسه:
| الباب | ما يعالجه | أين يُبحَث |
|---|---|---|
| إدارة المخلّفات | الفرز والعقد والسجلّ | باب النفايات والمخلّفات |
| الهدر والفاقد | بضاعةٌ ضاعت من مخزونك | باب الهدر والفاقد |
| ما يُباع منها | الوزن والسعر والقيد | هذا المقال |
وموضعه ممّا يجاوره: النفايات والمخلّفات عن الفرز والعقد والسجلّ. والهدر والفاقد عن ما ينقص من بضاعتك. والإتلاف الآمن عن ما يُتلَف ولا يُباع.
والفرق العملي: ذاك يسأل «كيف تتخلّص؟» وهذا يسأل «بكم بِعتَ؟». فالأوّل التزامٌ عليك، وهذا إيرادٌ لك — ولكلٍّ ضوابطه.
من الرصيف إلى الإيراد
ولأن التسرّب يقع قبل القيد لا بعده:
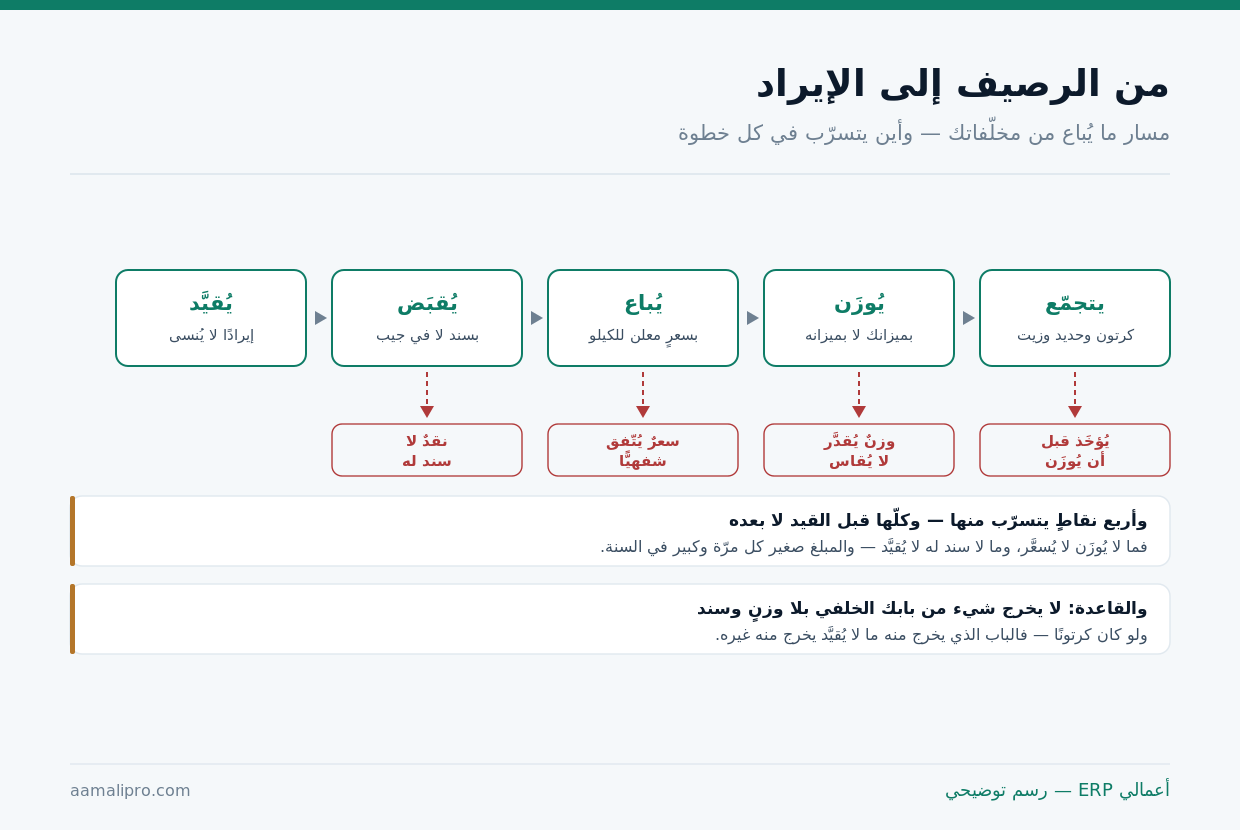
والملاحظة التي يُبنى عليها الباب كلّه: النقاط الأربع كلّها قبل القيد. فما لا يُوزَن لا يُسعَّر، وما لا سند له لا يُقيَّد — ومن بدأ الضبط من الدفاتر بدأ من آخر المسار، ولن يجد فيها ما لم يمرّ بها.
والنقطة الأولى أشدّها وأقلّها انتباهًا: ما يُؤخَذ قبل أن يُوزَن. فكرتونٌ يُحمَّل مباشرةً من خلف المستودع لا يمرّ بميزانٍ ولا سجلّ — وموضع تجميعٍ واحد معلوم يُنهي هذا وحده.
اجعل ما يخرج من بابك الخلفي مقيَّدًا كما يدخلفي «أعمالي ERP» يُقيَّد بيع المخلّفات إيرادًا بسنده — فيُقرأ في التقارير لا في الذاكرة.
اطلب عرضًاخمسة أنواعٍ لها قيمة فعلًا
ولأن أكثر المنشآت ترمي ما يُشترى منها:
| النوع | من يشتريه | ملاحظة |
|---|---|---|
| الكرتون والورق | مصانع إعادة التدوير | الأكثر تكرارًا |
| الحديد والألمنيوم | تجّار الخردة | أعلاها سعرًا للكيلو |
| البلاستيك والعبوات | بحسب النوع | يُفرَز ليُسعَّر |
| الزيوت المستعملة | جهات معتمَدة فقط | لا يُباع لأيّ أحد |
| الأجهزة والمعدّات المستهلَكة | تجّار متخصّصون | تُمسَح بياناتها أوّلًا |
والصفّ الرابع لا يُتساهَل فيه: الزيوت والمواد الخطرة. فبيعها لمن ليس معتمَدًا يُبقي المسؤولية عليك ولو خرجت من بابك — والسجلّ يُطلَب منك لا منه، وتفصيله في النفايات والمخلّفات.
والصفّ الأخير يُباع أحيانًا وفيه ما لا يُنتبَه له: أجهزة فيها بيانات. فحاسبٌ أو جهاز نقطة بيع يُباع خردةً قد يحمل بيانات عملائك — والمسح قبل الخروج لا بعده، ومنطقه في الإتلاف الآمن.
القاعدة التي تحسم الباب كلّه
ولأن كل ما بعد الوزن يُبنى عليه:
| القاعدة | التطبيق | ما يقع بمخالفتها |
|---|---|---|
| يُوزَن بميزانك | لا بميزان المشتري | وزنٌ أقلّ بلا اعتراض |
| يُوزَن قبل التحميل | عند موضع التجميع | لا مرجع بعد المغادرة |
| يحضر اثنان | من يوزن ومن يوقّع | وزنٌ لا يُراجَع |
| يُسجَّل بالكيلو | رقمًا لا تقديرًا | «حِمل سيّارة» ليست وحدة |
| الميزان يُعايَر | دوريًّا | فرقٌ ثابت لا يُلاحَظ |
والقاعدة الثالثة تحمي الجميع: حضور اثنين. فهي لا تعني سوء ظنّ بأحد — بل تُخرِج من يوزن من دائرة الشكّ أصلًا، ومنطق الفصل بين المهامّ في فروقات الصندوق.
كيف تعرف السعر العادل؟
ولأن السعر في هذا السوق يتحرّك ولا يُعلَن:
| الطريقة | كيف | ملاحظة |
|---|---|---|
| اسأل ثلاثة مشترين | في الأسبوع نفسه | الفرق بينهم يُفاجئ |
| اسأل منشأةً مجاورة | كم يبيعون الكيلو؟ | أسهل مرجع |
| تابِع السعر شهريًّا | فهو يتغيّر | سعر السنة الماضية لا يصلح |
| افصل الأنواع | الكرتون غير البلاستيك | الخلط يُنزِل السعر |
| اتّفق على السعر قبل التحميل | كتابةً ولو برسالة | لا بعد الوزن |
والطريقة الرابعة ترفع دخلك بلا جهدٍ يُذكَر: الفرز. فحملةٌ مختلطة تُسعَّر بسعر أرخص أصنافها — وفصلُ الكرتون عن البلاستيك عن الحديد في ثلاثة أماكن يرفع الحصيلة بنسبةٍ ملحوظة، ومنطق الفرز عند المصدر في النفايات والمخلّفات.
والطريقة الأخيرة تُنهي مساومةً تقع كل مرّة: السعر قبل الوزن. فمن وزن ثمّ ساوم يُفاوِض وبضاعته في سيّارة المشتري — ومن اتّفق أوّلًا يُفاوِض وهي في موقعه.
ستّ خطواتٍ في كل عملية بيع
ولأن الإجراء كلّه لا يستغرق عشر دقائق:
- اجمع في موضعٍ واحد معلوم — لا خلف المستودع بلا ترتيب.
- افرز بالنوع قبل أن يأتي المشتري.
- اتّفق على سعر الكيلو كتابةً قبل التحميل.
- زِن بميزانك بحضور اثنين واكتب الوزن.
- اقبض بسند قبضٍ مرقَّم — لا في الجيب.
- سلّم المبلغ للصندوق وقيّده إيرادًا في يومه.
والخطوة الخامسة هي الفاصلة كلّها: سند قبض مرقَّم. فما لا سند له لا يصل الصندوق غالبًا — لا لسوء نيّة دائمًا بل لأنه يُنسى. ودفترٌ صغير عند الباب الخلفي يُنهي الباب، ومنطق السندات في سندات القبض والصرف.
والخطوة الأولى تُوفّر ما هو أكثر من المال: موضع تجميعٍ واحد. فهو يمنع الأخذ بلا وزن، ويُبقي الممرّات نظيفة، ويُسهّل الفرز — وثلاث فوائد بقرارٍ واحد لا يكلّف شيئًا.
ثلاث صيغٍ للتعامل مع المشتري
ولأن الصيغة تُحدّد سعرك وانضباطك:
بيع عند الطلب
تتّصل بمن يشتري حين يتراكم. أعلى مرونةً وأقلّ انضباطًا — والسعر يُفاوَض كل مرّة من جديد.
عقد دوري بسعر متّفق
زيارة أسبوعية أو نصف شهرية بسعرٍ للكيلو يُراجَع ربع سنويًّا. أفضلها انضباطًا — ويُكتَب فيه من يزن ومتى يُدفَع.
مقابل خدمة النقل
يأخذها بلا مقابل مقابل تنظيف الموقع. مقبولةٌ للمخلّفات بلا قيمة — وخسارةٌ صامتة إن كان فيها كرتون أو حديد.
والصيغة الثالثة تُقبَل بحسن نيّة وتُكلّف سنويًّا: «يأخذها مقابل التنظيف». فقد تكون قيمة ما يأخذه أضعاف أجرة النقل — والاختبار بسيط: زِن حملةً واحدة واسأل عن سعر الكيلو، ثمّ قارِن.
والصيغة الثانية تحتاج بندًا يُنسى: متى يُدفَع؟ فمشترٍ يأخذ ثلاث حملاتٍ ويعد بالسداد لاحقًا يتحوّل إلى ذمّةٍ لا سند لها — والأصل في هذا الباب: نقدًا عند التحميل.
أين يظهر هذا الإيراد؟
ولأن مبلغًا صغيرًا يُقيَّد خطأً يصير رقمًا لا يُقرأ:
| المسألة | الصواب | الخطأ الشائع |
|---|---|---|
| التصنيف | إيراد آخر لا مبيعات | خلطه بإيراد النشاط |
| حسابٌ مستقلّ | ليُقرأ سنويًّا | دمجه في متفرّقات |
| التوقيت | يوم القبض | تجميع الشهر في قيدٍ واحد |
| المستند | سند القبض ووثيقة الوزن | قيدٌ بلا مستند |
| الأثر الضريبي | يُسأل عنه — لا يُفترَض | تجاهله لصغر المبلغ |
والصفّ الأوّل يُبقي أرقامك صادقة: ليس مبيعات. فخلطه بإيراد نشاطك يرفع رقم المبيعات بما لا يتكرّر ولا يُدار — ويُفسِد أيّ مقارنةٍ بين شهرٍ وشهر، ومنطق فصله في الإيرادات غير التشغيلية.
والصفّ الأخير يُقال بوضوح: لا تفترض أن صغر المبلغ يُعفيه. فالمعالجة تختلف بحسب نشاطك وحالتك — ويُسأل عنها المحاسب مرّةً واحدة ثمّ تُطبَّق سنوات.
ثلاثة أرقامٍ تُقرأ كل ربع سنة
ولأن الباب لا يُدار إلّا إذا صار رقمًا:
| الرقم | كيف يُحسَب | ماذا يقول |
|---|---|---|
| حصيلة الربع بالريال | مجموع السندات | أوّل مرّة تُفاجئ |
| متوسّط سعر الكيلو | الحصيلة ÷ الوزن | يُقارَن بالسوق |
| الوزن الخارج شهريًّا | من سجلّ الوزن | يقيس تغليفك أيضًا |
والرقم الثالث يفتح بابًا آخر لا يخطر ببال: وزن الكرتون الخارج يقيس تغليفك الداخل. فارتفاعه المفاجئ يعني أن مورّدًا غيّر تغليفه أو أنك تشتري بعبواتٍ أصغر — وهو رقمٌ يُقرأ من الباب الخلفي ويُفيد في المشتريات، ومنطق كلفة التغليف في التغليف: كلفة تُشترى مرّة.
واقرأ ما يجلبه بابك الخلفي في السنةاعرض كيف يُقيَّد هذا الإيراد في حسابٍ مستقلّ ويُقرأ في تقاريرك في «أعمالي ERP».
تواصل معناومتى لا يستحقّ البيع عناءه؟
ولأن هذا الباب يُقال فيه ما لا يقوله من يشتري خردتك:
| الحالة | لماذا | الأنفع |
|---|---|---|
| كمّية ضئيلة جدًّا | وقت الفرز أغلى | اتركها للنظافة |
| لا مكان للتجميع | تراكمٌ يُعطّل الممرّات | إخراج دوريّ بلا بيع |
| مخلّفات خطرة | لا تُباع لغير معتمَد | عقدٌ مع جهة معتمَدة |
| ما فيه بيانات | الخطر أكبر من الثمن | إتلاف موثَّق |
| الضبط غير ممكن | يفتح بابًا لا تراه | عقدٌ بسعرٍ ثابت |
والصفّ الأخير هو أهمّ ما في هذا المقال: إن لم تستطع ضبطه فلا تفتحه. فبابٌ يخرج منه ما لا يُقيَّد يخرج منه غيره — وعقدٌ دوريّ بسعرٍ ثابت ووزنٍ موثَّق أفضل من بيعٍ متفرّق بلا سند ولو كان أعلى سعرًا.
وهذا يخالف مصلحتنا كبائع نظام: لا نظام يزن كرتونًا ولا يمنع مبلغًا من أن يبقى في جيب. وأنفع ما في هذا الباب ميزانٌ أرضيّ ودفتر سنداتٍ مرقَّم وموضع تجميعٍ واحد — وثلاثتها بكلفة زهيدة. وما يفعله النظام واحد: أن يُقيَّد المبلغ في حسابٍ مستقلّ فيُقرأ سنويًّا — ومن قرأه أوّل مرّة يُفاجَأ عادةً، وتلك المفاجأة هي التي تجعله يضبط الباب.
سبعةٌ تُنجَز في صباحٍ واحد
ولأن ضبط هذا الباب لا يحتاج مشروعًا:
- حدّد موضع تجميعٍ واحدًا معلومًا للجميع.
- افصل الأنواع في ثلاثة أماكن على الأقلّ.
- اشترِ ميزانًا أرضيًّا بسيطًا وضعه عند الباب الخلفي.
- اسأل ثلاثة مشترين عن سعر الكيلو هذا الأسبوع.
- ضع دفتر سندات قبضٍ مرقَّمًا عند الباب.
- اكتب القاعدة على لافتة: لا يخرج شيء بلا وزنٍ وسند.
- أنشئ حسابًا مستقلًّا في دفاترك واقرأه كل ربع سنة.
والبند السادس هو الذي يُحوّل ما سبق من إجراءٍ إلى عُرف: لافتةٌ عند الباب. فهي تُخبِر كل من يمرّ — عاملًا كان أو سائقًا أو مشتريًا — أنّ لهذا الباب قاعدة، وأنّ من يخالفها يخالف شيئًا معلومًا لا شيئًا مسكوتًا عنه.