الصرف وحده لا يقول شيئًا
المقارنة الصحيحة ليست بين المصروف والميزانية — بل بين نسبة الصرف ونسبة الإنجاز:
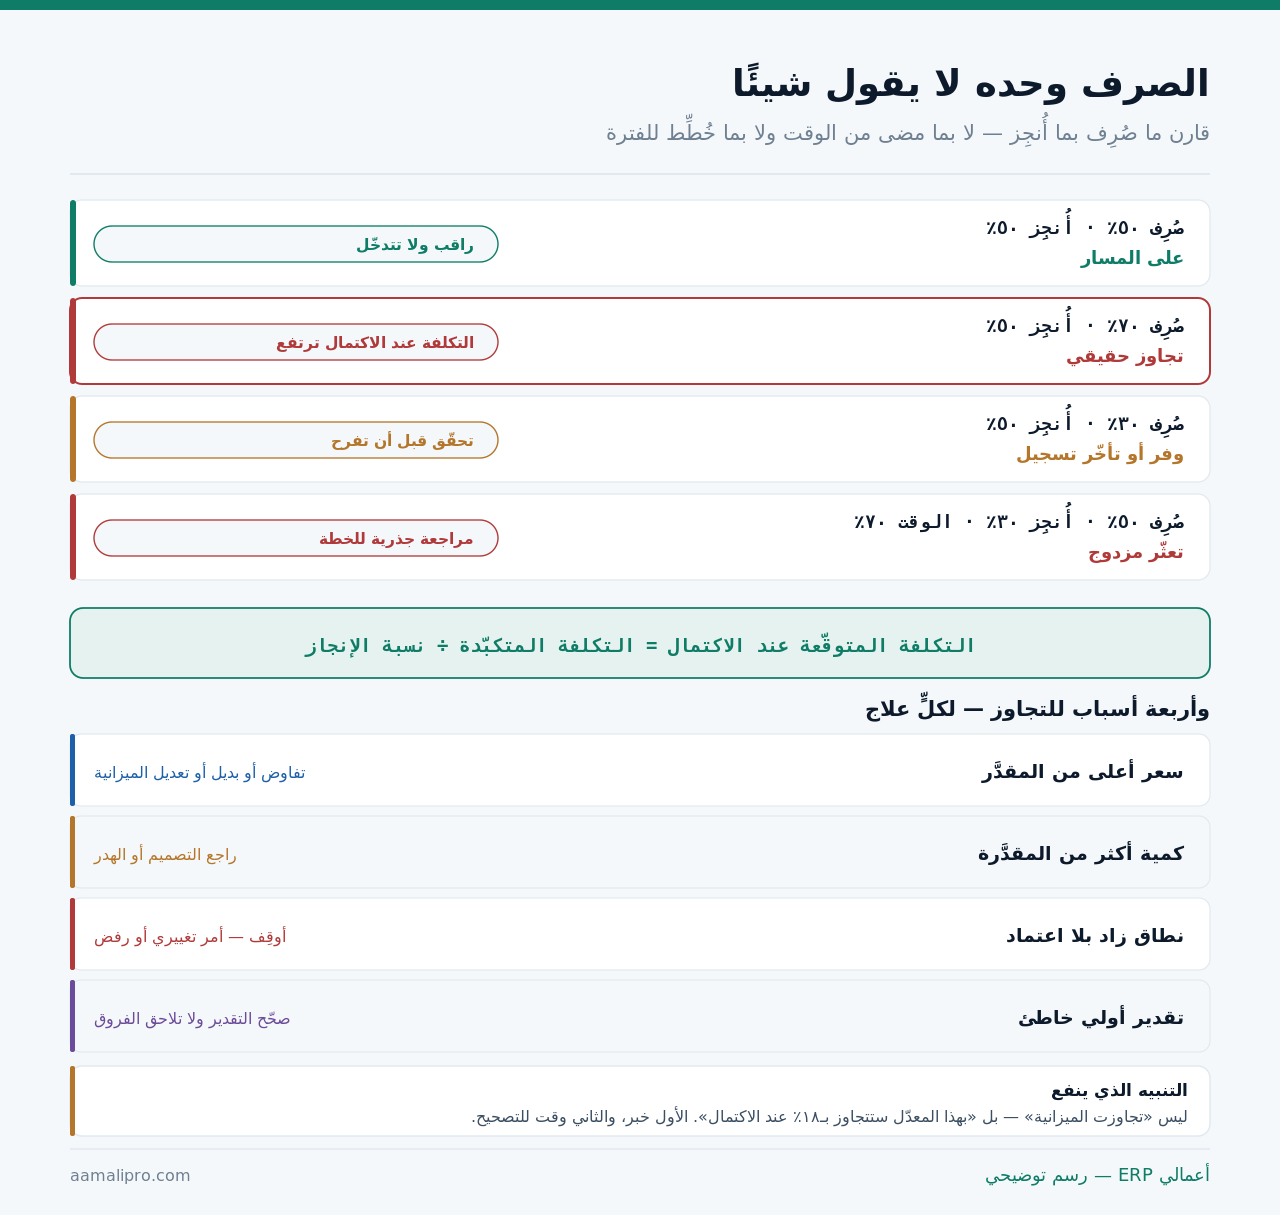
والحالة الثالثة تحتاج حذرًا: صرف أقلّ من الإنجاز. وقد يكون وفرًا حقيقيًا — وقد يكون فواتير لم تصل بعد. والتحقّق يسبق الاحتفال، ومصدره تقرير المستلَم غير المفوتَر.
التكلفة المتوقّعة عند الاكتمال
الرقم الذي يحوّل المراقبة من رصد إلى تنبّؤ — ويُحسب بثلاث طرق بحسب سبب الانحراف:
| الطريقة | المعادلة | متى تُستعمَل |
|---|---|---|
| استمرار النمط | المتكبّدة ÷ نسبة الإنجاز | الانحراف يمثّل نمطًا سيستمرّ |
| انحراف لمرة واحدة | المتكبّدة + ما تبقّى بالميزانية | سبب استثنائي لن يتكرّر |
| إعادة تقدير كاملة | المتكبّدة + تقدير جديد للباقي | تغيّر النطاق أو الظروف |
والاختيار بين الأولى والثانية قرار إداري لا حسابي: هل الانحراف نمط أم حادث؟ وارتفاع سعر مادة رئيسية نمط، وغرامة تأخير مرة واحدة حادث. والخلط يُنتج توقّعًا مضلّلًا في الاتجاهين.
واحتفظ بالتقدير الأصلي ظاهرًا: الميزانية المعتمَدة · التقدير الحالي · المتكبّد. فمن يستبدل الميزانية بالتقدير الجديد كل شهر يفقد القدرة على قياس جودة تقديره الأول.
أربعة أسباب للتجاوز — ولكلٍّ علاج مختلف
| السبب | كيف تتحقّق | العلاج |
|---|---|---|
| سعر أعلى من المقدَّر | قارن سعر الوحدة المقدَّر بالفعلي | تفاوض · بديل · تعديل ميزانية |
| كمية أكثر من المقدَّرة | قارن الكمية المخطّطة بالمصروفة | راجع التصميم أو الهدر |
| نطاق زاد بلا اعتماد | أعمال لا تقابلها بنود | أوقِف — أمر تغييري أو رفض |
| تقدير أولي خاطئ | الانحراف من أول شهر | صحّح التقدير ولا تلاحق الفروق |
والسبب الثالث هو الأخطر لأنه يتسلّل: عمل يُنفَّذ لأن العميل طلبه شفهيًا. فيظهر تجاوزًا في التكلفة بلا زيادة في الإيراد — وعلاجه إداري بحت: لا تنفيذ بلا اعتماد مكتوب.
والسبب الرابع يُفرَّق عن غيره بتوقيته: انحراف يظهر من الشهر الأول غالبًا تقدير خاطئ لا تنفيذ سيّئ. وملاحقة مدير المشروع بفروق سببها تقدير المكتب تُنتج إحباطًا وأرقامًا مجمَّلة لاحقًا.
مستويات التنبيه: من يُبلَّغ عند أي حدّ؟
تنبيه واحد للجميع عند كل انحراف يُنتج تجاهلًا. والتدرّج يجعل التنبيه ذا معنى:
| الانحراف المتوقّع عند الاكتمال | من يُبلَّغ | المطلوب |
|---|---|---|
| حتّى ٥٪ | مدير المشروع | متابعة عادية |
| ٥–١٠٪ | + المدير المالي | تفسير مكتوب |
| ١٠–٢٠٪ | + الإدارة | خطة تصحيح بمهلة |
| فوق ٢٠٪ | + من اعتمد الميزانية | مراجعة جدوى الاستمرار |
والنسب أعلاه أمثلة تُضبَط على طبيعة نشاطك: مشروع بهامش ٨٪ لا يحتمل انحرافًا ١٠٪. والحدود تُشتقّ من هامشك لا من رقم عام.
والسطر الأخير يستحق أن يُقال صراحةً: مراجعة جدوى الاستمرار خيار مطروح. وليس كل مشروع متجاوز يجب إكماله — أحيانًا يكون إيقافه أرخص من إتمامه، وهذا قرار يُتخذ بأرقام لا بعناد.
أتعرف نهاية مشروعك قبل أن يصل إليها؟ نبني معك تقرير الصرف مع الإنجاز والتكلفة المتوقّعة عند الاكتمال — بتنبيهات متدرّجة.
اطلب عرضًا توضيحيًاعلى أي مستوى تُراقَب الميزانية؟
مراقبة على مستوى المشروع كلّه متأخرة، وعلى مستوى كل بند مرهقة. والوسط عملي:
| المستوى | ما يعطيه | الحكم |
|---|---|---|
| المشروع كلّه | رقم واحد | يكشف متأخرًا |
| مجموعات البنود | مواد · عمالة · مقاولو باطن · معدّات | العملي |
| كل بند على حدة | تفصيل كامل | مرهق إلا في المشاريع الكبيرة |
والمستوى الأوسط يكفي لأنه يشخّص: تجاوز في المواد ووفر في العمالة يعني شيئًا مختلفًا تمامًا عن العكس. والرقم الكلي قد يبدو متوازنًا وهو يخفي تجاوزين متقابلين.
وضبط المستوى وقت إعداد الميزانية لا بعده: ميزانية بلا تفصيل مجموعات لا تُقارَن بتفصيل. وإن أردت مراقبة بمستوى، فخطّط بالمستوى نفسه.
كم مرة تُقرأ؟ ويرتبط بمدّة المشروع
مشروع أشهر
قراءة أسبوعية. لأن التصحيح ممكن — وشهر انتظار في مشروع ثلاثة أشهر يعني ثلث المدة.
مشروع سنة أو أكثر
قراءة شهرية مع مراجعة تقدير ربعية. والقراءة الأسبوعية هنا ضجيج لا إشارة.
عند أي حدث كبير
أمر تغييري أو تأخّر توريد أو تغيّر سعر مدخل رئيسي. الحدث يستدعي إعادة تقدير فورًا لا انتظار الدورة.
والبطاقة الثالثة هي التي تُغفَل: الدورية لا تكفي وحدها. وحدث معروف الأثر يستحق إعادة تقدير في يومه — لأن انتظار نهاية الشهر يعني أسابيع من قرارات تُتخذ على رقم بطل مفعوله.
واقرأ الاتجاه لا اللقطة: ثلاث قراءات متتالية. وتوقّع تكلفة يرتفع باطّراد إشارة أقوى من قفزة واحدة قد يكون سببها توقيت فاتورة.
احسب الالتزام لا الفاتورة وحدها
ميزانية تُقاس بالفواتير المسجَّلة تتأخّر أسابيع عن الواقع:
- أوامر الشراء المعتمَدة تُخصَم من المتاح فور اعتمادها.
- عقود مقاولي الباطن تُلتزَم بقيمتها الكاملة لا بمستخلَصاتها.
- المستلَم غير المفوتَر يُحتسَب تكلفة متكبّدة.
- الالتزامات المتوقّعة المؤكّدة تُعرَض ولو لم تُعتمَد بعد.
والبند الثاني يُغفَل فيُظهر مشروعًا في وضع أفضل مما هو: عقد باطن كبير التزام كامل من يوم توقيعه — لا مبلغ مستخلَصه الأول. وقراءته بالمستخلَصات تُخفي أكثر من نصف التزامك.
وتفصيل محاسبة الالتزام في ربط المشتريات بالمشاريع ومراكز التكلفة.
ميزانية التكلفة ليست خطة النقد
مشروع منضبط التكلفة قد يخنق سيولتك — لأن التكلفة تُقاس بالتكبّد والنقد يُقاس بالحركة. والفرق بينهما زمني لا حسابي:
| الحدث | أثره على التكلفة | أثره على النقد |
|---|---|---|
| استلام مواد بأجل ٦٠ يومًا | تكلفة فورًا | بعد شهرين |
| دفعة مقدمة لمورّد | لا تكلفة بعد | نقد خرج الآن |
| مستخلَص اعتُمِد ولم يُقبَض | لا أثر | نقد لم يدخل |
| محتجَز من كل مستخلَص | لا أثر | نقد محبوس سنوات |
| مواد وُرِّدت ولم تُركَّب | لا تدخل نسبة الإنجاز | نقد خرج |
والسطر الثاني يفسّر أزمة متكرّرة: مشروع في شهره الأول بتكلفة صفر ونقد خارج بمبالغ كبيرة. دفعات مقدمة للموردين وتأمينات وضمانات — كلّها نقد خرج قبل أن يُسجَّل ريال تكلفة.
ولذلك اقرأ الاثنين معًا: منحنى التكلفة ومنحنى النقد لكل مشروع. وفجوة النقد القصوى — أعمق نقطة يصل إليها العجز — هي ما يحدّد كم تحتاج لتموّل المشروع، لا قيمة العقد ولا هامشه.
من يملك الميزانية ومن يراقبها؟
| الدور | مسؤوليته | ما لا يفعله |
|---|---|---|
| مدير المشروع | الصرف ضمن المعتمَد وتحديث نسبة الإنجاز | لا يعتمد تعديل ميزانيته |
| المالية | دقّة التكلفة المسجَّلة وتوقيتها | لا تقدّر نسبة الإنجاز |
| مراقب المشروع | التقدير عند الاكتمال والتنبيه | مستقلّ عن الاثنين |
| من اعتمد الميزانية | قرار التعديل أو الإيقاف | لا يدير التفاصيل |
والسطر الأول ضابط جوهري: من يصرف لا يعتمد زيادة ميزانيته. وإلّا صارت الميزانية سقفًا متحرّكًا — وفقدت وظيفتها كأداة ضبط.
والسطر الثاني تمييز مهمّ: المالية تسجّل التكلفة ولا تقدّر الإنجاز. ونسبة الإنجاز تقدير فنّي يقدّمه من ينفّذ أو من يشرف — والمالية تستعمله ولا تصنعه.
ومتى تصير المراقبة عبئًا أكبر من فائدتها؟
هذا القسم يخالف مصلحتنا — وحدات مراقبة المشاريع بند تسعير. لكن الإفراط له كلفة:
نسبة إنجاز تُقدَّر بلا أساس
إن كان مدير المشروع يكتب «٦٥٪» بلا قياس، فكل ما يُبنى عليها وهم دقيق المظهر. والقياس يسبق المراقبة.
مراقبة بنود صغيرة
ملاحقة انحراف في بند يمثّل ١٪ من الميزانية تستهلك وقتًا يفوق قيمته. ركّز على البنود التي تصنع الفرق.
تقارير لا يقرؤها من يقرّر
تقرير أسبوعي يُرسَل ولا يُفتَح. المشكلة في الشكل أو التوقيت أو أن القرار لا يُتخذ عليه أصلًا.
والبطاقة الأولى هي الشرط الذي يسبق كل ما في هذا المقال: نسبة إنجاز مقيسة. وبدونها تُنتج المراقبة أرقامًا تبدو دقيقة وتقود إلى قرارات خاطئة — وهذا أضرّ من غياب المراقبة.
ونقولها صراحة: لا نظام يمنع تجاوز ميزانية. النظام يُظهر الاتجاه مبكرًا ويوقف الالتزام عند الحدّ — أمّا الصرف على أرض الواقع فيمنعه إجراء واعتماد. ومن يبيعك «ضبطًا آليًا للميزانية» يبيعك تنبيهًا لا منعًا.
كيف تُقاس نسبة إنجازك؟ صِف لنا مشاريعك وطريقة قياس إنجازها — نقول لك إن كانت المراقبة ستُنتج رقمًا يُوثَق به.
اطلب رأيًا صريحًاقائمة فحص لمراقبة انحراف المشروع
- نسبة الإنجاز مقيسة بطريقة معلنة لا مقدَّرة بالانطباع.
- الصرف يُقارَن بالإنجاز لا بالوقت المنقضي.
- التكلفة المتوقّعة عند الاكتمال تُحسب كل دورة.
- طريقة التقدير مختارة بوعي: نمط أم حادث أم إعادة تقدير.
- الميزانية المعتمَدة تبقى ظاهرة بجانب التقدير الحالي.
- الالتزامات تُخصَم من المتاح لا الفواتير وحدها.
- عقود الباطن تُلتزَم بقيمتها الكاملة.
- الميزانية مفصّلة بمجموعات بنود لا برقم واحد.
- مستويات تنبيه متدرّجة بحسب حجم الانحراف.
- حدود التنبيه مشتقّة من هامشك لا من رقم عام.
- من يصرف لا يعتمد زيادة ميزانيته.
- أي حدث كبير يستدعي إعادة تقدير فورًا لا في الدورة.
تسع من اثنتي عشرة تعني مراقبة تُنتج قرارًا. والبند الأول شرط لكل ما بعده — كل رقم في هذا المقال مبنيّ على نسبة الإنجاز، فإن كانت مخترَعة فكلّها مخترَع.