الاستهلاك النظري مقابل الفعلي
المقارنة التي يقوم عليها ضبط التكلفة كلّه في هذا النشاط:
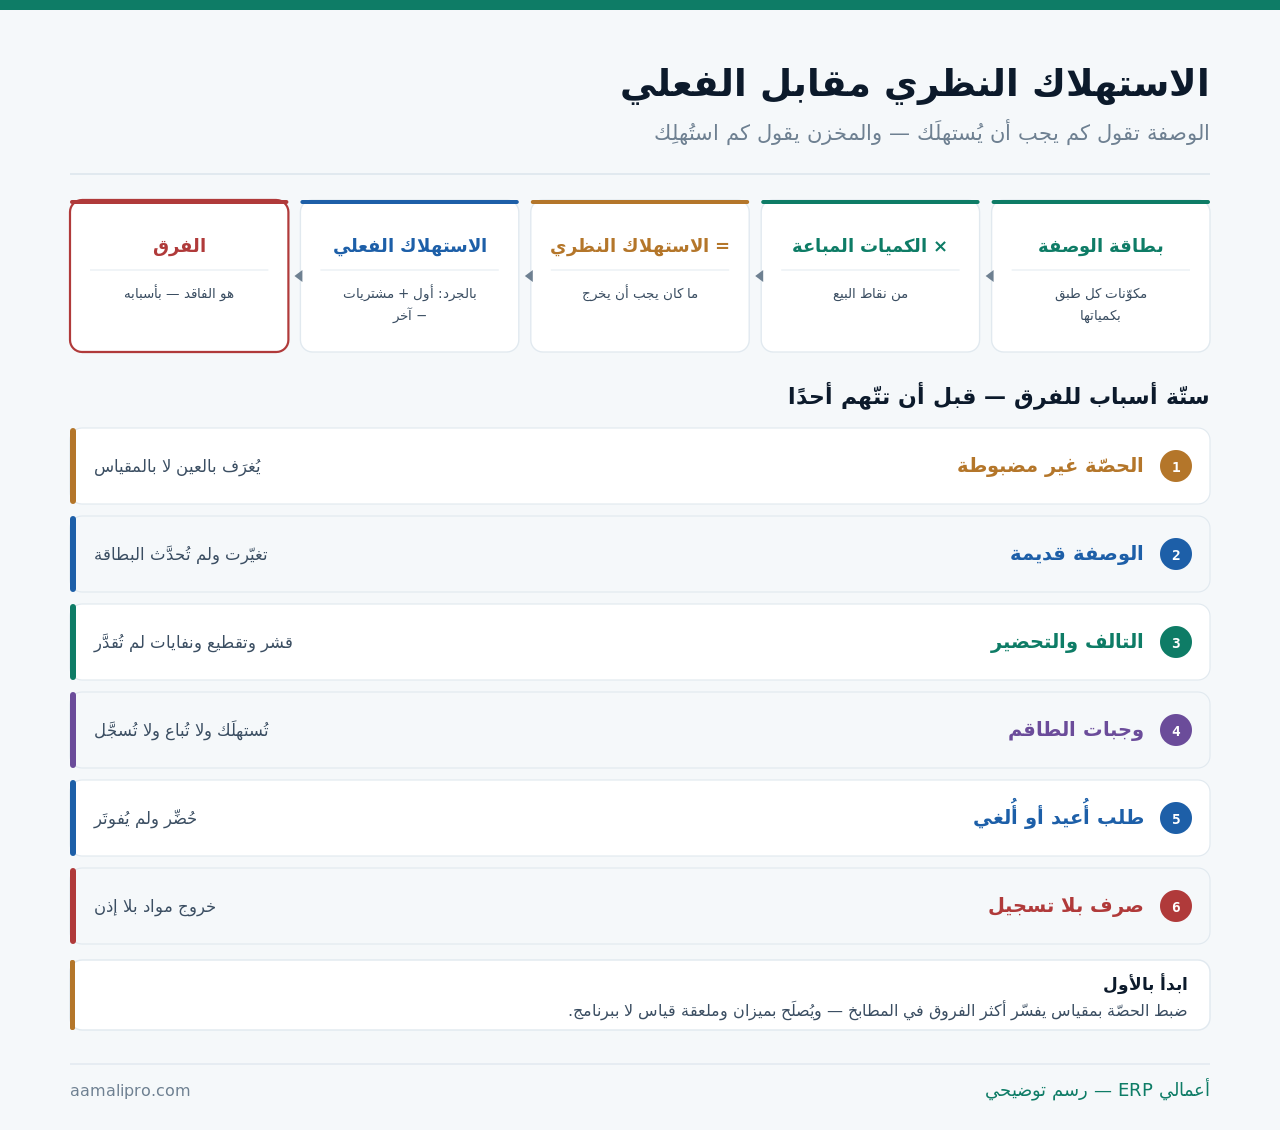
والفرق يُقرأ بالنسبة لا بالمبلغ: فرق ٣٪ في مادة رخيصة أهون من ١٪ في مادة غالية. ورتّب المواد بقيمة الفرق لا بنسبته حين تختار ما تعالجه أولًا.
بطاقة الوصفة: ما الذي تحمله؟
بطاقة ناقصة تُنتج نظريًّا خاطئًا — فيبدو الفرق كبيرًا والمشكلة في البطاقة لا في المطبخ:
| المكوّن | ما يُسجَّل | الخطأ الشائع |
|---|---|---|
| المواد الرئيسية | الكمية بالوزن أو الحجم | تُسجَّل بالحبة أو «قليل» |
| التوابل والصلصات | كمية مقدَّرة لكل حصّة | تُهمَل تمامًا |
| نسبة الفقد في التحضير | قشر وتقطيع وتصفية | تُهمَل فيبدو الفرق فاقدًا |
| التغليف والمرافقات | علبة وأكياس ومناديل | تُحسَب مصروفًا عامًا |
| حجم الحصّة | الوزن النهائي المقدَّم | غير محدّد أصلًا |
والسطر الثالث سبب متكرر لفرق وهمي: كيلو خضار يُشترى ويُنتَج منه ٧٠٠ جرام صالح. وإن كانت البطاقة تحسب ٧٠٠ فقط، ظهر ٣٠٠ فاقدًا كل مرة — والصحيح تسجيل نسبة الفقد في البطاقة نفسها.
والسطر الرابع مهمّ في مطاعم التوصيل: كلفة التغليف قد تتجاوز عشرة بالمئة من تكلفة الطبق. وإهمالها يجعل ربحية طلب التوصيل مجهولة — وهي قناة كاملة قد تكون خاسرة.
ستة أسباب للفرق — قبل أن تتّهم أحدًا
| السبب | كيف يُكتشَف | العلاج |
|---|---|---|
| الحصّة غير مضبوطة | زِن عشر حصص من طبق | موازين وأدوات قياس |
| الوصفة قديمة | راجع البطاقة مع الشيف | تحديث دوري للبطاقات |
| الفقد في التحضير | قِس نسبة الصالح من كيلو | تسجيلها في البطاقة |
| وجبات الطاقم | هل تُسجَّل؟ | صرف بإذن على مركز تكلفة |
| طلبات أُعيدت أو أُلغيت | تقرير الإلغاء من نقاط البيع | تسجيل الهدر بسببه |
| صرف بلا إذن | مقارنة الأذون بحركة المخزن | لا يخرج شيء بلا إذن |
والسبب الرابع يُعالَج بسوء غالبًا: وجبات الطاقم تُستهلَك بلا تسجيل فتظهر فاقدًا. والحلّ ليس منعها — بل صرفها بإذن على مركز تكلفة «وجبات الطاقم». فتصير مصروفًا معلومًا لا فاقدًا مجهولًا.
والخامس متاح مجانًا في كل نظام نقاط بيع: تقرير الطلبات الملغاة والمرتجَعة. وارتفاعه في وردية بعينها أو صنف بعينه معلومة مزدوجة — تكلفة وجودة.
من التكلفة إلى سعر الطبق
التسعير بضرب التكلفة في رقم ثابت يُنتج قائمة غير متوازنة. والحساب الأدقّ:
- احسب تكلفة المواد من البطاقة بأسعار الشراء الحالية.
- أضف الفقد المتوقّع — نسبة معلنة لا تقدير.
- أضف التغليف إن كان الطبق يُقدَّم للتوصيل.
- احسب نسبة التكلفة المستهدفة لهذا الصنف لا للقائمة كلّها.
- راجع السعر عند تغيّر مدخل رئيسي لا سنويًا.
والخطوة الرابعة هي التي تُغفَل: نسبة التكلفة المستهدفة تختلف بالصنف. المشروبات نسبتها منخفضة جدًّا واللحوم مرتفعة — وتطبيق نسبة واحدة على الكلّ يجعل بعض الأطباق مبالغًا في سعرها وبعضها خاسرًا.
والخطوة الخامسة عملية: اربط مراجعة السعر بمدخل لا بتقويم. فارتفاع سعر مادة رئيسية عشرين بالمئة يستحق مراجعة فورية — ومرور سنة بلا تغيّر لا يستحق شيئًا.
أتعرف تكلفة كل طبق؟ نبني معك بطاقات وصفاتك ونربطها بنقاط البيع — فيظهر لك النظري والفعلي والفرق أسبوعيًا.
اطلب عرضًا توضيحيًاهندسة القائمة: أربعة أنواع من الأطباق
حين تعرف تكلفة كل طبق ومبيعاته، تنقسم قائمتك أربعة أرباع — ولكلٍّ قرار:
| النوع | الوصف | القرار |
|---|---|---|
| نجم | هامش عالٍ ومبيعات عالية | أبرِزه ولا تغيّره |
| بقرة حلوب | هامش منخفض ومبيعات عالية | قلّل تكلفته أو ارفع سعره قليلًا |
| لغز | هامش عالٍ ومبيعات منخفضة | روّج له أو اجعله أظهر في القائمة |
| كلب | هامش منخفض ومبيعات منخفضة | احذفه — إلّا لسبب |
والصف الرابع فيه استثناء يُحترَم: طبق ضعيف يبقى لأنه يجذب فئة. خيار نباتي أو صحّي قد يحدّد اختيار مجموعة كاملة للمطعم — وحذفه يُفقدك المجموعة لا الطبق.
والصف الثاني يحتاج حذرًا: رفع سعر طبق مشهور يُلاحَظ فورًا. وتقليل التكلفة بتحسين الشراء أو ضبط الحصّة أسلم من رفع سعر يراه العميل.
الشراء: حيث تُكسَب النسبة أو تُخسَر
ضبط المطبخ يحدّ من الفاقد. أمّا نسبة التكلفة نفسها فتُحدَّد عند الشراء:
| الممارسة | الأثر |
|---|---|
| سعر متفق عليه مكتوب لكل مادة | يمنع تغيّر السعر بلا إبلاغ |
| مطابقة سعر الفاتورة بالمتفق | يكشف الزيادة الصامتة |
| وزن الاستلام لا عدّ الصناديق | يكشف النقص في التوريد |
| مورّدان لكل مادة رئيسية | قوة تفاوض وأمان توريد |
| مراجعة الأسعار شهريًا | يمسك الارتفاع التدريجي |
| الشراء بمكالمة بلا أمر | لا مرجع للسعر ولا للكمية |
والسطر الثالث يمسك تسرّبًا لا يظهر في أي تقرير: صندوق يُفترَض أنه عشرة كيلو ويزن ثمانية ونصف. والاستلام بالعدّ لا بالوزن يجعل هذا التسرّب دائمًا وغير مرئي.
والسطر الخامس يمسك أخطر نمط: ارتفاع تدريجي بنسب صغيرة. زيادة اثنين بالمئة كل شهر لا تُلاحَظ — ومجموعها في سنة يقلب ربحيتك. تفصيل ذلك في تقارير الموردين والالتزامات المستحقة.
المواد الموسمية: حين يتحرّك السعر لا التكلفة
بعض المواد يتغيّر سعرها بنسب كبيرة خلال أسابيع. وتثبيت بطاقة الوصفة على سعر واحد يجعل تكلفتك خيالية نصف السنة:
| نمط السعر | أثره على البطاقة | المعالجة |
|---|---|---|
| مستقرّ طوال السنة | سعر واحد يكفي | راجعه سنويًا |
| موسمي متوقَّع | تكلفة تتغيّر مرتين سنويًا | سعران معلنان: موسم وغيره |
| متقلّب أسبوعيًا | أي سعر ثابت خاطئ | متوسط متحرّك ٤ أسابيع |
| قفزة مفاجئة | الهامش ينهار بلا إنذار | تنبيه عند تجاوز حدّ |
والصف الثالث يحتاج قرارًا لا حسابًا فقط: هل تغيّر سعر الطبق مع كل تقلّب؟ والجواب غالبًا لا — فالعميل لا يقبل سعرًا متحرّكًا. والمعالجة أن تُحتسَب التكلفة بمتوسط متحرّك وتُقبَل تقلّبات الهامش ضمن مدى معلن.
والصف الرابع هو الذي يستحق أتمتة: تنبيه حين يتجاوز سعر مادة رئيسية حدًّا. فقفزة في سعر مادة تمثّل ثلث تكلفة طبق شائع تستحق قرارًا في أيام — لا في مراجعة نهاية الشهر.
- حدّد المواد الحرجة — التي تمثّل معًا أكثر تكلفتك.
- ضع لكلٍّ حدًّا للتنبيه بنسبة من سعرها المعتمَد.
- عند التجاوز اختر: بديل · تعديل حصّة · تعديل سعر · قبول مؤقّت.
والخيار الثاني في البند الثالث هو الأخطر: تقليل الحصّة عند ارتفاع السعر. يحلّ المشكلة رقميًا ويُنتج شكوى العميل — والأصدق أن يُتَّخذ قرار سعر معلن أو يُقبَل ضغط الهامش مؤقّتًا.
ما يُتابَع يوميًا وما يُتابَع أسبوعيًا
يوميًا: المواد عالية القيمة
اللحوم والأسماك والمأكولات البحرية. جرد يومي لعشرة أصناف يمسك تسعين بالمئة من قيمة الفاقد.
أسبوعيًا: النظري مقابل الفعلي
جرد كامل ومقارنة بالاستهلاك النظري. أسبوعي أنفع من شهري — فالفرق يُفسَّر وهو قريب.
شهريًا: نسبة التكلفة والقائمة
نسبة تكلفة الطعام الكلية وتصنيف الأطباق. قرارات القائمة والتسعير تُتخذ هنا.
والبطاقة الأولى هي أعلى عائد لأقلّ جهد: عشرة أصناف تمثّل أكثر قيمة مخزونك. وجردها يوميًا يمسك الفاقد في يومه — لا بعد شهر حين لا يُعرَف سببه.
والبطاقة الثانية توقيتها هو الأهمّ: فرق عمره أسبوع يُفسَّر بالذاكرة، وعمره شهر يحتاج تخمينًا.
الفريق: كيف يُقدَّم هذا بلا اتهام؟
مقارنة النظري بالفعلي تُقرأ بسهولة اتهامًا للمطبخ. وطريقة التقديم تحدّد إن كانت ستنجح:
- ابدأ بمصارحة: هذه أداة لضبط التكلفة لا لمحاسبة أحد.
- أشرِك الشيف في بناء البطاقات — هو الأعلم بالكميات الحقيقية.
- اعرض الفرق للمطبخ أولًا قبل أن يصل إلى الإدارة.
- اعترف بأسباب لا تخصّهم — ارتفاع سعر أو مورّد ناقص.
- احتفِ بالتحسّن لا بالمخالفة فقط.
والبند الثاني ليس مجاملة: الشيف يعرف كم يُستهلَك فعلًا. وبطاقة تُبنى في مكتب المالية ستكون خاطئة — ويُلام المطبخ على فرق سببه بطاقة غير واقعية.
والبند الرابع يبني المصداقية: حين يكون الفرق سببه ارتفاع سعر، قُله. فمن يُنسَب إليه كل فرق سيتوقّف عن التعاون — ومن يُنصَف يتعاون.
ومتى لا تحتاج نظامًا لهذا؟
هذا القسم يخالف مصلحتنا — وحدات الوصفات والمخزون بند تسعير. لكنها لا تلزم دائمًا:
قائمة من عشرة أصناف
مقهى أو عربة طعام بقائمة قصيرة. جدول بسيط بالوصفات وجرد أسبوعي يكفي تمامًا — والنظام هنا كلفة بلا عائد إضافي.
مواد قليلة ومشتركة
أصناف تشترك في خمس مواد. الجرد نفسه يعطيك الصورة بلا حاجة إلى بطاقات مفصّلة لكل طبق.
لا أحد يزن ولا يجرد
إن لم يوجد انضباط في الوزن والجرد، فبطاقات الوصفات ستُقارَن بأرقام جرد تقديرية — والفرق سيكون بلا معنى.
والبطاقة الثالثة أهمّها: المقارنة تفترض جردًا دقيقًا. وجرد بالنظر يُنتج «فروقًا» تتغيّر بمن يجرد — فتُهدَر ثقة الفريق في الأداة كلّها. ابدأ بميزان وجرد منضبط لعشرة أصناف.
ونقولها صراحة: ضبط الحصّة يُصلِح أكثر مما يُصلِحه أي برنامج. ومطعم يشتري نظام وصفات ويستمرّ في الغرف بالعين سيحصل على تقرير دقيق لفوضى مستمرّة.
كم صنفًا في قائمتك؟ صِف لنا قائمتك وحجم مطبخك — نقترح أبسط ما يعطيك النظري مقابل الفعلي.
اطلب تصميم قياسقائمة فحص لمراقبة تكلفة الوصفات
- لكل طبق بطاقة وصفة بكميات موزونة.
- نسبة الفقد في التحضير مسجَّلة في البطاقة.
- التغليف محسوب في تكلفة أطباق التوصيل.
- حجم الحصّة محدّد ومُقاس لا متروك للعين.
- وجبات الطاقم تُصرَف بإذن على مركز تكلفة.
- تقرير الطلبات الملغاة يُقرأ أسبوعيًا.
- الاستلام بالوزن لا بعدّ الصناديق.
- سعر متفق عليه مكتوب لكل مادة رئيسية.
- مطابقة سعر الفاتورة بالمتفق عند كل توريد.
- جرد يومي لعشرة أصناف عالية القيمة.
- مقارنة النظري بالفعلي أسبوعيًا لا شهريًا.
- الشيف شارك في بناء البطاقات وراجعها.
تسع من اثنتي عشرة تعني تكلفة مضبوطة. والبند الرابع يفسّر أكثر الفروق وحده — الحصّة غير المضبوطة تسرّب يومي لا يظهر في أي مستند.
وهذا المقال عن تكلفة الوصفة والفرق بين النظري والفعلي. أمّا ربط نقاط البيع بالمخزون والحسابات وتسوية تطبيقات التوصيل وإقفال الوردية فمفصّل في ربط المطعم بنقاط البيع والمخزون والمحاسبة.