المجّانيات — لا الخصم ولا العرض الترويجي
ولأن ثلاثة أشياء تُنقِص الهامش ولكلٍّ بابه:
وموضع هذا المقال ممّا يجاوره: حساب الخصم عن كم بيعًا إضافيًّا يعوّض الخصم، والعروض الترويجية عن العرض المعلن وأثره في الهامش، والضمان وخدمة ما بعد البيع عن كلفة الضمان نفسه — وهذا عن ما يُضاف في لحظة الإغلاق.
والفرق عن الخصم أن أثره أخفى: الخصم يظهر في الفاتورة والمجّاني لا يظهر. فمن خصم عشرة في المئة يرى الرقم في تقاريره، ومن أعطى تركيبًا مجّانيًّا لا يرى شيئًا — والكلفة تُدفَع من حساب آخر لا يُنسَب إلى الصفقة.
سعرٌ يبدو مربحًا… حتى تُحسَب المجّانيات
ولأن الأثر لا يُصدَّق قبل أن يُرسَم:
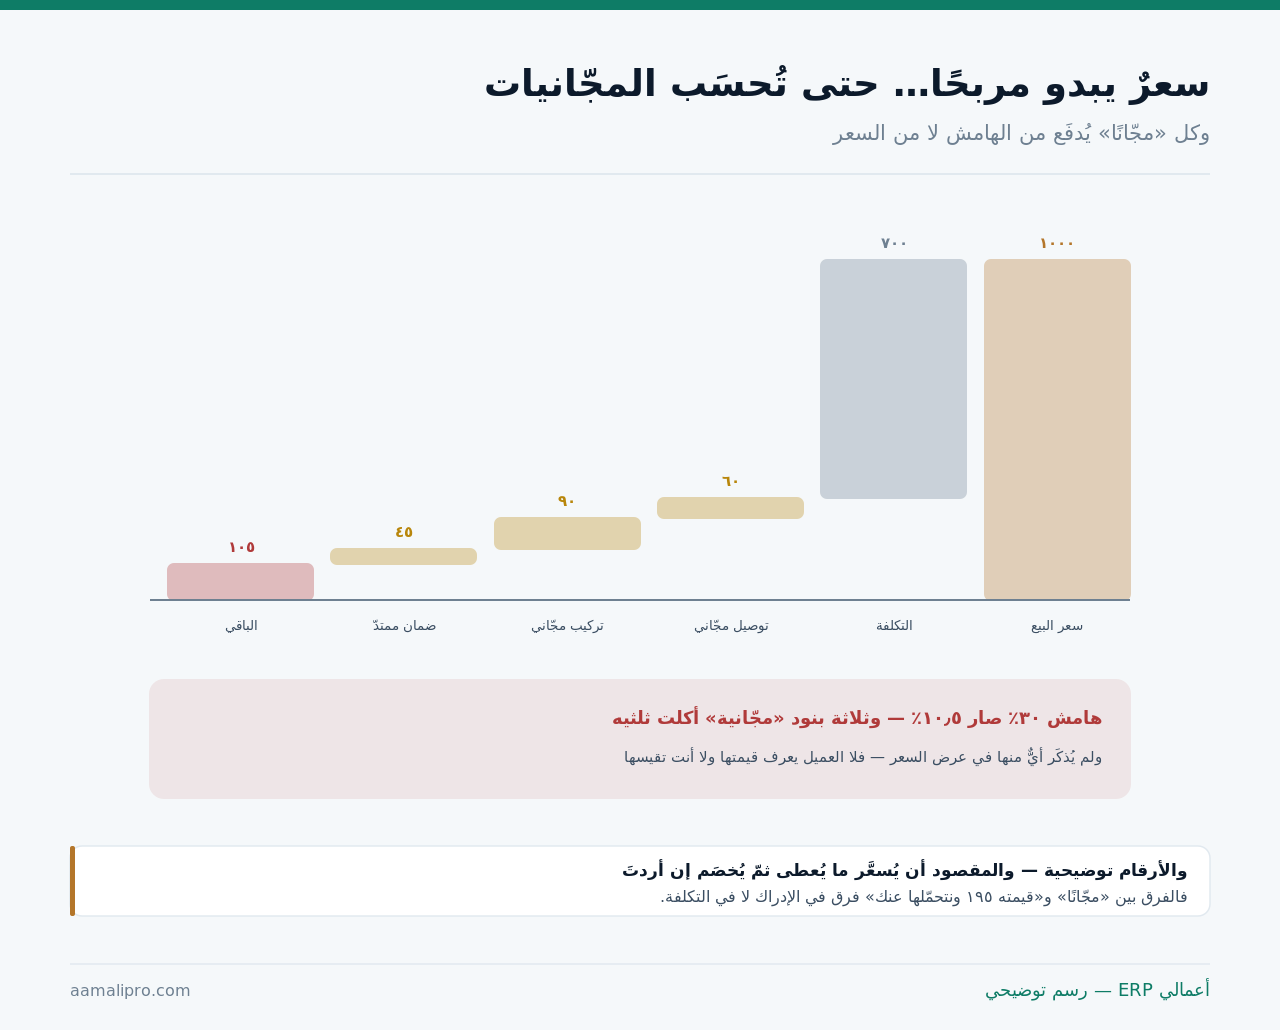
والحسبة التي تُغيّر القرار: انسب الكلفة إلى الهامش لا إلى السعر. فتوصيل يبدو ستّة في المئة من السعر هو في الحقيقة عشرون في المئة من ربحك — وقراءة الهامش بالصنف في هامش المنتج.
خمسة تُعطى مجّانًا — ولكلٍّ كلفة مختلفة
ولأنها ليست سواءً في الكلفة ولا في الأثر:
| ما يُعطى | كلفته الحقيقية | ما يُنتبَه له |
|---|---|---|
| التوصيل | مباشرة ومعلومة | تتضاعف مع البعد |
| التركيب أو التشغيل | ساعات فنّي ونقل | أعلى ممّا يُقدَّر غالبًا |
| التدريب على الاستعمال | وقت موظّف | يتكرّر مع كل موظّف عند العميل |
| ضمان أو صيانة إضافية | مؤجَّلة وغير مؤكّدة | تظهر بعد شهور |
| قطع أو ملحقات | تكلفة صنف مباشرة | تُخصَم من المخزون |
والنوع الرابع أخطرها لأن كلفته غير معلومة عند العطاء: الضمان الممتدّ التزام مؤجَّل. فمن يعد بسنة إضافية لا يعرف كم ستكلّفه إلّا بعد سنة — والتقدير يُبنى على معدّل الأعطال السابق، وقراءته في الضمان وخدمة ما بعد البيع.
والنوع الثاني يُقدَّر بأقلّ من واقعه دائمًا: التركيب. فساعتان تصيران أربعًا بالانتقال والانتظار وتجهيز الموقع — وحساب ساعة الفنّي الحقيقية يُغيّر التقدير كلّه.
من يقرّر إعطاءها؟ وحدّ لكلّ
ولأن ما لا حدّ له يُعطى لكل من طلب:
| المستوى | ما يستطيع إعطاءه | ملاحظة |
|---|---|---|
| موظّف البيع | بند واحد ضمن قائمة محدَّدة | بلا رجوع |
| مدير المبيعات | بندان أو قيمة حتى حدّ | بتسجيل السبب |
| المالك | ما فوق ذلك | في الصفقات الكبيرة |
| بلا سياسة | كلٌّ يعطي ما يراه | وتُعرَف المنشأة بأنها تعطي |
| الحدّ يُقاس بالقيمة لا بالعدد | الأصحّ | فالبنود تختلف كلفةً |
والصفّ الرابع يُنتِج أثرًا يتجاوز الصفقة: تُعرَف المنشأة بأنها تعطي. فالعملاء يتحدّثون، ومن حصل على تركيب مجّاني يخبر غيره فيطلبه — وما بدأ استثناءً يصير معيارًا يصعب سحبه.
والصفّ الأخير قاعدة عملية: الحدّ بالقيمة. فـ«بند واحد» تعني ملحقًا زهيدًا عند موظّف وضمانًا مكلفًا عند آخر — والقيمة تُوحِّد الفهم، وترتيب الصلاحيات في حوكمة التسعير.
أظهِر ما تعطيه بقيمته لا بصمتهفي «أعمالي ERP» يُدرَج ما يُعطى مجّانًا سطرًا بقيمته وخصمه — فيُقرَأ هامش الصفقة كاملًا.
اطلب عرضًااعرضها بقيمتها — ثمّ اخصِمها
ولأن ما لا قيمة له لا يُقدَّر:
| الصيغة | ما يفهمه العميل | الحكم |
|---|---|---|
| «التوصيل مجّاني» | خدمة عادية لا قيمة لها | أضعفها |
| سطر بقيمته ثمّ خصم بالكامل | حصل على قيمة معلومة | الأفضل |
| ذِكرها في العرض ضمن المشمول | يعرف ما يأخذه | جيّدة |
| إعطاؤها بلا ذكر | لا يعرف أنها ميزة | كلفة بلا عائد |
| إعطاؤها بعد الشراء مفاجأةً | أثر جيّد في الولاء | لا في الإغلاق |
والصيغة الثانية هي أنفع تغيير في هذا الباب كلّه: سطر بقيمته ثمّ خصم. فالفاتورة تقول «تركيب: ١٥٠ — خصم: ١٥٠»، فيعرف العميل قيمة ما أخذه وتعرف أنت كلفتك — والفرق في الإدراك كبير والتكلفة واحدة.
والصيغة الرابعة كلفة بلا عائد: ما يُعطى بلا ذكر. فمن حمل الجهاز وركّبه بلا أن يقول إن ذلك مشمول يكون قد دفع الكلفة وخسر الأثر — وذكرها في العرض كما في عروض الأسعار.
أتنفع فعلًا؟ ثلاث قراءات
ولأن ما يُعطى بلا قياس يُعطى إلى الأبد:
| القراءة | كيف | ماذا تقول |
|---|---|---|
| نسبة الإغلاق مع وبلا | قارِن صفقات الشهرين | أقرب دليل عملي |
| كم صفقة طُلِبت فيها | تُسجَّل عند الطلب | يكشف ما صار متوقَّعًا |
| كلفتها المتراكمة في سنة | مجموع البنود | الرقم الذي يصدم |
| هامش الصفقات التي شملتها | مقارنةً بغيرها | يفصل المربح من غيره |
والقراءة الأولى تُنجَز بتجربة بسيطة: أوقِفها في فرع أو لصنف شهرًا. فإن لم تتغيّر نسبة الإغلاق فهي كلفة بلا أثر — وإن انخفضت فهي أداة بيع حقيقية تستحقّ كلفتها، وهذا أصدق من أيّ تقدير.
والقراءة الثالثة تُنجَز مرّة في السنة وتُغيّر القرار: المجموع. فبند صغير يتكرّر في خمسمئة صفقة يصير مبلغًا كبيرًا — وهو رقم لو طُلِب دفعةً واحدة لدُرِس، وقراءة مثله في ما دون حدّ الرسملة.
أين تُقيَّد وكيف تُقرأ؟
ولأنها تختفي حين تُقيَّد في المكان الخطأ:
| المعالجة | الأثر | الحكم |
|---|---|---|
| تُخلَط بمصروف عامّ | تختفي تمامًا | الشائع |
| حساب مستقلّ للمجّانيات | تُقرَأ بمجموعها | الأفضل |
| تُنسَب إلى الصفقة نفسها | هامش صحيح لكل صفقة | حين يمكن |
| قطع من المخزون بلا صرف | فرق جرد مجهول | يُصرَف بمستند |
| ساعات فنّي بلا تسجيل | تُحمَّل على مشروع آخر | تُسجَّل على الصفقة |
والصفّ الرابع يُفسِد الجرد صامتًا: ملحق يُعطى مجّانًا ولا يُصرَف من المخزون. فيظهر عجز بعد أشهر يُبحَث له عن سبب — والصواب أن يُصرَف بمستند ولو بقيمة صفر للعميل، وقراءة الفروق في الجرد الفعلي.
والصفّ الخامس يُشوّه ربحية غير هذه الصفقة: ساعات التركيب المجّاني. فإن لم تُسجَّل عليها حُمِّلت على عمل آخر — فيبدو ذاك خاسرًا وهذا رابحًا، وتسجيل الوقت على ما يخصّه في ساعات العمل على المهامّ.
وحين تقرّر سحبها
ولأن سحب ميزة قائمة أصعب من عدم إعطائها:
اربطها بشرط لا تُلغِها
«مجّاني فوق كذا» أو «داخل النطاق». فالتقييد يُقبَل والإلغاء يُقرَأ تراجعًا.
وأعلِنها مسبقًا
قبل مدّة معقولة ومع سبب مفهوم. فالمفاجأة عند الفاتورة تُخسِرك العميل والميزة معًا.
واستبدِلها بشيء أرخص عليك
وأثمن عنده أحيانًا: أولوية في الموعد أو تدريب مسجَّل بدل حضوري.
واحفظها للعملاء الأكبر
فتصير ميزةً لمن يستحقّها بدل أن تكون حقًّا للجميع — وهذا يرفع قيمتها.
والبطاقة الأولى أذكى طريق: شرط بدل إلغاء. فـ«التوصيل مجّاني للطلبات فوق ثلاثمئة» يُبقي الميزة ويُنهي خسارتها في الطلبات الصغيرة — ويرفع متوسّط الطلب، وحساب الحدّ في الحدّ الأدنى للطلب.
والبطاقة الثالثة تحلّ نصف المشكلة: ابحث عمّا يكلّفك قليلًا ويساوي عنده كثيرًا. فأولوية في الموعد لا تكلّفك ريالًا وقد تكون أثمن عند العميل من توصيل مجّاني.
حين تتحوّل الميزة إلى حقّ
ولأن أخطر ما يقع للمجّانيات أن يعتادها السوق:
| العلامة | ما تعنيه | الإجراء |
|---|---|---|
| يُسأل عنها قبل السعر | صارت شرطًا لا ميزة | تُدرَج في السعر صراحةً |
| يطلبها من لم تُعطَ له | انتشرت بين العملاء | تُوحَّد بقاعدة معلنة |
| يُقاس عليها المنافس | صارت معيار السوق | يُبحَث عن ميزة أخرى |
| يُغضِب سحبها | صارت حقًّا مكتسَبًا | تُقيَّد بشرط لا تُلغى |
| لا يذكرها أحد | لا أثر لها أصلًا | تُوقَف بلا خسارة |
والعلامة الأخيرة أفضل خبر يمكن أن تجده: ميزة لا يذكرها أحد. فهي كلفة صافية بلا عائد — وإيقافها لا يُنقِص إغلاقًا ولا يُغضِب أحدًا، وهذا ما تكشفه تجربة الإيقاف شهرًا.
والعلامة الأولى تستدعي قرارًا تسعيريًّا لا تشغيليًّا: ما صار شرطًا يُدرَج في السعر. فإخفاؤه لا يجعله مجّانيًّا بل يجعل سعرك يبدو أعلى بلا مقابل ظاهر — وترتيب ذلك في سياسة التسعير.
أين ينتهي دور النظام في المجّانيات
ولأن القرار هنا تجاري لا محاسبي:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| إدراجها سطرًا بقيمته وخصمه | نعم | أهمّ إجراء |
| حدود ما يعطيه كل موظّف | نعم | ضابط لا تذكير |
| جمع كلفتها في حساب مستقلّ | نعم | تُقرَأ سنويًّا |
| صرف القطع المجّانية من المخزون | نعم | يمنع فرق الجرد |
| نسبها إلى الصفقة وقراءة هامشها | نعم | حين تُسجَّل |
| قرار ما يُعطى ولمن | لا | قرار تجاري |
| قياس أثرها في الإغلاق | لا — إلّا بتجربة | أوقِفها شهرًا وقارِن |
والمسألة السابعة تُقال بصدق: لا يقيس النظام أثرها في الإغلاق. فهذا لا يُعرَف إلّا بتجربة — إيقافها في فرع أو لصنف شهرًا ومقارنة نسبة الإغلاق، وهو أصدق من أيّ تحليل.
خطة أسبوع تُظهِر ما تعطيه
ولأن الخطوة الأولى معرفة لا قرار:
- اكتب ما تعطيه مجّانًا اليوم — وستجد أكثر ممّا تظنّ.
- سعِّر كلًّا منها بكلفتها الحقيقية لا بسعرها المعلن.
- انسبها إلى الهامش لا إلى السعر — واقرأ النسبة.
- أدرِجها سطرًا في الفاتورة بقيمتها ثمّ اخصِمها بالكامل.
- حدّد من يعطي ماذا وبأيّ قيمة — بلا رجوع وبرجوع.
- اجمع كلفتها آخر السنة، وأوقِف ما لا يُغيّر نسبة الإغلاق.
والخطوة الأولى تُخرِج المفاجأة: القائمة أطول ممّا يُتوقَّع. فبين التوصيل والتركيب والملحقات والتدريب والاستشارة القصيرة والضمان الإضافي تجد ستّة بنود تُعطى يوميًّا بلا قرار من أحد.
اجعل ما تعطيه مرئيًّا ومقيسًااعرض كيف يُدرَج ما يُعطى مجّانًا بقيمته ويُخصَم ويُجمَع في حساب مستقلّ في «أعمالي ERP».
تواصل معنا