بعد الاكتشاف: أربع مراحل بترتيب لا يُعكَس
ولأن أكثر ما يُفسِد الحقّ ليس التأخّر بل خطوة صحيحة في غير موضعها:
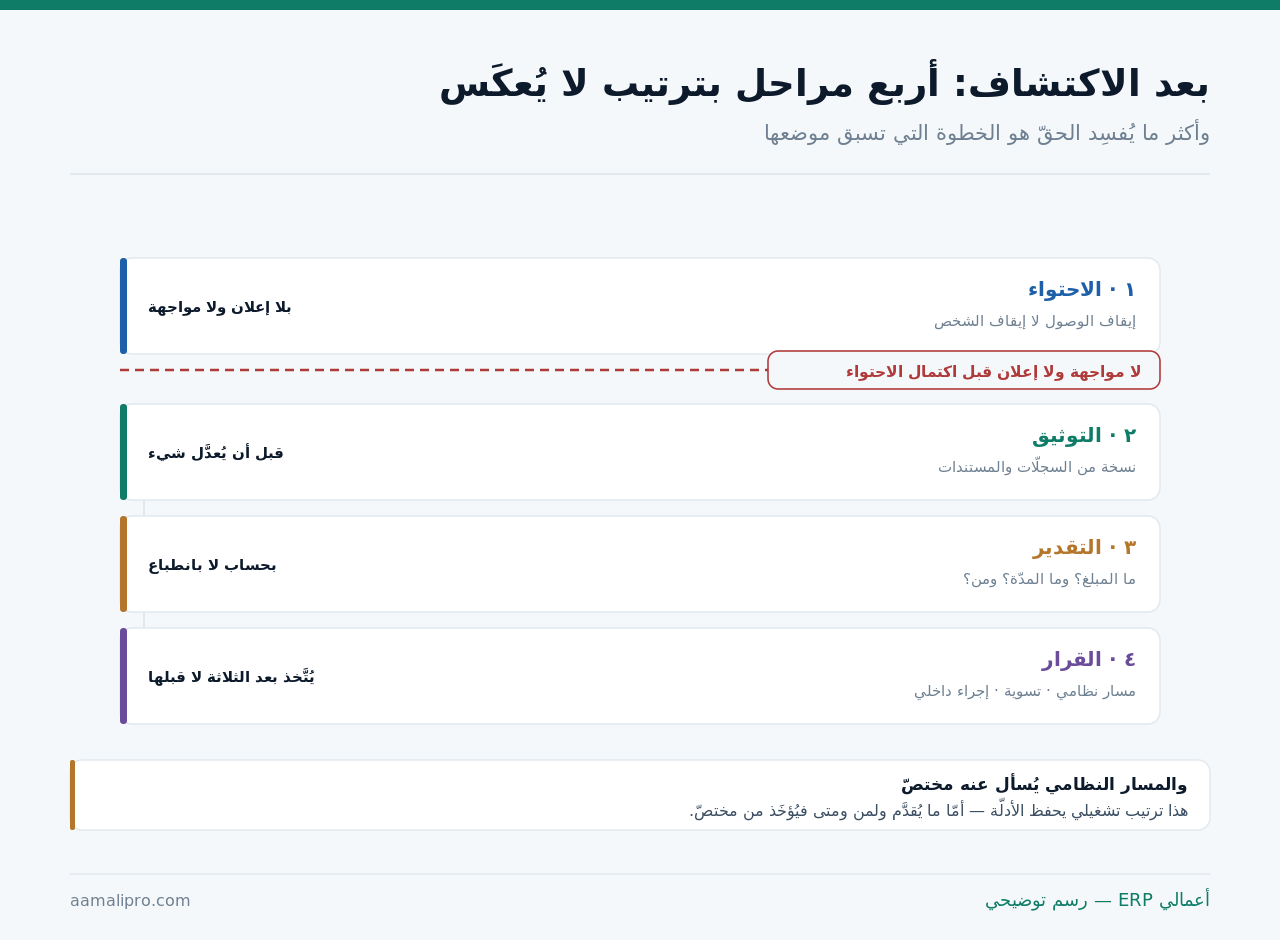
وموضع هذا المقال من غيره: منع التلاعب المالي عن ما يمنع وقوعه، والمراجعة الداخلية عن ما يكشفه دوريًّا، وهذا عن ما يُفعَل بعد أن وقع وانكشف — وهي حالة لا تُدار بالمبادئ بل بترتيب.
أول يوم: خمسة أفعال — وثلاثة تُؤجَّل
ولأن الساعات الأولى تحدّد ما سيبقى بين يديك:
| الفعل | الحكم | لماذا |
|---|---|---|
| تقييد الصلاحيات بهدوء | يُفعَل فورًا | يمنع الاستمرار والتعديل |
| حفظ نسخة من السجلّات | يُفعَل فورًا | قبل أن يُعدَّل شيء |
| إبلاغ من يملك القرار | يُفعَل فورًا | ولا يتوسّع الدائرة |
| مواجهة الشخص | يُؤجَّل | يُنذِر ويُتلِف الأدلّة |
| إعلان داخلي | يُؤجَّل | يُنتِج شائعة وقد يُظلَم بريء |
| قرار الفصل أو التسوية | يُؤجَّل | قبل معرفة الحجم |
والصفّ الرابع هو الخطأ الأشيع وأشدّها ضررًا: المواجهة المبكّرة. فهي تبدو حزمًا وتبدو عدلًا — لكنها تعطي إنذارًا بأنّ ما جرى قد انكشف قبل أن تكون قد حفظت شيئًا، وما يُتلَف في تلك الليلة لا يُستعاد بعدها.
والصفّ الأول يُفعَل بهدوء لا بإجراء ظاهر: تقييد الصلاحية. فسحب صلاحية بحجّة مراجعة دورية أو تحديث نظام لا يلفت نظرًا — والمقصود منع الاستمرار لا إعلان الشكّ، وقد فُصِّلت دورة الوصول في حوكمة الصلاحيات.
ما يُحفَظ — وما يُتلِفه الاستعجال
ولأن الدليل الذي لا يُحفَظ في يومه يصير روايةً بعد شهر:
| ما يُحفَظ | كيف | ما يُتلِفه |
|---|---|---|
| سجلّ التدقيق في النظام | نسخة مؤرَّخة | حذف تلقائي بعد مدّة |
| المستندات المرتبطة | الأصل والمرفقات | إعادة إصدار أو تعديل |
| كشوف الحسابات | من البنك مباشرةً | نسخة داخلية معدَّلة |
| المراسلات | كما هي بلا اقتباس | حذف من جهاز أو حساب |
| بيانات المستفيدين | من أنشأهم ومتى | تعديل بيانات المورّد |
| شهادة من لاحظ | مكتوبة في حينها | الاعتماد على الذاكرة |
والصفّ الأول يستحقّ انتباهًا خاصًّا: سجلّ التدقيق قد يُحذَف من نفسه. فبعض الأنظمة تحتفظ به مدّةً محدودة ثمّ تُدوِّره — واستخراج نسخة مؤرَّخة يوم الاكتشاف يحفظ ما قد يزول بلا تدخّل أحد، وقد فُصِّل في سجلّ التدقيق.
والصفّ الأخير أرخص دليل وأكثره إغفالًا: ما يُكتَب في حينه. فمن لاحظ الأمر يكتب ما رآه بتاريخه في صفحة واحدة قبل أن تتشكّل الرواية بالنقاش — والذاكرة بعد شهرين تُعيد ترتيب ما وقع بلا قصد.
ما حجمه؟ ومنذ متى؟
ولأن الرقم الأول الذي يظهر هو غالبًا أصغر ممّا وقع:
| السؤال | كيف يُجاب | الخطأ الشائع |
|---|---|---|
| ما المبلغ؟ | بجمع الحالات لا بتقدير | الاكتفاء بأول واقعة |
| منذ متى؟ | بالرجوع إلى أقدم نمط مشابه | افتراض أنها بدأت حديثًا |
| بأي طريقة؟ | النمط لا الحادثة | ملاحقة الحالات فرادى |
| من شارك؟ | ما تدلّ عليه الأدلّة | الاتّهام بالقرب |
| أين الثغرة؟ | الضابط الذي لم يعمل | الاكتفاء بالشخص |
أتستطيع أن تعرف من فعل ماذا ومتى؟نضبط سجلّ التدقيق والصلاحيات في نظامك — فيكون لكل حركة صاحب وتاريخ قبل أن تحتاج ذلك.
اطلب مراجعة السجلّ والصلاحياتوالسؤال الثالث هو ما يحوّل التحقيق من ملاحقة إلى فهم: النمط لا الحادثة. فمعرفة كيف مرّ الأمر — مورّد وهميّ، أو مرتجع لم يعد، أو خصم بلا اعتماد — تُتيح البحث عن كل ما يشبهه دفعةً واحدة بدل اكتشاف حالة كل أسبوع.
والسؤال الأخير هو الوحيد الذي يبقى نافعًا بعد انتهاء القضية: أي ضابط لم يعمل؟ فالشخص يذهب والثغرة تبقى — ومن عالج الشخص وحده يجد الحالة نفسها بعد سنتين باسم آخر.
خمس قواعد في التعامل مع الأشخاص
ولأن الخطأ هنا يُنتِج ضررًا لا يُصلَح حتى لو ثبت الاختلاس:
- لا تتّهم قبل أن تكتمل الصورة — والقرب من المال ليس دليلًا.
- واحصر الدائرة في أقلّ عدد يلزم للعمل.
- واستمع لمن يُسأل — فقد يكون تفسير ما رأيته مختلفًا.
- ولا تناقش الأمر أمام الفريق ولو بلا أسماء.
- واعرض ما تنوي فعله على مختصّ قبل تنفيذه.
والقاعدة الثالثة تُغفَل تحت الغضب: الاستماع. فبعض ما يبدو اختلاسًا يكون إجراءً خاطئًا أو تجاوزًا للصلاحية بلا منفعة شخصية — والفرق بين الحالتين كبير في القرار والعقوبة معًا، وقد فُصِّل التدرّج في الإنذار الكتابي.
والقاعدة الرابعة تحمي منشأتك من ضرر ثانٍ: لا نقاش أمام الفريق. فحديث عامّ عن «شيء وقع في المحاسبة» يجعل كل موظّف في القسم متّهمًا في نظر زملائه — والذين لم يفعلوا شيئًا هم من يدفع ثمن ذلك، وقد فُصِّلت قنوات الإبلاغ في الإبلاغ عن المخالفات.
ما الذي يُسترَدّ فعلًا؟
ولأن التوقّعات هنا غالبًا أعلى من الواقع:
| المسار | ما يُتوقَّع منه | ما يُنتبَه له |
|---|---|---|
| تسوية مع الشخص | أسرع المسارات | تُوثَّق ولا تُبنى على وعد |
| مستحقّات لديك | مقاصّة محدودة | حدودها تُسأل من مختصّ |
| ضمانات أو كفالات | إن وُجدت مسبقًا | تُطلَب قبل التوظيف لا بعده |
| تغطية تأمينية | إن كانت الوثيقة تشملها | لها مهلة إبلاغ |
| المسار النظامي | الأطول والأدقّ | يُدار مع مختصّ |
والصفّ الرابع يُغفَل حتى تفوت مهلته: الإبلاغ التأميني. فبعض الوثائق تشمل خيانة الأمانة وتشترط إبلاغًا خلال مدّة محدّدة من الاكتشاف — والتأخّر فيه يُسقِط الحقّ ولو ثبت كل شيء، وقد فُصِّلت التغطية في تأمين الأصول.
والصفّ الأول يبدو أسهلها ويُساء استعماله: التسوية. فقبول سداد على دفعات بلا توثيق كافٍ يُنتِج التزامًا لا يُلاحَق — وما يُتّفق عليه يُكتَب بمبالغه وتواريخه وما يترتّب على الإخلال.
ما بعد القضية: الثغرة لا الشخص
ولأن الحالة لن تتكرّر بالشخص نفسه — بل بالطريقة نفسها:
| الثغرة | ما يُغلِقها | كم تكلّف |
|---|---|---|
| من يُنشئ المستفيد يعتمد الدفع | فصل المهمّتين | إعداد لا شراء |
| اعتماد بلا حدّ مبلغيّ | حدود متدرّجة | إعداد |
| تعديل بلا أثر | تفعيل سجلّ التدقيق | إعداد |
| مطابقة متأخّرة | أسبوعية لا شهرية | وقت لا مال |
| مراجعة صلاحيات مهملة | ربعية بقائمة | ساعتان في الربع |
أُغلِقت الثغرة أم أُغلِق الملفّ؟نراجع فصل المهامّ الحسّاسة وحدود الاعتماد في نظامك ونُغلِق ما مرّ منه ما وقع.
اطلب إغلاق الثغراتوالصفّ الأول هو أكثر ما يتكرّر في الحالات الفعلية: إنشاء المستفيد واعتماد الدفع بيد واحدة. فمن يستطيع إضافة حساب بنكي ثمّ اعتماد التحويل إليه لا يحتاج إلى تزوير شيء — والفصل هنا إعداد لا شراء، وقد فُصِّل في التفويض البنكي.
والصفّ الرابع يكشف مبكّرًا بلا كلفة: المطابقة الأسبوعية. فما يمرّ في مطابقة شهرية يبقى ثلاثين يومًا بلا انتباه، والأسبوعية تُقلّل النافذة إلى الربع، وقد فُصِّلت في التسوية البنكية.
ثلاثة أرقام بعد الحادثة
ولأن ما يُقاس بعدها يمنع تكرارها:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| المدّة بين أول واقعة والاكتشاف | كفاية رقابتك | قصِّرها بالمطابقة |
| كيف اكتُشِف: صدفة أم ضابط؟ | أخطر إجابة: صدفة | ابنِ الضابط الناقص |
| عدد من يملك الفعل والاعتماد معًا | ثغرات مفتوحة | افصلها كلّها |
والرقم الثاني هو أصدق ما يقيس رقابتك: كيف اكتُشِف؟ فإن كان بصدفة — شكوى عميل أو غياب موظّف — فليست عندك رقابة بل حظّ، وما لم يُكتشَف قد يكون أكبر ممّا اكتُشِف.
والرقم الأول يُقرأ بلا مجاملة: مدّة الاكتشاف. فطولها لا يقيس ذكاء من فعل بل بُعد المسافة بين الحركة وبين من يراجعها — وتقصير هذه المسافة أنفع من أي تشديد بعد الحادثة.
خمسة أخطاء بعد الاكتشاف
المواجهة قبل الاحتواء والتوثيق
فتُعطي إنذارًا قبل أن تحفظ شيئًا — وما يُتلَف في تلك الليلة لا يُستعاد.
الاكتفاء بأول واقعة
فالرقم الأول أصغر ممّا وقع غالبًا — والبحث يكون عن النمط لا عن الحالة.
توسيع دائرة من يعلم
فتنشأ شائعة يدفع ثمنها من لم يفعل شيئًا — وتُفسِد التحقيق معًا.
تسوية شفهية بلا توثيق
فيصير الاسترداد وعدًا لا التزامًا — وما يُتّفق عليه يُكتَب بمبالغه وتواريخه.
معالجة الشخص وترك الثغرة
فتتكرّر الحالة نفسها بعد سنتين باسم آخر — فالطريقة هي ما يُغلَق لا الشخص.
ومتى لا يستحقّ الأمر تحقيقًا كاملًا؟
هذا القسم يخالف مصلحتنا — فمراجعة الضوابط والصلاحيات عمل نبيعه. لكن ليس كل ملاحظة حالة تلاعب:
| الحالة | الأرجح أنه | ما يكفي |
|---|---|---|
| خطأ يتكرّر بلا منفعة لأحد | خلل إجرائي | تصحيح الإجراء |
| تجاوز صلاحية لإنجاز عمل | ضعف تصميم | إعادة ضبط الصلاحية |
| فرق صغير متكرّر في الصندوق | دقّة لا نزاهة | ضبط العدّ والتسليم |
| مبلغ مؤثّر بنمط متكرّر | يستحقّ التحقيق | الترتيب كاملًا |
والصفّ الأول يستحقّ وقفة قبل أي اتّهام: الخطأ بلا مستفيد. فأول سؤال في أي ملاحظة: من انتفع؟ — فإن لم يكن أحد قد انتفع فالأرجح أنه خلل في إجراء أو في إعداد، وقد فُصِّل في الالتزام بالإجراءات.
والصفّ الثالث يُساء فهمه كثيرًا: فروق الصندوق الصغيرة. فهي مسألة دقّة في العدّ والتسليم قبل أن تكون مسألة نزاهة — ومعالجتها بالإجراء أنجع وأعدل، وقد فُصِّلت في رقابة الكاش.
قائمة الاستجابة — بالترتيب
- قيّد الصلاحيات بهدوء بلا إعلان.
- واحفظ نسخة مؤرَّخة من سجلّ التدقيق.
- واحفظ المستندات والمراسلات كما هي.
- واطلب كشوف الحسابات من مصدرها.
- واكتب ما لاحظه من لاحظ في حينه.
- وابحث عن النمط لا عن الحالة الواحدة.
- واحصر من يعلم في أقلّ عدد يلزم.
- وتحقّق من مهلة الإبلاغ التأميني إن وُجدت.
- واعرض المسار النظامي على مختصّ قبل أي خطوة.
- وأغلِق الضابط الذي لم يعمل قبل إغلاق الملفّ.
وابدأ بالبند الأول والثاني معًا إن لم تبدأ بغيرهما: التقييد والنسخة — فهما وحدهما ما لا يمكن تعويضه لاحقًا، وكل ما بعدهما يمكن أن يتأخّر يومًا بلا ضرر.