ما يبدأ به الدرج — لا فرقه ولا رحلته
ولأن ثلاثة أبواب تلتقي عند درج نقد:
وموضع هذا المقال ممّا يجاوره: فروقات الصندوق عن الفرق بين المحصَّل والمسجَّل وضبطه، وعن رحلة النقد من الدرج إلى البنك — وهذا عمّا يدخل الدرج قبل أوّل عميل. وفتح اليوم وإغلاقه عن القائمة كاملةً والفكّة بندٌ فيها.
والفرق العملي: الفرق يُكتشَف آخر اليوم، والفكّة تُفتقَد في أوّله. فالأوّل رقمٌ يُراجَع، والثانية موقفٌ يقع أمام عميل ينتظر.
ما يُوضَع في الدرج قبل أوّل عميل
ولأن نصف الإجابة في الفئات لا في المبلغ:
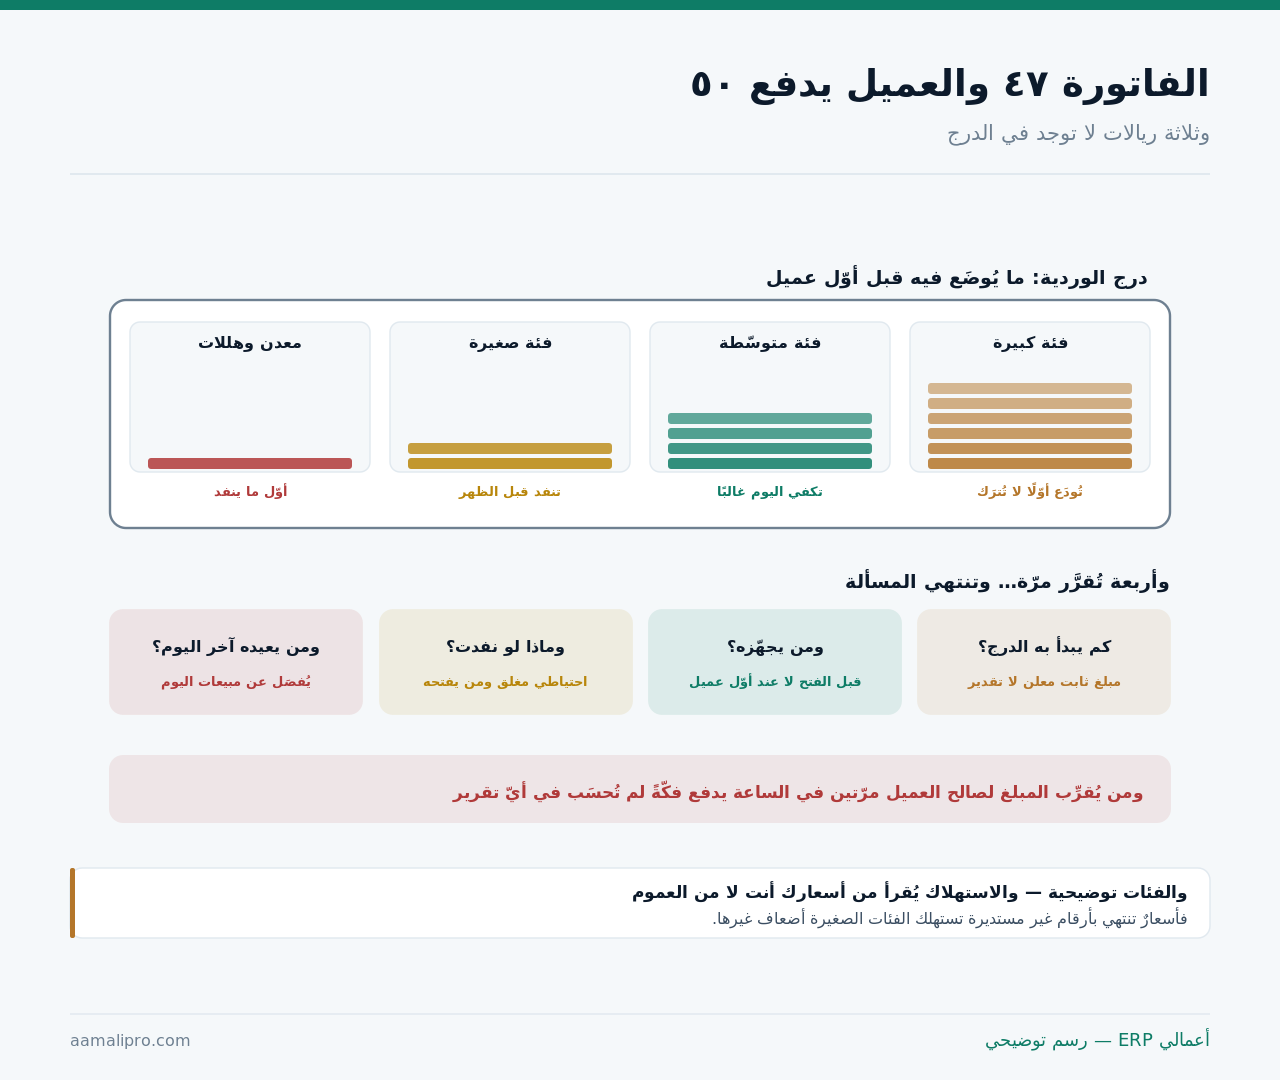
ولماذا تنفد الصغيرة أوّلًا؟ لأنها تخرج ولا تعود. فالعميل يدفع الكبيرة ويأخذ الصغيرة — واتّجاه الحركة في اتّجاه واحد، ولذلك لا يُعالَج نفادها بالانتظار بل بالتجهيز.
بكم يبدأ الدرج؟ خمسة تُحدّده
ولأن الرقم يُحسَب ولا يُقدَّر:
| العامل | أثره | ملاحظة |
|---|---|---|
| عدد فواتير النقد يوميًّا | الأثر الأكبر | لا مجموع المبيعات |
| نسبة الدفع النقدي | تقلّ سنةً بعد سنة | تُقاس لا تُفترَض |
| متوسّط قيمة الفاتورة | الصغيرة تستهلك أكثر | خلاف المتوقَّع |
| أوّل ساعة في الوردية | أشدّ ساعات الحاجة | قبل أن يدخل نقد |
| عدد نقاط البيع | لكلٍّ درجه | لا درج مشترك |
والصفّ الرابع يُفسّر لماذا يقع الحرج صباحًا: أوّل ساعة. فالدرج في بدايته لم يستقبل نقدًا بعد — وكلّ ما يخرج منه يخرج ممّا وُضِع فيه، ولذلك يُحسَب المبلغ على أساس أوّل ساعة لا على متوسّط اليوم.
والصفّ الأخير قاعدة رقابية قبل أن يكون تنظيمًا: درجٌ لكلّ نقطة. فمشاركة الدرج بين اثنين تُلغي إمكان نسبة أيّ فرق إلى أحد — وتفصيل ذلك في فروقات الصندوق.
أيّ الفئات تنفد؟ وكيف تُقاس
ولأن القياس هنا لا يحتاج أكثر من ورقة:
| الفئة | سلوكها | ما يُفعَل |
|---|---|---|
| الكبيرة | تدخل ولا تخرج | تُرفَع من الدرج دوريًّا |
| المتوسّطة | متوازنة غالبًا | تكفي اليوم |
| الصغيرة | تخرج ولا تعود | أكبر بند في الفكّة |
| المعدنية والهللات | أوّل ما ينفد | إن كانت أسعارك تحتاجها |
| كيف يُعرَف نصيب كلٍّ | تُعدّ نهاية الوردية أسبوعًا | ثمّ يُثبَّت التركيب |
والصفّ الأخير هو كلّ الطريقة: عدّ أسبوع واحد. فتسجيل ما بقي من كل فئة نهاية كل وردية لسبعة أيّام يُعطيك التركيب الصحيح لدرجك — ولا تحتاج بعدها إلى تخمين مرّة أخرى.
والصفّ الأوّل يخدم هدفين معًا: رفع الفئات الكبيرة. فهي لا تُستعمَل في الصرف، ووجودها في الدرج يزيد ما تخسره إن وقع خطأ — ورفعها إلى مكان مغلق أوّلًا بأوّل إجراء أمنيّ ومحاسبيّ معًا.
من يجهّزها ومن يعيدها؟
ولأن غياب الاسم هو أصل المشكلة:
من يجهّز
قبل الفتح لا عند أوّل عميل. فالتجهيز أمام عميل ينتظر ليس تجهيزًا.
ومن يعدّ ويوقّع
المستلِم يعدّ بنفسه. فمن استلم بلا عدّ تحمّل فرق غيره.
ومن يفتح الاحتياطي
مسؤول بصلاحية. فالاحتياطي المفتوح للجميع ليس احتياطيًّا.
ومن يفصلها آخر اليوم
تُعاد كما بدأت. فخلطها بمبيعات اليوم يُفسِد الرقمين معًا.
والبطاقة الرابعة أكثر ما يُخطَأ فيه في الحساب: فصل الفكّة عن المبيعات. فإن بقيت في المجموع بدا التحصيل أعلى ممّا هو — والفكّة ليست إيرادًا بل مالٌ خرج من خزنتك في الصباح وعاد إليها مساءً.
والبطاقة الثانية تحمي الكاشير قبل أن تحمي المال: العدّ عند الاستلام. فمن وقّع على مبلغ لم يعدّه صار مسؤولًا عن نقصٍ سابق له — ومنطق ما يُسلَّم بين الفريقين في تسليم الوردية.
نفدت الفكّة والعميل واقف: أربعة مسارات
ولأن الارتجال هنا يُكلّف مالًا وسمعةً:
| المسار | متى يصلح | ما يقع بغيره |
|---|---|---|
| احتياطي مغلق قرب الصندوق | الأصل | ذهابٌ إلى الخلف |
| السحب من نقطة أخرى | بسند مكتوب | فرقان لا فرق |
| الدفع بوسيلة أخرى | يُعرَض بأدب لا كإلزام | العميل يشعر بالضغط |
| التقريب لصالح العميل | استثناء لا قاعدة | كلفة لا تُقاس |
| الوعد بالباقي لاحقًا | لا يُفعَل | خلاف ومطالبة |
والصفّ الثاني يُنتِج مشكلةً وهو يحلّ أخرى: السحب من نقطة أخرى. فنقلٌ بلا سند يجعل الدرجين يختلفان آخر اليوم ولا يُعرَف السبب — وورقةٌ من سطرين تُنهي المسألة.
والصفّ الأخير لا استثناء له: لا وعد بالباقي. فعميلٌ يخرج ولك عنده باقٍ صغير لن يعود لأجله — لكنه سيذكر الموقف، ومنطق ما يُعالَج فورًا في الشكاوى.
اعرف كم بدأ درجك وكم أُغلِق عليهفي «أعمالي ERP» تُفتَح الوردية بمبلغ معلن وتُقفَل بعدّ — فيُقرأ الفرق بلا جدل.
اطلب عرضًاالتقريب: من يدفع الفرق فعلًا؟
ولأنه يبدو كرمًا وهو تسرّب:
| المسألة | الصواب | ملاحظة |
|---|---|---|
| من يقرّر التقريب | سياسة معلنة لا مزاج | وحدٌّ أعلى للمبلغ |
| أثره على الفاتورة | يُسجَّل لا يُخفى | وإلّا صار فرق صندوق |
| تكراره | يُقاس أسبوعيًّا | الرقم يُفاجئ |
| التقريب لصالحك | لا يقع إطلاقًا | مصدر شكوى وثقة |
| بديله الدائم | أسعار تنتهي بأرقام مريحة | يُنهي الحاجة |
والصفّ الثاني يفرّق بين إجراء وخلل: أن يُسجَّل. فتقريبٌ يُخصَم من الدرج بلا قيد يظهر آخر اليوم فرقًا مجهولًا — وتسجيله يجعله بندًا يُقرأ ويُقرَّر فيه.
والصفّ الرابع خطٌّ لا يُقترَب منه: التقريب لصالحك. فهو يُقرأ عند العميل كأخذٍ لا كتبسيط — وأثره في الاحتفاظ بالعملاء أكبر بكثير من قيمته.
أسعارك هي التي تصنع فكّتك
ولأن الحلّ أحيانًا في قائمة الأسعار لا في الدرج:
| نمط السعر | أثره على الفكّة | ملاحظة |
|---|---|---|
| أسعار تنتهي بأرقام مستديرة | أقلّ حاجة للفكّة | وأسرع عند الصندوق |
| أسعار تنتهي بكسور | تستهلك الصغيرة أضعافًا | ولها سبب تسويقي |
| السعر شاملًا الضريبة | يُغيّر الرقم النهائي | يُحسَب عليه لا قبله |
| العروض بنسب مئوية | تُنتِج كسورًا غريبة | يُقرَّب السعر لا الفاتورة |
| الباقات بسعر واحد | تُبسّط الصندوق | وتُسرِّع الطابور |
والصفّ الرابع علاجٌ في المصدر: تقريب سعر العرض لا فاتورته. فخصمٌ بنسبة مئوية على صنفٍ يُنتِج هللاتٍ لا توجد في الدرج — وتحديد سعر العرض نفسه رقمًا مريحًا يُنهي المسألة قبل أن تصل إلى الكاشير، ومنطقه في حساب الخصم.
والصفّ الثالث يُغفَل عنه عند تحديث الأسعار: الرقم النهائي بعد الضريبة. فسعرٌ مستدير قبل الضريبة يصير كسرًا بعدها — والذي يُقرأ عند الدفع هو الأخير، وترتيب ما يُعرَض في بطاقات الأسعار على الرفّ.
وأنجع علاج: أن تحتاجها أقلّ
ولأن كل ريال نقدي يحمل كلفةً خفيّة:
| الإجراء | أثره | ملاحظة |
|---|---|---|
| قبول الدفع الإلكتروني بلا حدّ أدنى | يُقلّل النقد مباشرةً | الحدّ الأدنى يدفع للنقد |
| جهاز يعمل دائمًا | العطل يُعيدك للنقد | وبديل جاهز |
| أسعار مريحة الأرقام | تُقلّل الحاجة | ولا تُغيّر هامشك |
| رفع الفئات الكبيرة أوّلًا بأوّل | يُقلّل ما في الدرج | أمنٌ وحساب |
| إيداع أكثر تكرارًا | أقلّ نقدًا في الموقع | حسب حجمك |
والصفّ الأوّل يُفاجئ من يفرض حدًّا أدنى للبطاقة: الحدّ الأدنى يُنتِج طلبًا على النقد. فمن يشتري بأقلّ من الحدّ يدفع نقدًا — فتزيد حاجتك إلى الفكّة بقرارٍ منك، وحساب كلفة العمولة مقابل ذلك في تسوية بوّابة الدفع.
والصفّ الثاني يُبقي القرار قائمًا: جهاز يعمل. فعطلٌ متكرّر يُعيد عملاءك إلى النقد ويُبطِل كل ما سبق — ومنطق البديل الجاهز في توقّف الفوترة.
وما لا يفعله النظام أمام الدرج
ولأن الورقة تُعدّ باليد:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| فتح الوردية بمبلغ معلن | نعم | يُسجَّل ويُوقَّع |
| إقفالها بعدّ وفرق محسوب | نعم | بلا حساب يدوي |
| تسجيل التقريب كبند | نعم | فيُقرأ شهريًّا |
| فصل الفكّة عن المبيعات | نعم | رقمان لا رقم |
| تجهيز الفئات | لا | عدٌّ ووضعٌ في الدرج |
| معرفة أيّ فئة نفدت | لا | عينٌ عند الصندوق |
| إحضار الفكّة من البنك | لا | ذهابٌ وطلبٌ مسبق |
والمسألة الرابعة تُصلِح رقمًا يُقرأ يوميًّا: فصل الفكّة عن المبيعات. فمن يجمعهما يقرأ تحصيلًا أعلى من الحقيقة كل يوم — ومنطق قراءة أرقام اليوم في أرباحك اليومية.
خطة أسبوع… تُنهي مشهد الصندوق
ولأنها عدٌّ وقرار لا مشروع:
- عُدّ ما بقي من كل فئة نهاية كل وردية — سبعة أيّام فقط.
- حدّد مبلغ الدرج وتركيب فئاته من نتيجة العدّ.
- اجعل التجهيز قبل الفتح — باسم مسؤول ووقت محدَّد.
- ضع احتياطيًّا مغلقًا قرب الصندوق — ومن يفتحه بصلاحية.
- أعلن سياسة التقريب: حدّها ومن يقرّرها — وسجّلها بندًا.
- وراجع أسعار أكثر عشرين صنفًا مبيعًا — واجعل أرقامها مريحة.
والخطوة الأخيرة أعلى الخطوات عائدًا وأقلّها كلفة: مراجعة أرقام الأسعار. فتعديل عشرين سعرًا إلى أرقام مريحة يُنقِص الحاجة إلى الفكّة أكثر من أيّ إجراء آخر — ويُسرِّع الطابور في الوقت نفسه.
واجعل الدرج يبدأ برقم… وينتهي برقماعرض كيف تُفتَح الوردية بمبلغ معلن وتُقفَل بعدّ في «أعمالي ERP».
تواصل معنا