النقد الذي تستلمه — لا فرقه ولا فكّته
ولأن أربعة أبواب تلتقي عند ورقةٍ في درج:
وموضع هذا المقال ممّا يجاوره: فروقات الصندوق عن الفرق بين المحصَّل والمسجَّل، وفكّة الدرج عن ما يبدأ به الدرج — وهذا عن الورقة نفسها حين تدخل. والبضاعة المقلَّدة عن سلعةٍ تبيعها، وهذا عن نقدٍ تستلمه.
والفرق العملي عن باب الفروقات: الفرق يُكتشَف بالعدّ، وهذا لا يُكتشَف بالعدّ أبدًا. فالورقة موجودةٌ ومعدودة — وقيمتها وحدها هي المفقودة.
أربعة فحوص في ثانيتين — بلا جهاز
ولأن أكثر ما يُكتشَف يُكتشَف باللمس لا بالنظر:
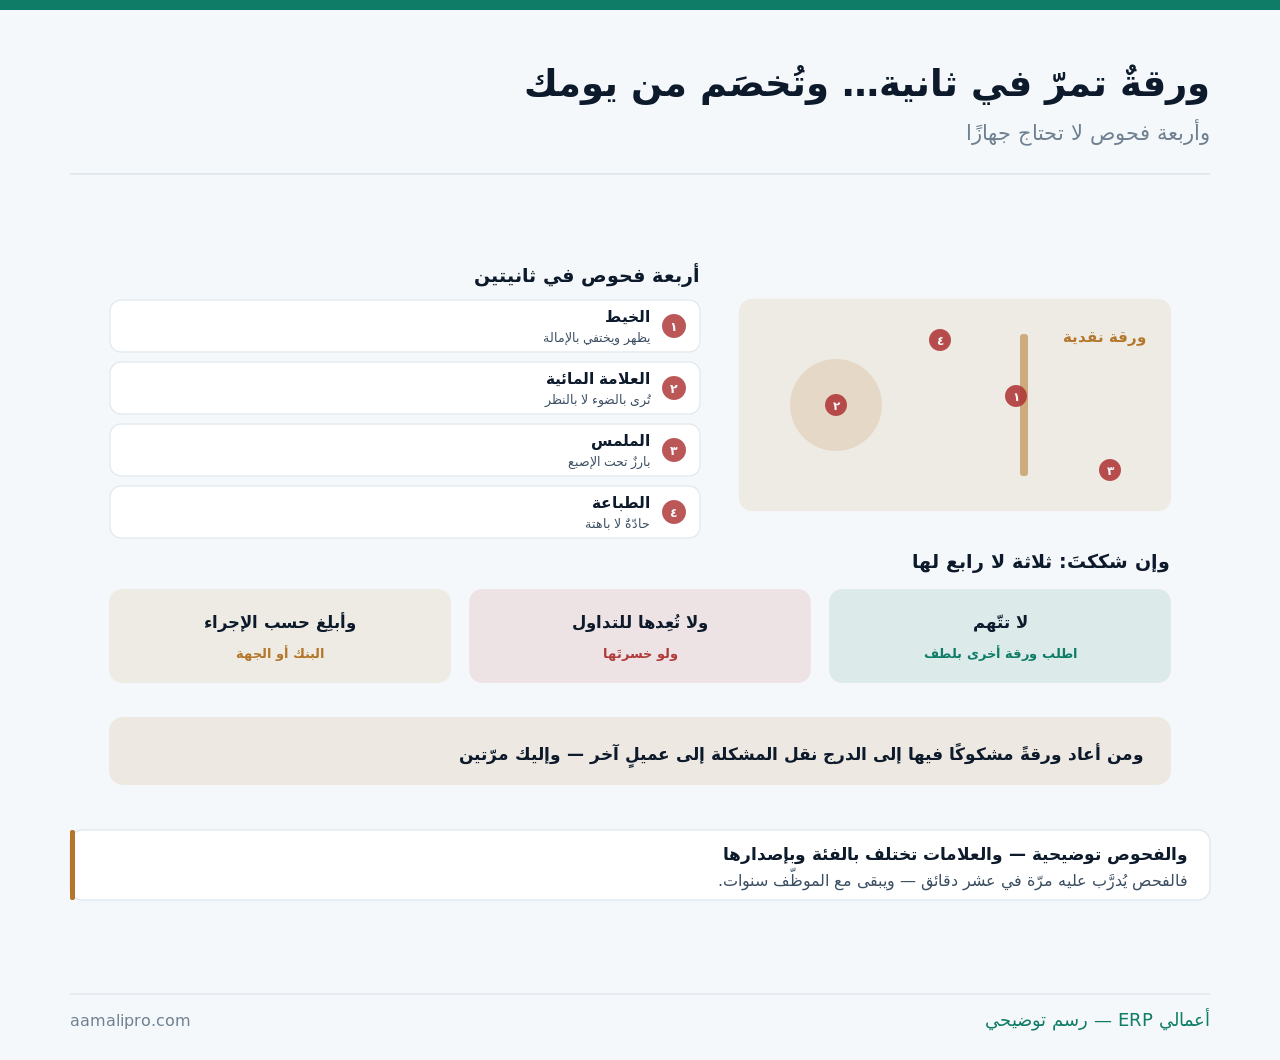
وما الذي يُفحَص؟ الملمس فالطباعة بارزة تحت الإصبع في مواضع، والخيط يظهر ويختفي بالإمالة، والعلامة المائية تُرى بالضوء لا بالنظر المباشر، وحدّة الطباعة فالخطوط الدقيقة تبقى واضحة. والعلامات تختلف بالفئة وبإصدارها — ولذلك يُدرَّب الفريق على الفئات التي تصلك فعلًا.
وكيف يُفحَص بلا إحراج العميل؟
ولأن الطريقة أهمّ من الفحص نفسه:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| متى يُفحَص | مع كل ورقة كبيرة | عند الشكّ يبدو اتّهامًا |
| كيف يبدو | جزءًا من العدّ لا وقفةً | العميل يشعر بالشكّ |
| أين | أمام العميل لا خلف الساتر | يُفهَم سوءًا |
| التعليق | لا تعليق ولا نظرة | كلمةٌ واحدة تُفسِد |
| الفئات الصغيرة | تُفحَص بالعدّ العادي | لا تستحقّ وقفة |
والصفّ الأوّل هو الذي يُزيل الإحراج تمامًا: الفحص الروتيني. فحين يُفحَص كل ورقةٍ كبيرة يصير الفحص إجراءً لا حكمًا — وحين يُفحَص عند الشكّ وحده يُقرأ اتّهامًا، ومنطق تطبيق الإجراء على الجميع في قواعد محلّك.
والصفّ الثالث يُفاجئ من يظنّ العكس: أمام العميل. فالفحص الظاهر يُطمئِن ويُوثّق، والفحص المخفيّ يُنتِج جدلًا إن ظهر شيء — لأن العميل لن يعرف أهي ورقته أم غيرها.
ثبت الشكّ: ثلاثة لا رابع لها
ولأن التصرّف الخاطئ هنا يُنتِج مشكلةً أكبر:
| الفعل | التفصيل | ما لا يُفعَل |
|---|---|---|
| لا تتّهم | اطلب ورقةً أخرى بلطف | لا كلمة اتّهام |
| ولا تُعِدها للتداول | ولو خسرتَها | لا تُعطى لعميل آخر |
| وأبلِغ حسب الإجراء | البنك أو الجهة المختصّة | لا اجتهاد فردي |
| ولا تحتجز العميل | ليس حقًّا لك | ولا تفتيش ولا منع |
| ووثّق ما وقع | بسطرين وتاريخ | يُقرأ إن تكرّر |
والفعل الثاني هو الخطّ الفاصل: لا تُعِدها للتداول. فمن أعادها إلى الدرج نقل المشكلة إلى عميلٍ آخر — وإليك مرّتين: خسارتها وسمعة أنك أعطيتها.
والفعل الرابع لا يُقترَب منه مهما بدا الموقف: الاحتجاز والتفتيش. فهما ليسا حقًّا لك — ومنطق ذلك في قواعد محلّك.
والورقة التالفة: أربع حالات
ولأنها تختلف عن المشكوك فيها تمامًا:
ممزّقة قليلًا
تُقبَل غالبًا وتُودَع. فالقيمة قائمة ما دامت الورقة كاملة.
ناقصة جزءًا
تُسأل عنها في البنك. فقواعد الاستبدال تختلف بالنسبة الناقصة.
مكتوبٌ عليها
مقبولة عادةً. ولا تُرفَض لمجرّد الكتابة.
ملصوقة بشريط
تُفحَص بعناية. فبعضها نصفان من ورقتين.
والبطاقة الرابعة هي التي تحتاج انتباهًا: الملصوقة. فالشريط قد يُخفي أن الورقة نصفان من ورقتين مختلفتين — وتُفحَص أرقامها على الطرفين.
والبطاقة الثالثة تُرفَض ظلمًا كثيرًا: المكتوب عليها. فالكتابة لا تُلغي القيمة — ورفضها يُنتِج خلافًا بلا سبب، والقاعدة أن تُقبَل وتُودَع.
اجعل ما يقع عند الصندوق مسجَّلًا لا مرويًّافي «أعمالي ERP» تُسجَّل الحوادث والملاحظات على الورديات — فيُقرأ ما تكرّر بدل أن يبقى قصصًا.
اطلب عرضًاومن يتحمّل الخسارة إن مرّت؟
ولأن الجواب المرتجل يُفسِد أكثر ممّا يحمي:
| المسألة | الصواب | ما يقع بغيره |
|---|---|---|
| الأصل | المنشأة تتحمّل | كخسارة تشغيلية |
| الخصم من الموظّف | له ضوابط نظامية | ولا يُرتجَل |
| الإهمال المتكرّر | يُعالَج بالتدريب ثمّ بالسياسة | لا بالخصم أوّلًا |
| السياسة المكتوبة | تُعلَن قبل الحادثة | لا بعدها |
| أثر الخصم على السلوك | يُخفي الحالات | فلا تُعرَف أصلًا |
والصفّ الأخير هو أهمّ ما في الباب إداريًّا: الخصم يُخفي. فموظّفٌ يعلم أن الورقة ستُخصَم منه قد يُخفيها أو يُمرّرها لعميل آخر — فتتحوّل خسارةٌ صغيرة إلى مشكلة سمعة، ومنطق ذلك في فروقات الصندوق.
والصفّ الثاني يُخطَأ فيه بحسن نيّة: الخصم من الراتب. فهو ليس تصرّفًا حرًّا بل له ضوابط — ومنطقه في عقد العمل.
وتدريب الصفّ الأوّل: عشر دقائق
ولأنه أرخص إجراءٍ وأطوله أثرًا:
| ما يُدرَّب عليه | كيف | ملاحظة |
|---|---|---|
| الفئات التي تصلك فعلًا | لا كل الفئات | ركّز على الكبيرة |
| الفحص باللمس | بورقةٍ سليمة في اليد | المقارنة تُعلّم |
| الجملة التي تُقال | محفوظةٌ لا مرتجلة | «ممكن ورقة ثانية؟» |
| من يُنادى | المشرف بلا نقاش | ولا يُترَك وحده |
| الموظّف الجديد | في أسبوعه الأوّل | لا بعد أوّل حادثة |
والصفّ الثالث يُنقِذ الموقف كلّه: جملةٌ محفوظة. فالارتجال ينتج عبارةً تُفهَم اتّهامًا — وجملةٌ واحدة مدرَّب عليها تُنهي الموقف بهدوء، ومنطق تدريب الصفّ الأوّل في الشكاوى.
والصفّ الثاني هو أسرع طريقة للتعلّم: ورقة سليمة في اليد. فالمقارنة باللمس تُعلّم في دقيقتين ما لا يُعلّمه شرحٌ طويل — ومنطق التهيئة في الموظّف الجديد.
وأنجع علاج: أن يقلّ النقد أصلًا
ولأن الاحتمال يتناسب مع عدد الأوراق:
| الإجراء | أثره | ملاحظة |
|---|---|---|
| قبول الدفع الإلكتروني | يُقلّل الأوراق مباشرةً | وأثره في بابين |
| رفع الفئات الكبيرة أوّلًا بأوّل | أقلّ نقدًا في الدرج | أمنٌ وحساب |
| إضاءة كافية عند الصندوق | تُسهّل الفحص | الظلام يُخفي |
| عدم استعجال الطابور | ثانيتان لا أكثر | الاستعجال هو الثغرة |
| الفئات الكبيرة في الذروة | انتباهٌ أعلى | الزحام وقت التمرير |
والصفّ الأخير يُحدّد متى تقع الحالات: الذروة. فالزحام هو الوقت الذي يُمرَّر فيه ما لا يُفحَص — والانتباه فيه أهمّ من الانتباه في الهدوء.
والصفّ الأوّل يخدم بابين معًا: الدفع الإلكتروني. فهو يُقلّل هذا الاحتمال ويُقلّل الحاجة إلى الفكّة — وحسابه في تسوية بوّابة الدفع.
وعند الإيداع في البنك
ولأنها اللحظة التي يُكتشَف فيها ما فات:
| المسألة | ما يقع | ملاحظة |
|---|---|---|
| الفرز قبل الإيداع | يُقلّل المفاجآت | وفئةٌ فئة |
| ورقة تُرفَض في البنك | تُحتجَز غالبًا | ولا تُعاد إليك |
| إيصال الاحتجاز | يُطلَب ويُحفَظ | مستندٌ للقيد |
| القيد المحاسبي | خسارة نقدية لا فرق صندوق | تُقرأ منفصلةً |
| التكرار من وردية بعينها | يُقرأ ولا يُتَّهم | قد يكون تدريبًا لا سلوكًا |
والصفّ الرابع يُصلِح رقمين: قيدٌ منفصل. فإدراجها في فروقات الصندوق يُخفي سببها — وقيدها خسارةً نقدية يجعلها تُقرأ وتُعالَج، ومنطق ذلك في القيود المحاسبية.
والصفّ الأخير يُقرأ بإنصاف: التكرار. فورديةٌ يتكرّر فيها ذلك قد تكون الأزحم لا الأقلّ انتباهًا — والتدريب أوّل ما يُجرَّب.
وما لا يفعله النظام أمام الورقة
ولأن الورقة تُلمَس بالإصبع:
| المسألة | أيحلّها النظام؟ | ملاحظة |
|---|---|---|
| تسجيل الحادثة بورديتها | نعم | فيُقرأ التكرار |
| قيدها خسارةً نقدية منفصلة | نعم | لا فرق صندوق |
| حفظ إيصال الاحتجاز | نعم — مرفق | مع القيد |
| تذكير بتدريب الجدد | نعم — مهمّة | في الأسبوع الأوّل |
| فحص الورقة | لا | إصبعٌ وضوء |
| إدارة اللحظة أمام العميل | لا | جملةٌ مدرَّب عليها |
| منع الحالة أصلًا | لا — إلّا بتقليل النقد | وهو قرارٌ لا إعداد |
والمسألة الرابعة تُغلِق الثغرة عند مصدرها: تدريب الجدد في أسبوعهم الأوّل. فأكثر ما يمرّ يمرّ من موظّفٍ لم يُدرَّب — ومهمّةٌ في قائمة التهيئة تكفي.
خطة ساعة… تُنفَّذ في وردية واحدة
ولأنها تدريبٌ وجملة وقاعدة:
- اجمع فريق الصندوق عشر دقائق — ومعك ورقة سليمة من كل فئة كبيرة.
- درّبهم على الترتيب: المسّ ثمّ الإمالة ثمّ الضوء.
- اتّفقوا على جملةٍ واحدة تُقال عند الشكّ — واحفظوها.
- أعلِن القاعدة: لا تُعاد للتداول ولا يُحتجَز عميل — ويُنادى المشرف.
- اجعل الفحص روتينًا لكلّ ورقة كبيرة — لا عند الشكّ وحده.
- وقيّد ما يقع خسارةً منفصلة — واقرأه كل ثلاثة أشهر.
والخطوة الخامسة هي التي تُزيل الحرج نهائيًّا: الروتين. فما يُفعَل مع الجميع لا يُقرأ اتّهامًا لأحد — وهي في الوقت نفسه أفضل ما يمنع الحالة من الوقوع أصلًا.
واقرأ ما يقع عند صندوقك… رقمًا لا روايةاعرض كيف تُسجَّل حوادث الوردية وتُقيَّد خسائرها منفصلةً في «أعمالي ERP».
تواصل معنا