ثلاث درجات — لا سؤال واحد
ولأن الخطأ الشائع أن يُعامَل ما في الوسط كأنه في الأولى:
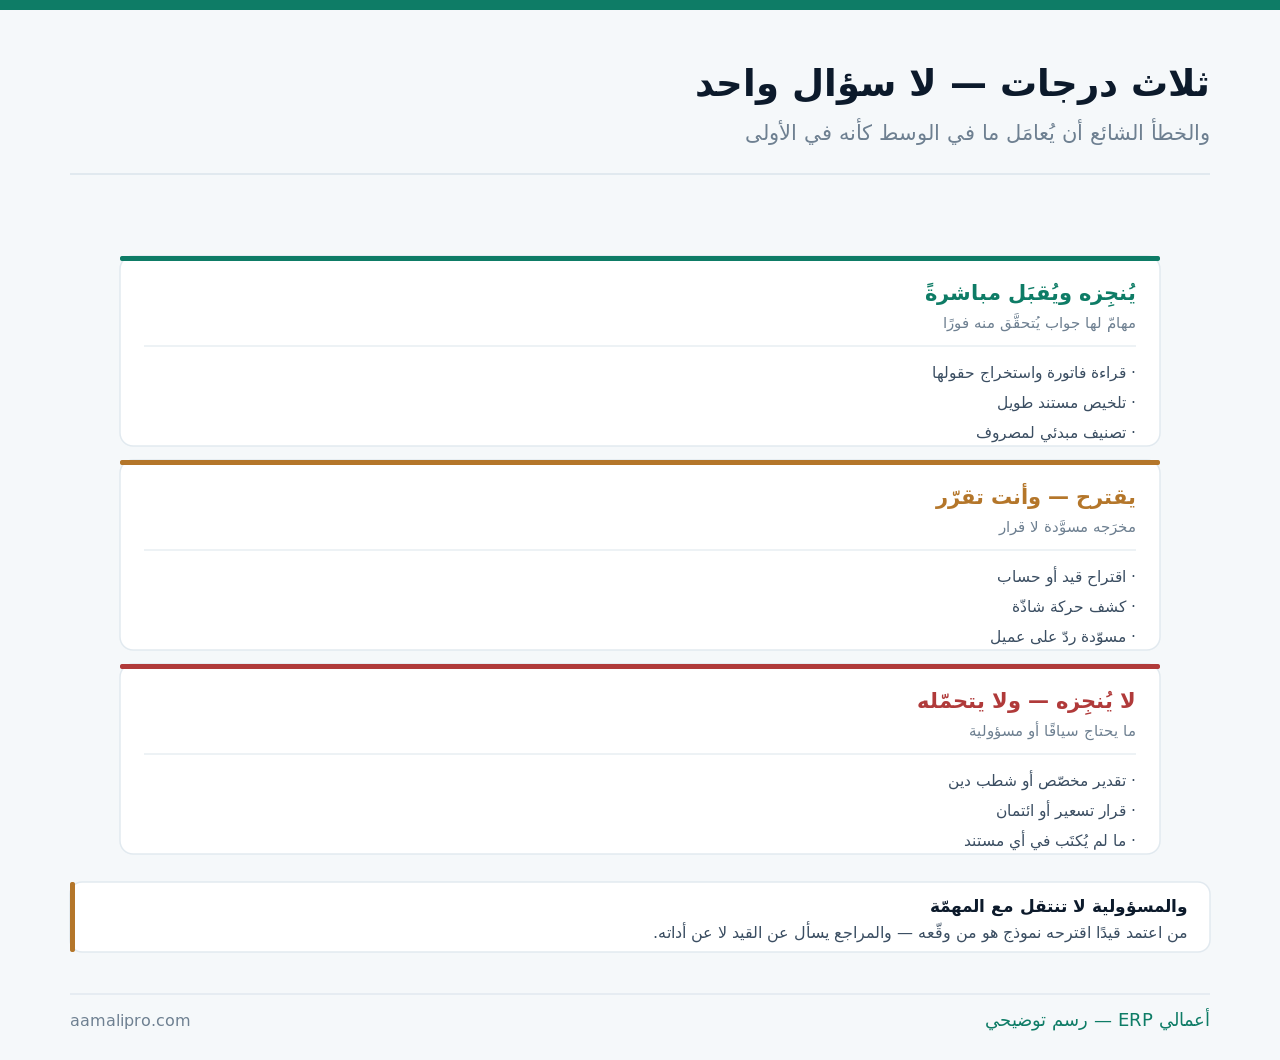
وهذا المقال عن موضع الأداة من العمل المحاسبي. أمّا التقاط الفواتير وقراءتها تحديدًا فمفصَّل في التقاط الفواتير، وأمّا حدود ما تفعله البرمجيات عمومًا ففي ما لا يفعله النظام، وأمّا سجلّ من غيّر ماذا ففي سجلّ التدقيق.
ستّ مهامّ — وما تُوفّره فعلًا
ولأن التوفير الحقيقي في المهامّ المتكرّرة لا في القرارات:
| المهمّة | ما تُوفّره | ما يبقى عليك |
|---|---|---|
| قراءة فاتورة واستخراج حقولها | إدخال يدوي كامل | مطابقة المبالغ |
| تصنيف مبدئي للمصروف | اقتراح حساب | الاعتماد |
| كشف الحركة الشاذّة | مسح كل السطور | تفسير ما ظهر |
| تلخيص عقد أو تقرير طويل | وقت قراءة | التحقّق من البنود الحرجة |
| مطابقة أوّلية للكشوف | الحالات الواضحة | المعلَّق والمتشابه |
| صياغة مراسلة أو ردّ | المسوّدة | المضمون والالتزام |
والصفّ الثالث أكثرها قيمةً وأقلّها ذكرًا في العروض: كشف الشاذّ. فقيمته ليست في أنه يقرّر بل في أنه يقرأ كل السطور بلا كلل ويرفع ما يستحقّ نظرة — والقرار يبقى لمن يعرف السياق، وقد فُصِّل في الشذوذ في المصروفات.
والصفّ الأول هو أنضجها عمليًّا: استخراج الحقول. فهو مهمّة لها جواب صحيح يُتحقَّق منه فورًا بمقارنة المجموع — وهذه الخاصّية بالذات هي ما يجعله قابلًا للقبول المباشر دون غيره.
أين تلزم المراجعة البشرية — ومتى تُخفَّف؟
ولأن مراجعة كل شيء تُلغي الفائدة، وترك كل شيء يُلغي الضبط:
| المعيار | يُقبَل بلا مراجعة | يُراجَع دائمًا |
|---|---|---|
| قابلية التحقّق | جواب يُطابَق فورًا | تقدير لا يُطابَق |
| أثر الخطأ | يُصحَّح بسهولة | يمسّ قوائم أو التزامًا |
| القيمة | تحت حدّ معلن | فوق الحدّ |
| التكرار | نمط مستقرّ مثبَت | حالة أولى من نوعها |
| الجهة المستفيدة | داخلي | يخرج إلى عميل أو جهة |
والمعيار الأول هو الحاكم: هل للمخرَج جواب يُتحقَّق منه؟ فاستخراج مبلغ من فاتورة يُطابَق بالمجموع في ثانية، وتقدير مخصّص لا يُطابَق بشيء — والفرق بينهما ليس في صعوبة المهمّة بل في وجود مرجع يُقاس عليه.
والمعيار الأخير يُغفَل فيُنتِج حرجًا: ما يخرج إلى الخارج. فمسوّدة ردّ على عميل أو جهة تحمل اسم منشأتك ولو صاغتها أداة — وقراءتها قبل الإرسال شرط لا تحسين، وقد فُصِّل في مراسلة العملاء.
ما يُرسَل — وما لا يُرسَل
ولأن السؤال عن البيانات يسبق السؤال عن الفائدة:
| المسألة | ما يُسأل عنه | ما يُنتبَه له |
|---|---|---|
| أين تُعالَج البيانات | داخل نظامك أم خارجه | يُكتَب في العقد |
| الاحتفاظ | مدّة وموضع | وهل تُحذَف بطلبك |
| استعمالها في التدريب | يُستثنى صراحةً | لا يُفترَض المنع |
| البيانات الشخصية | تُقلَّل أو تُخفى | لا تُرسَل بلا حاجة |
| من يصل إلى المخرَجات | صلاحية كأي شاشة | لا استثناء للأدوات |
أتعرف أين تُعالَج بياناتك؟نراجع معك أين تُعالَج بيانات نظامك وما يُرسَل خارجه — ونضبط ما يلزم قبل تفعيل أي أداة.
اطلب مراجعة معالجة البياناتوالصفّ الثالث هو أهمّ سؤال وأقلّه طرحًا: هل تُستعمَل بياناتي في التدريب؟ فالمنع لا يُفترَض بل يُكتَب — وسؤال واحد قبل التفعيل يُغني عن مراجعة بعد سنتين، وقد فُصِّل موضع البيانات في موقع استضافة البيانات.
والصفّ الرابع مبدأ يُطبَّق بلا تعقيد: أقلّ ما يلزم. فمعالجة فاتورة لا تحتاج إرسال سجلّ العميل كاملًا — وتقليل ما يُرسَل يُقلّل الخطر بلا أن يُنقِص الفائدة، وقد فُصِّل في البيانات الشخصية.
خطؤه لا يشبه خطأ الموظّف
ولأن اكتشافه يحتاج انتباهًا لطبيعته:
- يُخطئ بثقة — ولا تظهر في مخرَجه علامة تردّد.
- ويُخطئ باتّساق — فالخطأ نفسه يتكرّر في كل الحالات المشابهة.
- ويملأ الفراغ — فحقل ناقص قد يُستنتَج بدل أن يُترَك.
- ويتأثّر بجودة المستند — صورة رديئة تُنتِج قراءة رديئة.
- ويتغيّر سلوكه بتحديث الأداة — فما نجح أمس يُعاد اختباره.
والخاصّية الثانية هي التي تجعله أخطر وأسهل ضبطًا معًا: الاتّساق. فموظّف متعب يُخطئ في سطر متفرّق، والأداة تُخطئ في كل الحالات المشابهة — وهذا ضرر أوسع لكنه يُكتشَف بعيّنة صغيرة، فمراجعة عشر حالات من نوع واحد تكفي للحكم على مئة.
والخاصّية الأخيرة تُغفَل فتُفاجئ: التحديث. فأداة عملت بدقّة عالية قد يتغيّر سلوكها بترقية — والاختبار الدوري بعيّنة ثابتة يكشف ذلك قبل أن يظهر في القيود، وقد فُصِّل مبدأ الاختبار في ترقيات النظام.
المسؤولية لا تنتقل مع المهمّة
ولأن السؤال في المراجعة عن القيد لا عن أداته:
| المسألة | الصواب | الخطأ الشائع |
|---|---|---|
| من يتحمّل القيد | من اعتمده | الاحتجاج بالأداة |
| أثر الاقتراح | يُسجَّل مصدره | يظهر كأنه إدخال بشري |
| التوثيق | أي مهمّة تُستعمَل فيها | استعمال غير معلَن |
| المستند الأصلي | يُحفَظ كما هو | الاكتفاء بالمستخرَج |
| حقّ التصحيح | مسار واضح للتعديل | تعديل بلا أثر |
والصفّ الرابع هو أرخص حماية وأكثرها إغفالًا: احفظ الأصل. فمن يحتفظ بصورة الفاتورة كما وردت يستطيع الرجوع إليها عند أي خلاف في القراءة — ومن اكتفى بالحقول المستخرَجة لا يملك ما يراجعه، وقد فُصِّل في الأرشيف الإلكتروني.
والصفّ الثاني يجعل المراجعة ممكنة أصلًا: تسجيل المصدر. فمعرفة أن هذا القيد نشأ عن اقتراح آليّ اعتمده فلان تُتيح قياس دقّة الأداة ومراجعة ما يستحقّ — وقيد يظهر كأنه إدخال بشري يُخفي الاثنين.
ثلاثة أسئلة تُفرِّغ أي وعد
ولأن الكلمة صارت في كل عرض — ومنه عرضنا:
| السؤال | الجواب المقبول | الجواب الذي يُقلِق |
|---|---|---|
| أي مهمّة بعينها؟ | مهمّة محدّدة تُعرَض | «يحسّن العمليات» |
| كم نسبة ما يحتاج تصحيحًا؟ | رقم من عملاء قائمين | «دقّته عالية» |
| ماذا يحدث حين يُخطئ؟ | مسار مراجعة وتصحيح | «لا يُخطئ» |
| أين تُعالَج بياناتي؟ | جواب مكتوب | إحالة إلى مزوّد ثالث بلا تفصيل |
| أنجرّبه على بياناتي؟ | عيّنة حقيقية | عرض ببيانات جاهزة |
جرّبها على فواتيرك أنتنشغّل ما يهمّك على عيّنة من مستنداتك الحقيقية ونُخرِج نسبة ما احتاج تصحيحًا — قبل أي التزام.
اطلب تجربة على بياناتكوالسؤال الخامس يحسم كل ما قبله: جرّبه على بياناتك. فأداة تقرأ فواتير نموذجية نظيفة قد تتعثّر في فواتير مورّديك بخطوطها وأختامها — وعيّنة من خمسين مستندًا حقيقيًّا تُجيب في ساعة عمّا لا تُجيبه جلسة عرض، وقد فُصِّل في جلسة العرض.
والسؤال الثالث يكشف نضج المزوّد أكثر من غيره: ماذا حين يُخطئ؟ فمن يجيب «لا يُخطئ» لم يشغّل الأداة على بيانات حقيقية بما يكفي — ومن يصف مسار الاكتشاف والتصحيح يعرف ما يبيع.
ثلاثة أرقام بعد التشغيل
ولأن الأثر يُقاس بعد شهرين لا يُوعَد به:
| الرقم | ما يكشفه | ما تفعله |
|---|---|---|
| نسبة ما يُعدَّل من المخرَجات | الدقّة الحقيقية عندك | قارِنه بالوعد |
| الوقت الموفَّر لكل مستند | الجدوى | اضربه بالحجم الشهري |
| الأخطاء التي مرّت إلى القيود | كفاية مراجعتك | شدِّد المعيار |
والرقم الأول يُقاس على بياناتك لا على وعد: نسبة التعديل. فأداة تُعدَّل مخرَجاتها في حالة من كل عشر قد تكون نافعة، وأخرى تُعدَّل في نصف الحالات قد تكلّفك أكثر ممّا توفّر — لأن المراجعة نفسها عمل.
والرقم الثالث هو الأهمّ ولا يظهر إلّا بالبحث عنه: ما مرّ. فقياس ما اكتُشِف لا يكفي — وعيّنة عشوائية من القيود المعتمدة كل شهر تُظهِر ما لم تلتقطه المراجعة، وهي وحدها التي تقول إن ضبطك كافٍ.
خمسة أخطاء في استعماله
معاملة الاقتراح كأنه قرار
فيُعتمَد قيد بلا نظر — والمخرَج الذي لا يُتحقَّق منه مسوّدة لا نتيجة.
الاحتجاج بالأداة عند الخطأ
فالمراجع يسأل عن القيد لا عن أداته — ومن اعتمده هو من وقّعه.
الاكتفاء بالحقول المستخرَجة
فلا يبقى ما يُراجَع عند خلاف في القراءة — والأصل يُحفَظ كما ورد.
إرسال بيانات أكثر من اللازم
فمعالجة فاتورة لا تحتاج سجلّ العميل كاملًا — وأقلّ ما يلزم يكفي.
قياس الدقّة مرّة واحدة
فسلوك الأداة يتغيّر بالتحديث — والاختبار بعيّنة ثابتة يُعاد دوريًّا.
ومتى لا يضيف الذكاء الاصطناعي شيئًا؟
هذا القسم يخالف مصلحتنا مباشرةً — فالكلمة تبيع، ونحن نبيع أيضًا. لكن الصدق أنفع:
| الحالة | لماذا لا يضيف | ما يفيد بدلًا منه |
|---|---|---|
| حجم مستندات صغير | التوفير أقلّ من كلفة الضبط | إدخال مباشر منظَّم |
| بيانات أساسية فوضوية | يتعلّم من فوضاك | حوكمة البطاقات أوّلًا |
| إجراء غير مكتوب أصلًا | لا معيار يُقاس عليه | اكتب الإجراء |
| المطلوب قرار لا تصنيف | خارج ما تفعله الأداة | معيار قرار مكتوب |
| مستندات رديئة التصوير | الدخل يحدّد المخرَج | حسِّن الالتقاط |
والصفّ الثاني هو أصدق ما يُقال في هذا الباب: الفوضى لا تُعالَج بأداة. فمن عنده ثلاث بطاقات لمورّد واحد وأسماء أصناف بلا معيار لن تُصلِح له أداة شيئًا — بل ستُسرِع تكرار الخطأ، والترتيب الصحيح أن تُضبَط البيانات أوّلًا، وقد فُصِّل في البيانات الرئيسية.
والصفّ الثالث يُغفَل مع أنه أوّل ما يُنظَر فيه: إجراء غير مكتوب. فأداة تُصنّف مصروفًا تحتاج معيارًا تتعلّمه — ومنشأة لا يتّفق محاسباها على تصنيف واحد لن تجد في الأداة حَكمًا، وقد فُصِّل في توثيق الإجراءات.
قائمة فحص قبل تفعيل أي أداة
- المهمّة محدّدة بالاسم لا بالوصف العامّ.
- ولها جواب يُتحقَّق منه أو مراجعة مقرَّرة.
- وحدّ القيمة الذي يُلزِم المراجعة معلن.
- وما يخرج إلى عميل أو جهة يُقرأ قبل إرساله.
- وموضع معالجة البيانات مكتوب في العقد.
- واستعمال بياناتك في التدريب مستثنًى صراحةً.
- ولا يُرسَل من البيانات إلّا أقلّ ما يلزم.
- والمستند الأصلي محفوظ كما ورد.
- ومصدر كل اقتراح مسجَّل في أثر القيد.
- ونسبة التعديل تُقاس على بياناتك بعد شهرين.
وابدأ بالبند الثاني إن لم تبدأ بغيره: هل للمخرَج جواب يُتحقَّق منه؟ — فهو المعيار الذي يفصل ما يُقبَل مباشرةً عمّا يبقى مسوّدة، ولا يحتاج أداةً ولا خبيرًا ليُطبَّق.