لماذا لا يكفي العرض التوضيحي؟
ليس لأن في العرض خداعًا — بل لأنه مصمَّم ليُظهر القدرة لا ليكشف الاحتكاك. والفرق بين ما يُثبته وما لا يُثبته حاسم:
| السؤال | يجيب عنه العرض؟ | لماذا |
|---|---|---|
| هل توجد الخاصّية؟ | نعم | تُرى على الشاشة |
| كم خطوة تحتاج يوميًا؟ | جزئيًا | المُقدِّم يعرف الاختصارات |
| هل تقبل بياناتك كما هي؟ | لا | البيانات المعروضة نظيفة |
| هل يفهمها فريقك؟ | لا | لم يلمسها أحد منهم |
| هل تطابق تقاريرك أرقامك؟ | لا | التقرير على بيانات نموذجية |
| هل يمنع ما يجب منعه؟ | لا | لا أحد يجرّب الممنوع في عرض |
والسطر الثالث وحده يبرّر أسبوعين: بياناتك ليست نظيفة — عملاء بأسماء مكرّرة بصياغات مختلفة، وأصناف بلا وحدات قياس موحّدة، وأرصدة فيها ما لا تفسير له. وهذا ما ستواجهه فعلًا في الأسبوع الأول من التطبيق، لا في العرض.
ونقولها عن أنفسنا أولًا: عرضنا التوضيحي — كأي عرض — يُظهر أفضل حالاتنا. ولذلك نُفضّل أن تجرّب ببياناتك، حتى لو أظهرت التجربة أننا لا نناسبك.
خطّة أسبوعين: ما يحدث في كل يوم
أسبوعان كافيان إن كانت الأيام محجوزة والمخرَج مكتوبًا. وبلا خطّة تتحوّل التجربة إلى «فتحنا النظام وتصفّحناه»:
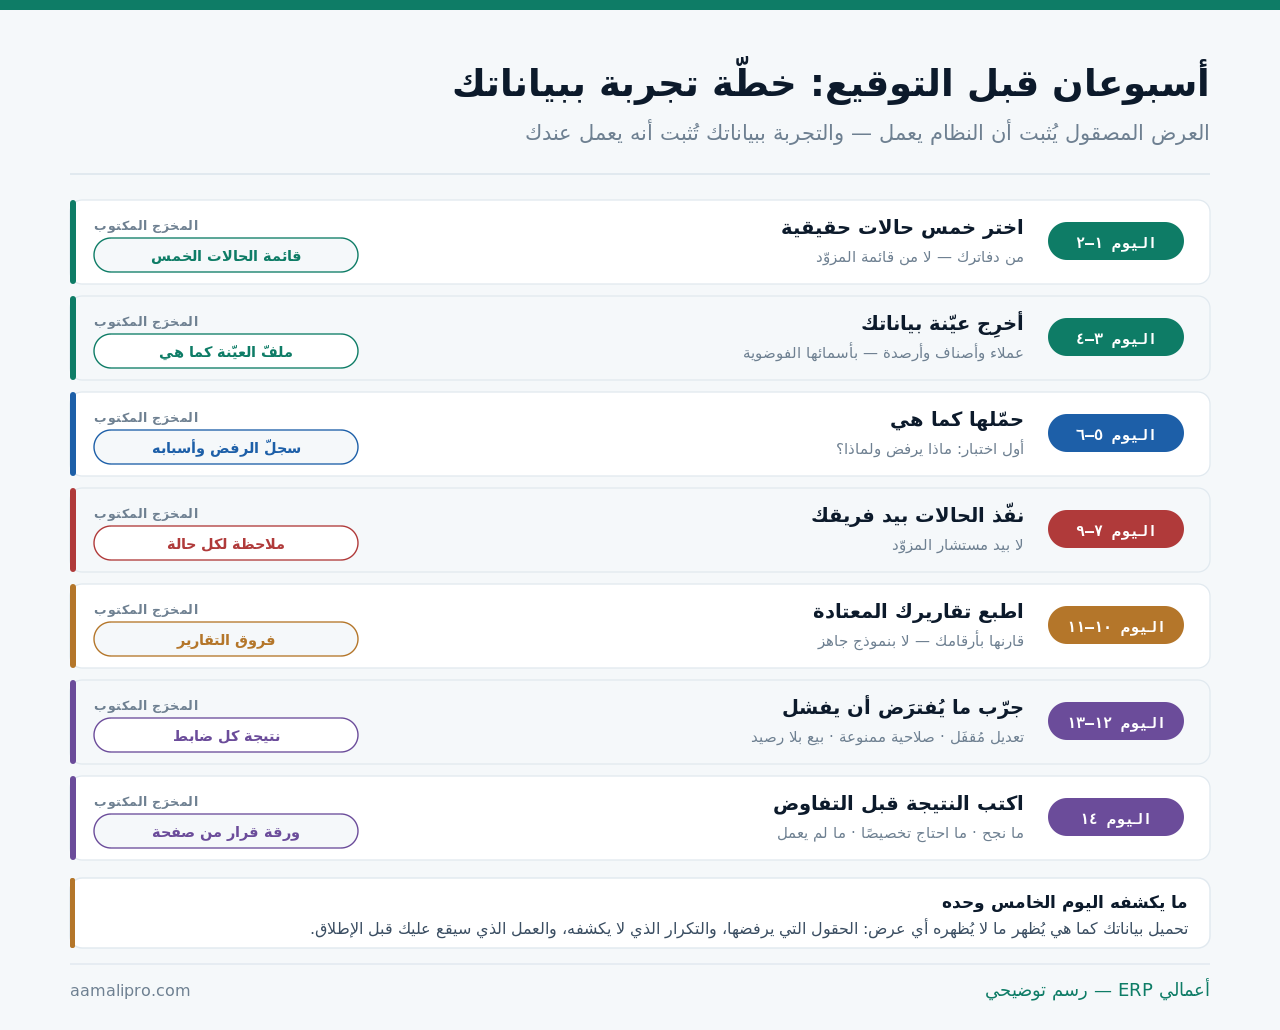
والالتزام المطلوب منك أقلّ ممّا يبدو: ساعتان يوميًا من شخصين — من يعرف العمل ومن سيستعمل النظام. وإن لم تستطع تخصيص هذا، فالتجربة لن تُنتج قرارًا وتأجيلها أصدق من إجرائها ناقصةً.
الحالات الخمس: كيف تُختار؟
لا تجرّب «كل شيء» — بل خمس حالات تمثّل يومك ومشكلاتك. والاختيار الجيّد يكشف أكثر من مئة نقرة عشوائية:
| نوع الحالة | مثال | ما تكشفه |
|---|---|---|
| الأكثر تكرارًا | دورة بيع كاملة من الطلب للتحصيل | عدد الخطوات في عملك اليومي |
| الأكثر إيلامًا | ما يستهلك وقتك اليوم | هل يحلّها فعلًا أم ينقلها؟ |
| الأكثر تعقيدًا | مرتجع جزئي بخصم على فاتورة قديمة | حدود النظام الحقيقية |
| الأكثر خصوصية | ما يميّز نشاطك عن غيره | هل يحتاج تخصيصًا؟ |
| الأكثر تكلفةً عند الخطأ | إقفال شهر أو جرد | ماذا يمنع وماذا يترك |
والحالة الثالثة هي التي تفرز العروض: التعقيد لا يظهر إلا في الحالة المركّبة. فكل نظام يُنشئ فاتورة بيع، وقليل منها يعالج مرتجعًا جزئيًا لفاتورة عليها خصم وضريبة ودفعة سابقة.
واكتب كل حالة بخطواتها قبل أن تبدأ — ثم أعطِ الخطوات نفسها لكل مزوّد. فالمقارنة لا تصحّ إن جرّبت عند الأول شيئًا وعند الثاني شيئًا آخر.
عيّنة بياناتك: ماذا تُخرِج وكم؟
لا تحتاج نقل كل تاريخك — بل عيّنة تمثّل الفوضى الحقيقية:
- مئة عميل تشمل المكرّر والمُهمَل وذا الاسم الطويل والأجنبي.
- مئتا صنف بوحداتها وأسعارها وباركوداتها كما هي — لا كما ينبغي أن تكون.
- أرصدة افتتاحية لعشرين عميلًا ومورّدًا بما فيها الأرصدة الدائنة الشاذّة.
- شهر حركة كامل — لا أسبوعًا مختارًا.
- شجرة حساباتك كما هي بمستوياتها الحالية.
والبند الثالث هو الأكشف: الأرصدة الشاذّة. عميل رصيده دائن، ومورّد رصيده مدين، وفاتورة مدفوعة أكثر من قيمتها. هذه موجودة في كل دفتر قديم — وطريقة تعامل النظام معها تخبرك بأكثر ممّا يخبرك أي عرض تقديمي.
وانتبه لأمر يخصّك لا يخصّ النظام: عيّنة بياناتك بيانات حقيقية عن عملائك. فاسأل عمّا يحدث لها بعد التجربة، واطلب حذفها كتابةً. وقد فصّلنا هذا في أين تُخزَّن بياناتك المالية ومن يصل إليها؟.
يوم التحميل: أهمّ يوم في التجربة
هنا تظهر الفروق التي لا يُظهرها شيء آخر. وما يرفضه النظام أهمّ ممّا يقبله:
| ما يحدث عند التحميل | ما يعنيه | وزنه في القرار |
|---|---|---|
| يقبل الملفّ بلا تعديل | قوالب مرنة | إشارة جيدة |
| يطلب حقولًا لا تملكها | يفترض بيانات ليست عندك | اسأل: إلزامية فعلًا؟ |
| يرفض ويشرح السبب بالسطر | رسائل خطأ ناضجة | إشارة جيدة جدًا |
| يرفض بلا بيان سبب | ستدفع وقتًا في كل خطأ | إشارة سيّئة |
| يقبل المكرّر بصمت | لا يكشف التكرار | مشكلة مؤجَّلة |
| يقبل ويحوّل الصيغة تلقائيًا | قد يغيّر بياناتك بلا علمك | تحقّق ممّا فعل |
والسطر الخامس أخطر ممّا يبدو: نظام يقبل التكرار بصمت يمنحك دفترًا فيه عميل واحد بثلاث بطاقات — ورصيده موزّع عليها. وهذا ما يجعل أرصدة العملاء غير قابلة للثقة بعد سنة.
والسطر الأخير يُختبَر بمقارنة: حمّل ثم أخرِج ما حمّلته وقارنه بالأصل. فبعض الأنظمة تقتطع خانات عشرية أو تحوّل تواريخ أو تقصّ نصوصًا طويلة — وتكتشفه بالمقارنة لا بالنظر.
أتريد تجربة ببياناتك؟نُجهّز لك بيئة تجريبية بعيّنتك أنت خلال يومين — ونُطلعك على سجلّ ما رُفض ولماذا.
اطلب تجربة ببياناتكالتقارير: قارِن بأرقامك أنت
أجمل شاشة إدخال لا تنفع إن خرج التقرير مختلفًا عمّا تعرفه. والمقارنة تكون برقم تعرفه سلفًا:
| التقرير | ما تقارنه به | ما يكشفه الفرق |
|---|---|---|
| أعمار الديون | كشفك الحالي بالتاريخ نفسه | كيف يحسب أيام التأخير |
| قائمة الدخل | قائمتك لشهر مضى | تصنيف البنود ومواضعها |
| حركة صنف | كارت الصنف عندك | طريقة تقييم المخزون |
| كشف حساب عميل | الكشف الذي ترسله فعلًا | الشكل الذي سيراه عميلك |
| مبيعات بالفئة | تقريرك الشهري | هل تُبنى الفئات كما تريدها؟ |
والسطر الرابع يُغفَل لأنه لا يخصّك: كشف الحساب الذي سيصل عميلك. وشكله ووضوحه يؤثّران في تحصيلك — وقد شرحنا ذلك في حل مشكلة ضعف متابعة التحصيل من العملاء.
وإن اختلف رقم عن رقمك، فالسؤال ليس «أيّهما صحيح» بل «لماذا اختلف؟». فالاختلاف غالبًا في تعريف لا في حساب — تاريخ الاستحقاق يُحسب من الفاتورة أو من التسليم، والمرتجع يُطرح من الشهر أو من شهر الفاتورة الأصلية.
جرّب ما يُفترَض أن يفشل
هذا ما لا يفعله أحد في التجارب — وهو أكثرها كشفًا. فقيمة النظام في ما يمنعه لا في ما يسمح به:
بِع صنفًا لا رصيد له
هل يمنع؟ يحذّر؟ يمرّ بصمت؟ وهل يمكن ضبط السلوك؟
عدّل فاتورة شهر مُقفَل
أهمّ ضابط في النظام — إن مرّ فالإقفال بلا معنى.
ادخل بمستخدم محدود
جرّب الوصول لما لا يُفترَض — لا تكتفِ بشاشة الصلاحيات.
احذف مستندًا مُرحَّلًا
هل يُحذف فعلًا أم يُعكَس بقيد؟ وهل يبقى أثر؟
أدخِل التاريخ نفسه مرّتين
رقم فاتورة مكرّر أو مستند مزدوج — هل يكشفه؟
أغلق الشاشة في منتصف عملية
ماذا يبقى؟ نصف قيد؟ مستند معلّق؟
والبطاقة الثانية وحدها قد تحسم اختيارك: نظام يسمح بتعديل فترة مُقفَلة بلا أثر ليس نظامًا محاسبيًا — مهما بلغت جودة شاشاته. وقد فصّلنا هذا في كيف يعمل إقفال الفترات المالية داخل النظام؟.
والبطاقة الأخيرة تكشف نضج البناء: ماذا يحدث حين ينقطع الاتصال في منتصف حفظ؟ ونصف عملية محفوظة أسوأ من عملية فاشلة — لأنها لا تُكتشَف إلا في الإقفال.
ورقة التقييم: تُكتب قبل التفاوض
وتُبنى قبل التجربة لا بعدها — وإلا كتبتَ الأوزان لتوافق انطباعك:
| المعيار | كيف يُقاس | وزن مقترَح |
|---|---|---|
| نجاح الحالات الخمس | نجحت / نجحت بلفّ / لم تنجح | ٣٥٪ |
| قبول بياناتك | نسبة ما حُمّل من أول محاولة | ٢٠٪ |
| مطابقة التقارير | عدد التقارير التي طابقت | ١٥٪ |
| الضوابط | كم ضابطًا منع فعلًا من ستة | ١٥٪ |
| سهولة على فريقك | أنجزوا بلا مساعدة؟ | ١٠٪ |
| استجابة المزوّد | زمن الردّ على أسئلتك خلال التجربة | ٥٪ |
والسطر الأخير مؤشّر لا يُستهان به: سرعة الردّ أثناء التجربة هي أفضل ما ستحصل عليه — فأنت في مرحلة البيع. وإن تأخّر الردّ يومين وأنت مشترٍ محتمَل، فقدّر ما سيكون بعد التوقيع. وقد فصّلنا معايير الدعم في اتفاقية مستوى الخدمة للأنظمة المحاسبية.
وميّز في السطر الأول بين ثلاث نتائج لا اثنتين: «نجحت» و«نجحت بلفّ» و«لم تنجح». فما نجح بطريق ملتوٍ سيُنجَز يوميًا بذلك الطريق الملتوي — وهذا ما يُتعب الفريق بعد ستة أشهر.
ما لا تكشفه التجربة مهما أُحسِنت
ومن الأمانة أن نقول ما لا يُثبته أسبوعان — حتى لا تشتري ثقةً أكثر ممّا تستحقّه التجربة:
| ما لا يظهر في أسبوعين | لماذا | كيف تتحقّق منه بديلًا |
|---|---|---|
| الأداء على بياناتك بعد سنتين | العيّنة صغيرة | اسأل عن عميل بحجمك وزُره |
| جودة الدعم بعد البيع | أنت الآن في مرحلة بيع | اتفاقية مستوى خدمة مكتوبة |
| كلفة التغييرات المستقبلية | لم تطلب تغييرًا بعد | سعر ساعة التطوير في العقد |
| استقرار المزوّد نفسه | لا يُقاس في أسبوعين | سجلّه وعملاؤه ومدّة عملهم معه |
| سلوك النظام في الذروة | لا ذروة في تجربة | اسأل عن حدود وأرقام موثّقة |
والسطر الأول مصدر خيبة متكرّرة: نظام سريع على مئة عميل قد يبطؤ على عشرين ألف حركة شهريًا. والعيّنة لا تكشف ذلك — بل زيارة عميل قائم بحجمك أو أكبر منك.
وهذا يعني أمرًا واحدًا: التجربة تُسقِط المرشّحين ولا تختار الفائز وحدها. تستعملها لتستبعد ما لا يعمل عندك، ثم تحسم بين الباقين بالعقد والمراجع والكلفة على ثلاث سنوات.
ومتى لا تحتاج تجربة أصلًا؟
والتجربة ليست مجانية عليك ولا على المزوّد — وفي حالات يكون طلبها إهدارًا للطرفين:
احتياجك بسيط ومعياري
فوترة وعملاء ومصروفات بلا خصوصية — أسبوع مجاني قياسي يكفي.
ميزانيتك تحسم الخيار
إن كان مرشّح واحد فقط في متناولك، فالتجربة تؤجّل قرارًا محسومًا.
لم تكتب متطلباتك بعد
ستجرّب بلا معيار وتخرج بانطباع — اكتب أولًا.
لا تستطيع تفريغ شخصين
تجربة بلا وقت مخصَّص تُنتج نتيجة مضلّلة أسوأ من لا نتيجة.
تشتري وحدة صغيرة فقط
نقطة بيع أو أصول — الحجم لا يبرّر أسبوعين.
عندك النظام نفسه في فرع
جرّبته فعلًا — التجربة تكرار.
والبطاقة الثالثة هي أشيعها: تجربة قبل كتابة المتطلبات. فتخرج منها بانطباع «أعجبني هذا» — وهو أضعف أساس لقرار يُلزمك ثلاث سنوات. وقد فصّلنا صياغة المتطلبات في كيف تختار أفضل نظام محاسبي يناسب نشاطك التجاري؟.
قائمة فحص قبل أن تبدأ التجربة
عشرة بنود تُراجَع قبل اليوم الأول — إن نقص منها ثلاثة فأجّل أسبوعًا:
- الحالات الخمس مكتوبة بخطواتها — وستُعطى لكل مزوّد بنصّها.
- عيّنة البيانات مُخرَجة كما هي بلا تنظيف.
- شخصان مفرَّغان ساعتين يوميًا — بأسمائهما.
- ورقة التقييم وأوزانها مكتوبة قبل أول تسجيل دخول.
- الأرقام المرجعية جاهزة — التقارير التي ستقارن بها.
- قائمة الاختبار السلبي — ستّة أشياء يجب أن تفشل.
- مدّة التجربة متفق عليها كتابةً وما يشملها من دعم.
- مصير بياناتك بعدها مكتوب — تُحذف ومتى.
- من يقرّر ومتى يجتمع لقراءة النتيجة.
- ما لا تكشفه التجربة مُدرَج ليُتحقَّق منه بطريق آخر.
والبند الرابع هو ما يحمي القرار من الانطباع: الأوزان تُكتب قبل أن ترى أي نظام. وبعدها ستجد نفسك تعدّلها لتوافق ما أحببت — وهو أشيع تحيّز في قرارات الشراء.